
Jaka jest cena pieniądza? Całkiem niedawno pieniądz w największych gospodarkach świata był niemal za darmo. Potem przyszła inflacja, a banki centralne rozpoczęły gwałtowne podwyżki stóp procentowych. Dziś znów jednak mówi się o powrocie drogiego pieniądza. Jednak sama wysokość stóp niewiele mówi o jego rzeczywistej cenie. Po uwzględnieniu inflacji obraz Polski, USA, strefy euro, Szwajcarii czy Japonii wygląda zupełnie inaczej. Jak dużo tak naprawdę płacimy za pieniądz i co z tego wynika dla naszych portfeli?
Wystarczy spojrzeć na to, co wydarzyło się od początku pandemii. W 2020 roku banki centralne sprowadziły stopy procentowe w okolice zera, a niektóre – jak EBC czy bank centralny Szwajcarii – utrzymywały je nawet poniżej zera. Potem kierunek zmienił się niemal o 180 stopni. Inflacyjny szok zmusił banki centralne do jednego z najbardziej gwałtownych cykli podwyżek stóp od dziesięcioleci. Dane BIS – Banku Rozrachunków Międzynarodowych, czyli globalnej instytucji finansowej nazywanej bankiem banków centralnych – pozwalają porównać tę drogę według jednolitej metodologii dla ponad 40 gospodarek.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Polska była jednym z najbardziej spektakularnych przykładów tej zmiany. Stopa referencyjna NBP spadła w czasie pandemii niemal do zera, później wzrosła aż do 6,75%, a następnie ponownie zaczęła spadać. Podobną, choć mniej gwałtowną drogę przeszły USA, Wielka Brytania i strefa euro. Japonia znacznie dłużej pozostawała wyjątkiem, ale Bank Japonii rozpoczął wychodzenie z epoki ujemnych stóp już w 2024 roku, a w 2026 roku kontynuował podwyżki.
Tyle że nominalna stopa procentowa nie odpowiada jeszcze na pytanie, czy pieniądz jest drogi. Jeżeli bank centralny ustala stopę na 5%, a ceny rosną o 2%, sytuacja jest zupełnie inna niż przy tej samej stopie i inflacji wynoszącej 8%. W pierwszym przypadku prosta realna stopa wynosi +3%, w drugim -3%. Dlatego do nominalnych stóp procentowych dla Polski, USA, strefy euro, Wielkiej Brytanii, Japonii i Szwajcarii dołożyłem dane o miesięcznej inflacji. I dopiero wtedy widać, jak niezwykłą drogę przeszła realna cena pieniądza od 2019 roku.
Darmowy pieniądz? Ale potem coś jeszcze dziwniejszego…
Pandemia Covid-19 sprowadziła stopy procentowe w wielu częściach świata w okolice zera. W Polsce stopa referencyjna NBP spadła w 2020 roku z 1,5% do zaledwie 0,1% i na tym poziomie pozostała aż do jesieni 2021 roku. Był to absolutny rekord tak niskich stóp w całym okresie po 1989 roku, chociaż z góry było wiadomo, że obniżki kosztu pieniądza przez nasz bank centralny są raczej chwilowe i mają podstawowy cel – ochronić gospodarkę pogrążoną w kryzysie z powodu lockdownów.
Podobny mechanizm zadziałał w innych krajach. Niskie nominalne stopy procentowe zagościły po wybuchu pandemii w USA i Wielkiej Brytanii, a w strefie euro, Japonii i Szwajcarii pojawiło się zjawisko nie tylko zerowych, ale też ujemnych nominalnych stóp, które trwało potem dosyć długo. Pieniądz, przynajmniej pod względem jego ceny nominalnej ustalanej przez banki centralne, był wyjątkowo tani, co miało stanowić zaporę antykryzysową i zachęcać konsumentów i firmy do zakupów i inwestycji.
Dane BIS pozwalają prześledzić zmiany nominalnych stóp procentowych ustalanych przez banki centralne. Dostępne są szeregi czasowe z porównywalnymi danymi dla ponad 40 gospodarek. Na potrzeby tego artykułu wybrałem dane dla sześciu różnych gospodarek i obszarów gospodarczych świata, w tym dla gospodarki polskiej. Zmiany w poziomach stóp widać na wykresie poniżej. Stopy NBP okazały się najwyższe z tej grupy danych, najszybciej też zaczęły w pewnym momencie rosnąć.
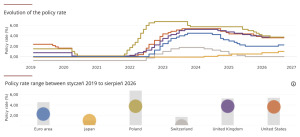
Po pandemii wszystko się odwróciło. Wraz z eksplozją inflacji banki centralne rozpoczęły gwałtowne podwyżki stóp procentowych. W Polsce cykl ruszył w październiku 2021 roku. Stopa referencyjna NBP rosła wtedy błyskawicznie w kolejnych podwyżkach: na początku z 0,1% do 0,5%, miesiąc później wzrosła do 1,25%, a we wrześniu 2022 roku osiągnęła już 6,75%. W ciągu niespełna roku wzrosła więc o 6,65 pkt proc. Był to największy i najszybszy cykl podwyżek w historii Rady Polityki Pieniężnej.
Wydarzyło się wtedy coś pozornie paradoksalnego. Bank centralny coraz bardziej podnosił cenę pieniądza, ale jego realna cena przez pewien czas wcale nie rosła. Powód był prosty: inflacja przyspieszała jeszcze szybciej. Jeżeli stopa procentowa wynosi 5%, ale ceny rosną o 15% rocznie, to po prostym odjęciu inflacji otrzymujemy realną stopę na poziomie minus 10%. Posiadacz pieniądza – konsument, pracownik czy firma – nadal bardzo szybko odczuwają utratę jego siły nabywczej.
W Polsce ten efekt był szczególnie spektakularny. Jeśli na poziom stóp NBP nałoży się dane o CPI, to okazuje się, że w najgorszym momencie taka realna stopa procentowa – liczona jako stopa NBP pomniejszona o bieżącą inflację w skali roku – znalazła się w okolicach… minus 12%. Jak to możliwe? W lutym 2023 roku inflacja wyniosła 18,4% w skali roku i był to jej najwyższy poziom w tym okresie. Stopa referencyjna NBP wynosiła od września 2022 roku dokładnie 6,75%.
Polska nie była jednak wyjątkiem. W strefie euro ten ujemny efekt zbliżył się do minus 9%, podobnie w Wielkiej Brytanii, a w USA było to około minus 8%. Banki centralne już mocno naciskały na hamulec, ale inflacja była na tyle wysoka, że realna cena pieniądza pozostawała mocno ujemna. Poziom realnych stop procentowych w okresie 2019–2026 widać na wykresie poniżej:
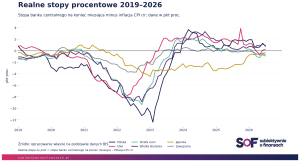
Później w okresie 2022–2023 mechanizm zadziałał dokładnie w przeciwną stronę. Inflacja zaczęła szybko spadać, podczas gdy stopy procentowe przez pewien czas pozostawały wysoko. Realny pieniądz drożał więc nawet wtedy, gdy bank centralny nie podnosił już nominalnych stóp. W Polsce realna stopa przeszła długą drogę z okolic minus 12% na plus, a w szeregu czasowym BIS w pewnym momencie dochodziła do około plus 3,7%. W USA maksimum było jeszcze nieco wyższe – około 3,9%.
To najlepiej pokazuje, dlaczego sama wysokość stóp procentowych banku centralnego niewiele mówi o rzeczywistej cenie pieniądza. Od czasu pandemii wahadło realnej stopy procentowej wykonało gigantyczny ruch: od pieniądza niemal darmowego nominalnie, poprzez pieniądz bardzo tani realnie, aż do dodatnich realnych stóp. Na wykresie widać „prawie” powrót do sytuacji sprzed pandemii. Jednak nie wszędzie wahadło zatrzymało się dziś dokładnie w tym samym miejscu co 7 lat temu.
Gdzie pieniądz w połowie roku był naprawdę najdroższy?
Po wielkim wahnięciu z lat 2021–2024 realne stopy procentowe powróciły w wielu gospodarkach w okolice zera albo na dodatnie poziomy. Ale nie wszędzie. Jeśli dziś porównamy sześć analizowanych gospodarek pod względem danych o nominalnych stopach i poziomie inflacji, to różnice są spore. Jak to wyglądało w lipcu tego roku, czyli w ostatnim miesiącu, dla którego dostępne są pełne dane o tych wskaźnikach ekonomicznych? W ostatnim raporcie OECD został opublikowany komplet informacji o inflacji konsumenckiej CPI.
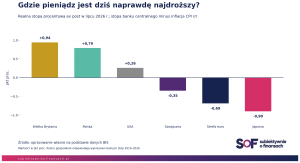
Okazuje się, że najwyższa realna stopa procentowa była w połowie tego roku w Wielkiej Brytanii – około 0,9%. Niewiele niżej znalazła się Polska – około 0,8% (dziś już zeszła poniżej zera, bo inflacja we wrześniu wyniosła aż 4,1%). W USA realna stopa była już tylko nieznacznie dodatnia i wynosiła około 0,3%. Po drugiej stronie zera znalazły się Szwajcaria – około minus 0,4%, strefa euro – około minus 0,7% – oraz Japonia – około minus 0,9%.
To ciekawy wynik, bo kolejność wygląda inaczej niż wtedy, gdy patrzymy wyłącznie na nominalne stopy banków centralnych i na ich ostatnie decyzje o podwyżkach stóp lub pozostawieniu ich na dotychczasowym poziomie. Wysoka nominalna stopa nie musi oznaczać równie wysokiej realnej ceny pieniądza. Wszystko zależy od tego, jaka część oprocentowania zostaje „zjedzona” przez inflację.
Te obliczenia mają oczywiście sens, jeśli się pamięta, że chodzi o proste wyliczenia realnej stopy procentowej z perspektywy czasowej, czyli ex post. Obliczenie realnej stopy procentowej ex post to trochę historia, ale przydaje się jednak do analizy ekonomicznej i taką prostą miarę stosuje też często BIS. Czy taka realna stopa rzeczywiście mówi nam, jak drogi jest tu i teraz pieniądz dla gospodarki? Niekoniecznie.
Uczestnicy obiegu pieniądza nie znają przecież dokładnie poziomu realnej stopy, a wiedzą tylko o stopie nominalnej banku centralnego. Poziomu inflacji rocznej mogą się tylko domyślać na podstawie prognoz czy szacunków ekonomicznych. Kredytobiorca podejmujący dziś decyzję nie wie, jaka jest aktualnie inflacja (tego dowie się z opóźnieniem), ale nawet bardziej od tego interesuje go właściwie to, jaka inflacja będzie w przyszłości. A wtedy zamiast inflacji historycznej trzeba od stopy procentowej odjąć inflację oczekiwaną.
Jedna realna stopa procentowa nie istnieje
Czy można powiedzieć, że skoro w lipcu tego roku realna stopa procentowa wynosiła około 0,8% w Polsce, 0,3% w USA, a w Japonii była ujemna, to właśnie tyle wynosiła rzeczywista cena pieniądza w tych gospodarkach? Tak, ale ze świadomością, że jest to wartość przydatna raczej do przekrojowych analiz makroekonomicznych, a nie do bieżących operacji finansowych przeprowadzanych przez indywidualnych konsumentów czy przez podmioty gospodarcze.
To trochę tak, jakby prowadzić samochód, patrząc w lusterko wsteczne. Inflacja rok do roku mówi, jak zmieniły się ceny przez minione 12 miesięcy. Tymczasem przedsiębiorca, który dzisiaj zastanawia się nad inwestycją, albo konsument biorący kredyt czy inwestor kupujący obligacje są zainteresowani przede wszystkim tym, co z cenami stanie się w przyszłości.
Dlatego ekonomiści posługują się również realną stopą ex ante. W tym przypadku od nominalnej stopy procentowej odejmuje się nie inflację, która już wystąpiła, lecz inflację oczekiwaną. Te dwa pojęcia rozróżnia np. EBC: stopa ex post wykorzystuje faktyczną inflację, natomiast ex ante – inflację, której spodziewają się gospodarstwa domowe lub firmy. To właśnie oczekiwana realna stopa ma znaczenie przy podejmowaniu decyzji o oszczędzaniu, kredycie czy inwestycjach na rynku finansowym.
Różnica może być ogromna. Załóżmy, że nominalna stopa procentowa wynosi 4%, a bieżąca inflacja 3%. Według wcześniejszej metody, po odjęciu inflacji od stopy procentowej, wyliczałem realną inflację na poziomie +1%. Jeżeli jednak uczestnicy życia gospodarczego spodziewają się, że w ciągu kolejnego roku inflacja spadnie do 2%, oczekiwana realna stopa wyniesie około +2%. Gdyby natomiast oczekiwana inflacja wynosiła 5%, realna stopa ex ante byłaby ujemna i wyniosłaby około -1%. Nominalna stopa się nie zmieniła, a dostaliśmy trzy różne odpowiedzi na pytanie o realną cenę pieniądza.
To jest uproszczona wersja tzw. równania Fishera, które jest wykorzystywane na rynkach finansowych, szczególnie przy wyliczaniu opłacalności obligacji, lokat i kredytów. W uproszczeniu to zależność łącząca realną i nominalną stopę procentową oraz oczekiwaną inflację. Pozwala obliczyć, ile inwestowany kapitał faktycznie zarobi lub straci po uwzględnieniu spodziewanego wzrostu cen. Pozwala odpowiedzieć na bardzo praktyczne pytanie: czy moje pieniądze naprawdę rosną, czy tylko wygląda na to, że rosną.
Żeby obliczyć opłacalność inwestycji, zamiast faktycznego wskaźnika inflacji w skali roku używamy inflacji oczekiwanej. Autorem koncepcji jest amerykański ekonomista działający w pierwszej połowie XX wieku Irving Fisher. Jego obserwacje polegały na tym, że w długim terminie nominalne stopy procentowe dostosowują się do oczekiwań inflacyjnych. Zaproponował sposób na obliczenie tej zależności w swoim równaniu.
BIS zwraca uwagę, że oczekiwania firm i gospodarstw domowych bezpośrednio wpływają na decyzje dotyczące cen i płac, natomiast oczekiwania uczestników rynków finansowych oddziałują m.in. na długoterminowe stopy procentowe i warunki finansowe.
CZYTAJ TEŻ:


Kłopoty z oczekiwaniami inflacyjnymi?
Tutaj jednak pojawia się kolejne pytanie, co to znaczy oczekiwania inflacyjne i czyje oczekiwania mają być wzięte pod uwagę do obliczeń. Gospodarstw domowych? Przedsiębiorstw? Ekonomistów? Obliczane według jakiej metody? A może oczekiwań inwestorów na rynku obligacji, np. we wskaźniku wyprzedzającym FRA, który jest kontraktem instytucji finansowych na przyszłą stopę rynku pieniężnego, z którego można wnioskować o oczekiwaniach dotyczących stóp procentowych?
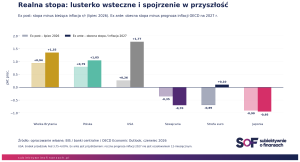
Ponieważ tutaj możliwości, pomiarów i metod jest wiele, na potrzeby artykułu przyjąłem inflację prognozowaną przez OECD. Na wykresie poniżej widać pary wskaźników dla każdej z sześciu gospodarek. Jeden słupek to realna stopa ex post obliczana jako różnica między stopą banku centralnego a bieżącą inflacją rok do roku, a słupek obok realna stopa ex ante, a raczej jej przybliżenie: od obecnej stopy banku centralnego odejmujemy prognozowaną przez OECD średnioroczną inflację w 2027 roku.
OECD podaje prognozy inflacji jako roczne dynamiki CPI, a dla strefy euro i Wielkiej Brytanii – HICP. Tak skonstruowana miara odpowiada ekonomicznej idei stopy ex ante – nominalnej stopy pomniejszonej o oczekiwaną inflację – ale należy ją traktować bardzo orientacyjnie, ponieważ prognoza średniej inflacji w całym 2027 roku nie jest tym samym co oczekiwana inflacja w kolejnych 12 miesiącach. BIS i Fed przy precyzyjnych obliczeniach realnych stóp ex ante wykorzystują miary oczekiwanej inflacji.
Z najnowszego OECD Economic Outlook wynikają prognozy inflacji na 2027 rok na poziomie: 2,7% dla Polski, 2,4% dla Wielkiej Brytanii i strefy euro, 2,2% dla Japonii, 2,1% dla USA oraz 0,7% dla Szwajcarii. W rezultacie orientacyjna realna stopa ex ante wynosiłaby: USA +1,78%, Wielka Brytania +1,35%, Polska +1,05%, strefa euro +0,10%, Szwajcaria –0,70%, Japonia –0,95%. I trzeba pamiętać, że prognoza średniorocznej inflacji na 2027 rok nie jest dokładnie tym samym co 12-miesięczne oczekiwanie inflacyjne. Dlatego lepiej na potrzeby artykułu nazwać ją „przybliżeniem realnej stopy ex ante”, a nie jej ścisłym pomiarem. Tak jak to opisałem na wykresie:
Czy w Polsce pieniądz jest naprawdę drogi?
Czy w takim razie wcześniejsze wyliczenia realnej stopy są błędne? Nie – realna stopa ex post bardzo dobrze pokazuje, co rzeczywiście stało się z siłą nabywczą pieniądza. Dzięki niej widać choćby niezwykłą sytuację Polski z lutego 2023 roku. Stopa referencyjna NBP wynosiła 6,75%, ale przy inflacji 18,4% prosta realna stopa była wciąż głęboko ujemna, co w języku polityki pieniężnej oznacza po prostu łagodną politykę banku centralnego sprzyjającą kredytobiorcom i aktywności gospodarczej.
A czy polityka pieniężna dzisiaj jest w tym sensie raczej łagodna czy restrykcyjna? Skąd mamy wiedzieć, jakiej inflacji mamy się spodziewać? I jak obliczyć prawdziwą cenę pieniądza tu i teraz? Na pierwszy rzut oka odpowiedź wydaje się prosta. Stopa referencyjna NBP wynosi 3,75%, a więc jest wyższa niż podstawowe stopy w strefie euro, Japonii czy Szwajcarii. Polska nadal należy więc do gospodarek, w których nominalna cena pieniądza jest stosunkowo wysoka.
W artykule pokazałem jednak, jak zmieniała się cena pieniądza i widać wyraźnie, że sama stopa procentowa ogłaszana przez bank centralny niewiele mówi o tym, jak drogi jest pieniądz w rzeczywistości. Po uwzględnieniu bieżącej inflacji obraz staje się mniej jednoznaczny. W połowie tego roku, a dokładniej pisząc w lipcu, realna stopa ex post wynosiła w Polsce około 0,8%. To poziom dodatni, ale daleki od tego, co sugerowałoby samo 3,75%. W Wielkiej Brytanii realna stopa była w tym samym czasie tylko nieco wyższa, a w USA pozostawała tylko nieznacznie powyżej zera. W strefie euro, Szwajcarii i Japonii była natomiast ujemna.
Jeszcze inaczej wygląda sytuacja, kiedy, zamiast patrzeć na inflację z ostatnich 12 miesięcy, spróbujemy spojrzeć w przyszłość. Jeśli od obecnej stopy NBP odejmiemy prognozowaną przez OECD średnią inflację w Polsce w 2027 roku, otrzymamy orientacyjną realną stopę ex ante na poziomie około 1,1%. To więcej niż wynika z inflacji bieżącej, ale mniej niż analogiczne przybliżenie dla USA, gdzie z obliczeń wychodzi około 1,8%, czy Wielkiej Brytanii – około 1,4%. W strefie euro wynik znajduje się w pobliżu zera, a w Japonii i Szwajcarii pozostaje ujemny.
Dlatego na pytanie „gdzie pieniądz jest najdroższy?” nie ma jednej odpowiedzi zapisanej w tabeli stóp banków centralnych. Możemy patrzeć na stopy nominalne, odejmować od nich inflację z ostatnich 12 miesięcy albo tę, której spodziewamy się w przyszłości. Za każdym razem zobaczymy trochę inny świat. Jeśli do tego dodamy jeszcze perspektywę potencjalnych zmian wysokości stóp procentowych, sytuacja skomplikuje się jeszcze bardziej. A przecież część najważniejszych banków centralnych ponownie zaostrza dziś politykę pieniężną.
Jedno wydaje się pewne: epoka pieniądza, który przez jakiś czas niemal nic nie kosztował, jest już daleko za nami. A doświadczenie ostatnich lat przypomina, że o prawdziwej cenie pieniądza decyduje nie tylko bank centralny. Drugą połowę tego równania zawsze dopisuje inflacja. A ona w dużym stopniu zależy też od oczekiwań inflacyjnych gospodarstw domowych i firm.
———————————
CZYTAJ TEŻ:
———————————
CZYTAJ WIĘCEJ:

———————————
CZYTAJ O POLSKICH OBLIGACJACH:
———————————
CZYTAJ, JEŚLI MASZ KASĘ W OBLIGACJACH:
———————————
Źródło zdjęcia: Alexander Mils/Unsplash