
Nvidia podejrzanie tania na giełdzie. Jeszcze kilka tygodni temu inwestorzy na całym świecie byli gotowi płacić niemal każdą cenę za akcje Nvidii – producenta procesorów, bez których trudno wyobrazić sobie rozwój sztucznej inteligencji. Dziś sytuacja wygląda zupełnie inaczej. Od październikowego szczytu giełdowa wycena spółki skurczyła się o wręcz kosmiczną kwotę, a jej akcje – w relacji do prognozowanych zysków – stały się zaskakująco tanie. Czy inwestorzy zaczęli dostrzegać coś, czego wcześniej nie chcieli widzieć? Czy faktyczna zdolność firmy do generowania dochodów jest mniejsza, niż przekonywał prezes Jensen Huang?
Nawet kolejne świetne wyniki finansowe mogą nie wystarczyć do uspokojenia inwestorów, którzy wyprzedawali ostatnio akcje Nvidii. I nie chodzi tylko o skandal obyczajowy z udziałem kultowego założyciela i szefa Nvidii Jensena Huanga. Inwestorzy pytają: w jaki sposób Nvidia tak naprawdę zarabia pieniądze, jak długo będzie w stanie utrzymać obecne tempo wzrostu zysków i czy ma wiarygodne perspektywy rozwoju?
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Według CNBC, Nvidia ostrzegła swoich klientów przed konsekwencjami prawnymi udostępniania zaawansowanych procesorów chińskim firmom. Amerykańskie władze właśnie zaostrzają zasady dotyczące korzystania z tych układów przez zagraniczne centra danych. A inwestorzy pytają: czy część ogromnego popytu na procesory Nvidii zależy od klientów, którzy mogą wkrótce stracić możliwość legalnego korzystania z amerykańskiej technologii?
Po nagłym i wymuszonym odejściu Huanga, ujawnieniu jego romansów i podejrzeń o udział w aferze szpiegowskiej (jego partnerka miała kontakty z służbami wywiadowczymi Chin) stery w spółce przejęła Colette Kress, dotychczasowa dyrektor finansowa. I to ona będzie musiała przekonać inwestorów, że Nvidia wciąż jest złotym dzieckiem Doliny Krzemowej. Informacje nadchodzące z Nvidii wskazują, że może ona mieć inne spojrzenie na strategię „wzrostu przychodów za wszelką cenę”, niż Huang.
Na razie cena akcji i wskaźniki wyceny spółki lecą na łeb na szyję. Czy Nvidia stała się właśnie giełdową okazją dekady, czy może jej pozorna „taniość” jest ostrzeżeniem dla inwestorów? Najnowsze wyniki finansowe Nvidii mogą przynieść pierwszą odpowiedź na pytanie czy Nvidia jest podejrzanie tania, czy po prostu tania. Ale równie ważne będą pytania, które analitycy zadadzą nowej szefowej firmy. A jeszcze ważniejsze będą jej odpowiedzi.
Nvidia podejrzanie tania na giełdzie. Straciła 2 bln dolarów wyceny
Na początku października Nvidia była wyceniana na giełdzie na około 5,8 bln dolarów. Ale w ciągu zaledwie kilku tygodni z giełdowej wartości producenta procesorów wyparowało niemal 2 bln dolarów, a miano najcenniejszej spółki świata powróciło – jak przed rewolucją AI – do producenta smartfonów Apple. Strata w wycenie Nvidii to kwota większa niż roczna wartość całej polskiej gospodarki.
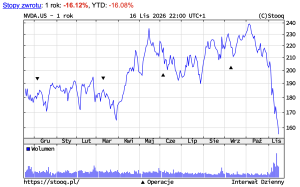
Czy Nvidia jest podejrzanie tania? Cóż, prawdą jest, że mimo romansów byłego prezesa Nvidia wcale nie przestała zarabiać ogromnych pieniędzy. W ostatnim opublikowanym raporcie kwartalnym jej przychody wyniosły 96,2 mld dolarów (ponad dwukrotnie więcej niż rok wcześniej), a zysk netto osiągnął niemal 54 mld dolarów. A w najbliższym raporcie finansowym analitycy wypatrują przekroczenia – po raz pierwszy w historii – 100 mld dolarów kwartalnych przychodów.
Zwrócił na to uwagę we wpisie na platformie X ekonomista XTB Przemysław Kwiecień. Według przywołanej przez niego kalkulacji wskaźnik forward P/E, czyli relacja ceny akcji do prognozowanego przyszłego zysku, spadł poniżej 10. Oznaczałoby to, że inwestorzy płacą za akcje Nvidii mniej niż dziesięciokrotność jej oczekiwanego rocznego zysku. Inne źródła pokazują forward P/E na poziomie ok. 12-13. Dla porównania, jeszcze rok temu wskaźnik ten przekraczał 30. Nvidia bardzo potaniała w relacji do zysków, których spodziewają się analitycy.
Czy inwestorzy przesadzili ze strachem po wybuchu skandalu obyczajowo-szpiegowskiego? Jeśli firma – nawet bez kultowego szefa – nadal będzie zwiększać sprzedaż i zyski, to obecna przecena jest okazją inwestycyjną. A jeśli prognozy przyszłych zysków są obiektywnie zbyt optymistyczne? Wtedy niski wskaźnik P/E daje jedynie złudzenie atrakcyjnej ceny. Nvidia może być dziś tania nie dlatego, że inwestorzy nie dostrzegają jej ogromnych zysków, lecz dlatego, że nie wierzą w ich trwałość.
Inwestorzy nie chcą już tylko wiedzieć, czy sprzedaż procesorów ustanowi kolejny rekord. Chcą wiedzieć, czy rekordowe zyski da się utrzymać w świecie rosnących ograniczeń eksportowych, coraz droższego finansowania centrów danych i pytań o kondycję klientów Nvidii. Bo jeśli przyszłe zyski okażą się mniej pewne, niż zakładają analitycy, nawet wyjątkowo niski wskaźnik C/Z poniżej 10 nie musi oznaczać okazji.
CZYTAJ WIĘCEJ O TYM:
Nvidia finansuje klientów, którzy kupują jej procesory. To kłopot?
Jest jedna osobliwość w biznesie Nvidii: firma nie tylko sprzedaje procesory firmom budującym centra danych AI, ale też inwestuje w część swoich klientów, pomaga finansować ich przedsięwzięcia i zobowiązuje się kupować od partnerów usługi. To skomplikowany ekosystem wzajemnych powiązań finansowych. Pieniądze krążą między producentem procesorów, operatorami centrów danych, funduszami inwestycyjnymi i firmami rozwijającymi sztuczną inteligencję. Czy bez tego mechanizmu popyt na najdroższe procesory świata nadal byłby równie ogromny?
Nvidia od dawna nie jest też już wyłącznie producentem procesorów do rozwoju AI. Stała się również jednym z najważniejszych inwestorów i organizatorów finansowania dla całego sektora sztucznej inteligencji. W praktyce pomaga budować rynek, na którym następnie… sprzedaje własne produkty. Pytania o trwałość tego systemu zaczynają się właśnie pojawiać wokół Nvidii. Mechanizm finansowania sektora AI z udziałem Nvidii analizował bardzo precyzyjnie Reuters.
Skala tego przedsięwzięcia jest imponująca. Na koniec lipca 2026 roku wartość inwestycji kapitałowych Nvidii wynosiła 99 mld dolarów, a dodatkowe zobowiązania inwestycyjne sięgały 25 mld dolarów. Spółka zobowiązała się do zakupu usług chmurowych od wybranych partnerów na łączną kwotę 36 mld dolarów. To firmy, które kupują procesory Nvidii i udostępniają ich moc obliczeniową innym firmom.
Mechanizm jest dość prosty. Operator centrum danych chce kupić tysiące kosztownych procesorów, ale potrzebuje ogromnego kapitału. Nvidia pomaga mu rozwijać działalność, kupując jego akcje lub zapewniając dodatkowy popyt na jego usługi. Operator zdobywa finansowanie, kupuje procesory Nvidii. Jeśli centrum danych pozyska wystarczająco dużo niezależnych klientów, wszyscy mogą na tym zarobić.
Problem zaczyna się wtedy, gdy końcowy popyt okazuje się mniejszy od oczekiwań. Operator centrum danych nadal musi spłacać zobowiązania, a Nvidia może zostać z kosztownymi inwestycjami i umowami na usługi, których rynek nie potrzebuje. Wówczas sprzedaż procesorów, która wcześniej wyglądała na dowód nieograniczonego zainteresowania sztuczną inteligencją, może okazać się częściowo zależna od finansowego wsparcia samego producenta.
Nvidia m.in. zobowiązała się do udzielenia wsparcia kredytowego projektowi centrów danych w amerykańskim Ohio, z którego ma korzystać OpenAI. Maksymalna wartość gwarancji kredytowych sięga 105 mld dolarów. Nie oznacza to, że Nvidia już wydała takie pieniądze. Gwarancje mają uruchamiać się stopniowo, wraz z oddawaniem kolejnych obiektów do użytku. Ten przykład pokazuje, jak potężnie Nvidia zaangażowała się w finansowanie infrastruktury, od której zależy jego przyszła sprzedaż.
Inwestowanie w klientów i wspieranie ich zakupów nie jest samo w sobie oszustwem księgowym. Dla inwestorów szczególnie ważne jest jaką gotówkę firma rzeczywiście generuje. Nvidia może prawidłowo wykazywać przychody ze sprzedaży procesorów, ale angażowanie ogromnych pieniędzy w finansowanie rozwoju swoich odbiorców zmienia ocenę ryzyka. Im bardziej przyszła sprzedaż zależy od kondycji finansowej klientów, tym bardziej ryzykowną inwestycją staje się Nvidia.
To pozwala lepiej interpretować zagadkę niskiego wskaźnika C/Z. Jeśli analitycy zakładają, że dzisiejsze tempo sprzedaży procesorów utrzyma się przez wiele kolejnych lat, Nvidia rzeczywiście może wyglądać na wyjątkowo tanią spółkę. Jeśli jednak część tego popytu jest uzależniona od finansowania zapewnianego przez samą Nvidię i jej partnerów, przyszłe zyski mogą być znacznie mniej pewne.
Chińska furtka się zamyka. Czy Nvidia straci część klientów?
Jakby problemów Nvidii było mało, pojawiły się kolejne niepokojące dla spółki informacje. Według CNBC, producent procesorów ostrzegał swoich klientów, że udostępnianie zaawansowanych układów chińskim firmom może narazić zarówno ich, jak i samą Nvidię na konsekwencje prawne. Firma miała również zapowiedzieć, że nie będzie sprzedawać procesorów operatorom, którzy wynajmują chińskim klientom ponad połowę swoich zasobów GPU.
O co chodzi? Amerykańskie ograniczenia eksportowe od dawna utrudniają chińskim firmom kupowanie najnowocześniejszych procesorów do sztucznej inteligencji. Ale istnieje sposób na obejście bariery technologicznej bez fizycznego sprowadzania układów do Chin. Chińska firma może wynająć moc obliczeniową w centrum danych np. w Europie czy Azji. Procesory pozostają za granicą, a klient korzysta z nich przez internet. Dla Nvidii to nadal potencjalny rynek zbytu, choć pośrednio obsługiwany przez zagranicznych operatorów.
Waszyngton postanowił ograniczyć również ten kanał dostępu do technologii. 16 listopada amerykańskie Biuro Przemysłu i Bezpieczeństwa (BIS) ogłosiło nowe przepisy dotyczące zdalnego korzystania z zaawansowanych układów obliczeniowych. W praktyce oznacza to dodatkowe obowiązki kontrolowania odbiorców i większe ryzyko dla firm udostępniających moc obliczeniową podmiotom z Chin. Jeśli operator centrum danych straci część klientów, może ograniczyć zakupy nowych procesorów. A to oznacza ryzyko dla przyszłych przychodów Nvidii.
Dodatkowo nowe ustalenia „The Wall Street Journal” pokazują ryzykowne powiązania biznesowe osób znajdujących się w centrum skandalu wokół Jensena Huanga. Dziennik opisał działalność Kanga Wei, męża Alice Huang, której relacja z byłym szefem Nvidii wywołała polityczne i korporacyjne trzęsienie ziemi. Według WSJ, Kang rozwijał w Chinach sieć centrów danych wspieranych przez chiński rząd. Jedna z powiązanych z nim firm współpracowała z Huawei, chińskim gigantem technologicznym objętym amerykańskimi restrykcjami.
Jednocześnie firma Megaspeed, powiązana z Alice Huang, uzyskała dostęp do procesorów Nvidii. Część tych układów została wysłana do Chin. Nie udowodniono jednak, że trafiły one do centrów danych związanych z Kangiem ani że chińskie władze kierowały ich zakupami. Nie ma dowodów, że Nvidia fałszuje sprawozdania finansowe. Jednak po ujawnieniu problemów z nadzorem nad działalnością spółki inwestorzy mają powody, by zadawać trudniejsze pytania o jakość zysków, przepływy gotówkowe, ryzyko regulacyjne i finansowanie klientów.
Czy Nvidia jest podejrzanie tania czy uczciwie wyceniono jej ryzyko?
Inwestorów na pewno będzie interesowało, jak duża część popytu na procesory Nvidii zależy od klientów, których działalność mogą ograniczyć nowe amerykańskie przepisy. Bez tej wiedzy trudno będzie im ocenić, czy prognozy przyszłych zysków są wystarczająco wiarygodne, by uznać akcje spółki za giełdową okazję.
Jeśli prognozowane zyski okażą się trwałe, inwestorzy mogą uznać, że giełdowa przecena zaszła za daleko. Jeśli jednak okaże się, że część popytu na procesory zależy od coraz bardziej skomplikowanego systemu finansowania i regulacyjnych furtek, nawet pozornie bardzo niski wskaźnik C/Z może być uzasadniony. O tym, jakie znaczenie skandal wokół Nvidii ma dla świata najnowszych technologii, i jak na rewolucję AI mogą wpłynąć ostatnie wydarzenia, pisaliśmy też na siostrzanym portalu HomoDigital:

Źródło zdjęcia: BoliviaInteligente/Unsplash