
Jensen Huang, twórca i prezes Nvidii, rezygnuje ze stanowiska. To efekt gigantycznego skandalu obyczajowego. Huang przyznał się do pozamałżeńskiego romansu. Amerykańskie służby podejrzewają wybrankę serca Huanga o współpracę z chińskim wywiadem. Na jaw wyszedł też kolejny – tym razem wewnątrzkorporacyjny – romans szefa Nvidii. Kurs akcji najcenniejszej do niedawna spółki świata runął, inwestorzy w popłochu liczą straty, niektórzy idą do sądu, a analitycy rewidują prognozy rozwoju dla Nvidii i całej branży AI. Huang to wizjoner, więc świat zadaje sobie pytanie jak jego odejście wpłynie na firmę. Nvidia straciła już półtora biliona dolarów wartości rynkowej. Ile jest warta bez Huanga, jego mózgu i jego romansów?
Jeszcze na początku tygodnia wydawało się, że Jensen Huang przetrwa tę burzę. Przyznał się do zdrady żony i posypał głowę popiołem w specjalnym liście do współpracowników i akcjonariuszy. Ale przeprosiny nie wystarczyły. Wszystko za sprawą kontekstu, którym jest strategiczne bezpieczeństwo USA w starciu z działaniami największego rywala politycznego i ekonomicznego – Chin. 12 listopada Nvidia poinformowała o natychmiastowej rezygnacji Jensena Huanga ze stanowiska prezesa i z członkostwa w radzie dyrektorów.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Tymczasowe kierowanie firmą powierzono dotychczasowej dyrektor finansowej Colette Kress, a przewodniczącym rady został Harvey Jones. Pojawiają się pytania – czy władze giełdowej firmy miały obowiązek informować akcjonariuszy o prywatnych zachowaniach prezesa, jeśli mogą one zagrozić biznesowi czy wycenie akcji? To jest ważne również dla polskich inwestorów. Czy mogą domagać się odszkodowania, jeśli spółka zatajała istotne informacje? Kiedy za błędy prezesa odpowiada sama firma, a kiedy jej rada dyrektorów?
Czy podobna historia mogłaby wydarzyć się na warszawskiej giełdzie, gdzie spółki podlegają obowiązkom informacyjnym? Czy wszystkie informacje cenotwórcze są na bieżąco przekazywane inwestorom? Afera Nvidii pokazuje, że nawet znakomite wyniki finansowe i nadzwyczajna sprawność zarządzania biznesem firmy przez jej szefa nie chronią akcjonariuszy przed ryzykiem, którego w ogóle nie widać w raportach o wynikach finansowych oraz w rachunku zysków i strat.
Jensen Huang przejdzie do historii nie tylko jako twórca najdroższej korporacji świata, ale też jako sprawca najbardziej kosztownego romansu w historii. Niektórzy chwytają się za głowę: jak to w ogóle jest możliwe? A rzecz dotyczy spółki, która do tej pory uchodziła za wręcz „uzależnioną” od wizji i strategii wytyczanej przez prezesa. Jak sobie poradzi bez niego? I jak to możliwe, że człowiek mający dostęp do największych mocy obliczeniowych na ziemi, nie przewidział takiego przebiegu wydarzeń?
Jensen Huang i romans wart 750 mld dolarów? Tego jeszcze nie było!
Tydzień temu każde słowo Huanga było warte setki milionów dolarów, albo i miliardy dolarów w rosnącej wycenie Nvidii. Opinie i prognozy szefa Nvidii były przyjmowane przez inwestorów z całego świata jak objawienie. Był niemal bóstwem w świecie AI i wielkiego biznesu. Spotykał się z prezydentami i premierami. Po kilku dniach od ujawnienia afery obyczajowej i szpiegowskiej Huang wciąż wart jest setki miliardów dolarów. Ale w stratach wartości rynkowej firmy, którą stworzył. Część ekspertów Wall Street wycenia jego odejście nawet na 20% wartości firmy.
Kiedy Financial Times 7 listopada opisał związki Jensena Huanga z kobietą podejrzewaną o związki z chińskim wywiadem, akcje Nvidii kosztowały mniej więcej 190 dolarów. To i tak była cena już po solidnej korekcie „powyborczej” na amerykańskiej giełdzie, gdy okazało się, że władzę w Kongresie przejmą Demokraci sceptyczni wobec inwestycji w centra danych. Bo na początku października akcje Nvidii kosztowały 240 dolarów.
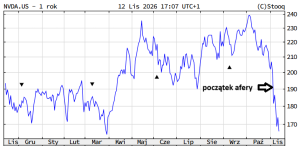
W ciągu kilku dni od ujawnienia afery akcje spadły do 160 dolarów. A więc akcjonariusze stracili od szczytu jedną trzecią wartości akcji. A od ujawnienia afery – mniej więcej 20%. I to wcale nie musi być koniec. Szokującą analizę opublikował właśnie szanowany bank inwestycyjny Bernstein SocGen Group, który obniżył cenę docelową akcji Nvidii z 400 do 200 dolarów, a analityk Bernsteina Stacy Rasgon tłumaczy w rozmowie z Bloombergiem, że obniżka ceny docelowej sygnalizuje skalę niepewności dotyczącej przyszłego kierownictwa Nvidii, a nie tylko pogorszenie prognoz finansowych.
Prezydent Donald Trump, który miał bliskie kontakty z szefem Nvidii, stanął za nim murem na początku tygodnia. Wcześniej Trump zatwierdzał dostawy chipów Nvidii do Chin pomimo obaw o bezpieczeństwo i akceptował wiele porad kadrowych Huanga. Argumenty szefa Nvidii na temat boomu na sztuczną inteligencję wywarły wrażenie na Trumpie i uczyniły Huanga częstym gościem w Białym Domu. Trump twierdzi, że Huang nie wiedział, że Alice Huang jest podejrzana o współpracę z chińskim wywiadem.
Jensen Huang: wielkość i upadek wizjonera AI
Ale – wizerunek Huanga jednak runął, a razem z wizerunkiem – wycena spółki, którą stworzył i którą do dziś kierował. Łączny ubytek kapitalizacji rynkowej Nvidii od końca poprzedniego tygodnia szacowano już na 700–750 mld dolarów. To kwota większa niż roczny produkt krajowy brutto wielu państw. I pomyśleć, że jeszcze niedawno inwestorzy zastanawiali się przede wszystkim, kiedy Nvidia przekroczy kolejną granicę giełdowej wyceny – 6 bilionów dolarów. Dziś jest warta już mniej, niż 4 biliony.
Afera z udziałem prezesa Nvidii nałożyła się na już istniejące obawy o możliwość dalszego wzrostu biznesu w tak szybkim tempie, dodatkowo podważając zaufanie do najcenniejszej (jeszcze przed chwilą) spółki świata. Dla inwestorów to szczególnie niebezpieczna kombinacja: rośnie niepewność dotycząca całej branży, przyszłych zysków i tego, czy nowe władze równie skutecznie zadbają o rozwój firmy, jak robił to przez lata Jensen Huang.
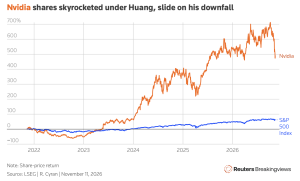
Skokowy wzrost wyceny Nvidii rozpoczął się na przełomie stycznia i maja 2023 roku, a punktem zwrotnym była data 25 maja 2023 roku. Wtedy właśnie, po publikacji rekordowych prognoz finansowych w związku z rosnącym popytem na układy do sztucznej inteligencji, kurs akcji wystrzelił jednego dnia o ok. 25% (wzrost wartości rynkowej o 185 mld dolarów), zbliżając kapitalizację firmy do biliona dolarów. Oczekiwaniu inwestorów na niepowstrzymany popyt na półprzewodniki otworzył Nvidii drogę do kolejnych giełdowych rekordów.
W lutym 2024 roku kapitalizacja spółki przekroczyła 2 biliony dolarów, a już w czerwcu 2024 roku – zaledwie po około 100 dniach – przebiła poziom 3 bilionów dolarów. W lipcu 2025 roku Nvidia jako pierwsza firma na świecie przekroczyła próg 4 bilionów dolarów, a w październiku 2025 roku osiągnęła poziom 5 bilionów dolarów. W 2026 roku wycena chwilowo przekraczała nawet 5,5–5,8 biliona dolarów, zanim nastąpiła silna korekta jesienią 2026 roku.
O tym, jakie znaczenie skandal wokół Nvidii ma dla świata najnowszych technologii, i jak na rewolucję AI mogą wpłynąć ostatnie wydarzenia, pisaliśmy też na siostrzanym portalu HomoDigital:

Czy akcjonariusze mogą odzyskać stracone pieniądze?
Inwestorzy nie zamierzają biernie przyglądać się spadkom kursu. Już 9 listopada do sądu federalnego w Kalifornii wpłynął pozew przeciwko Nvidii i Jensenowi Huangowi. Złożył go indywidualny inwestor Mark Kistenmacher, ale chce on reprezentować większą grupę akcjonariuszy. Zarzut jest poważny: Nvidia miała wprowadzać rynek w błąd, nie ujawniając istotnych informacji dotyczących relacji prezesa z kobietą powiązaną z jednym z klientów firmy.
Pozew obejmuje inwestorów, którzy kupili papiery Nvidii między 9 października 2025 roku a 8 listopada 2026 roku. To właśnie w tym okresie spółka zapewniała, że nie stwierdziła nielegalnego przekierowywania procesorów do Chin, a jej kontakty z firmą Megaspeed (z którą powiązana była kochanka prezesa) nie odbiegają od standardowych relacji biznesowych. Inwestorzy uważają jednak, że te komunikaty mogły wprowadzać akcjonariuszy w błąd co do ryzyka związanego z działalnością spółki. Nie chodzi już o sam romans Huanga, ale o to, czy inwestorzy otrzymywali prawdziwe i kompletne informacje pozwalające ocenić zagrożenia dla ich pieniędzy.
Czy taki pozew może zagrozić finansom spółki lub samego Huanga? Nvidia i jej dotychczasowy prezes nie zostali dotąd uznani za winnych zarzucanych im naruszeń, więc pozew opiera się bardziej na kontekście medialnym niż stwierdzonych faktach. Stawka jest ogromna. Reuters podaje, że w okresie objętym pozwem akcje Nvidii potaniały o około 20%, co odpowiadało spadkowi kapitalizacji o blisko bilion dolarów! Choć oczywiście spadek kapitalizacji nie jest tym samym co szkoda, za którą przysługuje odszkodowanie.
Agencja Reuters pokazuje, jak mocno rosła wycena Nvidii w ostatnich 2-3 latach w porównaniu z szeroko rynkiem reprezentowanym przez indeks S&P 500, i jak mocno tąpnęła wycena najcenniejszej spółki świata w ostatnim tygodniu, po wybuchu skandalu:
 Aby wygrać sprawę, inwestorzy musieliby wykazać, że Nvidia lub Huang świadomie i celowo wprowadzali inwestorów w błąd, a ujawnienie prawdziwych informacji spowodowało możliwą do oszacowania stratę. Prawnicy muszą oddzielić wpływ zakwestionowanych informacji od pozostałych czynników rynkowych. W dodatku samo złożenie pozwu nie oznacza jeszcze, że sąd dopuści prowadzenie sprawy jako postępowania grupowego.
Amerykańskie prawo daje jednak akcjonariuszom narzędzia, które mogą okazać się kosztowne dla pozwanej firmy. Postępowanie może zakończyć się wieloletnim procesem albo ugodą, w ramach której spółka zapłaci poszkodowanym jakąś kwotę, niekoniecznie przyznając się do winy. Równolegle sprawą może zainteresować się amerykańska Komisja Papierów Wartościowych i Giełd (SEC). Regulator ma możliwość prowadzenia własnego dochodzenia i nakładania sankcji za naruszenia obowiązków informacyjnych.
Ewentualne odszkodowanie wypłacone przez Nvidię obciążyłoby też jej akcjonariuszy, czyli również tych inwestorów, którzy złożyli pozew. Jeśli pieniądze pochodziłyby z majątku spółki, zmniejszyłyby się środki dostępne dla spółki i jego właścicieli. Dlatego w podobnych sprawach czasem pojawia się dylemat – czy odpowiedzialność finansową powinni ponosić wszyscy akcjonariusze, czy przede wszystkim menedżerowie i członkowie rady dyrektorów, którzy dopuścili do nieprawidłowości?
Ile miliardów stracił (i jeszcze może stracić) sam Jensen Huang?
Jensen Huang jest jednym z największych w Dolinie Krzemowej finansowych beneficjentów rewolucji sztucznej inteligencji. Ale teraz jego fortuna topnieje wraz z kurczeniem się giełdowej wyceny Nvidii. Według „Fortune”, tylko w poniedziałek 9 listopada majątek prezesa Nvidii zmniejszył się o około 6,5 mld dolarów. Z kolei „Forbes” szacował, że w ciągu dwóch kolejnych sesji Huang stracił łącznie około 16 mld dolarów i wypadł z pierwszej dziesiątki najbogatszych ludzi świata.
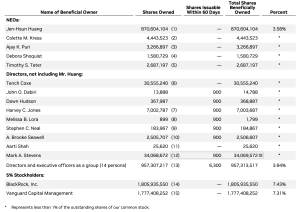
Skąd tak ogromne kwoty? Huang posiada, bezpośrednio i poprzez rodzinne trusty, około 870 mln akcji Nvidii, odpowiadających mniej więcej 3,6% kapitału spółki. Przy kapitalizacji Nvidii na poziomie 4 bln dolarów taki pakiet byłby wart około 143 mld dolarów. To oznacza, że każdy jednoprocentowy spadek kursu zmniejsza wartość posiadanych rodzinnie akcji o około 1,4 mld dolarów. Gdyby akcje potaniały o kolejne 20%, o czym jako o możliwym scenariuszu mówią analitycy Wall Street, Huang straciłby następne 29 mld dolarów.
Tak wygląda lista posiadaczy akcji spółki według stanu na 23 marca 2026 roku w raporcie finansowym Nvidii za 2025 rok. Tabela uwzględnia akcje poszczególnych członków kadry kierowniczej najwyższego szczebla (NEO) oraz członków zarządu i rady dyrektorów. Uwzględnione są też podmioty, co do których spółka miała informacje, że posiadają prawo własności do ponad 5% akcji zwykłych. Pojęcie „beneficial ownership” (prawo własności w ujęciu ekonomicznym) jest definiowane zgodnie z przepisami amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC).
Potencjalna strata Huanga jest w pewnym sensie papierowa. Nadal pozostaje jednym z największych pojedynczych akcjonariuszy spółki, którą sam zakładał i prowadził do spektakularnego sukcesu biznesowego i technologicznego. Ale czy Huang może spać zupełnie spokojnie? W postępowaniu wszczętym przez akcjonariuszy jest wymieniony jako pozwany. Jeżeli akcjonariuszom uda się udowodnić, że świadomie wprowadzał rynek w błąd, może pojawić się kwestia jego osobistej odpowiedzialności finansowej.
Ważne będą ustalenia sądu i zasady pokrywania kosztów postępowania i odszkodowania przez spółkę i ubezpieczycieli. Duże amerykańskie firmy korzystają z polis D&O, dla ochrony członków władz przed roszczeniami związanymi z wykonywaniem obowiązków. Takie polisy nie obejmują jednak wszystkich sytuacji, zwłaszcza gdy zostanie prawomocnie stwierdzone umyślne oszustwo.
Huang traci stanowisko, dziesiątki miliardów dolarów giełdowego majątku i reputację, ale niekoniecznie kontrolę nad swoją fortuną. Dla akcjonariuszy Nvidii problem jest skomplikowany. Stracili na spadku wyceny spółki, mogą też stracić na wypłacie odszkodowań. Teraz główna sprawa to ustalenie, czy rada dyrektorów zrobiła wystarczająco dużo, by chronić interesy właścicieli spółki przed ryzykiem związanym z jej założycielem i najważniejszym menedżerem.
Firma warta 4 biliony dolarów bez następcy?
To zaskakujące, ale najcenniejsza spółka świata miała jako szefa Huanga i… tylko Huanga. Przez ponad trzy dekady, od 1993 roku, była rozwijana i zarządzana przez tego samego człowieka. To pod jego kierownictwem niewielki początkowo producent procesorów graficznych stał się gigantem rewolucji AI z ogromnym wpływem na globalną gospodarkę. Nvidia była tak silnie związana z Huangiem, że perspektywa jego odejścia wywołuje obawy o przyszłość całej firmy. Niektórzy analitycy Wall Street ostrzegają, że zmiana prezesa spowoduje kolejną, nawet 20%, przecenę akcji!
Huang stworzył nietypowy system zarządzania, w którym bezpośrednio podlega mu około 60 menedżerów. Zamiast klasycznej hierarchii z kilkoma najważniejszymi zastępcami, przez lata stawiał na osobiste uczestnictwo w podejmowaniu decyzji, jakby Nvidia wciąż była tylko startupem. Taki model mógł sprzyjać szybkości działania i efektywnej wymianie informacji, kiedy Nvidia zdobywała dominującą pozycję na rynku procesorów AI. Dziś jednak inwestorzy zastanawiają się, kto byłby w stanie przejąć wszystkie obowiązki Huanga, gdyby nagle zabrakło go na stanowisku.
Takie zagrożenie widziała już wcześniej sama spółka. W dokumentach kierowanych do akcjonariuszy ostrzegała, że jest silnie uzależniona od wieloletniego zespołu kierowniczego, a brak skutecznego planowania sukcesji może utrudnić realizację strategii i zaszkodzić w osiąganiu długoterminowych celów. Trudno więc zarzucić władzom spółki, że nie informowały inwestorów o ryzyku związanym z odejściem kluczowych menedżerów. Z drugiej strony, spółka nigdy nie wskazała publicznie następcy swojego szefa. Być może ma jakieś nieoficjalne plany awaryjne na wypadek nagłego odejścia Huanga? Tego jeszcze nie wiadomo.
Czy tylko Huang zrobił błąd? Kto mu na to pozwolił?
Odpowiedzialność za nadzorowanie takich zagrożeń spoczywa na radzie dyrektorów. W amerykańskim systemie korporacyjnym to ona zatrudnia i odwołuje prezesa, ocenia jego pracę oraz odpowiada za nadzór nad najważniejszymi ryzykami przedsiębiorstwa. Tymczasem część członków rady Nvidii współpracuje z Huangiem od ponad ćwierćwiecza. Długie doświadczenie może być zaletą, ale może być też obciążeniem.
Jak zachować niezależność i skutecznie kontrolować wieloletniego prezesa, z którym zakładało się firmę? Szczególnie gdy jest on jednocześnie największym indywidualnym akcjonariuszem i twarzą całej branży sztucznej inteligencji? I największym autorytetem w branży?
CZYTAJ TEŻ:
Czy rada dyrektorów może ponieść odpowiedzialność finansową za taki stan rzeczy? Teoretycznie tak, ale samo nieprzygotowanie publicznie znanego następcy nie wystarczy do wygrania procesu. W amerykańskim prawie korporacyjnym członkowie rady mają obowiązki lojalności i należytej staranności wobec spółki. Akcjonariusze musieliby jednak wykazać konkretne naruszenia, na przykład świadome ignorowanie poważnych sygnałów ostrzegawczych lub zaniechanie wymaganego nadzoru. To znacznie trudniejsze niż stwierdzenie po fakcie, że rada powinna wcześniej przygotować zmianę prezesa.
Ostatecznie rada dyrektorów zdecydowała się na radykalne rozwiązanie. W czwartek 12 listopada Nvidia poinformowała o natychmiastowej rezygnacji Jensena Huanga ze stanowiska prezesa i z członkostwa w radzie. Tymczasowe kierowanie spółką powierzono dotychczasowej dyrektor finansowej Colette Kress, a przewodniczącym rady został Harvey Jones.
Po raz pierwszy od 33 lat Nvidia musi nauczyć się teraz funkcjonować bez swojego założyciela na czele firmy. Zarząd zapewnia, że produkcja, relacje z klientami i rozwój nowych technologii będą kontynuowane bez zakłóceń. Inwestorzy będą jednak oczekiwać czegoś więcej niż deklaracji: przekonującego planu sukcesji i dowodu, że przyszłość przedsiębiorstwa nie zależy od jednego człowieka. Rezygnacja Huanga ułatwia wiele spraw, ale – przyszłość Nvidii bez Huanga pozostaje teraz nieco zagadkowa.
CZYTAJ TEŻ:

Czy prezes musi informować giełdę o swoim życiu prywatnym?
Czy Jensen Huang powinien poinformować akcjonariuszy o swoich romansach? Prawdę mówiąc, taka informacja w raporcie dla akcjonariuszy wyglądałaby dziwnie, jeszcze dziwniejsza mogłaby być informacja, że prezes kontaktuje się ze współpracowniczką chińskiego wywiadu. A gdyby podobna historia wydarzyła się w spółce notowanej na warszawskiej giełdzie, czy jej prezes musiałby opublikować komunikat giełdowy? Samo prywatne życie menedżera nie podlega obowiązkowi ujawniania. Ale jego konsekwencje dla spółki mogą już być informacją, której zatajenie narusza prawa inwestorów.
W Polsce i całej Unii Europejskiej kluczowe znaczenie ma rozporządzenie MAR, regulujące przeciwdziałanie nadużyciom na rynku kapitałowym. Zgodnie z nim spółka giełdowa powinna niezwłocznie ujawniać dotyczące jej informacje poufne, czyli między innymi takie, które są wystarczająco precyzyjne, nie zostały podane do publicznej wiadomości i mogłyby istotnie wpłynąć na cenę jej akcji. Nie chodzi więc o to, czy prezes ma romans, ale czy związane z nim okoliczności mogą zagrozić działalności firmy, jej kontraktom, reputacji albo dalszemu sprawowaniu funkcji przez kluczowego menedżera.
Jeśli prezes dużej polskiej spółki technologicznej utrzymywałby nieujawnioną relację z przedstawicielką strategicznego kontrahenta, i pojawiłoby się podejrzenie o konflikt interesów, ujawnienia tajemnic firmy albo naruszenia sankcji gospodarczych, zarząd musiałby ocenić, czy powstała informacja poufna. Podobnie byłoby w przypadku podjęcia konkretnej decyzji o odwołaniu prezesa, jeśli miałoby to znaczenie dla wyceny akcji według kryteriów MAR. Nie każda plotka czy informacja obyczajowa wymaga raportu giełdowego. Ale ryzyko utraty kluczowego menedżera może mieć wymierną wartość finansową.
W Stanach Zjednoczonych obowiązki informacyjne są skonstruowane inaczej. Amerykańskie przepisy nie nakładają na prezesów obowiązku ujawniania relacji osobistych. Zakazują natomiast między innymi istotnego wprowadzania inwestorów w błąd, również przez pomijanie informacji niezbędnych, aby publikowane komunikaty nie były mylące. W sprawie Nvidii szczególne znaczenie może mieć więc to, co spółka wiedziała o zagrożeniach związanych z jej klientem i co przekazywała akcjonariuszom. O tym, czy doszło do naruszenia prawa, rozstrzygnie dopiero postępowanie przed sądem.
Dla inwestorów płynie stąd praktyczna lekcja. Analizując spółkę giełdową, warto sprawdzać nie tylko przychody, zyski i perspektywy branży, lecz także sposób zarządzania, niezależność rady nadzorczej i przygotowanie do zmiany najważniejszych menedżerów. Ryzyko związane z jedną osobą może być niewidoczne przez lata, a potem w ciągu kilku sesji stać się jednym z najważniejszych czynników wpływających na kurs akcji. Tak stało się z Nvidią.
Nawet najlepsza inwestycja może wstrząsnąć portfelem
Jensen Huang zbudował jedną z najbardziej niezwykłych firm w historii amerykańskiego biznesu. Przez 33 lata kierował Nvidią, prowadząc ją do globalnego sukcesu. Nigdy w historii żadnej spółce nie udało się osiągnąć porównywalnej wyceny na rynku. Od Nvidii zależy – i długo jeszcze będzie zależał mimo zmian kadrowych – rozwój sztucznej inteligencji na całym świecie. Ostatecznie jednak nawet tak spektakularne osiągnięcia nie wystarczyły, by Huang utrzymał stanowisko. 12 listopada skończyła się pewna epoka w historii Doliny Krzemowej i świata. Jak skuteczna będzie Nvidia bez swojego założyciela?
Najbliższy sprawdzian nadejdzie szybko. Już 17 listopada Nvidia ma przedstawić kolejne wyniki finansowe. Rynek będzie analizował nie tylko przychody, marże i zamówienia na procesory AI, ale również to, czy tymczasowa prezes Colette Kress potrafi przekonać inwestorów, że firma zachowała strategiczny kierunek. Równolegle pozostaje kwestia pozwów akcjonariuszy i ewentualnej odpowiedzialności za wcześniejsze komunikaty spółki. A inwestorzy, również w Polsce, dostali nową (ale w sumie – starą) naukę: nie uzależniaj portfela od jednej, nawet najlepszej inwestycji.
CZYTAJ TEŻ:


Źródło zdjęcia: model ChatGPT