
Niespodziewana zmiana w czołówce rankingu oprocentowania lokat. Trzymiesięczna lokata Raiffeisen Digital Banku jest teraz oprocentowana aż na 6,2% w skali roku. Konkurencja także podnosi oprocentowanie, ale w tym momencie żaden inny bank tyle nie płaci na lokacie. Nawet na promocyjnej. Czy to zwiastuje podwyżki stóp procentowych? Co teraz robić z oszczędnościami? Analizuję!
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Oszczędzający mają coraz większe dylematy. Z jednej strony banki zaczęły w ostatnich tygodniach poprawiać ofertę lokat (a nawet i kont oszczędnościowych). Z drugiej strony, coraz więcej mówi się o podwyżce stóp procentowych w Polsce, a więc należałoby poczekać z lokowaniem pieniędzy na dłużej. Z trzeciej strony, zbliżają się osobiste konta inwestycyjne (OKI), które umożliwią oszczędzanie bez podatku. I w nich też mogą pojawić się kuszące oferty depozytowe.
Lokata Raiffeisen Digital Banku nowym liderem
W czwartek Raiffeisen Digital Bank ogłosił, że podnosi oprocentowanie swoich ofert oszczędnościowych. Trzymiesięczna lokata Raiffeisen Digital Banku będzie teraz oprocentowana na 6,2% w skali roku. Kwota maksymalna wynosi 100 000 zł, co oznacza, że na takiej lokacie można zarobić maksymalnie ok. 1255 zł odsetek (liczę przy polskiej stawce podatku, a nie wyższej, austriackiej).
Jeżeli wolicie zagwarantować sobie stały procent na dłuższy czas, to Raiffeisen Digital Bank ma w ofercie powitalnej także sześciomiesięczną lokatę z oprocentowaniem w wysokości 5% oraz roczną lokatę z oprocentowaniem 4,6% (w tych przypadkach kwota maksymalna wynosi 150 000 zł). Aby skorzystać z promocyjnej lokaty, należy otworzyć konto osobiste w Raiffeisen Digital Banku. Jest to w zasadzie darmowe konto, bo bank nie pobiera opłat ani za otwarcie i prowadzenie rachunku, ani za przelewy, ani za wirtualną kartę debetową.
To oferta dla nowych klientów, którzy wyrażą zgody marketingowe. Jeżeli mieliście już wcześniej związki z tym bankiem, to możecie skorzystać ze zwykłej oferty. Standardowa lokata Raiffeisen Digital Banku oprocentowana jest wprawdzie niżej, bo od 3,5% (trzymiesięczny okres) do 4,2% (w przypadku lokaty trzyletniej), ale za to do wyższej kwoty (nawet do 1 mln zł).
Jeżeli zainteresowała Was lokata Raiffeisen Digital Banku, to – poza oprocentowaniem – weźcie pod uwagę także trzy inne kwestie. Po pierwsze, to austriacki bank, który działa w Polsce jako podmiot zagraniczny, więc podlega austriackim gwarancjom bankowym. Po drugie, w Austrii podatek od zysków kapitałowych jest wyższy niż w Polsce (25% w porównaniu do 19%), więc albo zapłacimy więcej podatku, albo rozliczenie będzie bardziej czasochłonne. Po trzecie, bank przygotował 1700 promocyjnych lokat, więc warto się pospieszyć (informacja o wyczerpaniu puli nagród pojawi się z wyprzedzeniem).
Na czym polega to bardziej złożone i czasochłonne rozliczenie podatkowe? Ano chodzi o to, że aby nie płacić „austriackiego” podatku od dochodów kapitałowych (25%), lecz polski (19%), trzeba ściągnąć, wypełnić, wydrukować i wysłać pod wskazany adres specjalne oświadczenie. Wtedy austriacki fiskus nie pobierze „swojego” podatku, tylko pozwoli nam się rozliczyć samodzielnie z polskim urzędem skarbowym przy stawce 19%.
———————–
ZOBACZ NAJNOWSZY RANKING LOKAT – LISTOPAD 2026
———————–
Te banki podwyższyły oprocentowanie lokat
Raiffeisen Digital Bank to jeden z pierwszych banków, który w tym roku zaczął podnosić oprocentowanie swoich produktów oszczędnościowych. Jeszcze na początku września trzymiesięczna lokata była oprocentowana na 5,5%, a roczna na 4% w skali roku. Od tego czasu zobaczyliśmy już trzy podwyżki oprocentowania!
Austriacy nie są jednak jedynym bankiem, który zdecydował się na taki ruch. Regularnie, na początku każdego miesiąca, przygotowuję dla Was zestawienia najlepiej oprocentowanych lokat i kont oszczędnościowych. Od kilku tygodni coraz więcej banków „świeci” się na zielono, co oznacza, że poprawia się ich oferta oszczędnościowa. To duża odmiana od pierwszej połowy roku, kiedy wszystkie banki, jak jeden mąż, obniżały oprocentowanie.
W listopadzie średnie oprocentowanie trzymiesięcznych standardowych lokat terminowych wyniosło 2,41%. Natomiast roczne lokaty były średnio oprocentowane na 2,45% w skali roku. Na wykresie wyraźnie widać zmianę długoterminowego trendu, a stawki rosną na różnych typach produktów oszczędnościowych.
W ostatnich tygodniach oprocentowanie podniosły m.in. Bank Pekao (konto oszczędnościowe, oprocentowanie wzrosło z 5,7% do 6%, wzrosła też kwota maksymalna), Credit Agricole (12-miesięczna lokata na nowe środki, oprocentowanie wzrosło z 2,8% do 3,3-3,8% w zależności od typu konta) czy Bank Millennium (trzymiesięczna lokata na nowe środki, oprocentowanie wzrosło z 3,2% do 3,4%).
Wzrosty w dużej części dotyczą produktów promocyjnych (a więc przeznaczonych dla nowych klientów lub dotychczasowych klientów, ale takich, którzy przyniosą do banku nowe pieniądze), ale nie tylko! Zdarzają się też podwyżki oprocentowania standardowych lokat i kont oszczędnościowych. Przykładowo wzrosło również oprocentowanie lokat na platformie Raisin (najlepiej oprocentowana jest teraz pięcioletnia lokata – na 5,6% do 400 000 zł) czy w Toyota Banku (roczna lokata była oprocentowana na 4%, a jest na 4,3%).
———————
ZAPROSZENIE/REKLAMA:
TRADE REPUBLIC ZAPŁACI 6% ROCZNIE ODSETEK DO 200 000 ZŁ. Trade Republic, nowy bank na polskim rynku. Ma już ponad 10 mln klientów, działa w 17 krajach strefy euro. W Polsce oferuje uczciwe konto oszczędnościowe z oprocentowaniem 6% do kwoty 200 000 zł, a powyżej zgodne ze stopą depozytową NBP (bez żadnych promocji, ograniczeń czy warunków), darmową kartę płatniczą z 1% cashbacku oraz możliwość inwestowania w akcje, ETF-y i inne aktywa na całym świecie. A to wszystko jest „opakowane” w niemiecką gwarancję dla depozytów do 100 000 euro. Tutaj więcej o zasadach działania tej gwarancji. Kliknij tu lub grafikę i dołącz do Trade Republic! Możesz również zeskanować kod QR.
———————
Lokata Raiffeisen to kolejny zwiastun wyższych stóp?
Czy banki wiedzą coś o przyszłej wartości stóp procentowych, czego na razie otwarcie nie komunikują klientom? Prawdopodobnie spodziewają się, że te mogą wzrosnąć na początku przyszłego roku. Świadczy o tym nie tylko rosnące oprocentowanie depozytów, ale też, a może przede wszystkim, cena kredytów, które również podrożały.
Przeglądając komentarze rynkowe banków, odnoszę wrażenie, że nie tylko odłożono w czasie dalsze luzowanie polityki pieniężnej, ale coraz częściej mówi się o podwyżkach stóp procentowych. Przykładowo BNP Paribas zakłada podwyżki stóp o 0,5 punktu procentowego w ciągu kilku najbliższych miesięcy.
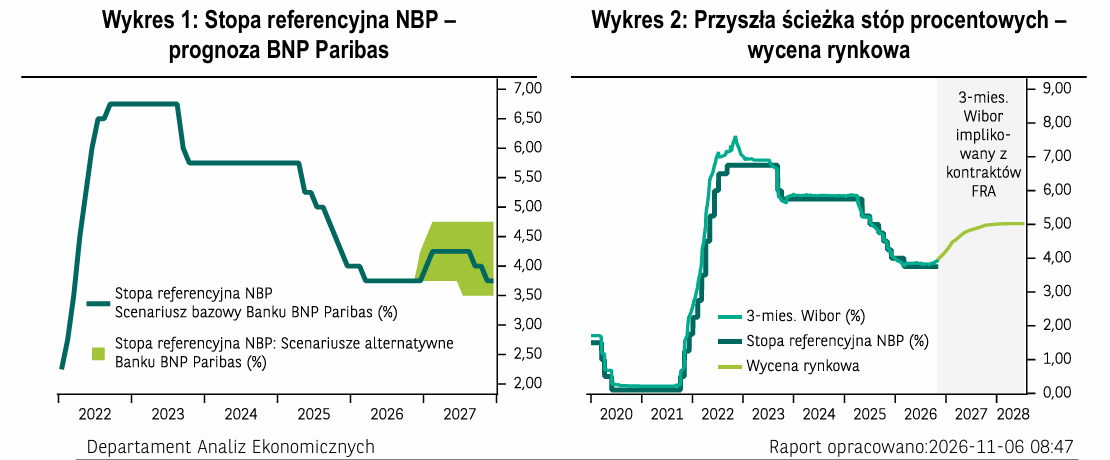
Podwyżkę stóp procentowych na początku przyszłego roku prognozują też m. in. eksperci Credit Agricole (w scenariuszu bazowym o 0,25 punktu procentowego), czy ING Banku (podwyżka o 0,5 punktu procentowego). Z kolei PKO BP podtrzymuje scenariusz braku podwyżek stóp procentowych, a nawet zakłada dalsze ich… obniżki w drugiej części 2027 roku. Gdybym miał osobiście poczynić jakieś predykcję, to, szczerze pisząc, bliżej mi do komentarza PKO BP, bo i ja nie spodziewam się podwyżki stóp w najbliższych miesiącach.
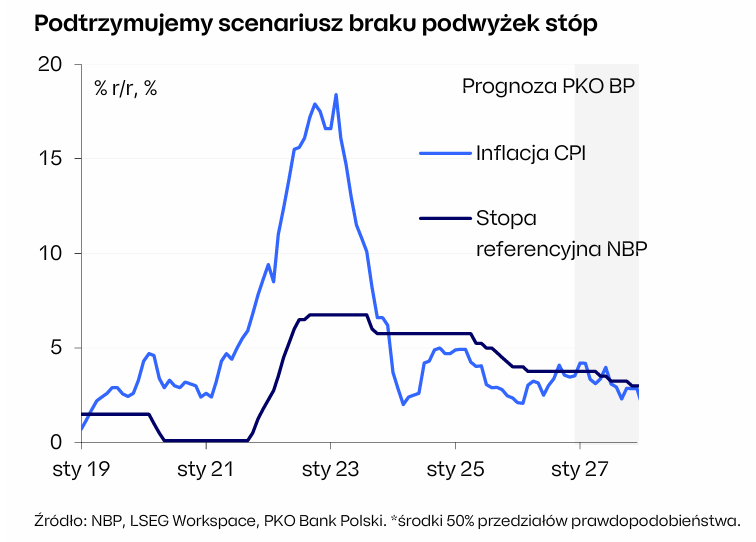
Rada Polityki Pieniężnej w listopadzie pozostawiła stopy procentowe bez zmian (stopa referencyjna obecnie wynosi 3,75%), ale Prezes NBP Adam Glapiński na konferencji zasygnalizował „jastrzębie” podejście Rady i możliwość zacieśniania polityki pieniężnej w najbliższych miesiącach. Oczywiście wszystko będzie zależeć od sytuacji makroekonomicznej, a więc m. in. od inflacji i – przede wszystkim – od zmiany cen surowców. W październiku inflacja wyniosła 3,5% w skali roku (minus 0,4% w skali miesiąca).
Inwestorzy dyskontują już wyższy poziom stóp procentowych w przyszłości. WIBOR (czyli wskaźnik wyprzedzający zmiany ceny pieniądza) wciąż przewyższa stopę referencyjną. Trzymiesięczny wskaźnik wynosi teraz 3,9%, sześciomiesięczny 3,98%, a dwunastomiesięczny 4,04%. Znacznie wzrosła też rentowność 10-letnich polskich obligacji – od września przekracza 6%, a momentami dobijała nawet do 6,5%!
Wpływ na poziom stóp procentowych w Polsce mogą mieć też decyzje innych banków centralnych. Inflacja w Stanach Zjednoczonych przyspieszyła, co oznacza, że Fed prawdopodobnie podniesie w grudniu stopy procentowe. To jeden z powodów pogorszenia notowań złotego. O ile jeszcze pół roku temu Polska była krajem z wysokimi stopami procentowymi i niską inflacją (idealny obiekt do inwestowania), o tyle dziś już taką atrakcją nie jest (inflacja jest wyższa, a inne banki centralne popodnosiły stopy).
CZYTAJ WIĘCEJ O TYM:
Rośnie oprocentowanie w bankach. Co robić?
Jak w takich warunkach najkorzystniej lokować oszczędności? Na pewno warto zachować ostrożność podczas otwierania długoterminowych lokat. Zwróćcie uwagę, że jeżeli teraz skusicie się na kilkuletnią lokatę, a w najbliższych miesiącach Rada Polityki Pieniężnej podniesie stopy, to oprocentowanie lokat prawdopodobnie wzrośnie. Jednocześnie Wasza lokata wciąż będzie oprocentowana na dotychczasowym, niższym poziomie.
Jeżeli wierzycie, że stopy procentowe mogą wzrosnąć, to dobrym pomysłem może być przeczekanie z kapitałem na krótkoterminowych, kilkumiesięcznych lokatach lub przechowywanie pieniędzy na koncie oszczędnościowym, które jest bardzo elastycznym produktem.
Taka strategia ma jeszcze jedną, nieoczywistą zaletę. W styczniu ruszają osobiste konta inwestycyjne (tzw. OKI), które umożliwią inwestowanie bez podatku (pod pewnymi warunkami). Wstrzymanie się z decyzją o otwarciu długoterminowej lokaty, pozwoli Wam spokojniej porównać dostępne opcje na początku przyszłego roku.
CZYTAJ TEŻ:
WAŻNY DISCLAIMER: Pamiętaj, to nie są porady inwestycyjne ani tym bardziej rekomendacje. Jesteśmy tylko blogerami i dziennikarzami, nie mamy licencji doradcy inwestycyjnego i nie możemy wydawać rekomendacji. Dzielimy się po prostu swoim doświadczeniem i tylko tak to traktuj. Twoje pieniądze to Twoje decyzje, a my – o czym się już wielokrotnie przekonaliśmy – nie jesteśmy nieomylni. Weź to, proszę, pod uwagę, czytając w „Subiektywnie o Finansach” ten i inne teksty o inwestowaniu.
Zdjęcie główne: wygenerowane w Gemini