
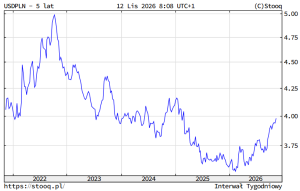
Coraz droższy dolar. Notowania „zielonego” amerykańskiego są już o krok od psychologicznej bariery 4 zł – po raz pierwszy od niemal dwóch lat. Ale polska waluta traci też do euro, które jest najdroższe od niemal trzech lat i przekroczyło 4,40 zł. Co się dzieje ze złotym? Czy to jeszcze tylko echa globalnych wydarzeń, czy też już spadek zainteresowania polskimi aktywami ze strony kapitału zagranicznego?
Złoty znalazł się w sytuacji, jakiej nie obserwowaliśmy od wielu miesięcy. Kurs euro ponownie przekroczył 4,40 zł, a dolar zbliżył się już na symboliczną odległość do poziomu 4 zł. Jeszcze niedawno zastanawialiśmy się czy złoty nie jest „za mocny”, ale od kilku tygodni systematycznie traci na wartości. Coraz więcej analityków obawia się, że osłabienie polskiej waluty może nie być wyłącznie chwilowym zjawiskiem. Co się zmieniło?
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Coraz droższy dolar, ale złoty traci też do euro. O co chodzi?
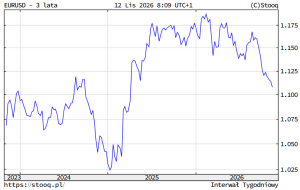
Skąd bierze się coraz droższy dolar? Ekonomiści PKO BP wskazują przede wszystkim na czynniki zewnętrzne. Wysokie ceny ropy i gazu, napięcia na Bliskim Wschodzie oraz pogorszenie nastrojów na światowych giełdach skłaniają inwestorów do ograniczania zaangażowania w waluty rynków wschodzących. Jest i drugi efekt: wzrost wartości dolara wobec innych ważnych walut globalnych, w tym wobec euro. Jeszcze na początku roku za euro trzeba było płacić aż 1,18 dolara, a dziś jedno euro zeszło poniżej 1,11 dolara.
Złoty jest uznawany za „euro na sterydach”, czyli przy umacniającym się euro złoty idzie w górę jeszcze mocniej, ale kiedy europejska waluta się osłabia, to złoty często traci siły jeszcze szybciej. I to się właśnie dzieje. Coraz większe oczekiwania na podwyżki stóp procentowych w USA oraz dobre tempo rozwoju gospodarki amerykańskiej przyciągają inwestorów do kupowania tamtejszych aktywów (choć nie oznacza to, że Stary Kontynent jest inwestycyjne passee – to europejski indeks giełdowy zanotował właśnie historyczny szczyt).
ZOBACZ: Tyle kosztuje euro w złotych
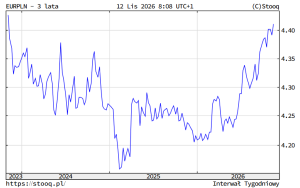
Ale jest też druga, mniej optymistyczna interpretacja. Ekonomiści mBanku zwracają uwagę, że złotemu coraz bardziej ciążą krajowe problemy z finansami państwa: wysoki deficyt budżetowy, rosnące potrzeby pożyczkowe rządu i brak perspektywy szybkiego uporządkowania finansów publicznych (bo zbliża się rok wyborczy). Jeżeli inwestorzy zaczęli żądać wyższej premii za ryzyko związane z Polską, złoty może pozostać słaby nawet wtedy, gdy na światowych rynkach zrobi się spokojniej.
Co wydarzy się w najbliższych miesiącach? Analitycy PKO BP nie wykluczają wzrostu wartości złotego, jeśli przestaną przeszkadzać okoliczności: spadną ceny ropy naftowej, pojawi się możliwość zawieszenia wojny na Bliskim Wschodzie i kapitał zacznie znów chętniej szukać okazji do zarabiania pieniędzy przy nieco wyższym ryzyku.
Istotną rolę może odegrać Rada Polityki Pieniężnej. Podwyżki stóp procentowych mogłyby wesprzeć złotego. O ile jeszcze jakiś czas temu polskie stopy procentowe (3,75%) były wysokie i zapewniały inwestorom realny zysk z inwestycji w polskie obligacje (przy inflacji 2,1%), o tyle teraz stopy procentowe rosną i w strefie euro i w Ameryce, a Polska – z coraz wyższą inflacją i stojącymi w miejscu stopami procentowymi – nie jest już taką atrakcją do zarabiania pieniędzy.
CZYTAJ TEŻ:

Coraz większa część analityków uważa, że scenariusz, w którym za dolara będziemy płacili grubo ponad 4 zł, a za euro 4,50 zł, to już tylko kwestia czasu. Ale znacznie ciekawsze wydaje się pytanie: czy kończy się okres, w którym złoty mógł liczyć na duże zaufanie inwestorów mimo rosnącego zadłużenia państwa? Odpowiedź będzie miała znaczenie dla kosztów importu, cen paliw, kosztów zagranicznych wakacji, ale również dla wartości naszych oszczędności.
Z całą pewnością skończył się bardzo dobry „układ sił” dla złotego. Polska nie wyróżnia się już szczególnie wysokimi stopami procentowymi (co zawsze ściąga kapitał globalny), dolar nie jest już coraz słabszy, a kłopoty budżetowe kilku państw Europy Zachodniej zwróciły uwagę inwestorów na Polskę, jako kraj, który zdecydowanie za szybko się zadłuża. Ten ostatni efekt podbudowały też niezbyt pochlebne ostatnio opinie agencji ratingowych.
ZOBACZ: Tyle kosztuje dolar w złotych
Euro pod presją, bo Ameryka może skuteczniej walczyć z inflacją
Spadek euro poniżej wartości 1,11 dolara za euro odzwierciedla rosnący popyt na dolara w związku z oczekiwaniami na bardziej restrykcyjną politykę pieniężną Rezerwy Federalnej. Ameryka zaczyna wygrywać bój o cenę pieniądza z innymi obszarami gospodarczymi. A pisząc bardziej wprost: skuteczniej przekonuje inwestorów, że bank centralny będzie walczył z inflacją, zapewniając inwestorom coraz wyższe oprocentowanie pieniądza (by realnie wyszli na swoje).
Siła dolara jest widoczna nie tylko w notowaniach „zielonego” do euro, ale też w relacji do innych walut. Indeks DXY, który odzwierciedla notowania dolara wobec całego koszyka najważniejszych globalnych walut, znajduje się w pobliżu 102,70, zbliżając się do rocznego maksimum (wynosi 102,94) osiągniętego w październiku. Ten wynik pokazuje, że sytuacja euro jest częścią szerszego zjawiska – globalnego umocnienia waluty amerykańskiej. Droższy dolar nie wynika wyłącznie z problemów Europy.
Dolarowi pomagają ostatnie odczyty amerykańskiej inflacji, które są na tyle wysokie, że konieczne będzie dalsze zacieśnianie polityki pieniężnej. Prawdopodobieństwo podwyżki stóp procentowych już w grudniu wynosi – zdaniem inwestorów – ok. 88%. Przedstawiciele Fed coraz częściej dają do zrozumienia, że dalsze pogorszenie sytuacji inflacyjnej uzasadniałoby rozważenie większej podwyżki stóp procentowych – nawet o pół punktu procentowego.
ZOBACZ: Tyle kosztuje dolar w euro
W odpowiedzi na to rosną rentowności amerykańskich obligacji skarbowych. Wyższe oczekiwane zyski z aktywów denominowanych w dolarach mogą przyciągnąć kapitał do Ameryki. Różnica stóp procentowych między Stanami Zjednoczonymi (4,25-4,5%) a strefą euro (2,5-2,65%) staje się decydującą zmienną dla inwestorów.
Inflacja w USA nie jest wcale wyższa (3,7%) niż w strefie euro (3,8%), a moc amerykańskiej gospodarki daje tamtejszemu bankowi centralnemu dużo większe możliwości podnoszenia stóp procentowych, by z nią ewentualnie walczyć. Droższy dolar jest odpowiedzią na to zjawisko. Przynajmniej w krótkiej perspektywie, bo w dłuższej – Ameryka ma gigantyczne koszty obsługi swojego monstrualnego zadłużenia i na zbyt wysokie oprocentowanie pieniądza bynajmniej nie może sobie pozwolić.
Istotny poziom psychologiczny dla kursu euro stanowi granica 1,10 dolara za euro. Przełamanie tego poziomu mogłoby przyspieszyć spadek wartości europejskiej waluty, a złoty wtedy oberwałby rykoszetem. Europejska waluta stoi w obliczu niekorzystnej kombinacji czynników: niepewności inflacyjnej w Europie (to ona najbardziej cierpi na wysokich cenach energii, gazu i ropy naftowej) oraz nadziei inwestorów na bardziej agresywne zacieśnianie polityki pieniężnej przez Fed.
Trzy problemy z drogim dolarem
Droższy dolar – notowany powyżej 4 zł – to więc bardzo prawdopodobna opcja. A to waluta, która w polskiej gospodarce gra ważną rolę częściej, niż mogłoby się wydawać. Cena ropy jest wyrażana w dolarach, podobnie jak złoto. Duża część światowych aktywów finansowych jest zależna od amerykańskiej waluty. Także ceny części elektroniki, komponentów i surowców reagują na kurs dolara. Jeśli więc narzekacie na wysokie ceny najnowszych modeli smartfonów – to jednym z czynników może być drogi dolar. Co zatem oznacza dla nas dolar po 4 zł? Oto trzy najważniejsze niekorzystne skutki.
Po pierwsze: tankowanie może być droższe, nawet jeśli ropa nie zdrożeje. Ropa na światowych rynkach jest wyceniana przede wszystkim w dolarach. Oczywiście cena litra benzyny czy diesla nie jest prostym przeliczeniem z dolarowej ceny baryłki. Są jeszcze koszty rafinacji, transportu, marże, podatki i sytuacja na rynku paliw gotowych. Ale mechanizm walutowy jest jednoznaczny: słabszy złoty wobec dolara zwiększa koszt importowanych surowców energetycznych.
Po drugie: elektronika może podrożeć, ale nie od razu. Duża część elektroniki i jej komponentów jest kupowana w dolarach albo powstaje w łańcuchach dostaw, w których dolar jest podstawową walutą rozliczeniową. Firmy często zabezpieczają kurs walutowy z wyprzedzeniem albo posiadają zapasy zakupione po wcześniejszym kursie. Dlatego zmiana może pojawić się w sklepach dopiero za kilka miesięcy. Jeśli konkurencja jest duża, sprzedawca może przez jakiś czas wziąć koszt słabszego złotego na siebie i zaakceptować niższą marżę.
Po trzecie: droższe wakacje, ale nie wszędzie. Jeśli jedziemy do Włoch, Hiszpanii, Grecji czy Francji, znacznie ważniejszy jest kurs euro do złotego, a nie dolara. Natomiast dolar staje się bezpośrednim problemem przy podróży do Stanów Zjednoczonych, części krajów Ameryki Południowej, części Azji, krajów, których waluty są mocno związane z dolarem ze względu na wysoką inflację (droższa może być np. Turcja). Jest też efekt pośredni: linie lotnicze ponoszą część kosztów w dolarach – zwłaszcza związanych z paliwem i leasingiem samolotów. Mogą więc mieć dodatkową motywację do podwyżek cen biletów.
CZYTAJ TEŻ:
Kto korzysta na droższym dolarze? Przede wszystkim inwestorzy, czyli każdy, kto – zgodnie z podejściem, które promujemy w „Subiektywnie o Finansach” – mają globalny, zdywersyfikowany (także walutowo) portfel inwestycji. A więc nie trzymają pieniędzy tylko w Polsce. Jeśli więc masz ETF-y śledzące amerykańskie indeksy akcji, to słabszy złoty może ci pomagać. Nie jest najważniejsze, czy ETF kupujemy na giełdzie w dolarach, euro czy złotych.
Znacznie ważniejsze jest to, jakie aktywa są w środku tego funduszu i na jakie waluty jesteśmy przez nie wystawieni. ETF na amerykańskie akcje kupiony za euro nadal może mieć przede wszystkim ekspozycję na dolara. Sam fakt, że jednostka funduszu jest notowana w euro, nie usuwa ryzyka walutowego. Przy dolarze rosnącym wobec złotego właściciel niezabezpieczonego ETF-u na amerykańskie akcje dostaje dodatkowy „wiatr w plecy”.
Ciekawym przypadkiem „dolarowego” zakładu jest złoto. Polski inwestor jest wystawiony jednocześnie na efekt zmiany ceny złota w dolarach oraz zmiany kursu dolara do złotego. Oznacza to, że cena złota w złotych może rosnąć nawet wtedy, gdy złoto w dolarach stoi w miejscu – jeśli jednocześnie dolar umacnia się wobec złotego. Jeszcze mocniejszy efekt pojawia się, gdy jednocześnie rosną złoto i dolar (to się dzieje rzadko, te aktywa raczej poruszają się w przeciwnych kierunkach).
CZYTAJ TEŻ:

Coraz droższy dolar. Kto wygrywa, kto przegrywa?
Słabszy złoty jest zwykle niekorzystny dla: kierowców, konsumentów kupujących importowane towary, turystów wydających w dolarach, kredytobiorców zadłużonych w dolarze oraz firm uzależnionych od importu. Może natomiast pomagać: posiadaczom dolarowych aktywów, inwestorom posiadającym niezabezpieczone ETF-y na amerykańskie akcje, posiadaczom złota oraz eksporterom otrzymującym przychody w dolarach.
Jeśli zarabiamy i oszczędzamy wyłącznie w złotych, a jednocześnie kupujemy importowane towary, podróżujemy i korzystamy z surowców wycenianych w dolarach – słabszy złoty jest przede wszystkim dodatkowym kosztem. Jeżeli natomiast część oszczędności mamy ulokowaną globalnie – w akcjach, ETF-ach, złocie czy innych aktywach zagranicznych – kurs walutowy staje się również elementem dywersyfikacji.
CZYTAJ TEŻ:

———————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————-
SPRAWDŹ SAMCIKOWE RANKINGI BANKÓW:
Zastanawiasz się, co zrobić z pieniędzmi? W którym banku jest najwyższe oprocentowanie pieniędzy na długo, a w którym na krótko? Który najlepiej zapłaci za nowe środki, a który „w standardzie”? Sprawdź „Okazjomat Samcikowy” – to aktualizowane na bieżąco rankingi lokat, kont oszczędnościowych, a także kont osobistych, rachunków firmowych i kart kredytowych. Wszystkie tabele znajdziesz w zakładce „Rankingi” w „Subiektywnie o Finansach”.
——————————
SUBIEKTYWNIE W SOCIAL MEDIACH
Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.
>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj
>>> Samcikowy profil w portalu X śledzi 26 000 osób, dołącz do nich tutaj
>>> Nasz profil w Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj
>>> Połącz się z Samcikiem w Linkedin jak 26 000 ludzi. Dołącz tutaj
>>> Nasz profil w YouTube subskrybuje 12 000 widzów. Dołącz do nich tutaj
>>> „Subiektywnie o Finansach” jest już w BlueSky. Dołącz i obserwuj!
——————————
zdjęcie tytułowe: Pixabay