Czy Rada Polityki Pieniężnej „ogłosi” w tym tygodniu koniec ery mocnego złotego? Trzy miesiące temu w „Subiektywnie o Finansach” zastanawialiśmy się, czy dojście dolara w okolicę 3,75 zł oznacza schyłek ery ultramocnego złotego. Wtedy było to odważne pytanie, wybiegające mocno w przyszłość. Dziś warto je zadać ponownie, bo dolar poszedł jeszcze wyżej i już tylko grosze brakują do przebicia 4 zł. A kilka zagrożeń dla polskiej waluty, które latem dopiero rysowały się na horyzoncie, zdążyło stać się rzeczywistością
Czy tym razem naprawdę kończy się era mocnego złotego? I czy Rada Polityki Pieniężnej, która zbierze się za kilka dni w sprawie stóp procentowych, może de facto to „ogłosić”? Argumentów na poparcie tej tezy jest więcej, niż kilka miesięcy temu. Amerykański bank centralny w połowie września podniósł stopy procentowe i zasygnalizował, że to nie musi być ostatni taki ruch. Rentowności amerykańskich obligacji wystrzeliły do poziomów niewidzianych od dziesięcioleci. Polska z kolei dostała od Moody’s obniżkę ratingu.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Stan gry jest taki, że relatywnie bezpieczne obligacje rządu USA oferują inwestorom rentowność niewiele niższą niż polskie obligacje rządowe, więc dolar się umacnia, a premia za trzymanie pieniędzy w polskich akcjach i obligacjach staje się coraz mniej oczywista. Teoretycznie wysoka rentowność polskich obligacji (grubo powyżej 6% w przypadku 10-letnich) powinna pomagać złotemu, a jest dokładnie odwrotnie – polska waluta słabnie.
Czy inwestorzy zaczynają patrzeć na wysokie oprocentowanie naszego długu nie tylko jak na atrakcyjną okazję do zarobienia wyższych procentów? A na polskie akcje niekoniecznie jak na szansę posiadania wycenianych relatywnie tanio aktywów w mocnej walucie? Czy zaczyna im doskwierać rosnące ryzyko inwestowania w Polsce? Dopóki złoty rósł w siłę, można było to do pewnego stopnia ignorować. Ale złoty zaczął słabnąć. Czy nie jest tak, że część fundamentów, na których opierała się siła złotego, skruszała przez ostatnie kilka lat?
Co właściwie stało się z PLN-em? Koniec ery mocnego złotego?
Jeszcze w czerwcu okolice 3,75–3,80 zł za dolara wyglądały jak ważna i poważna granica. W poprzednich kilkunastu miesiącach dolar trzykrotnie odbijał się od poziomu około 3,75 zł. Można było więc traktować tę strefę jako swego rodzaju „szklany sufit” dla amerykańskiej waluty. Teraz ten sufit został przebity. To już nie jest kosmetyczny ruch na rynku walutowym, tym bardziej że równolegle złoty traci też do waluty europejskiej.
Część wyjaśnienia znajdziemy oczywiście za Oceanem. Dolar wyraźnie umacnia się nie tylko wobec złotego. Indeks DXY, mierzący jego siłę wobec koszyka najważniejszych walut, przekroczył 102 punkty i znalazł się najwyżej od półtora roku. Euro spadło natomiast w okolice 1,11 dolara za jedno euro (a jeszcze nie tak dawno było w okolicach 1,18 dolara za euro). Inwestorzy coraz poważniej biorą pod uwagę kolejne podwyżki stóp procentowych przez Fed, a rosnące rentowności amerykańskich obligacji dodatkowo zwiększają atrakcyjność dolara.

Złoty ma też kłopoty z relacją do euro, które jeszcze na początku września kosztowało 4,31–4,33 zł. Teraz jednak kurs doszedł w okolice 4,40 zł. To zmienia obraz sytuacji. Kurs euro do złotego jest znacznie lepszym testem kondycji naszej waluty niż relacja do dolara, bo nie ma tu zastosowania globalny trend umacniającego się dolara. Jeśli złoty słabnie jednocześnie wobec dolara i euro, trzeba jednak szukać przyczyn nie tylko w Waszyngtonie i na Wall Street, lecz również w Warszawie.
Czy złoty przeżywa po prostu krótką korektę po okresie wyjątkowej siły, czy też zaczęły znikać fundamenty, które przez ostatnie lata pozwalały mu pozostawać jedną z mocniejszych i najbardziej stabilnych walut naszego regionu? I czy można mówić, że to koniec ery mocnego złotego?
CZYTAJ WIĘCEJ:


Dlaczego dolar znowu jest tak mocny? Bo Fed zmienił reguły gry
W czerwcowym tekście Maciek Samcik wskazywał jeden podstawowy argument przemawiający za dalszym umocnieniem dolara: amerykańska gospodarka okazywała się mocniejsza od oczekiwań, inflacja pozostawała wysoka, a na rynku zaczynał pojawiać się scenariusz, który jeszcze kilka miesięcy wcześniej wydawał się mało prawdopodobny – Fed zamiast obniżać stopy procentowe, będzie musiał zacząć je podnosić.
Minęły trzy miesiące i ten scenariusz przestał być prognozą. 16 września Fed podniósł główną stopę procentową o 0,25 pkt proc., do przedziału 3,75–4,00%. Była to pierwsza podwyżka od ponad trzech lat. Co więcej, z projekcji członków Fed wynika, że większość z nich zakłada jeszcze co najmniej jedną podwyżkę w tym roku. Rynek zaczął więc zastanawiać się już nie nad tym, czy Fed będzie zaostrzał politykę pieniężną, ale jak daleko może się z tym posunąć.
Skutek widać na rynku obligacji. Rentowność 10-letnich amerykańskich Treasuries dotarła do 5%, czyli poziomu, którego amerykański rynek długu przez ostatnie ćwierć wieku właściwie nie znał poza krótkimi epizodami. Co szczególnie ciekawe, tym razem osiągnięcie przez obligacje rządowe rentowności 5% nie wywołało paniki. Inwestorzy zdają się przyzwyczajać do myśli, że wysokie stopy procentowe i wysokie rentowności obligacji mogą pozostać z nami na dłużej.
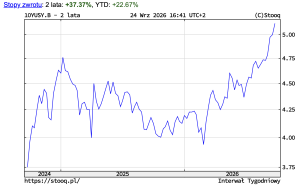
To, co się dzieje za Oceanem, zawsze ma bardzo duże znaczenie dla światowego rynku walutowego. Inwestor, który może kupić obligacje rządu USA oferujące około 5% rocznie, otrzymuje wysokie oprocentowanie w najważniejszej światowej walucie. Żeby skusić go do przeniesienia pieniędzy do Polski czy innych gospodarek naszego regionu, sama różnica oprocentowania musi być wystarczająco duża, by zrekompensować ryzyko kursowe i większe ryzyko inwestycji.
A ta różnica wyraźnie się zmniejszyła. W czerwcu zwracaliśmy uwagę, że amerykańskie 10-latki dawały około 4,3%, czyli mniej więcej o punkt procentowy mniej niż podobne polskie obligacje. Dzisiaj rentowności amerykańskich papierów znalazły się w okolicach 5%, podczas gdy polskie 10-latki oferują nieco ponad 6%. Za dodatkowe ryzyko związane z Polską inwestor dostaje więc wciąż relatywnie niewielką dodatkową premię.
Po wrześniowej podwyżce oficjalna stopa procentowa w USA wynosi 3,75–4,00%, podczas gdy stopa referencyjna NBP to 3,75%. Jeszcze niedawno jednym z argumentów wspierających złotego było wysokie oprocentowanie polskiego pieniądza. Teraz ta przewaga praktycznie zniknęła. Dlaczego dolar tak szybko odzyskał siłę? Nie chodzi tylko o to, że dolar stał się mocniejszy. Zmieniła się cena pieniądza po obu stronach Atlantyku. Kapitał nie musi szukać wysokich odsetek w Polsce czy innych krajach naszego regionu, skoro może dostać bardzo przyzwoite oprocentowanie w dolarze.
Na razie mechanizm działa książkowo. Po wrześniowej decyzji Fed dolar zaczął się umacniać, a 24 września jego indeks znalazł się na najwyższym poziomie od dwóch miesięcy. Mocne dane z amerykańskiej gospodarki tylko zwiększają oczekiwania, że Fed może podnosić stopy wyżej. Dla złotego oznacza to, że jeden z najpotężniejszych zewnętrznych trendów, który przez ostatnie lata pomagał polskiej walucie – słabnący dolar – może właśnie zmieniać kierunek.
Nie tylko mocny dolar. Co zaczęło ciążyć złotemu w Polsce?
W ostatnich tygodniach inwestorzy dostali kilka powodów, żeby za polskie aktywa żądać większej premii za ryzyko. Odbiło się to na wycenie polskiego długu, ciąży też polskiej walucie. Ważnym sygnałem ostrzegawczym była ostatnia decyzja Moody’s o obniżeniu ratingu Polski z A2 do A3. Sama zmiana ratingu nie oznacza, że zagraniczni inwestorzy przestaną kupować polskie obligacje albo przystąpią do wyprzedawania złotego. A Polska nadal pozostaje krajem o ratingu inwestycyjnym.
Ważniejsze jest uzasadnienie decyzji: agencja wskazała przede wszystkim na pogarszającą się w szybkim tempie sytuację finansów publicznych, wysokie coroczne deficyty budżetowe oraz niepokojącą perspektywę dalszego wzrostu długu, już ponad poziom 60% PKB wskazywany w unijnych kryteriach stabilności finansowej. To o tyle istotne, że problem nie pojawił się we wrześniu. Szybki przyrost długu publicznego w ostatnich trzech latach to jeden z głównych tematów w polskich mediach.
Już w czerwcu, gdy zastanawialiśmy się w „Subiektywnie o Finansach”, czy zaczyna się schyłek ultramocnego złotego, jednym z argumentów przeciwko polskiej walucie było szybko rosnące zadłużenie państwa. Po maju deficyt budżetu wynosił 108 mld zł, a dług publiczny przekraczał 2 bln zł. Trzy miesiące później to, co było jednym z czynników ryzyka, znalazło odzwierciedlenie w decyzji jednej z trzech największych światowych agencji ratingowych. Czy zmiana ratingu była zaskoczeniem?
Bezpośrednio po decyzji Moody’s rynek obligacji i złotego nie zareagował. Ogłoszona w piątek wieczorem decyzja dała czas inwestorom na ochłonięcie przez weekend. Rentowność polskich obligacji 10-letnich znajduje się obecnie w okolicach 6,3% i jest wyraźnie wyższa niż jeszcze kilka miesięcy temu. Teoretycznie powinno to działać na korzyść złotego. Im wyższe oprocentowanie polskich aktywów, tym większa zachęta dla zagranicznego inwestora, żeby ulokować pieniądze w Polsce.
Tyle że tym razem złoty nie chce zachowywać się zgodnie z tym prostym schematem. Rentowności polskiego długu rosną, a złoty jednocześnie słabnie. To ważny sygnał, bo wzrost rentowności obligacji może mieć dwa zupełnie różne znaczenia. Może oznaczać, że inwestycja staje się bardziej atrakcyjna, bo daje większy dochód. Ale może też oznaczać, że inwestorzy żądają wyższego oprocentowania, ponieważ wzrosło postrzegane przez nich ryzyko.

W przypadku Polski warto dodatkowo patrzeć na różnicę między rentownością naszych obligacji i papierów emitowanych przez bezpieczniejsze gospodarki. Jeżeli polskie obligacje płacą więcej, ale jednocześnie rośnie premia za ryzyko wobec długu niemieckiego czy amerykańskiego, wysokiej rentowności nie można automatycznie traktować jako argumentu za mocniejszym złotym. Do tego dochodzi coraz mniej korzystne porównanie z USA.
Inwestor musi więc odpowiedzieć sobie na proste pytanie: czy dodatkowy punkt procentowy lub niewiele więcej rekompensuje ryzyko kursowe oraz większe ryzyko polskich aktywów, skoro może dostać około 5% na obligacjach rządu USA denominowanych w dolarze? Zachowanie obu rynków sugeruje, że wysokie oprocentowanie polskiego długu przestało być tak jednoznacznym argumentem za silnym złotym, jakim było wcześniej. Pytanie o trwałość mocnego złotego staje się znacznie poważniejsze.
CZYTAJ WIĘCEJ:
Czy złoty ma się jeszcze czym bronić przed spadkiem?
Czy mocny złoty właśnie przechodzi do historii? Niekoniecznie. Bilans czynników wpływających na polską walutę wyraźnie się pogorszył, ale po drugiej stronie wciąż pozostają argumenty, które mogą ograniczać skalę osłabienia. Pierwszym argumentem jest gospodarka. Komisja Europejska prognozuje, że PKB Polski wzrośnie w tym roku o 3,5%. To nadal solidne tempo, szczególnie na tle znacznie wolniej rozwijającej się strefy euro.
Jednym z głównych motorów wzrostu mają być inwestycje. A za nimi stoją pieniądze, które w tym roku wyjątkowo szerokim strumieniem napływają z Unii Europejskiej. Ekonomiści BNP Paribas szacowali na początku roku, że wartość napływających do Polski funduszy inwestycyjnych z Unii Europejskiej może w 2026 roku przekroczyć 40 mld euro.
Sam Krajowy Plan Odbudowy ma w tym roku dostarczyć gospodarce ogromnego impulsu inwestycyjnego. W maju rząd informował, że 68 mld zł z KPO zostało już wypłaconych firmom i samorządom, a w pozostałej części roku miało zostać uruchomionych jeszcze 140 mld zł. To ważne również z punktu widzenia złotego. Te pieniądze finansują inwestycje, podtrzymują wzrost gospodarczy i zwiększają atrakcyjność polskich aktywów. Euro z UE musza być także zamienione na złote na rynku walutowym, co zwiększa popyt na złotego i umacnia polską walutę.
Napływ środków z Unii Europejskiej wskazywaliśmy już w czerwcu jako jeden z najważniejszych argumentów przeciwko scenariuszowi osłabienia złotego. I ten argument nie zniknął. Do tego dochodzi program SAFE, którego Polska ma być największym beneficjentem na łączną kwotę prawie 200 mld zł do finansowania inwestycji obronnych. Nie są to pieniądze, które jednego dnia zostaną wymienione na złote i podbiją kurs naszej waluty, ale znaczenie jest bardziej pośrednie: duża część zamówień ma trafiać do polskich przedsiębiorstw, wspierając inwestycje, produkcję i wzrost gospodarczy.
Na wpływ środków unijnych na dynamikę PKB zwracają w swojej prognozie szczególną uwagę eksperci Komisji Europejskiej, którzy przewidują, że wkład konsumpcji prywatnej pozostanie wciąż znaczący dla wzrostu gospodarczego, choć nieco mniejszy niż w poprzednich latach, ale przede wszystkim nastąpi istotny wzrost wkładu inwestycji, wynikający z większej absorpcji środków unijnych, zwłaszcza w ostatnim roku realizacji KPO, co zrównoważy słabszą dynamikę konsumpcji prywatnej.

Gorzej wygląda polski bilans płatniczy. Polska przez pewien czas korzystała z bardzo dobrej sytuacji w handlu zagranicznym, co wspierało złotego. Ostatnie dane nie pozwalają już jednak traktować tego jako silnego argumentu. Komisja Europejska przewiduje, że w całym 2026 roku deficyt rachunku bieżącego wyniesie około 1,2% PKB. To oznacza, że więcej walut obcych będzie z Polski wypływać, niż wpływać. Kolejny argument, który wcześniej pomagał złotemu, stał się słabszy.
Pozostają jeszcze stopy procentowe. Przy stopie referencyjnej NBP wynoszącej 3,75% i inflacji na poziomie 4% realna stopa procentowa stała się ujemna. To znacznie mniej komfortowa sytuacja niż w okresie, gdy wysokie polskie stopy przy spadającej inflacji tworzyły bardzo atrakcyjne warunki dla złotego. Może więc lepiej byłoby zapytać nie o to, czy zaczyna się era słabego złotego, tylko – czy nie kończy się era złotego wyjątkowo mocnego?
CZYTAJ WIĘCEJ O TYM:

Dolar po 4 zł? Co zrobi Rada Polityki Pieniężnej? „Ogłosi” koniec ery mocnego złotego?
A może to pęknięcie okrągłej granicy jeśli chodzi o cenę dolara pozwoli ogłosić koniec ery mocnego złotego? W czerwcu do kursu 4 zł za dolara brakowało sporo. Dzisiaj sytuacja wygląda inaczej. Do dolara po 4 zł wcale nie potrzeba gwałtownego kryzysu w Polsce ani spektakularnego rajdu amerykańskiej waluty. Wystarczy, że złoty osłabi się wobec euro, a dolar do euro się umocni.
Jeśli dwa trendy walutowe zadziałają w podobnym czasie, droga do 4 zł za dolara jest otwarta. Jeśli euro kosztowałoby 4,40 zł, a jednocześnie kurs wspólnej waluty wobec dolara spadłby do 1,10 dolara za euro – w obu przypadkach do realizacji takich scenariuszy brakuje niewiele – to dla polskiego złotego oznacza ni mniej ni więcej tylko właśnie 4 zł za dolara.

Co mogłoby przyspieszyć taki scenariusz? Przede wszystkim dalsze zaostrzanie polityki pieniężnej przez Fed albo przynajmniej przekonanie inwestorów, że amerykańskie stopy pozostaną wysoko przez dłuższy czas. Jeżeli rentowności 10-letnich Treasuries utrzymają się w okolicach 5% lub pójdą jeszcze wyżej, dolar nadal będzie miał mocne wsparcie.
Jest też inne ważne pytanie: co zrobi nasza Rada Polityki Pieniężnej? Z jednej strony widzi ona, że oficjalna stopa procentowa na wysokości 3,75% już nie zachwyca, gdy inflacja wynosi 4% (a niedawno wynosiła 2%). Z drugiej strony widzi słabnącego złotego, który mówi o spadającej atrakcyjności polskich aktywów w porównaniu z innymi opcjami inwestycyjnymi.
Z trzeciej strony Rada Polityki Pieniężnej widzi wysoką rentowność polskich obligacji, która zaczyna być problemem. Jeśli inwestorzy zagraniczni za 10-letnią inwestycję w obligacje rządowe żądają 6,3%, a krótkoterminowa cena pieniądza (stawka WIBOR) to tylko 3,85%, to chętnych na zakupy polskich obligacji krótkoterminowych i korporacyjnych może zacząć brakować. Wtedy spadek wartości złotego może się pogłębić.
Rada Polityki Pieniężnej może zostać zmuszona do podniesienia stóp procentowych nie tylko z powodu słabnącego złotego – bo on nie spadł jeszcze do poziomu, który musiałby kogokolwiek niepokoić – ale z pewnością kolejne wstrzymanie decyzji o podwyżce stóp procentowych mogłoby przyspieszyć słabnięcie polskiego złotego. A to mógłby być też zakończyć hossę na polskim rynku akcji. I przypomnieć o tym, że w każdym dobrze skrojonym portfelu inwestycji muszą być aktywa denominowane w różnych walutach.
Dziś nie ma jeszcze podstaw do tego, żeby ogłaszać początek ery słabego złotego. Jest natomiast coraz więcej powodów, żeby mówić o tym, że możliwy jest koniec ery złotego wyjątkowo mocnego. A Rada Polityki Pieniężnej może w tym tygodniu nieformalnie tę erę ogłosić.
CZYTAJ TEŻ:

Źródło zdjęcia: Mackenzie Marco/Unsplash