Rentowności polskiego długu od kilku dni pozostają na najwyższych poziomach od lat i najwyraźniej na coś czekają. Na wypowiedzi szefa Fed Kevina Warsha w Jackson Hole? Może w większym stopniu na to, co rząd zaproponuje w projekcie przyszłorocznego budżetu. W najbliższych godzinach inwestorzy powinni się dowiedzieć, jaki deficyt budżetowy i jakie potrzeby pożyczkowe rząd zaplanuje na przyszły rok. To może być też test dla popularnej teorii, że państwo może wydawać pieniądze bez ograniczeń, dopóki są chętni na kupno jego długu
Chętni na polskie obligacje inwestorzy na rynku długu na pewno będą – niezależnie od poziomu naszego zadłużenia – ale pytanie brzmi, za jaką cenę Polska będzie mogła emitować swoje obligacje. Przez lata bardzo tani pieniądz pozwalał wielu rządom zwiększać wydatki i zadłużenie bez natychmiastowej „kary” ze strony rynku. Dziś jednak sytuacja wygląda inaczej: rentowności długoterminowych obligacji są w wielu krajach najwyższe od wielu lat, a rosnące koszty obsługi długu publicznego zaczynają być kluczowym problemem dla gospodarki.
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
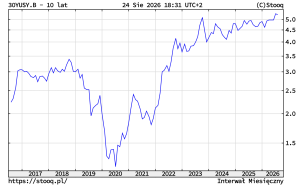
O tym przekonały się ostatnio Stany Zjednoczone, gdzie rentowność 30-letnich obligacji przekroczyła 5,3%., osiągając poziom niewidziany od 2007 roku. W tym samym czasie amerykański dług publiczny przekroczył psychologiczną barierę 40 bln dolarów. Wyższe oprocentowanie długu stało się zbyt dużym problemem dla amerykańskiego rządu, który postanowił zbić rentowności za pomocą interwencji na rynku. Dało to jednak tylko chwilową ulgę, ale tę batalię wygrał na razie rynek.
Rynek mówi, że za coraz większe zadłużenie trzeba zapłacić coraz więcej. Państwo będzie dalej pożyczać, jednak w którymś momencie inwestorzy zaczną żądać za to ceny, której politycy nie będą już mogli ignorować. Podobnie będzie w Polsce, gdzie poziomy deficytu i długu są najwyższe od lat. Jaki będzie w finansach publicznych 2027 rok? To zobaczymy w projekcie budżetu. Na te informacje z niecierpliwością czekają też rynki finansowe. Widać to w oprocentowaniu polskiego długu.
Państwo miało mieć większą swobodę wydawania. Co poszło nie tak?
W amerykańskiej debacie ekonomicznej powrócił tymczasem temat MMT, czyli nowoczesnej teorii monetarnej (Modern Monetary Theory). Ten temat był ostatnio popularny w… 2019 roku, czyli tuż przed szalonymi wydatkami budżetowymi z okresu pandemii. Zwolennicy MMT przekonywali, że państwo emitujące własną walutę ma znacznie większą swobodę w finansowaniu wydatków, niż sugeruje tradycyjne podejście do deficytu.
W 2019 roku była to przede wszystkim dyskusja teoretyczna. Zwolennicy Green New Deal zastanawiali się, jak sfinansować gigantyczną transformację gospodarki, a ekonomiści spierali się o to, jak duża jest rzeczywista przestrzeń fiskalna USA. Już wtedy sednem sporu było nie pytanie, czy rząd może wytworzyć nowe dolary, tylko co stanie się z cenami i realnymi zasobami, kiedy państwo zacznie wydawać bardzo dużo. Nikt nie przypuszczał, że zaledwie rok później nastąpi „sprawdzam”.
„Sprawdzam” w okresie pandemii wyszło jednak… zachęcająco. Pandemia zmusiła rządy do uruchomienia wielkich programów fiskalnych, a banki centralne obniżyły stopy procentowe i skupowały obligacje na niespotykaną wcześniej skalę. Przez pewien czas wyglądało to jak potwierdzenie tezy, że ogromny wzrost wydatków publicznych nie musi prowadzić do problemów. Jednak prawdziwy test przyszedł później — gdy gospodarki zaczęły zderzać się z ograniczeniami podaży, a inflacja gwałtownie przyspieszyła.
Dziś stopy procentowe nie są już bliskie zera, banki centralne ograniczają swoje bilanse, a inwestorzy coraz wyraźniej domagają się wyższej premii za pieniądze pożyczane państwom na długi termin. Czy tym samym era niemal darmowego długu się skończyła?
Teorię MMT przypomniała niedawno na łamach „The Wall Street Journal” felietonistka tego wpływowego dziennika Allysia Finley. Jest ku temu dobra okazja, bo rynek obligacji zaczyna coraz głośniej upominać się o cenę rosnącego zadłużenia. Pytania, które kilka lat temu wydawały się już tylko akademicką dyskusją, stają się znów najważniejsze dla przyszłości gospodarki. Czy państwo może rzeczywiście wydawać znacznie więcej, niż zbiera w podatkach, nie płacąc za to – za jakiś czas – wysokiej ceny?
W 2019 roku teoria MMT zafascynowała decydentów Białego Domu, rok później przydała się do uzasadnienia gigantycznej ekspansji fiskalnej i monetarnej w okresie pandemii, a teraz rynek obligacji pokazuje, że pieniądz i dług wciąż mają swoją cenę, coraz wyższą, nawet jeśli przez pewien czas można było o tym zupełnie zapomnieć. Widać to w wycenie długu amerykańskiego na tzw. długim końcu krzywej, czyli w odniesieniu do rentowności 30-letnich obligacji skarbowych:
MMT podważa jedno z najbardziej intuicyjnych przekonań dotyczących finansów publicznych: że państwo musi gospodarować pieniędzmi podobnie, jak robi to zwykłe gospodarstwo domowe. Rodzina nie może przez dowolnie długi czas wydawać więcej, niż zarabia, ponieważ w końcu zabraknie jej pieniędzy albo możliwości zaciągania kolejnych kredytów.
Państwo takie jak Stany Zjednoczone znajduje się jednak w innej sytuacji – dowodzili zwolennicy MMT. Emituje własną walutę i właśnie w tej swojej walucie ma długi. Państwu nie może więc zabraknąć dolarów w takim znaczeniu, w jakim może brakować pieniędzy czy możliwości dalszego zaciągania długów zwykłemu gospodarstwu domowemu.
Nie oznacza to jednak – i to rozróżnienie jest kluczowe – że według MMT państwo może bez żadnych konsekwencji wydawać dowolne kwoty na coraz bardziej rosnące wydatki. Granicą nie jest jednak wielkość deficytu czy długu publicznego, czy reguły budżetowe tak jak polska reguła wydatkowa, ale możliwości realnej gospodarki.
Dopóki istnieją niewykorzystani pracownicy, działają fabryki, wydobywane są surowce, państwo dysonuje dodatkowymi zasobami, dodatkowe wydatki mogą zwiększać produkcję. Gdy jednak popyt zaczyna przewyższać możliwości gospodarki, pojawia się inflacja. W tym sensie to właśnie wzrost cen, a nie arbitralnie określony poziom długu, ma być sygnałem, że państwo posunęło się za daleko.
Jeżeli gospodarka zaczyna się przegrzewać, państwo może ograniczyć popyt, zmniejszając wydatki albo podnosząc podatki. Podatki pełnią więc w tej koncepcji nie tylko funkcję finansowania państwa, ale również narzędzia pozwalającego wycofywać nadmiar pieniądza z gospodarki. To jeden z powodów, dla których teoria od początku budziła kontrowersje – krytycy wskazywał, że zmiany podatków są politycznie znacznie trudniejsze niż zmiana stóp procentowych przez bank centralny.
ZOBACZ TEŻ:
Inflacja wystawiła rachunek. Fed musiał gwałtownie podnieść stopy
Przez pierwsze miesiące po wybuchu pandemii trudno było mówić o nadmiernym popycie. Gospodarka była zamrożona, miliony Amerykanów straciły pracę, a firmy walczyły o przetrwanie. Rosnąca wartość długu nie przekładała się jego rentowności. Problem pojawił się wtedy, gdy sytuacja zaczęła się odwracać. Gospodarstwa domowe miały pieniądze i oszczędności, firmy zaczęły ponownie zatrudniać, a popyt odbudowywał się szybciej, niż światowa gospodarka była w stanie przywrócić produkcję i łańcuchy dostaw.
Inflacja konsumencka w USA, która w maju 2020 roku wynosiła zaledwie 0,1% w skali roku, po 12 miesiącach przekraczała już 5%. Jesienią 2021 roku znalazła się powyżej 6%, a w czerwcu 2022 roku osiągnęła 9,1%. To był najwyższy poziom od 1981 roku. Nie był to tylko efekt „rozpasanej” polityki fiskalnej. Znaczenie miały zerwane łańcuchy dostaw, niedobory towarów, wzrost cen energii i surowców oraz inwazja Rosji na Ukrainę. Jednak silny impuls fiskalny zwiększył presję popytową w momencie, gdy możliwości zwiększenia podaży były już ograniczone.
To właśnie tutaj pojawiła się granica, o której mówiła teoria MMT, ale w praktyce okazała się ona znacznie trudniejsza do kontrolowania, niż sugerowały przewidywania zwolenników nowoczesnej teorii monetarnej. Dodatkowego popytu nie można było już łatwo zamienić na dodatkową produkcję. Coraz większa ilość pieniędzy zaczęła więc konkurować o ograniczoną ilość dóbr i usług. Mechanizm, który wcześniej efektywnie wspierał gospodarkę, zaczął skutecznie podbijać ceny.
Reakcja amerykańskiego banku centralnego była gwałtowna. W ciągu zaledwie kilkunastu miesięcy podstawowa stopa procentowa Fed wzrosła do powyżej 5% z poprzedniego przedziału 0–0,25%. Jednocześnie Fed rozpoczął redukcję swojego bilansu. Polityka pieniężna przeszła długą drogę – od zerowych stóp proc. i masowego skupu aktywów do bardzo agresywnego zacieśniania.
Koszt tej zmiany odczuła cała gospodarka. Kredyty hipoteczne, finansowanie przedsiębiorstw i koszt nowego długu publicznego wyraźnie wzrosły. Nie wszystkie skutki pojawiły się natychmiast. Gospodarstwa domowe i firmy, które wcześniej zagwarantowały sobie niskie oprocentowanie, przez pewien czas były częściowo chronione. Podobnie rząd nie musiał refinansować całego zadłużenia jednocześnie. Dlatego wzrost stóp procentowych nie przełożył się od razu na proporcjonalny wzrost kosztów obsługi długu.
To opóźnienie może być jednak mylące. Dług publiczny ma swoją strukturę terminową, a stare obligacje stopniowo zapadają i są zastępowane nowymi. Jeżeli nowe papiery są emitowane przy znacznie wyższych rentownościach, koszt obsługi długu rośnie stopniowo, ale nieuchronnie. Dlatego problem wysokich stóp procentowych może być dla finansów publicznych bardziej widoczny kilka lat po rozpoczęciu podwyżek niż w momencie ich startu. A tym bardziej staje się widoczny, im bardziej potrzeby pożyczkowe opierają się na krótkoterminowym długu, który wymaga częstszego rolowania, czyli zamiany na nowy.
CZYTAJ TEŻ:


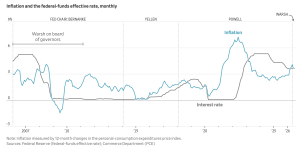
I tutaj historia pandemii zaczyna łączyć się z tym, co dzieje się dziś. Inflacja spadła ze szczytu, Fed przestał podnosić stopy, ale długoterminowe rentowności obligacji nie wróciły do poziomów z czasów pandemii. Wręcz przeciwnie – w 2026 roku inwestorzy ponownie zaczęli domagać się bardzo wysokiej premii za pożyczanie państwu pieniędzy na 10, 20 czy 30 lat.
To ważna różnica. Krótki koniec krzywej rentowności obligacji jest przede wszystkim zakładnikiem polityki banku centralnego. Długi koniec jest w większym stopniu głosem rynku. Inwestorzy biorą pod uwagę nie tylko przyszłe decyzje Fed, lecz także inflację, wzrost gospodarczy, podaż obligacji i wiarygodność polityki fiskalnej. Dlatego obecny wzrost rentowności długoterminowych obligacji można traktować nie tylko jako problem, ale również jako sygnał ostrzegawczy. Rynek mówi państwu: możesz pożyczać, ale nie zakładaj, że zawsze będziesz mógł pożyczać tanio.
Na wykresie WSJ widać, że inflacja w USA mocno spadła, choć w wyniku wojny z Iranem ponownie nieco wzrosła wiosną tego roku, ale cena długoterminowego finansowania państwa nie tylko nie wróciła do poziomów z czasów pandemii, ale utrzymuje się znacznie powyżej poziomów z wielu ostatnich lat. To z czasem spowoduje narastanie problemów z kosztami obsługi długu.
Polski budżet 2027: test z dojrzałości budżetowej
Dlaczego akademicki, amerykański spór o MMT sprzed lat powinien zainteresować polskiego czytelnika pod koniec wakacji 2026 roku? Bo jego najważniejsze przesłanie jest uniwersalne: państwo może przez pewien czas zwiększać wydatki i finansować je długiem, ale nie oznacza to, że koszt takiej polityki znika. Wcześniej czy później pojawia się on w postaci wyższej inflacji, wyższych stóp procentowych albo wyższej rentowności obligacji. I nie chodzi o chwilowe wzrosty, ale stałe!
Polska nie jest w sytuacji Stanów Zjednoczonych. Złoty nie jest globalną walutą rezerwową, a polski rząd nie ma takiej swobody finansowania długu jak rząd USA. Dodatkowo Polska ma dziś bardzo duże potrzeby pożyczkowe. Deficyt finansów publicznych wyniósł w 2025 roku 7,3% PKB. Komisja Europejska prognozuje jego spadek do 6,5% w 2026 roku i 6,3% w 2027 roku. Jednocześnie dług publiczny ma według prognozy Komisji Europejskiej wzrosnąć z 59,7% PKB w 2025 roku do 68,3% w 2027 roku.
To sprawia, że projekt budżetu na 2027 rok będzie czymś więcej niż kolejnym dokumentem pokazującym planowane dochody i wydatki. Może być granicznym testem tego, czy polska polityka fiskalna potrafi ograniczyć tempo narastania potrzeb pożyczkowych w sytuacji, gdy koszt pieniądza pozostaje znacznie wyższy niż przed pandemią. Do tego dochodzi pozostawanie Polski w unijnej procedurze nadmiernego deficytu bez widocznych działań oszczędnościowych w ostatnich kilku latach. Oto cztery wnioski.
1. Koniec ery taniego finansowania. Najbardziej bezpośrednim ograniczeniem staje się koszt długu. Jeżeli państwo musi co roku emitować nowe obligacje, to każda podwyżka rentowności nowych papierów stopniowo podnosi koszt obsługi całego zadłużenia. Nie dzieje się to od razu, ponieważ stare obligacje zapadają w różnym terminie. Z czasem jednak droższe finansowanie zaczyna wypierać tańsze.
To oznacza, że wyższa rentowność obligacji jest dla rządu jednocześnie kosztem i sygnałem ostrzegawczym. Rynek nie mówi, że państwo nie może już pożyczać. Mówi coś bardziej subtelnego: Polska może pożyczać dalej, ale za nowe pieniądze trzeba zapłacić więcej.
2. Polska ma już zewnętrzny „hamulec”. Drugim ograniczeniem są reguły fiskalne. Polska znajduje się w procedurze nadmiernego deficytu, a Rada UE wyznaczyła ścieżkę ograniczania wzrostu wydatków netto. Dla 2027 roku rekomendowany maksymalny wzrost wynosi 4%.
To ważne, ponieważ w przypadku Polski ograniczenie wydatków nie wynika wyłącznie z reakcji inwestorów. Istnieje również formalna ścieżka korekty finansów publicznych narzucona w ramach unijnych reguł fiskalnych. Komisja Europejska oceniła w czerwcu 2026 roku, że procedura nadmiernego deficytu wobec Polski jest obecnie w zawieszeniu, ale Polska nadal jest nią objęta. Projekt budżetu na 2027 rok będzie więc można czytać jako odpowiedź na dwa pytania. Czy rząd zamierza rzeczywiście zmniejszać deficyt?
3. Największy problem: potrzeby pożyczkowe. Sama relacja długu do PKB nie mówi jednak wszystkiego. Dla rynku równie ważne są potrzeby pożyczkowe państwa – czyli to, ile pieniędzy trzeba pozyskać w danym roku na sfinansowanie deficytu oraz wykup zapadającego długu.
Im większa kwota nowych emisji, tym większe znaczenie ma to, po jakiej cenie inwestorzy są gotowi kupować polskie obligacje. Wysoka rentowność pojedynczej emisji nie musi jeszcze oznaczać kryzysu. Problem zaczyna się wtedy, gdy wysokie koszty finansowania utrzymują się przez lata i coraz większa część budżetu musi być przeznaczana na odsetki. Właśnie dlatego warto patrzeć nie tylko na pytanie: „Czy Polska ma za dużo długu?”, ale również na pytanie: „Ile będzie kosztowało jego finansowanie za pięć czy dziesięć lat?”.
4. Cena politycznych obietnic: wysoki deficyt sam w sobie nie musi oznaczać katastrofy. Państwo może zadłużać się, aby finansować inwestycje, obronność czy działania antykryzysowe. Problem pojawia się wtedy, gdy wydatki rosną szybciej niż gospodarka, a jednocześnie nie ma przekonującego planu stabilizacji długu.
Polska stoi dziś przed trudnym wyborem. Ma wysokie wydatki obronne, rosnące koszty istniejących programów społecznych, a jednocześnie musi finansować inwestycje i obsługiwać coraz większy dług. Komisja Europejska prognozuje, że właśnie wysokie deficyty i wydatki związane z obronnością będą jednymi z głównych czynników dalszego wzrostu relacji długu do PKB.
Dlatego projekt budżetu na 2027 rok będzie można potraktować jako swoisty test. Nie chodzi o to, czy Polska może jeszcze pożyczyć kolejne miliardy złotych. Może. Pytanie brzmi, po jakiej cenie i czy inwestorzy uznają, że wzrost zadłużenia jest jeszcze zgodny z wiarygodnym planem stabilizacji finansów publicznych. To właśnie tutaj rynek obligacji może odegrać rolę, o której tak dużo mówi dziś amerykańska debata. Rentowność nie jest tylko kosztem długu. Jest również ceną, którą rynek wystawia polityce fiskalnej.
Rynek obligacji mówi „sprawdzam”
Historia ostatnich kilku lat pokazuje, że granica dla wydatków państwa nie zawsze pojawia się tam, gdzie wskazuje ją poziom długu. Przez pewien czas rząd może zwiększać zadłużenie, szczególnie gdy gospodarka rośnie, inflacja jest niska, a inwestorzy chętnie kupują obligacje. Problem zaczyna się wtedy, gdy rynek zaczyna domagać się wyższej ceny za kolejne pożyczane pieniądze.
Właśnie dlatego tak ważny jest dziś długi koniec amerykańskiej krzywej rentowności. Rentowność 30-letnich obligacji USA przekroczyła w sierpniu 5,3%, czyli poziom z 2007 roku, mimo że inflacja jest znacznie niższa niż w szczycie z 2022 roku. To sugeruje, że inwestorzy patrzą już nie tylko na najbliższe decyzje Fed. Biorą pod uwagę również skalę przyszłej podaży długu, ryzyko inflacji oraz premię za długoterminowe utrzymywanie inwestycji w amerykański dług.
Przez miesiąc, od końca lipca do końca sierpnia, zmienił się wykres krzywej rentowności amerykańskich obligacji. W wyniku działań Fed skupującego krótkoterminowe zadłużenie skarbowe wyraźnie spadły rentowności na krótkim końcu krzywej. Wzrosły natomiast, i wciąż pozostają relatywnie wysokie mimo interwencji Departamentu Skarbu na rynku 30-letnich obligacji, rentowności na długim końcu krzywej. Inwestorzy mniej ufają perspektywom długu w odleglejszym terminie (wykres TradingView):
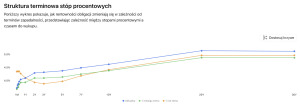
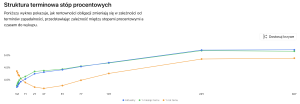
Wyższe rentowności nie są jednak wyłącznie złą wiadomością. Jak to możliwe? Faktycznie – dla rządu oznaczają wyższe koszty, ale z kolei dla całego systemu finansowego pełnią również funkcję sygnału ostrzegawczego. Jeżeli inwestorzy żądają coraz wyższego oprocentowania, politycy dostają informację, że dalsze zwiększanie zadłużenia nie jest już darmowe. To cenna informacja.
To również ważny mechanizm dyscyplinujący. Bank centralny może przez pewien czas utrzymywać niskie krótkoterminowe stopy procentowe, a rząd może zwiększać wydatki. Nie oznacza to jednak, że można w nieskończoność kontrolować cenę finansowania całego państwa. Ostatecznie na rynku długoterminowych obligacji spotykają się oczekiwania dotyczące inflacji, wzrostu gospodarczego, polityki pieniężnej i finansów publicznych.
A co z MMT? Ostatnie kilka lat na rynkach pokazały coś bardziej skomplikowanego niż prostą porażkę albo zwycięstwo MMT. Okazało się, że państwo emitujące własną walutę rzeczywiście ma ogromną zdolność do zwiększania wydatków w sytuacji kryzysowej. Jednocześnie okazało się, że zdolność do tworzenia pieniędzy nie oznacza zdolności do tworzenia dodatkowych realnych zasobów. Kiedy popyt zaczyna przekraczać możliwości gospodarki, ograniczeniem staje się inflacja. A gdy bank centralny podnosi stopy, rachunek przenosi się na koszt kredytu i koszty obsługi długu.
Deficyt ma swoją cenę, nawet jeśli nie widać jej od razu. Dla Polski jest to szczególnie istotne w momencie przygotowywania budżetu na 2027 rok. Rząd może nadal pożyczać pieniądze. Pytanie, które powinno interesować nie tylko polityków, ale również inwestorów, brzmi: czy kolejne miliardy długu będą finansowane przy rentownościach, które gospodarka jest w stanie bezpiecznie udźwignąć?
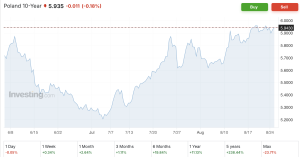
Rynek obligacji odpowiada na to pytanie każdego dnia. Nie zawsze robi to gwałtownie. Czasem wysyła ostrzeżenie przez kilka lat lub przez kilka miesięcy, stopniowo podnosząc cenę pieniądza. Ważne, żeby rząd nie zignorował sygnałów z rynku!
——————————————
CZYTAJ WIĘCEJ O POLSKIM ZADŁUŻENIU:

CZYTAJ O INFLACJI W POLSCE:

——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
Źródło zdjęcia: Hardik Pandya/Unsplash