
Pod koniec sierpnia w Jackson Hole nowy szef Fed Kevin Warsh mówił, że jeśli inflacja nie będzie szła w kierunku 2% „wyraźnie i z wystarczającą prędkością”, to amerykański bank centralny będzie miał jeszcze „pracę do wykonania”. I Fed właśnie podniósł stopy procentowe o 0,25 pkt proc., do przedziału 3,75–4%. To pierwsza podwyżka stóp od lipca 2023 roku, dokonana po serii obniżek w latach 2024-2025. Fed zasugerował, że to nie koniec podwyżek. Na razie nie wszyscy inwestorzy uwierzyli w to, że amerykański bank centralny, kierowany przez protegowanego Donalda Trumpa, będzie naprawdę walczył z inflacją
Decyzja o podwyżce stóp procentowych była jednogłośna, co jest pewną zmianą w poglądach decydentów, bo jeszcze w lipcu – na poprzednim posiedzeniu – tylko trzy osoby z Komitetu Otwartego Rynku opowiadały się za takim ruchem. Wygląda też na to, że zmiana podejścia jest sygnałem na przyszłość. 16 z 18 przedstawicieli Fed, którzy przedstawili swoje prognozy, zakłada co najmniej jeszcze jedną podwyżkę stóp procentowych do końca tego roku. Czterech widzi nawet przestrzeń do… czterech podwyżek stóp procentowych.
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Co ciekawe, sam Kevin Warsh nadal nie chce powiedzieć, co Fed zrobi dalej. Na konferencji prasowej unikał deklaracji typu forward guidance, zgodnie ze swoją zapowiedzią budowy „cichego Fed”. Powiedział natomiast coś ważniejszego: „prostym faktem jest, że inflacja jest zbyt wysoka i jest taka od zbyt długiego czasu”. Fed prognozuje, że podstawowy wskaźnik inflacji konsumenckiej PCE wyniesie na koniec roku aż 3,7%, a inflacja bazowa – 3,4%. Powrót inflacji do celu Fed, którym jest poziom 2%, ma nastąpić dopiero w 2029 roku.
Czy Fed wygra walkę z inflacją? Faktem jest, że obecna podwyżka stóp pojawia się w momencie, gdy znaczną część nowych problemów inflacyjnych powodują czynniki, na które polityka pieniężna praktycznie nie ma wpływu: to rosnące ceny paliw w związku z konfliktem z Iranem oraz potężna fala inwestycji w sztuczną inteligencję i centra danych. Wyższe stopy nie zwiększą wydobycia ropy i zapewne nie zatrzymają boomu AI.
Dlaczego więc Fed zdecydował się zacząć podnosić teraz koszt pieniądza? I czy właśnie amerykański bank centralny rozpoczął nowy dłuższy cykl podwyżek stóp procentowych, który może mieć konsekwencje dla całego świata, również w Polsce? Jak zareagowali na te wieści inwestujący w akcje, obligacje i w „twarde” aktywa antyinflacyjne? Z reakcji inwestorów wynika, że nie wszyscy jeszcze są przekonani do tego, że Fed będzie chciał rzeczywiście walczyć z inflacją. Na razie zrobił tylko to, co musiał. Ale czy będzie chciał zrobić więcej?
CZYTAJ O ZAPOWIEDZIACH WARSHA:
Fed nie „wyprodukuje” ropy. Dlaczego podnosi stopy? Bo musi „coś” zrobić
Na pierwszy rzut oka decyzja Fed może wydawać się… walką z wiatrakami. Dlaczego? Bo wiadomo, że jednym z najważniejszych powodów ponownego wzrostu inflacji w USA, ale też w coraz większym stopniu na świecie, jest drożejąca energia. Cena ropy naftowej przekroczyła po raz drugi w tym roku poziom 100 dolarów za baryłkę w związku z wojną na Bliskim Wschodzie i niszczeniem rosyjskiej infrastruktury energetycznej przez ukraińskie wojsko. Podwyższenie stóp procentowych nie zwiększy jednak wydobycia ropy, nie otworzy cieśniny Ormuz i nie obniży cen paliw.
Banki centralne zwykle starają się nie reagować zbyt gwałtownie na szoki podażowe, które przychodzą do gospodarki z zewnątrz. Jeżeli wzrost cen energii jest przejściowy, i wynika z bieżących działań wojennych, to podnoszenie stóp może przynieść więcej szkody niż pożytku: nie usuwa źródła inflacji, za to podnosi koszt kredytu, ogranicza inwestycje i konsumpcję oraz może niepotrzebnie osłabić gospodarkę. Problem zaczyna się wtedy, gdy droższa energia przestaje być tylko droższą energią. Czy to zauważył już Fed w gospodarce USA?
Kevin Warsh właśnie na to zwrócił uwagę podczas konferencji po posiedzeniu Fed. Bank centralny nie kontroluje cen ropy, noże jednak próbować nie dopuścić do tego, żeby wzrost cen energii zaczął przenosić się na ceny innych towarów i usług. Firmy płacą więcej za transport i energię, próbują więc przerzucać koszty na klientów. Pracownicy widzą wyższą inflację i mogą domagać się wyższych płac. Jeżeli konsumenci i przedsiębiorcy zaczną oczekiwać, że inflacja wzrośnie, przejściowy szok zamieni się w trwalszy problem.
Fed ma zresztą świeżo w pamięci podobną sytuację. Po pandemii przez wiele miesięcy bank centralny w USA przekonywał, że wzrost inflacji będzie „przejściowy”, ponieważ wynika z zaburzeń podaży. Okazało się jednak, że presja cenowa rozlała się znacznie szerzej i bank centralny musiał później gwałtownie podnosić stopy. Warsh najwyraźniej nie chce ryzykować powtórzenia tego błędu. Ludzie muszą myśleć, że Fed wygra walkę z inflacją, by nie rozbudzały się ich oczekiwania wyższego wzrostu cen w sklepach. To ważne tym bardziej że obecny szok energetyczny trafia na gospodarkę, w której inflacja już jest dość wysoka (3,4%).
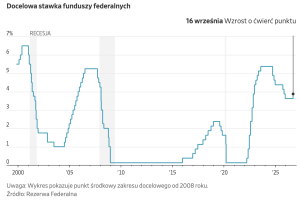
Jest jeszcze jeden powód, dla którego Fed może sobie teraz pozwolić na działanie prewencyjne. Amerykańska gospodarka na razie nie wygląda na gospodarkę wymagającą ratunku niskimi stopami. Bezrobocie pozostaje na poziomie około 4,1%, konsumpcja jest wysoka, rosną też prywatne inwestycje. Warsh mówi wręcz o gospodarce, która nabiera siły. Dla Fed większym ryzykiem jest więc obecnie zbyt późna reakcja na inflację niż zbyt wczesne przyhamowanie wzrostu gospodarczego. (Wykres WSJ)
Boom AI komplikuje zadanie Fed. Gospodarka jest zbyt mocna?
Ropa nie jest jedynym problemem dla Fed. Po drugiej stronie gospodarki, i po drugiej stronie Ameryki, w Dolinie Krzemowej, trwa właśnie potężny boom inwestycyjny związany ze sztuczną inteligencją. Firmy wydają ogromne pieniądze na centra danych, półprzewodniki, sieci energetyczne i pozostałą infrastrukturę potrzebną do rozwoju AI. To jeden z powodów, dla których amerykańska gospodarka okazuje się bardziej odporna na wysokie stopy procentowe, niż można było jeszcze niedawno oczekiwać.
Dla Fed to dość nietypowa sytuacja. Z jednej strony szok naftowy ogranicza podaż ropy naftowej, benzyny i gazu i podbija ceny, z drugiej – bezprecedensowy w skali świata boom inwestycyjny związany z AI podtrzymuje popyt i wzrost gospodarczy. Do tego dochodzi wciąż odporna na te problemy konsumpcja Amerykanów. Warsh podczas konferencji po posiedzeniu Fed podkreślał, że gospodarka wzmacnia się. To dlatego Fed podniósł prognozę wzrostu PKB w 2026 roku do 2,3%. Stopa bezrobocia ma na koniec roku wynosić tylko 4,1%.
Nie oznacza to, że inwestycje w AI odpowiadają za inflację bardziej, niż wysokie ceny ropy naftowej i benzyny na stacjach. Jednak w krótkim terminie skala tych inwestycji może zwiększać popyt na energię, pracowników i kapitał w gospodarce, która i tak jest rozpędzona. A zwiększony popyt to w ekonomii klasyczna przyczyna rosnącej dynamiki cen. To utrudnia Fed zadanie, bo nie widać wyraźnie szans na schłodzenie popytu, które pomogłoby sprowadzić inflację niżej. Z lepszych wieści: to pozwala bankowi centralnemu na cięcia stóp bez szkodzenia wzrostowi.
Jest w tym zresztą ciekawy paradoks. W dłuższej perspektywie sztuczna inteligencja może działać dokładnie odwrotnie. Jeżeli rzeczywiście zwiększy produktywność przedsiębiorstw, pozwoli wytwarzać więcej dóbr i usług przy tych samych zasobach pracy i kapitału. Wyższa produktywność może więc zwiększać potencjalne tempo wzrostu gospodarki bez wywoływania dodatkowej inflacji. Tłumaczył to już wcześniej Warsh. Dziś AI może komplikować walkę z inflacją, a za kilka lat może być tym czynnikiem, który tę walkę znacznie ułatwi.
Na razie jednak Fed musi podejmować decyzje na podstawie danych, które widzi dzisiaj. A one wysyłają dość niewygodny dla banku centralnego zestaw sygnałów: inflacja pozostaje wyraźnie powyżej celu banku centralnego, gospodarka dość szybko rośnie, bezrobocie jest niskie, a wielka fala inwestycji nie słabnie. Z drugiej strony główną przyczyną inflacji są ceny energii, na które Fed nie ma wpływu. Z trzeciej strony – inwestorzy nie wierzą, że Fed będzie walczył skutecznie z inflacją. To tłumaczy, dlaczego Fed „musiał coś zrobić”, a pierwsza od trzech lat podwyżka stóp może nie być jednorazowym ruchem.
Jedna podwyżka stóp procentowych czy początek całego ich cyklu?
Czy wrześniowa podwyżka była jednorazowym ruchem, czy początkiem nowego cyklu podwyżek stóp procentowych? Sam Kevin Warsh odpowiedzi – swoim zwyczajem – nie daje. To element jego nowej filozofii kierowania bankiem centralnym. Nowy szef Fed uważa, że powinien mniej opowiadać o tym, co zrobi w przyszłości, a podejmować kolejne decyzje wyłącznie na podstawie napływających danych. Z kolei inwestorzy powinni bardziej obserwować gospodarkę, a mniej odgadywać ruchy bankierów centralnych. Bardziej komunikatywne od Warsha okazały się nowe projekcje członków Fed.
Aż 16 z 18 uczestników projekcji zakłada co najmniej jeszcze jedną podwyżkę stóp procentowych do końca 2026 roku. Tylko dwie osoby widzą obecny poziom stóp jako wystarczający. Co więcej, czterech przedstawicieli Fed zakłada możliwość dwóch kolejnych podwyżek jeszcze w tym roku. Oczywiście „kropki” nie są zobowiązaniem do głosowania w określony sposób, ale trudno byłoby uznać wrześniową decyzję za odosobniony ruch, skoro zdecydowana większość uczestników FOMC widzi potrzebę dalszego zacieśnienia polityki pieniężnej.
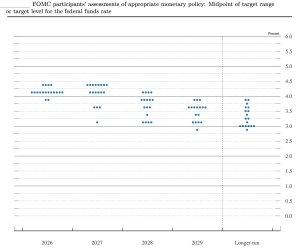
Znacznie ciekawiej robi się jeśli mówimy o prognozy na 2027 rok. Tutaj zgodność decydentów właściwie się kończy. Osiem osób widzi na koniec przyszłego roku stopy procentowe o pół punktu procentowego wyżej niż obecnie, sześć osób – tylko o ćwierć punktu wyżej, natomiast cztery osoby zakładają scenariusz, w którym Fed będzie musiał przynajmniej częściowo odwrócić obecne zacieśnienie polityki pieniężnej. Fed jest więc dość zgodny, że walka z inflacją jeszcze się nie skończyła, ale znacznie mniej pewny, jak długo będzie musiał ją prowadzić za pomocą wyższych stóp procentowych.
Inwestorzy po konferencji Warsha zaczęli iść jeszcze dalej. Rynek zaczął dyskontować w cenach różnych aktywów trzy kolejne podwyżki stóp procentowych po 0,25 pkt procentowego do końca 2027 roku. Nastroje na rynku zmieniały się w ciągu minut. Po ogłoszeniu decyzji o podwyżce stóp procentowych inwestorzy przyjęli ją spokojnie, ale im dłużej mówił Warsh o zbyt wysokiej inflacji i odpornej gospodarce, tym bardziej jastrzębio inwestorzy odczytywali stanowisko Fed. Rentowność dwuletnich obligacji USA, szczególnie wrażliwych na oczekiwania dotyczące stóp procentowych, w ciągu około pół godziny wzrosła o 0,1 pkt procentowego.
Trochę paradoksalna sytuacja. Warsh wciąż mówi, że Fed powinien być „cichszy” i że nie zamierza prowadzić inwestorów za rękę, ale inwestorzy i tak próbują wyciągnąć z każdego wypowiedzianego na konferencji po decyzji zdania wskazówki dotyczące następnych decyzji. Sam przewodniczący Fed nie przedstawia nawet własnej „kropki” z prognozą stóp, a mimo to jego wypowiedzi podczas konferencji wystarczyły, aby inwestorzy przesunęli swoje oczekiwania w stronę mocniejszego zacieśnienia polityki pieniężnej.
Można więc powiedzieć, że Fed ma dziś znacznie jaśniejszy pomysł na najbliższych kilka miesięcy niż na cały 2027 rok. Kolejna podwyżka jeszcze w tym roku jest scenariuszem zakładanym przez zdecydowaną większość jego przedstawicieli. Dalsza droga będzie już zależała od tego, czy inflacja rzeczywiście zacznie schodzić w stronę 2%, czy szok energetyczny i odporność amerykańskiej gospodarki zmuszą Fed do pójścia jeszcze dalej. Całej konferencji szefa Fed można wysłuchać tu:
Warsh: „walczymy z inflacją”. Inwestorzy: „potrzymaj nam piwo”
Pierwsza reakcja inwestorów na podwyżkę stóp procentowych była spokojna. Inwestorzy – na podstawie danych z gospodarki i najwyższych od prawie dwóch dekad rentowności na rynku długoterminowych obligacji byli pewni, że Warsh i ekipa Fed musi „coś” zrobić. Gdyby nie było podwyżki stóp, to mielibyśmy pewnie kompletną utratę wiary w to, że Fed w ogóle chce walczyć z inflacją. Rentowności obligacji poszłyby w górę ku niebiosom, amerykański rząd stanąłby u progu niewypłacalności, a kapitał zacząłby uciekać do złota i bitcoina.
Fed zrobił więc to, co musiał. I dał do zrozumienia, że „będzie tego więcej”. Ale to wciąż tylko obietnice. Tu i teraz mamy tylko „obowiązkową” podwyżkę stóp. Tuż po ogłoszeniu decyzji Fed rentowność 10-letnich obligacji skarbowych USA wynosiła około 4,95%, a dzień wcześniej sensacyjnie przebiła psychologiczną barierę 5%. Można więc powiedzieć, że inwestorzy nie uważają, iż podwyżka – która nie była dla rynku niespodzianką – stanowi przełom w walce z inflacją.
Gdyby tak uważali, wzrostowi rentowności obligacji krótkoterminowych powinien towarzyszyć duży spadek rentowności tych długoterminowych. To się nie wydarzyło. Rentowność obligacji 10-letnich wciąż jest bardzo, bardzo wysoko. To oznacza, że inwestorzy lokujący pieniądze w amerykański dług wciąż żądają gigantycznej premii za ryzyko – ponad półtora punktu procentowego powyżej obecnej inflacji. Gdyby uwierzyli w jej spadek – co może się jeszcze zdarzyć, zobaczymy co będzie dalej – rentowność tych obligacji powinna zacząć spadać.

Nie oznacza to, że Warsh i jego przemówienie zostały całkiem zlekceważone. Przewodniczący Fed podkreślał, że inflacja jest „zbyt wysoka i jest taka od zbyt długiego czasu”, a ostatnie łagodniejsze odczyty nie zmieniają w istotny sposób obrazu sytuacji. Jednocześnie zwracał uwagę na siłę konsumpcji, inwestycji przedsiębiorstw i całej gospodarki. Inwestorzy zaczęli odczytywać podwyżkę nie jako jednorazowe zabezpieczenie przed inflacją, lecz jako możliwy początek dłuższego zacieśniania polityki pieniężnej.
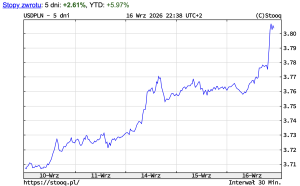
Najlepiej było to widać na rynku obligacji krótkoterminowych. W ciągu mniej więcej pół godziny rentowność amerykańskich papierów dwuletnich wzrosła o około 0,1 pkt procentowy, do 4,7%. To właśnie krótkoterminowe obligacje reagują szczególnie mocno na zmianę oczekiwań dotyczących przyszłych stóp procentowych Fed. Umacniał się również dolar. W stosunku do złotego jest najdroższy w tym roku (już ponad 3,8 zł za dolara).
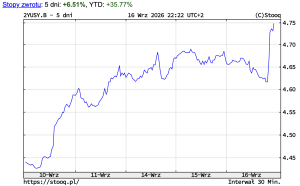
To ciekawa ilustracja „efektu Warsha”. Jego słowa zmieniły rynkową wycenę przyszłych stóp procentowych w oczach krótkoterminowych inwestorów w ciągu kilkudziesięciu minut. Brak formalnego forward guidance – a to zapowiadał Warsh od samego początku swojego urzędowania na stanowisku szefa Fed – nie oznacza przecież, że inwestorzy przestaną analizować każde zdanie szefa najważniejszego banku centralnego świata. Przeciwnie – jeżeli Fed będzie mniej przewidywalny, znaczenie pojedynczych wypowiedzi może nawet wzrosnąć.
Dla inwestorów ważniejsza od samego faktu, że stopa Fed wzrosła do 3,75–4%, może być odpowiedź na pytanie, gdzie znajdzie się za kilka czy kilkanaście miesięcy. Wrześniowa podwyżka stóp procentowych była w dużej mierze wliczona w ceny aktywów. Ewentualne kolejne podwyżki – już nie. A każda zmiana oczekiwanej ścieżki stóp procentowych może przechodzić z amerykańskiego rynku obligacji na dolara, giełdy i pozostałe rynki finansowe na świecie. Zawita także nad Wisłę.
Z drugiej strony na razie działania i zapowiedzi Fed nie przekonują inwestorów długoterminowych. Brak reakcji na rynku długu długoterminowego to jedno. Ale dziwnie zareagował też rynek akcji. Indeks największych amerykańskich spółek najpierw – zgodnie z przewidywaniami – zanurkował (głównie z powodu obaw o to, że będziemy mieli cały cykl podwyżek stóp procentowych), ale potem natychmiast się odbił. Tak, jakby inwestorzy lokujący w akcje przejęli się opowieściami Warsha tylko przez chwilę.
Ciekawie zachowały się też „twarde” aktywa. Złoto już podczas poprzednich sesji zdyskontowało rosnące oczekiwania na podwyżkę stóp procentowych, ale kompletnie nie zareagowało na zapowiedzi kolejnych. Teoretycznie złoto powinno zaliczyć potężny spadek ceny, jako aktywo nieoprocentowane i tracące na wyższych odsetkach wypłacanych przez obligacje. A tymczasem po konferencji Warsha złoto zyskuje na wartości. Niewiele, bo niewiele, ale jednak. Podobnie jak bitcoin.
CZYTAJ TEŻ O DŁUGU USA:

Fed podnosi stopy, NBP nie zamierza. Co z tego wynika dla Polski?
Decyzja Fed jest interesująca również z polskiej perspektywy. Dziś – po podwyżce – przedział stopy funduszy federalnych wynosi 3,75–4%. Tymczasem stopa referencyjna NBP to 3,75%. Górna granica podstawowej stopy procentowej w USA znalazła się więc już powyżej głównej stopy NBP. Jeszcze kilka miesięcy temu taki układ mógł wydawać się mało prawdopodobny – inwestorzy zastanawiali się przede wszystkim nad tym, jak szybko banki centralne będą mogły obniżać koszt pieniądza.
Nie oznacza to, że Rada Polityki Pieniężnej musi naśladować Fed. Stopy procentowe w Polsce zależą przede wszystkim od krajowej inflacji, wzrostu gospodarczego i perspektyw cen. Znaczenie ma jednak również otoczenie zewnętrzne. O ile więc u nas nie ma rewolucji sztucznej inteligencji (która jest dużą częścią uzasadnienia podwyżki stóp w USA), to zadziałać może coś innego: im wyższe oprocentowanie można uzyskać w USA, tym mniejsza staje się względna atrakcyjność części aktywów z rynków wschodzących.
Inwestor kupujący polskie obligacje musi dostać odpowiednią premię za ryzyko w porównaniu z tym, co może zarobić na papierach amerykańskich. Dziś ta premia nie jest wcale aż tak wysoka – polskie obligacje 10-letnie mają oprocentowanie 6,3%, a amerykańskie – niemal równe 5%
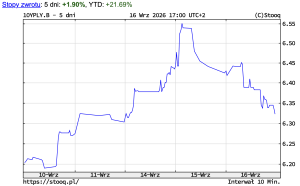
Dlatego dalsze podwyżki Fed mogą utrudniać spadek rentowności polskich obligacji. W przypadku Polski dochodzą do tego wysokie potrzeby pożyczkowe państwa, a więc duża podaż nowych papierów skarbowych. Jeżeli rentowności amerykańskich obligacji pozostaną wysokie, Ministerstwo Finansów będzie musiało konkurować o pieniądze inwestorów w mniej sprzyjającym globalnym otoczeniu. Nie oznacza to automatycznie wzrostu rentowności polskiego długu, ale ograniczy przestrzeń do ich wyraźnego spadku.
Drugi kanał prowadzi przez waluty. Wyższe stopy w USA zwiększają atrakcyjność aktywów dolarowych i mogą wspierać dolara. Dla złotego nie musi to automatycznie oznaczać dużego osłabienia, ponieważ kurs zależy również od sytuacji polskiej gospodarki, polityki Rady Polityki Pieniężnej, sytuacji fiskalnej i globalnego apetytu inwestorów na ryzyko. Zmniejszenie różnicy między stopami procentowymi w Polsce i USA usuwa jednak jeden z czynników, które mogą zachęcać zagraniczny kapitał do lokowania pieniędzy w złotego i w polskie aktywa – także w obligacje.
Powstaje więc interesująca rozbieżność. Fed rozpoczął podnoszenie stóp i większość jego przedstawicieli widzi przestrzeń do kolejnego ruchu jeszcze w tym roku. W Polsce Rada Polityki Pieniężnej pozostawiła we wrześniu stopę referencyjną na poziomie 3,75%, a prezes NBP Adam Glapiński mówił o możliwości utrzymania stóp na niezmienionym poziomie nawet do połowy 2027 roku.
Jeżeli jednak światowe stopy procentowe i rentowności obligacji pozostaną wysokie, polska polityka pieniężna będzie prowadzona w znacznie mniej komfortowym otoczeniu, niż można było oczekiwać jeszcze kilka miesięcy temu. I być może Adam Glapiński – który dziś nie przewiduje możliwości podwyżek stóp procentowych – znów będzie musiał zmienić zdanie. Nie tylko on, bo o tym będzie musiała porozmawiać na kolejnym posiedzeniu cała nasza Rada Polityki Pieniężnej.
CZYTAJ WIĘCEJ O TYM:

Efekt Warsha dopiero się zaczyna?
Kiedy po wystąpieniu Kevina Warsha w Jackson Hole pisałem o możliwym „efekcie Warsha”, najważniejsze pytanie brzmiało: czy zapowiedź, że Fed może mieć jeszcze „pracę do wykonania”, rzeczywiście oznacza powrót do podwyżek stóp procentowych? Rynek zaczął wówczas taki scenariusz brać na serio, choć sam przewodniczący – zgodnie ze swoją filozofią „cichszego Fedu” – niczego w swoim wystąpieniu nie obiecywał.
Dzisiaj znamy odpowiedź. Fed podniósł stopy pierwszy raz od trzech lat, a niemal wszyscy uczestnicy nowych projekcji z Komitetu Otwartego Rynku zakładają możliwość co najmniej jeszcze jednej podwyżki w tym roku. Jednocześnie Warsh nadal nie chce mówić inwestorom, jaka będzie dalsza ścieżka stóp. O kolejnych ruchach mają zdecydować dane – przede wszystkim to, czy inflacja zacznie wreszcie wystarczająco szybko zmierzać w stronę 2%. Warsh i ludzie w Fed nie przestraszyli się pohukiwań prezydenta Donalda Trumpa, który żądał niedawno niższych stóp procentowych i nawoływał członków Fed do „patriotyzmu”.
CZYTAJ TEŻ:
Dlatego najważniejsze pytanie po wrześniowym posiedzeniu Fed już się zmieniło. Nie brzmi: czy Warsh rzeczywiście jest gotowy podnosić stopy, żeby walczyć z inflacją? To właśnie pokazał. Teraz pytanie brzmi: jak wiele podwyżek będzie potrzebnych, zanim uzna, że „praca została wykonana”? Od odpowiedzi zależeć będą nie tylko oprocentowanie kredytów i obligacji w USA, lecz także kurs dolara, przepływy kapitału i koszt pieniądza na innych rynkach.
„Efekt Warsha” już działa. Ale być może jego najważniejszych konsekwencji jeszcze nie zobaczyliśmy. Jeżeli pierwsza od trzech lat podwyżka okaże się początkiem dłuższego cyklu, zmieni się jedno z najważniejszych założeń, na których inwestorzy budowali swoje strategie w ostatnich latach: że kolejnym dużym ruchem banków centralnych będzie przede wszystkim obniżanie, a nie ponowne podnoszenie ceny pieniądza. Teraz koszt pieniądza będzie rósł. Chociaż inwestorzy długoterminowi nie zagłosowali jeszcze swoimi pieniędzmi na to, że inflacja w USA zostanie pokonana.
——————————
CZYTAJ TEŻ:

——————————
CZYTAJ WIĘCEJ O POLSKIM ZADŁUŻENIU:

——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
Źródło zdjęcia: screen z konferencji szefa Fed