
Prezes NBP Adam Glapiński nie myśli o podwyżkach stóp procentowych. Jeszcze dwa miesiące temu mówił, że jest „mniej ostrożnym gołębiem” i nie wykluczał, że we wrześniu będzie wnioskował o… obniżanie stóp procentowych. Dziś już nic takiego nie mówi, ale – w odróżnieniu od innych prezesów banków centralnych – nie wspomina ani słowem o możliwości podwyższenia stóp w odpowiedzi na wyższą inflację. Inwestorzy robią to za niego: w notowaniach uwzględniają trzy „ćwiartki” podwyżek stóp do końca 2027 r. A rentowność polskich obligacji – odzwierciedlająca m.in. strach o wyższą inflację – osiągnęła 6,3% rocznie
Rada Polityki Pieniężnej – mimo wzrostu inflacji – znów nie zmieniła stóp procentowych. A prezes NBP – jeszcze miesiące temu „taki mniej ostrożny gołąb” – mówi na konferencji prasowej, że „zanosi się na constans do połowy 2027 roku”. Stopa referencyjna NBP pozostaje na poziomie 3,75%, choć inflacja w Polsce wzrosła już do 3,4%, a niektórzy analitycy mówią, że na koniec roku może dojść do 4%.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Z wypowiedzi prezesa NBP wynika, że dziś zastanawia się głównie nad tym czy w najbliższym czasie będzie miejsce na obniżkę stóp procentowych – a nie na podwyżkę. I to w czasie, kiedy wszyscy prezesi dużych banków centralnych starają się być coraz bardziej „jastrzębi”! Europejski Bank Centralny znów podniósł stopy procentowe, Kevin Warsh, szef amerykańskiego Fed w co drugim zdaniu mówi, że martwi się inflacją. W Japonii też idą podwyżki stóp procentowych.
Bankierzy centralni mówią jak „jastrzębie” i straszą podwyżkami stóp procentowych, bo chcą przekonać inwestorów, że będą walczyć z inflacją. W ten sposób chcą obniżyć długoterminowe oprocentowanie pieniądza. Im bardziej inwestorzy boją się inflacji, tym wyżej wyceniają ryzyko inwestowania w obligacje. A wysoka rentowność długoterminowych obligacji zwiększa koszty finansowania państwowego zadłużenia. Czy nasz polski „półgołąb” tego nie widzi i zamierza iść inną drogą?
Tymczasem rynek obligacji mówi coś zupełnie innego, niż prezes NBP. Rentowność polskich 10-letnich obligacji w czwartek zbliżyła się już do 6,3% (wcześniej przez kilka lat utrzymywała się w paśmie 5-6%). To sygnał, że inwestorzy żądają coraz większej premii za pożyczenie polskiemu rządowi pieniędzy na długo termin. Miesiąc temu rentowność tych samych obligacji była aż o 0,4 pkt proc. niższa. Rada Polityki Pieniężnej – na czele z prezesem – wyraźnie zostaje w tyle.
Czy to oznacza, że inwestorzy na rynku obligacji oderwali się od retoryki szefa NBP? Rada Polityki Pieniężnej może utrzymywać stopę oficjalną na poziomie 3,75%, ale jeśli inwestorzy nie uwierzą, że polski bank centralny chce walczyć na poważnie z inflacją – będą zaostrzali warunki finansowe. Widać to zarówno w wycenach kontraktów FRA, które wskazują na możliwość przyszłych podwyżek stóp procentowych, jak i na rynku obligacji długoterminowych, gdzie rentowność zbliżyła się do 6,3%.
Rada Polityki Pieniężnej nie musi podnosić stóp, żeby pieniądz w Polsce zaczął mocno drożeć. Mogą zrobić to za nią inwestorzy na rynku długu. Tyle, że będzie do świadczyło o tym, że polski bank centralny nie prowadzi wystarczająco skutecznej polityki pieniężnej. A to może mieć konsekwencje.
CZYTAJ WIĘCEJ O TYM:

Glapiński mówi: „stabilność”. Inwestorzy mówią: podwyżki
Adam Glapiński mówi o okresie stabilności stóp procentowych co najmniej do połowy 2027 roku, i trochę bagatelizuje wzrost inflacji, podczas gdy rynek kontraktów terminowych na stopę procentową dosłownie eksplodował. Zaczął wyceniać scenariusz dokładnie odwrotny, niż prezes NBP – powrotu do podwyżek stóp procentowych. Według bieżących notowań kontraktów FRA rynek zakłada trzy podwyżki stóp do końca 2027 roku, z czego pierwsza może nastąpić jeszcze w tym roku.
Nie oznacza to oczywiście, że inwestorzy dokładnie wiedzą, co zrobi Rada Polityki Pieniężnej. Co więcej – często zdarza im się „przereagować”, Kontrakty FRA są zakładem o przyszły poziom stóp procentowych, ale pokazują, jak zmieniły się oczekiwania rynku. Jeszcze kilka miesięcy temu głównym pytaniem było, kiedy RPP wznowi obniżki ceny pieniądza. Dziś inwestorzy muszą brać pod uwagę możliwość, że następnym ruchem będzie podwyżka stóp.
Powód widać przede wszystkim w inflacji. W czerwcu wzrost cen wynosił 2,5%, czyli dokładnie tyle, ile wynosi cel NBP. W lipcu było już 3%, a w sierpniu 3,4% – zaledwie 0,1 pkt procentowy poniżej górnej granicy dopuszczalnego pasma. Do tego doszedł skok cen ropy i paliw. RPP w swoim komunikacie wskazała również na politykę fiskalną, dynamikę płac i sytuację gospodarczą jako czynniki ryzyka dla inflacji. Ale prezes NBP uznał, że ceny paliw już są wysokie i wcale nie muszą rosnąć dalej.
To właśnie tutaj pojawia się rozdźwięk między komunikacją NBP a rynkiem. Prezes banku centralnego mówi o stabilizacji, ale inwestorzy patrzą dalej – na to, czy przy takiej inflacji i wysokich cenach energii utrzymanie stóp na poziomie 3,75% będzie rzeczywiście możliwe. Jeżeli uznają, że nie, zaczną żądać wyższej premii zarówno za krótkoterminowe, jak i długoterminowe finansowanie i nie będą się oglądali na oficjalne wypowiedzi przedstawicieli banku centralnego.
Jeżeli taki rozdźwięk między komunikacją RPP a oczekiwaniami rynku będzie się utrzymywał, może stać się problemem dla wiarygodności polityki pieniężnej. Inwestorzy nie patrzą przecież tylko na deklaracje banku centralnego, ale przede wszystkim na to, czy jego polityka jest spójna z perspektywami inflacji. RPP może utrzymywać stopę referencyjną bez zmian, ale rynek może jednocześnie zaostrzać warunki finansowe zaciągania długu.
Już 6,3% za pożyczenie Polsce pieniędzy! EBC dolał oliwy do ognia
Jeszcze ciekawiej sytuacja wygląda na rynku obligacji. Rentowność polskich 10-letnich papierów w czwartek po południu podeszła pod poziom 6,3% i znalazła się wyraźnie powyżej stopy referencyjnej NBP wynoszącej 3,75%. Różnica wynosi już około 2,5 pkt procentowe. Przy czym nie jest to bezpośredni efekt decyzji RPP, z wykresu można sądzić, że to wpływ decyzji po podwyżce stóp przez EBC.
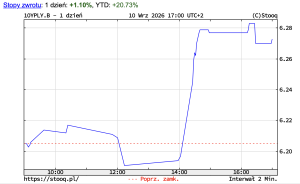
Polska nie jest samotną wyspą. W czwartek po południu silna presja na krajowy rynek długu przyszła ze strony zagranicy. Europejski Bank Centralny podniósł stopy procentowe o 0,25 pkt procentowe do 2,5%, a komunikat banku centralnego strefy euro i wypowiedzi szefowej EBC Christine Lagarde zostały odebrane jako jastrzębie. Inwestorzy zaczęli brać pod uwagę kolejne podwyżki ceny pieniądza w strefie euro, a rentowności obligacji państw europejskich ruszyły w górę.
To ważny kontekst dla Polski. Jeżeli rosną rentowności obligacji niemieckich czy amerykańskich, polskie obligacje muszą zaoferować inwestorom odpowiednio atrakcyjną premię, żeby zachęcić ich do pozostania na rynku mniej „pewnym”. Do globalnego ruchu dochodzą jednak czynniki krajowe, które nie wyglądają różowo: podwyższona inflacja, wyjątkowo luźna polityka fiskalna i ogromna podaż obligacji przez Skarb Państwa. Jednocześnie – komunikacja ze strony RPP pozostaje niejasna, zwłaszcza w porównaniu z ostatnimi niemal jastrzębimi wypowiedziami szefowej EBC czy szefa Fed Kevina Warsha.
Podwyższony poziom rentowności obligacji nie oznacza, że państwo pożycza już teraz pieniądze na 10 lat dokładnie po 6,3%. Inwestorzy handlują nimi przy takiej rentowności na giełdzie. To jednak ważny punkt odniesienia dla kosztu nowych emisji i refinansowania zapadającego długu. W efekcie RPP może utrzymywać stopy bez zmian, ale warunki finansowe i tak mogą się zaostrzać. Nie jest to dobra sytuacja. Jeżeli inwestorzy uznają, że polityka pieniężna nie odpowiada skali ryzyka inflacyjnego, mogą po prostu zażądać jeszcze wyższej premii za polski dług.
Rynkowa cena pieniądza w górę. Kto za to zapłaci?
Za spadek wiary inwestorów w skuteczną walkę z inflacją zapłaci budżet państwa w kosztach obsługi długu, czyli na koniec zapłacą podatnicy. Nie stanie się to jednak z dnia na dzień. Wyższy koszt finansowania przenosi się na portfel długu stopniowo. Problem pojawi przy nowych emisjach oraz przy refinansowaniu zapadających obligacji. Im wyższe rentowności, tym drożej Ministerstwo Finansów musi pożyczać pieniądze, aby finansować deficyt i spłacać stary dług.
Ale ponieważ skala potrzeb jest ogromna, to prędzej czy później nowe – droższe – emisje będą musiały wejść na rynek. Zgodnie z ustawą budżetową potrzeby pożyczkowe brutto państwa w 2026 roku wynoszą około 688,5 mld zł, z czego 422,9 mld zł stanowią potrzeby netto, a resztę stanowią przede wszystkim pieniądze potrzebne na wykup wcześniej wyemitowanego długu. To oznacza, że nawet niewielka zmiana kosztu finansowania może z czasem przełożyć się na miliardy złotych różnicy w kosztach obsługi długu.
Ministerstwo Finansów już zakładało, że koszty obsługi długu będą rosły: w budżecie na 2026 rok zaplanowano na ten cel 90 mld zł, czyli 2,2% PKB, a w strategii zarządzania długiem założono wzrost tej relacji do 2,6–2,7% PKB w 2029 roku. Jeżeli jednak rentowności pozostaną wysoko, rachunek może okazać się jeszcze wyższy. Czy RPP ma wpływ na efekty polityki fiskalnej rządu?
Podwyżka stóp procentowych też byłaby bolesna dla budżetu państwa, podobnie jak dla kredytobiorców, ale brak podwyżki, której w pewnym sensie „domaga się” rynek, nie oznacza, że gospodarka pozostaje obojętna na koszt pieniądza. Jeżeli inwestorzy uznają, że inflacja będzie wyższa, a polityka pieniężna jest zbyt łagodna, mogą i tak zażądać większego oprocentowania za polskie obligacje. Wtedy część kosztu zacieśnienia warunków finansowych pojawia się nie w racie kredytu czy stopie NBP, lecz w budżecie państwa.
Dlatego 6,3% rentowności polskich 10-latek to sygnał wysyłany przez inwestorów do RPP i rządu. Prezes Glapiński może deklarować dłuższy okres stabilności stóp i postawę „wait and see”, czyli wstrzymanie się z decyzjami i obserwowanie sytuacji. Jeżeli jednak inflacja pozostanie wysoka, a sytuacja na globalnym rynku długu się nie zmieni, rentowności obligacji będą rosły. RPP nie musi więc podnosić stóp, żeby pieniądz w Polsce podrożał. Może zrobić to za nią rynek długu. A rachunek za tę operację ostatecznie trafi do budżetu państwa.
CZYTAJ TEŻ:
———————————-
 ZAPISZ SIĘ NA NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
Źródło zdjęcia: screen z YT