
Inflacja w Polsce przyspieszyła i wynosi już 3,4% – podał Główny Urząd Statystyczny. To wyraźnie powyżej oczekiwań ekonomistów. Owszem, w niedalekiej przeszłości bywało dużo gorzej, więc na pierwszy rzut oka nie ma się czym przejmować, ale po pierwsze inflacja na takim poziomie podstępnie i w dużym tempie niszczy wartość oszczędności, a po drugie za bieżącym wzrostem inflacji może kryć się mieszanka potencjalnie niebezpieczna, która mocno utrudni drogę do tańszego pieniądza
Sierpniowy odczyt inflacji jest najwyższy od 14 miesięcy i jednocześnie znajduje się zaledwie 0,1 punktu procentowego poniżej górnej granicy pasma odchyleń tolerowanych przez NBP. Sierpniowy wzrost inflacji do 3,4% oznacza, że dynamika cen przyspieszyła już drugi miesiąc z rzędu i to w okresie wakacji, które zazwyczaj charakteryzują się stabilizacją lub nawet spadkiem rocznego wskaźnika inflacji.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Z danych, które opublikował Główny Urząd Statystyczny, wynika, że paliwa – będące niemałą częścią wskaźnika inflacji – drożeją w tempie ponad 20% w skali roku. A ceny żywności, które dotąd pomagały utrzymywać inflację w ryzach, mogą przestać być hamulcem. Czy znów mamy problem z inflacją?
Inflacja powraca. Czy znów chce się zerwać ze smyczy?
Paliwa w sierpniu podrożały o 5,2% w porównaniu z lipcem i aż o 24,2% w skali roku. Żywność nadal taniała – średnio jest o 0,9% tańsza niż rok temu, ale… niektóre analizy zapowiadają wzrost cen żywności w kolejnym roku nawet o 6–7% (m.in. z powodu drogich nawozów). Od września znika też program CPN ograniczający ceny paliw, a ryzyko dalszych wzrostów cen ropy jest duże. Na horyzoncie jest nowy problem: według pierwszych szacunków ekonomistów powstających na podstawie najnowszych danych GUS inflacja bazowa mogła w sierpniu wzrosnąć do około 3,2–3,3% z poziomu 3,1% w lipcu.
Jeszcze niedawno analitycy bankowi mówili, że możemy się spodziewać dwóch obniżek stóp procentowych i ich zejścia z obecnego poziomu 3,75% do 3,25%. Po najnowszych danych pytanie jest inne. Czy Rada Polityki Pieniężnej w ogóle ma jeszcze przestrzeń, aby rozpocząć kolejną fazę luzowania polityki pieniężnej?
Sporo zależy od tego, jak mocno pójdą w górę ceny paliw i energii. Czas niższych cen żywności też przypada głównie na lato, które właśnie się kończy. Jeśli do mieszanki cenowej dojdą silniejsze wzrosty cen artykułów spożywczych, możemy obudzić się z inflacją powyżej 4% w skali roku. A to by oznaczało, że inflacja jest wyższa niż główna stopa referencyjna NBP, która wynosi obecnie 3,75%.
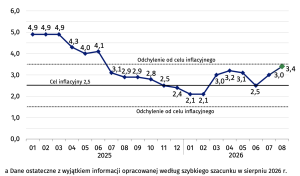
Nie ma jeszcze podstaw do postawienia śmiałej tezy, że inflacja wymyka się spod kontroli. Presja cenowa w gospodarce nie wygasa tak szybko, jak można było oczekiwać. Niewykluczone, że wyższa dynamika cen zaczęła się w polskiej gospodarce już trwalej zagnieżdżać. A to ryzyko, którego najbardziej obawia się Rada Polityki Pieniężnej.
O tym, że może być coś na rzeczy, mówi inflacja bazowa, czyli wskaźnik pokazujący presję cenową po wyłączeniu najbardziej zmiennych czynników, przede wszystkim żywności i energii. Wstępne szacunki ekonomistów sugerują, że w sierpniu inflacja bazowa mogła wzrosnąć do ok. 3,2–3,3%. Nie jest to jeszcze oficjalny odczyt NBP, ale kierunek wyznaczany przez szybki szacunek CPI jest istotny.
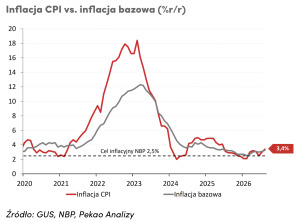
Analitycy Banku Pekao wskazują właśnie na wzrost inflacji bazowej jako jeden z najbardziej niepokojących elementów sierpniowych danych, a ING również szacuje jej lekkie przyspieszenie. Jeżeli oficjalne dane potwierdzą taki ruch, oznaczałoby to, że presja cenowa rośnie nie tylko za sprawą paliw.
Czyżby efekt drogich paliw trwał już na tyle długo, że rozlewa się na całą gospodarkę? Wbrew pozorom program CPN (obniżenie podatków VAT i akcyzy) wcale nie obniżył cen paliwa dla biznesu, a jedynie dla konsumentów. Wyższe koszty transportu zwiększają koszty firm, a te są z kolei przenoszone na klientów. Droższa logistyka wpływa na ceny towarów, a wyższe koszty biznesu mogą być widoczne w cenach usług. Na razie nie ma dowodu, że taki mechanizm przybrał dużą skalę, ale właśnie jego pojawienie się byłoby znacznie ważniejsze niż sam wzrost cen benzyny.
CZYTAJ TEŻ:
Inflacja powraca na dobre? Postraszą nie tylko ceny paliwa, ale też żywności?
Wrześniowe posiedzenie Rady Polityki Pieniężnej miało być pierwszą po wakacjach okazją powrotu do obniżek stóp procentowych. Główna stopa referencyjna NBP od marca wynosi 3,75%, a po lipcowym posiedzeniu Adam Glapiński nie wykluczał, że po wakacjach może złożyć wniosek o cięcie ceny pieniądza. Prezes NBP powiedział wtedy, że większość Rady Polityki Pieniężnej to ostrożne gołębie, a on sam jest bardziej odważnym gołębiem. Sierpniowe dane mocno kwestionują takie podejście.
Problem polega na tym, że RPP musi dziś spojrzeć na dwa przeciwstawne argumenty. Z jednej strony inflacja na poziomie 3,4% nadal mieści się w przedziale odchyleń od celu NBP (ale ledwo, ledwo), a większość sierpniowego przyspieszenia wynika ze wzrostu cen paliw. Z drugiej strony odczyt okazał się wyższy od prognoz, a wstępne szacunki wskazują również na odbicie inflacji bazowej.
Utrzymanie stóp na poziomie 3,75% daje Radzie czas na sprawdzenie, czy obecny wzrost inflacji jest przejściowy czy jednak zaczyna się utrwalać. Właśnie taki ostrożny scenariusz zakłada obecnie ING – według banku stopy mogą pozostać na obecnym poziomie do końca roku.
CZYTAJ TEŻ:

Czy najbliższe miesiące mogą przynieść dalsze przyspieszenie inflacji? Bank Pekao w swoim komentarzu szacuje, że pod koniec roku inflacja konsumencka (CPI) może zbliżyć się do 4%. Szczególnie ważne będzie to, co stanie się z cenami paliw w kolejnych tygodniach. Jeżeli ropa pozostanie droga, a wzrost cen paliw będzie się utrzymywał, inflacja może przez kilka miesięcy pozostawać wyraźnie powyżej poziomów, których oczekiwali ekonomiści jeszcze na początku wakacji.
Drugim elementem układanki jest żywność. Jeżeli ceny żywności przestaną spadać i ruszą w górę, to ogólny wskaźnik inflacji dostanie dodatkowy impuls. Adam Antoniak, ekonomista ING przewiduje, że deflacja cen żywności w Polsce utrzyma się tylko do końca 2026 r. Pod koniec 2027 r. tempo wzrostu cen żywności ma już przewyższyć ogólną inflację z powodu wygasania korzystnych czynników, które powodowały spadek cen żywności do tej pory.
Jakub Olipra z Credit Agricole mówi, że obecne spadki cen żywności wynikają z taniego importu z południa Europy, który kompensuje mniejszą krajową produkcję żywności z powodu wiosennych przymrozków, a potem suszy. Olipra mówi, że za rok możemy zobaczyć wzrost cen żywności nawet o 7%. Ma na to wpłynąć katastrofa pogodowa we Francji (straty sięgają tam nawet 25% produkcji rolnej) oraz napięta sytuacja geopolityczna (wojna w Zatoce Perskiej), która powoduje wzrost cen nawozów. Są dwa razy droższe niż w styczniu.
Dlatego najbliższe miesiące będą dla inflacji swego rodzaju testem. Nie oznacza to powrotu do inflacji z lat 2022–2023. Problem polega na tym, że po okresie wyraźnego spadku inflacji inwestorzy i gospodarstwa domowe przyzwyczaili się do myśli, że problem wysokich cen został w dużej mierze rozwiązany. Sierpniowe dane pokazują, że zbyt wcześnie byłoby stawiać w tej sprawie kropkę.
3–4% rocznie. To inflacja bardzo groźna dla naszych pieniędzy
Jeśli inflacja rzeczywiście będzie przez kilka miesięcy utrzymywać się bliżej 4%, realna wartość naszych oszczędności będzie topniała szybciej, niż można było oczekiwać jeszcze kilka miesięcy temu. To poziom, który może być niebezpieczny dla oszczędności w dłuższym terminie. Patrząc na średnie oprocentowanie lokat bankowych, łatwo dojść do wniosku, że definitywnie kończą się czasy, gdy w banku można ochronić oszczędności przed inflacją.
Już nawet realne stopy procentowe liczone w relacji do oficjalnej ceny pieniądza (a lokaty są przecież oprocentowane niżej) i bez uwzględnienia podatku Belki są tylko na minimalnym plusie. Średnie oprocentowanie lokat bankowych to dziś 2,4%, zaś uwzględniając podatek Belki już tylko 2% na czysto.
O ile przy inflacji 1–2% w skali roku można sobie pozwolić na trzymanie części oszczędności w domu, w gotówce, bo te pieniądze nie tracą tak szybko na wartości, to gdy inflacja sięga 3-4% w skali roku, dość szybko niszczy wartość oszczędności. Gdyby średnia inflacja utrzymała się na takim poziomie jak obecnie (3,4% w skali roku) przez 10 lat, to każdy nieoprocentowany pieniądz straciłby jedną trzecią wartości.
Trzymając w domu 10 000 zł na czarną godzinę przy inflacji 3,4%, po dekadzie otrzymalibyśmy pieniądze o wartości pozwalającej kupić tyle ile dziś za 7150 zł. Gdyby sprawdziły się czarniejsze scenariusze rysowane przez analityków wieszczących wzrost inflacji do 4% i gdyby taka inflacja miała się utrzymać dłużej, po 10 latach dzisiejsze 10 000 zł byłoby warte tylko 6700 zł.
Nie jest to zbyt prawdopodobny scenariusz, ale dobrze pokazuje, że inflacja na poziomie 3–4% jest bardzo podstępnym wrogiem dla naszych pieniędzy. I nie jest dobrze, gdy Rada Polityki Pieniężnej nie uznaje takiej inflacji za coś złego. I gdy nie próbuje z nią walczyć. Inna sprawa to ocena, czy czynniki wpływające na wysoką inflację mają coś wspólnego z poziomem stóp procentowych (a więc czy ewentualne podwyżki stóp cokolwiek by pomogły).
CZYTAJ WIĘCEJ:
Specjaliści od zarządzania aktywami doradzają zazwyczaj spokojną reakcję na wzrost inflacji. Tak doradza w rozmowie ze mną prezes TFI Quercus Sebastian Buczek. Dla posiadaczy lokat bankowych czy krótkoterminowych obligacji kluczowe będzie to, jak długo banki centralne będą utrzymywać stopy procentowe na obecnym poziomie i czy oprocentowanie oszczędności będzie nadążało za inflacją (albo raczej jak bardzo będzie nie nadążało za nią).
Gdyby inflacja miała dotrzeć do 4% w skali roku, to już dziś należałoby tak lokować oszczędności, by dawały przynajmniej 4,8% w skali roku, bo inaczej nie ma szans na pełną ochronę przed inflacją (uwzględniając podatek Belki). To poziom minimalny, który dotyczy przede wszystkim lokat bankowych i obligacji o stałym oprocentowaniu.
Ten, kto ma pieniądze ulokowane na zmienny procent, może mieć nadzieję, że wraz ze wzrostem inflacji to oprocentowanie pójdzie w górę. Ale np. obligacje roczne i dwuletnie – z oprocentowaniem opartym na oficjalnej stopie NBP – są skazane na nadzieję, że Rada Polityki Pieniężnej nie spóźni się znów i będzie podnosiła stopy procentowe wraz z ewentualnym wzrostem inflacji, a nie czekać bez końca na to, aż inflacja sama wróci „do bazy”.
Dla złotego natomiast odsunięcie obniżek stóp może być czynnikiem wspierającym złotego, choć jego kurs będzie oczywiście zależał również od sytuacji na światowych rynkach (oraz od oceny polskiego długu). Najważniejszy wniosek dla inwestora: sierpniowa inflacja jest sygnałem, że nie warto budować portfela przy założeniu jednego prostego scenariusza „inflacja spada, więc Rada Polityki Pieniężnej będzie dalej obniżać stopy”.
Trzeba brać pod uwagę opcję, w której inflacja będzie przez jakiś czas w okolicach 4% w skali roku. A to trudniejsze okoliczności dla kogoś, kto chce utrzymać realną wartość oszczędności, nie podejmując ryzyka inwestowania pieniędzy na rynku kapitałowym.
CZYTAJ WIĘCEJ:
——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
Źródło zdjęcia: Maciej Danielewicz