
Ministerstwo Finansów odkryło karty i zaprezentowało ofertę obligacji skarbowych, która będzie obowiązywać od września. Jednocześnie wiemy już na pewno, że od stycznia ruszają osobiste konta inwestycyjne (OKI), co oznacza, że trzeba się mocno zastanawiać, czy dziś blokować pieniądze na dłużej, skoro pojawi się opcja uniknięcia podatku od zysków. Nowa oferta obligacji – co się zmieni i w które obligacje warto teraz zainwestować? Co mówią nasze zakupy obligacji o przyszłych stopach procentowych i przyszłej inflacji? Sprawdzam!
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Referencyjna stopa procentowa Narodowego Banku Polskiego wynosi obecnie 3,75% i w najbliższym czasie nie zapowiada się na zmiany. Inflacja wprawdzie spadła (w lipcu wyniosła 3%, licząc w skali roku) i się ustabilizowała, ale wciąż jest niepewność, czy ceny paliw jej znów nie podniosą. A to oznacza, że spory dylemat mają też oszczędzający: blokować odsetki przy stałym oprocentowaniu na dłużej czy czekać (lub wybierać lokaty kapitału powiązane z indeksacją inflacyjną).
Stopy procentowe są dość wysoko, rośnie popularność tych obligacji
W tej ostatniej kategorii jedną z nielicznych możliwości są obligacje antyinflacyjne (czteroletnie lub dziesięcioletnie). Czy cieszą się zainteresowaniem? Generalnie w tym roku popyt na obligacje skarbowe jest niemal rekordowy. W lipcu Polacy skusili się na obligacje warte aż 9,8 mld zł, a w całym 2026 roku przeznaczyli na nie niemal 50 mld zł. Oczywiście w tej kwocie zawarte są też obligacje, które kupowaliśmy, wymieniając wcześniej wyemitowane (czyli nie są to tylko „nowe środki”).
Sprawdziłem, jak rozkłada się popyt na obligacje skarbowe i tym samym jakiego scenariusza inflacyjnego spodziewają się Polacy. Obligacje indeksowane inflacją (czteroletnie obligacje COI oraz dziesięcioletnie obligacje EDO) odpowiadały w lipcu za 27% sprzedaży. Rok temu, gdy oczekiwania inflacyjne były niższe, było to zaledwie 13,9% sprzedaży. Rekordowy popyt na obligacje antyinflacyjne obserwowaliśmy w 2022 i w 2023 roku, gdy miejscami sięgał aż 76% całej sprzedaży obligacji. Teraz takiego strachu nie widać.
Obecnie wzrasta natomiast popyt na obligacje z oprocentowaniem opartym o… stopę referencyjną NBP. W lipcu łączny popyt na roczne obligacje ROR i dwuletnie obligacje DOR odpowiadał za niemal połowę (48,5%) całej sprzedaży. To dosyć zaskakujące, bo zwykle jest tak, że najpierw rośnie inflacja, a dopiero potem do góry ruszają stopy procentowe. Nie na odwrót. Raczej więc nie chodzi o to, że Polacy spodziewają się w najbliższych miesiącach wyższej inflacji.
Wygląda na to, że po prostu wybieramy krótkoterminowe obligacje, żeby zachować płynność oszczędności. A inflacji się nie boimy w najbliższych kilkunastu miesiącach, więc nie czujemy potrzeby blokowania pieniędzy na dłużej w papierach antyinflacyjnych. Poza tym stopy procentowe NBP są obecnie znacznie powyżej inflacji, więc obligacje oparte na stopie referencyjnej NBP powinny w najbliższym czasie przynajmniej ochronić pieniądze przed inflacją.
Jeżeli chodzi o obligacje o stałym oprocentowaniu (głównie chodzi o trzyletnie obligacje TOS), to ich udział w łącznej sprzedaży wyniósł w lipcu 20,9%. Jeszcze rok temu było to aż 37,5%. Gorsza oferta (czyli po prostu niższe oprocentowanie) oraz niepewne otoczenie gospodarcze (pytania o wpływ sytuacji na Bliskim Wschodzie na koniunkturę w kraju) skutkują tym, że Polacy częściowo przestali wierzyć, że oprocentowanie obligacji TOS będzie wystarczająco chronić przed inflacją w perspektywie trzech lat.
Nowa oferta obligacji: ministerstwo odkryło karty
Ministerstwo Finansów niewątpliwie ma twardy orzech do zgryzienia. Z jednej strony oprocentowanie obligacji wciąż jest „nienaturalnie” wysokie, gdyby zestawić je z inflacją czy z innymi „bezpiecznymi” sposobami lokowania oszczędności. Z drugiej strony turbulentna sytuacja na świecie spowodowała, że rentowność dziesięcioletnich obligacji notowanych na giełdzie jest wyższa niż oprocentowanie w ofercie dla klientów detalicznych.
Ile będzie można zarobić, kupując obligacje z wrześniowej emisji? Zacznijmy od obligacji o oprocentowaniu uzależnionym od stopy referencyjnej NBP. Roczne obligacje ROR będą oprocentowane na 4% w pierwszym miesięcznym okresie odsetkowym. Potem pojawią się odsetki w wysokości stopy referencyjnej NBP (obecnie 3,75%). Dla dwuletnich obligacji DOR te stawki wynoszą odpowiednio 4,15% w pierwszym miesiącu po zakupie, a potem stopa referencyjna NBP plus 0,15 punktu procentowego (obecnie byłoby to 3,9% w skali roku). Odsetki wypłacane są co miesiąc.
Obligacje ROR i DOR to instrumenty dla osób, które spodziewają się w miarę wysokich stóp procentowych (przynajmniej na tyle wysokich, by gwarantowały realnie dodatnie oprocentowanie). Stopy procentowe NBP od jakiegoś czasu utrzymują się powyżej poziomu inflacji, a więc są realnie dodatnie. A jeżeli są zmieniane przez Radę Polityki Pieniężnej, to stopniowo, a nie gwałtownie. To powoduje pewną przewidywalność takiej inwestycji, która – połączona z krótkim terminem i niską opłatą za wcześniejszy wykup – kusi wielu Polaków.
———————– REKLAMA ———————–
———————————————-
Jednocześnie warto pamiętać, że prezydent Karol Nawrocki podpisał ustawę o osobistych kontach inwestycyjnych (tzw. OKI). To oznacza, że od stycznia każdy z nas będzie mógł zainwestować 25 000 zł w obligacje skarbowe bez podatku Belki. Tutaj liczyłem, że roczne obligacje ROR – z uwagi na stosunkowo niską opłatę za wcześniejsze zakończenie inwestycji – wydają się dobrym miejscem na przeczekanie z kapitałem do stycznia. I chyba posłuchaliście tej sugestii.
Nie znamy przyszłej inflacji, ale…
Żyjemy w czasach niepewności, w których jedna decyzja głowy państwa lub nawet wpis w mediach społecznościowych może wpłynąć na potencjalny zysk z długoterminowego inwestowania w obligacje. W takich warunkach dość ciekawą formą lokowania oszczędności wydają się obligacje z oprocentowaniem opartym o inflację.
Tych w ofercie obligacji detalicznych mamy do wyboru dwa typy. Oprocentowanie czteroletnich obligacji COI wyniesie we wrześniu 4,75% w pierwszym roku. A później tyle, ile będzie wynosiła raportowana przez GUS inflacja za poprzednie 12 miesięcy plus dodatkowe wynagrodzenie. Marża ponad inflację w kolejnych latach wyniesie 1,5 punktu procentowego. Odsetki wypłacane będą co roku.
Natomiast dziesięcioletnie obligacje skarbowe EDO oprocentowane będą na 5,35% w pierwszym roku (czyli w pierwszym okresie odsetkowym) oraz dwa punkty procentowe marży ponad inflację w kolejnych latach. W tym wypadku odsetki są kapitalizowane (dopisywane do kapitału). Warto dodać, że w moich analizach niemal zawsze obligacje EDO okazują się bardziej opłacalne niż obligacje COI.
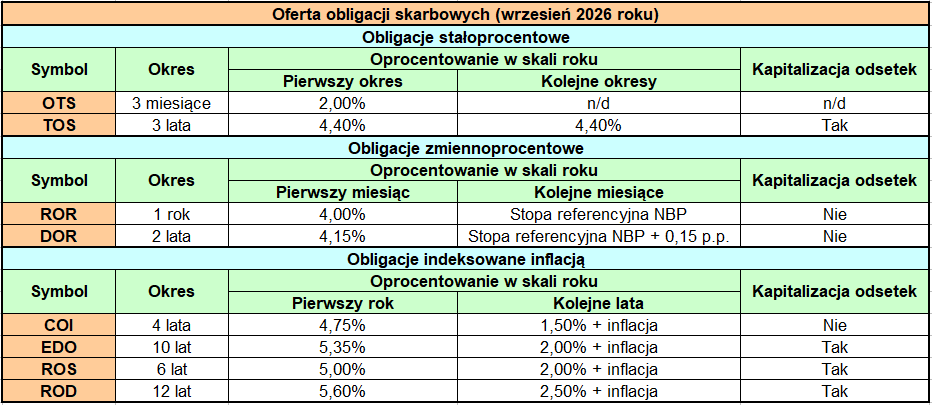
Podobny mechanizm (oprocentowanie oparte o inflację oraz kapitalizacja odsetek) dotyczy obligacji rodzinnych, czyli takich, które można kupić wyłącznie za pieniądze otrzymane z programu 800+. Oprocentowanie sześcioletnich obligacji ROS wyniesie 5% w pierwszym roku i dwa punkty procentowe marży ponad inflację w kolejnych latach.
Natomiast dwunastoletnie obligacje ROD oprocentowane będą odpowiednio na 5,6% i 2,5 punktu procentowego marży ponad inflację. Dwunastoletnie obligacje to od dawna najlepiej oprocentowane obligacje skarbowe i tylko kataklizm mógłby spowodować, że nie przyniosą realnego zysku, czyli nie pokonają inflacji. Wysoka marża pokrywa z naddatkiem podatek Belki.
Nie znamy przyszłych wartości inflacji, ale konstrukcja długoterminowych obligacji antyinflacyjnych, a w szczególności to, że otrzymujemy dodatkową premię w postaci marży ponad inflację, powoduje, że niemal na pewno pozwolą obronić realną wartość oszczędności. W zasadzie jedynym punktem do zastanowienia jest ryzyko kłopotów z wypłacalnością państwa. Czy jest ono niepomijalne, biorąc pod uwagę 10-letni okres inwestycji? Zastanawiał się nad tym Maciek Samcik:

Jeżeli inflacja będzie wysoka, to i oprocentowanie obligacji indeksowanych inflacją będzie wysokie. Natomiast niska inflacja (np. w wysokości 1,5%) i tak zapewni nie najgorsze oprocentowanie (w tym wypadku byłoby to 3,5% dla obligacji EDO), a przecież wtedy – w warunkach niskiej inflacji – stopy procentowe i oprocentowanie depozytów w bankach będą spadać.
Nowa oferta obligacji. Lepszy zysk w garści niż…
Na koniec zostawiłem obligacje o stałym oprocentowaniu. Trzymiesięczne obligacje OTS będą we wrześniu oprocentowane na 2% w skali roku. Odsetki wypłacane są pod koniec inwestycji. Natomiast trzyletnie obligacje TOS oprocentowane będą na 4,4% w skali roku, a odsetki będą kapitalizowane co roku.
Obligacje stałoprocentowe cechuje w miarę krótki okres inwestycji i z góry znana wysokość odsetek, które otrzymamy w przyszłości. Jeżeli dzisiaj zainwestujemy 10 000 zł w obligacje OTS, to za trzy miesiące będziemy mieli 10 040,50 zł. Natomiast podobna inwestycja w obligacje TOS zapewni nam we wrześniu 2029 roku kwotę 11 116,93 zł.
Taka konstrukcja powoduje, że stosunkowo prosto można porównać zysk z obligacji z zyskiem z lokat bankowych. W moim najnowszym rankingu lokat (link do sierpniowej edycji) bez trudu znajdziecie lepiej oprocentowane (4–5% w skali roku) trzymiesięczne lokaty. Szczególnie jeżeli skusicie się na jakąś promocję powitalną.
Jeżeli chodzi o trzyletnie lokaty, to znacznie mniej banków ma je w ofercie, a już takich z korzystnym oprocentowaniem jest naprawdę mało. W tym wypadku nieźle wygląda oferta obligacji TOS, szczególnie jeżeli wziąć pod uwagę, że w ich przypadku nie ma żadnych limitów kwotowych, a wcześniejsze zakończenie inwestycji pozwoli zachować część odsetek.
Ważniejsze pytanie dotyczy jednak tego, czy w ogóle wybierać stałą stopę oprocentowania. Z góry znany zysk brzmi dobrze, ale marża dodawana do inflacji w obligacjach EDO powoduje, że – nawet przy niskiej inflacji – szybko stają się one bardziej opłacalne niż obligacje stałoprocentowe. Zasada jest prosta – im wyższej inflacji się spodziewacie lub im dłużej planujecie inwestować, tym bardziej się opłaca kupić 10-letnie obligacje EDO.
Można na to popatrzeć na zasadzie kosztu alternatywnego. Jeżeli będzie niska inflacja lub z jakiegoś powodu szybko zrezygnujecie z inwestycji, to przewaga obligacji TOS nad EDO będzie stosunkowo niewielka. Natomiast jeżeli inflacja „wystrzeli” lub uda Wam się doczekać do okresu zapadalności obligacji, to instrumenty EDO okażą się dużo korzystniejsze niż TOS.
CZYTAJ TEŻ:


WAŻNY DISCLAIMER: Pamiętaj, to nie są porady inwestycyjne ani tym bardziej rekomendacje. Jesteśmy tylko blogerami i dziennikarzami, nie mamy licencji doradcy inwestycyjnego i nie możemy wydawać rekomendacji. Dzielimy się po prostu swoim doświadczeniem i tylko tak to traktuj. Twoje pieniądze to Twoje decyzje, a my – o czym się już wielokrotnie przekonaliśmy – nie jesteśmy nieomylni. Weź to, proszę, pod uwagę, czytając w „Subiektywnie o Finansach” ten i inne teksty o inwestowaniu.
Zdjęcie główne: wygenerowane w Gemini