15 września 2026

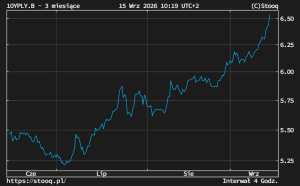
Żądana przez inwestorów rentowność polskich obligacji 10-letnich przebiła 6,5%. Kiedy to się stanie niebezpieczne? A może już jest? Liczymy!

Żądana przez inwestorów rentowność polskich obligacji 10-letnich przebiła 6,5%. Kiedy to się stanie niebezpieczne? A może już jest? Liczymy!

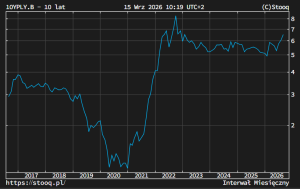
Od kilku tygodni w górę idzie rentowność polskich obligacji, czyli oczekiwane przez inwestorów „oprocentowanie” naszego długu, gdy kupują go na rynku wtórnym. Ta rentowność właśnie przekroczyła z impetem poziom 6,5% w przypadku obligacji 10-letnich. Czy to jest niebezpieczne i czy zwiększa ryzyko kryzysu finansowego w Polsce? Przy jakim poziomie rentowności polskich obligacji zrobi się rzeczywiście groźnie?

Rząd niedawno zapowiedział czwarty z rzędu rok utrzymywania wielkiej dziury w budżecie Polski. Ponownie mamy wydać na transfery socjalne, zbrojenia, emerytury, ochronę zdrowia i inne wydatki państwa prawie 300 mld zł więcej, niż zbierzemy z podatków. Na koniec przyszłego roku zadłużenie Polski może wynosić już 2,6 biliona złotych, gdy w 2020 r. wynosiło tylko 1,1 biliona złotych.

Zobacz również:

Reakcja inwestorów jest dość surowa. Od momentu publikacji projektu budżetu państwa rentowność polskich obligacji 10-letnich w handlu na rynku wtórnym wzrosła z 5,9% do ponad 6,5%. Pikanterii dodaje fakt, że granica 6% rentowności polskich obligacji nie „pękała” przez trzy ostatnie lata. Za każdym razem, gdy opłacalność trzymania polskich obligacji 10-letnich zbliżała się do tego poziomu, rósł popyt i rentowność spadała.

Tym razem tak się nie stało, rentowność idzie w górę niemal bez przerwy i nie wiadomo gdzie się zatrzyma. Czy jesteśmy blisko krawędzi przepaści? I ewentualnie jak blisko?
Polacy już wiedzą, że tak dłużej się nie da?

Opinię do projektu ustawy budżetowej na 2027 r. wydała właśnie Rada Fiskalna. Oceniła w niej, że plan państwowej kasy „prezentuje trwałą i głęboką nierównowagę finansów publicznych” oraz nie przedstawia działań, których wdrożenie zapewniłoby rozpoczęcie procesu ograniczania tempa wzrostu zadłużenia Polski. Rada zaznaczyła także, że „ryzyko przekroczenia przez państwowy dług publiczny w 2027 r. progu 55% PKB (czyli progu ostrożnościowego wpisanego do ustawy o finansach publicznych) jest bardzo wysokie”

Rząd obawia się ciąć wydatki, bo w przyszłym roku są wybory, a opozycyjne partie prawicowe już zaczęły licytację. Prezydent chce zwolnić rodziny z podatku dochodowego, wracają pomysły dotyczące dobrowolnego ZUS, a były premier Mateusz Morawiecki postuluje przesunięcie progu wyższego opodatkowania dochodów ze 120 000 zł rocznie do 200 000 zł. Ale – jak dziś pisze „Rzeczpospolita” – coraz większa część Polaków zdaje sobie sprawę z tego, że zadłużanie się w takim tempie jest ryzykowne.

Z najnowszego sondażu cytowanego przez dziennik wynika, że 40% Polaków jest gotowych na cięcie transferów socjalnych (pytanie czy także tych, które dotyczą ich samych), zaś a kolejne 20% zgodziłoby się na podwyżki podatków. A więc większość społeczeństwa wie, że ograniczenie tempa zadłużania Polski musi boleć. Nadal nie wiadomo jednak, czy tych 60% Polaków poparłoby rząd, który sprawiłby, że to oni poniosą koszty. Zwłaszcza, że mamy jeden z najbardziej zabagnionych i dziurawych systemów podatkowych.

CZYTAJ TEŻ:
projekt budżetu państwa na 2027 rok

spór o kwotę wolną od podatku

rentowność obligacji

Co nam mówi rosnąca rentowność polskich obligacji?

Z ostatnich ruchów rentowności polskich obligacji wynika, że globalni inwestorzy żądają coraz większej premii za ryzyko inwestowania w obligacje kraju, którego zadłużenie rośnie tak szybko i nikt nie myśli nawet o włączaniu jakiegoś hamulca. Inna sprawa, że nawet obecne 6,5% nie jest jeszcze niczym, czego świat nie widział. Po najeździe Rosji na Ukrainę i wybuchu kryzysu energetycznego w 2022 r. przez moment widzieliśmy rentowność polskich obligacji nawet w okolicach 8%. Rząd wstrzymał wtedy sprzedaż nowych obligacji skarbowych na kilka tygodni, uznając że nie będzie sprzedawał długu tak drogo.

Wtedy jednak to były tylko chwilowe wyskoki, a teraz mamy trend, który może świadczyć o tym, że mamy trwałą „rewaluację” polskiego długu. Jest to o tyle dziwne, że inflacja w Polsce nie przekracza dziś 3,5% w skali roku i żaden analityk nie przewiduje, by w przewidywalnej perspektywie przekroczyła 4% w skali roku. To oznacza, że inwestorzy żądają już 2,5 punktu procentowego premii ponad spodziewaną inflacją, gdy wcześniej kupowali nierzadko polski dług przy oprocentowaniu tylko nieznacznie przebijającym inflację.

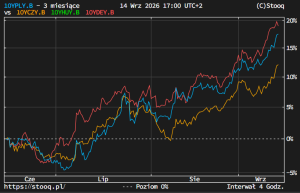
Oczywiście: to nie musi być efekt obaw inwestorów o złe zarządzanie państwem. Jeśli porównamy tempo wzrostu rentowności polskich obligacji do tempa wzrostu rentowności obligacji czeskich (zwykle ocenianych wyżej) i niemieckich (niedawno bezpiecznej przystani jeśli chodzi o inwestowanie w dług) to zobaczymy, że to tempo jest podobne. A to by oznaczało, że przyczyny wzrostu „oprocentowania” polskiego długu nie mają związku wyłącznie z naszym budżetem. Po prostu taki mamy klimat na całym świecie (polskie obligacje na niebiesko, niemieckie na czerwono, czeskie na żółt0).
Prosty wzór na spiralę zadłużenia

To nas nie zwalnia z zadania prostego pytania: jak daleko jesteśmy od przepaści, czyli od sytuacji, w której to nie politycy rządzącej partii ustalają listę wydatków państwa, ale robią to inwestorzy, wymuszający cięcia w budżecie. Jest prosta relacja, która opisuje tę sytuację. Otóż jeśli oprocentowanie długu państwa (a dokładniej średni koszt obsługi długu) jest wyższe niż tempo nominalnego wzrostu PKB, to zadłużenie państwa w relacji do PKB zaczyna rosnąć niezależnie od tego, czy rząd zwiększa deficyt, czy nie.

To jest klasyczna definicja sytuacji, w której kraj może wejść w spiralę zadłużenia. Dług „zamienia się w kulę śniegową”, zaczyna „żyć własnym życiem”. Jeśli więc Polska przez kilka lat będzie miała jednocześnie wysoki deficyt w budżecie i oprocentowanie długu wyższe niż tempo wzrostu PKB, to odsetki zaczną rosnąć szybciej niż gospodarka – i wpadniemy w spiralę zadłużenia. Dlatego wysoka i rosnąca rentowność obligacji może być niepokojąca, o ile nie jest zjawiskiem chwilowym.

W Polsce mamy skokowy wzrost długu – z okolic 50% PKB w 2023 roku do ponad 60% PKB (w latach 2025–2026) – oraz wysokie stopy procentowe. Koszt nowego długu jest więc dużo wyższy niż tego zaciąganego w latach 2015–2019. Mamy też duży deficyt strukturalny – nawet przy dobrej koniunkturze w gospodarce mamy wysokie wydatki stałe (socjalne, na ochronę zdrowia, na obronę narodową). Międzynarodowy Fundusz Walutowy pokazuje na wykresie skąd bierze się polski dług. Łączne dochody państwa wzrosły z 41,9% PKB w 2021 r. do 42,9% w 2025 r. Wydatki wzrosły natomiast z 43,6% do aż 50% PKB.

ZOBACZ TEŻ:

Jak daleko jesteśmy od przepaści?

Czy grozi nam „kula śniegowa długu”? To nie jest łatwo policzyć, ale można próbować oszacować. To, że dziś „oprocentowanie” polskich obligacji na rynku wtórnym wynosi ponad 6,5% nie musi oznaczać, że w takim samym stopniu rośnie koszt obsługi długu. To, że inwestorzy handlują obligacji przy wysokiej rentowności nie ma bezpośredniego wpływu na to, po jakiej cenie państwo sprzedaje nowe obligacje i jaka jest średnia rentowność wyemitowanych obligacji. Wciąż bowiem „żyją” obligacje wyemitowane przez polski rząd kilka lat temu z oprocentowaniem 1,5-2%.

Bezpośredniego znaczenia rynkowa rentowność może i nie ma, ale znacznie trudniej znaleźć chętnych na nowe obligacje emitowane przy rentowności 5,5%, gdy na rynku można kupić takie same po cenie, która gwarantuje rentowność na poziomie 6.5%. Więc na koniec dnia rząd płaci tyle, ile dyktuje rynek – nie ma dróg na skróty.

Ministerstwo Finansów podaje, że średnia zapadalność polskiego długu to nieco ponad 4 lata. Oznacza to, że gdyby przez taki czas utrzymywała się rynkowa rentowność 6,5%, to takie byłoby średnie oprocentowanie polskiego długu. I to byłaby katastrofa, bo wzrost nominalny PKB Polski może wówczas być niższy. Obecne prognozy realnego wzrostu PKB na ten rok wynoszą 3,6-3,9%. Ale w kolejnych latach tempo wzrostu PKB ma spadać (do mniej więcej 3%). Jeśli dodamy do tego inflację na średnim poziomie 3,5%, otrzymujemy 6,5% nominalnego wzrostu PKB. To tyle, ile dziś wynosi rentowność polskich obligacji.

CZYTAJ TEŻ:
840 mld zł w obligacjach

węgierskie obligacje tańsze niż polskie

Ile czasu dadzą nam inwestorzy? Rentowność polskich obligacji prawdę ci powie

Obecnie jeszcze mamy tlen, bo szacowane średnie oprocentowanie polskiego długu to 4,5% w skali roku, a wzrost PKB powiększony o inflację będzie wynosił 7,1-7,9%. Jak to wyliczyłem? Zadłużenie Polski to 2,3 biliona złotych, zaś wydatki Polski na obsługę długu w tym roku są planowane na 85-90 mld zł. Jeszcze całkiem niedawno, w 2020 roku, gdy polski dług wynosił 1,1 biliona złotych, płaciliśmy za jego roczną obsługę 30 mld zł, czyli średnie oprocentowanie wynosiło tylko 3%.

Jesteśmy więc w połowie drogi od bezpiecznego – choć już dość wysokiego – poziomu 3% średniego oprocentowania długu do 6-6,5% średniej rentowności zadłużenia, którą osiągniemy być może już za trzy-cztery lata (o ile rentowność obligacji utrzyma się na obecnym poziomie). Jeśli w tym czasie nominalny wzrost PKB spadnie do 6%, co jest bardzo możliwe, to będziemy w pętli zadłużenia. Jak widać, czasu jest jeszcze sporo.

Chyba, że zabiorą go nam światowi inwestorzy i podpompują rynkową rentowność do jeszcze wyższego poziomu, niż obecne 6,5%. Gdyby przez rok Polska musiała sprzedawać nowe obligacje z oprocentowaniem np. 7,5%, to de facto stracilibyśmy co najmniej rok z tych czterech, które nam zostały do wpadnięcia w pętlę długów.

———————————

CZYTAJ JEŚLI MASZ KASĘ W OBLIGACJACH:

czy inwestowanie w długoterminowe obligacje jest bezpieczne

nowa oferta obligacji

———————————

CZYTAJ TEŻ:

unieważnić dług francja

rentowność obligacji

polska w pułapce długu

———————————

ZAPLANUJ EMERYTURĘ Z SAMCIKIEM: 

Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może uzyskać niezależność finansową. Albo nawet żyć z odsetek. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłość finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.

——————————

ZAPISZ SIĘ NA NASZE NEWSLETTERY:

>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.

>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.

———————————

ZNAJDŹ SUBIEKTYWNOŚĆ W SOCIAL MEDIACH

Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.

>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj

>>> Samcikowy profil na portalu X śledzi 26 000 osób, dołącz do nich tutaj

>>> Nasz profil na Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj

>>> Połącz się z Samcikiem na Linkedinie jak 26 000 ludzi. Dołącz tutaj

>>> Nasz profil na YouTubie subskrybuje 12 000 widzów. Dołącz do nich tutaj

>>> „Subiektywnie o Finansach” jest już w BlueSky. Dołącz i obserwuj!

———————————-

ZOBACZ NASZ KANAŁ NA YOUTUBE:

„Subiektywnie o Finansach” jest też na Youtube. Raz w tygodniu „Magazyn Subiektywnie o Finansach”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube

zdjęcie tytułowe: Walt Disney
Subscribe
Powiadom o
75 komentarzy
Oldest
Newest Most Voted
Inline Feedbacks
Zobacz wszystkie komentarze
Яцек
20 dni temu

Podwyżka podatków może negatywnie wpłynąć na wzrost gospodarczy. Ludzie mający do dyspozycji mniej środków zmniejszą swój popyt i nagle niektóre firmy przestaną być rentowne, po czym zaczną zwalniać pracowników. Finalnie uzyskamy efekt odwrotny do zamierzonego.

Яцек
19 dni temu
Reply to  Maciej Samcik

Proponuję podwyżkę podatków dla tych, którzy są chętni takiemu rozwiązaniu 😉

Яцек
19 dni temu
Reply to  Maciej Samcik

Tak, ale na cięcie socjalu – kompletne.

Xxx
18 dni temu
Reply to  Яцек

W końcu ktoś powiedział coś rozsądnego. Ja w tym roku zapłacę 64 000 zł podatku dochodowego. Nie ma żadnego racjonalnego uzasadnienia dla sytuacji, w której bogacz, który ma odłożone pieniądze, majątek dany przez tatusia albo ukradziony/wyłudzony np. pracującna czarno, jest w stanie przeżyć za równowartość minimalnej krajowej albo i bez dochodu, a jednocześnie, w ramach socjalu, ma zredukowany podatek do około 2000 zł rocznie. Mówimy przecież o 1,8 mln ludzi, którzy wybrali najlżejsze i najprostsze prace oraz życie według zasady minimalizacji wysiłku. Sam socjal dla osób zarabiających minimalne wynagrodzenie kosztuje nas w tym roku 108 mld zł żeby każdemu z… Czytaj więcej »

Adam
20 dni temu
Reply to  Яцек

Niektóre firmy przestaną być rentowne, to możliwe. Ale inne firmy zmniejszą swoją marżę, jeszcze inne wprowadzą rozwiązania obniżające koszty wyrobu czy usługi etc. etc. i dzięki temu popyt zostanie utrzymany. Świat nie jest czarno-biały.

Xxx
19 dni temu
Reply to  Adam

Dokładnie potrzeba nam więcej shrinkflacji w której firmy się wyćwiczyły w trakcie ostatniego szaleństwa podatkowo-inflacyjnego.

Aleks
20 dni temu

„Wciąż bowiem „żyją” obligacje wyemitowane przez polski rząd kilka lat temu z oprocentowaniem 1,5-2%.”

Mocno trzeba sie zastanowić czy warto wchodzic w obligacje inne niz 10letnie (12letnie),bo % 4latek jest żenujące. Sam czekam na wykup ich w przyszłym roku bo 3,6% rocznie jest słabe.

RAFAL
20 dni temu

Spokojnie . Jeszcze daleko do prawie 9 proc. w październiku 2022.

AdamM
20 dni temu

Ja sobie powolutku akumuluję małe paczki hurtowych.

AdamM
19 dni temu
Reply to  Maciej Samcik

Lepiej, żeby tak się nie stało. Moja Szanowna Mama zamieniła jakąś starą serię na nową, więc jakby podniesli teraz oprocentowanie z nową emisją to się wkurzy 😉

Franciszek
19 dni temu
Reply to  Maciej Samcik

MF kieruje się wysokością stopy referencyjnej NBP. Skoro RPP nie podwyższa, to MF nie musi.

Aleks
19 dni temu

Cięcia będą powolne i nieskuteczne…dlatego prędzej czy pozniej jakas ekipa zepsuje do konca złotego wzorem generała J. lub ostro bedzie cięła wydatki wprowadzając przy tym nowe podatki/oplaty albo nawet ograniczenia np.emerytura minimalna bez podatku,a to co powyżej opodatkowane badz nawet ograniczone w zależności od posiadanego majątku.

Stef
19 dni temu
Reply to  Maciej Samcik

Albo narzuci go „trojka” jak Grecji

JaJaJa
19 dni temu
Reply to  Stef

I w ten scenariusz bardziej wierzę. Nie ma to jak zasłonić się „siłą wyższą”.

Zbigniew
19 dni temu

Problem wziął się z tego, że obecnie rządząca ekipa nie zrobiła nawet bilansu otwarcia ekonomicznego kraju i nie wskazała swojej wizji kierunku RP. W efekcie „nic ci dane nie zostanie zabrane” wskoczyła w buty wszystkich poprzedników i podobnie prowadzi kraj. Efekty ekonomiczne są żałosne. Jest to droga, w której horyzont długu pewnie będzie jak w kilku innych krajach EU a więc ponad 100% PKB. Do tego pułapu to spoko można jeszcze dotrwać nawet radząc jeszcze następną kadencję. Tylko, że ekonomiczna słoma wystaje z butów tym mądrym, ustosunkowanym w UE, byłym liberałom. Władza trwa i trwa mać. Kuchnia się sama wyżywi… Czytaj więcej »

Marcin
19 dni temu

Można ciąć 800 plus. Moje dzieci już skończyły 18 lat.

Яцек
19 dni temu
Reply to  Maciej Samcik

Przykład należy brać z tych, którzy się kwalifikują, ale ze względów ideowych nie biorą udziału w tym procederze.

Derko
19 dni temu

A jutro ma Fed debatować. Będziecie śledzić i wysnuwać wnioski? P. Kuczyński, chyba, mówił, że podwyżka stóp może spowodować koniec paniki na rentownościach. Coś pójdzie w górę, coś w dół? Złotko?

Chris
19 dni temu

A odnośnie oprocentowania obligacji oszczędności dlaczego nie zamienić EDO i 4 latek na odpowiednio IZ0836 oraz IZ0831? Przy obecnej cenie jest wyższa marża jeśli poczekamy do wykupu i chyba pełny limit OKI można też wykorzystać?

Chris
19 dni temu
Reply to  Maciej Samcik

Płynność marna, ale paczkami po kilkadziesiąt sztuk dziennie da się kupić ( przynajmniej iz0836). Obrót z dzisiaj 954k: https://stooq.pl/q/?s=iz0836.pl&c=10d&t=l&a=lg&b=0

Chris
19 dni temu
Reply to  Maciej Samcik

Inne serie polskich obligacji też nie wyglądają na mega płynne niestety… Niektóre nie mają w ogóle transakcji danego dnia.

Hieronim
19 dni temu
Reply to  Maciej Samcik

15 września wolumen dla IZ0836 to 979 (obrót 954k), więc coś tam można pohandlować… 😉 zwłaszcza, że kurs atrakcyjny

Chris
19 dni temu
Reply to  Maciej Samcik

Swoją drogą ciekawe czy fakt, że te iz0836 chodzą już dziś po 88% to okazja inwestycyjna czy po prostu prognoza, że do 2036 zbankrutujemy ? 🫤

Chris
18 dni temu
Reply to  Maciej Samcik

2% to kupon, dochodzi jeszcze nominał, który nie jest stały rośnie wraz z inflacją m/m z przesunięciem o 2 miesiące wstecz

Chris
18 dni temu
Reply to  Maciej Samcik

Tak. Kupujemy tak jakby za 88/110 a nie 88/100

Chris
18 dni temu
Reply to  Maciej Samcik

Docelowo to będzie dzisiejsze ok 1100 PLN razy inflacja przez 10 lat plus 2% od bieżącego nominału co roku plus początkowe dyskonto. Czyli w przybliżeniu inflacja + 3% z hakiem sredniorocznie z tym że 2% wypłacane co roku. Oczywiście jeśli wykupią 😉

Mariusz
18 dni temu
Reply to  Maciej Samcik

Wydaje mi się, że dalej źle liczysz. Indeksacji będziesz miał tyle ile nabije inflacja (lub zbije deflacja) do nominału przez 10 lat. IZ0836 wystartowały jakoś w 1 kwartale 2024 roku, do dzisiaj zrobiły nieco ponad >100zł na nominale. Jest jeszcze sporo czasu, żeby inflacja nabiła x4 tyle do wykupu. Na innym znanym portalu (nie chcę reklamować konkurencji) wyliczono, że zazwyczaj IZtki są średnio o 1-1,5% bardziej opłacalne od EDO, oczywiście przy uwzględnieniu startowej premii przy zakupie. Ryzyko o którym się nie mówi to właśnie deflacja oraz to, że to obligacje hurtowe. Potrafię sobie wyobrazić sytuację, w której państwo w przypadku… Czytaj więcej »

Last edited 18 dni temu by Mariusz
Chris
18 dni temu
Reply to  Mariusz

Czy aby na pewno nie będzie odwrotnie? Czy państwo bliskie bankructwa nie „wymaże” najpierw lokalnych obligacji a dopiero potem będzie się dogadywać z inwestorami instytucjonalnymi gdy już nie będzie wyjścia? Ktoś wie jak to było w przypadku Grecji, pewnie też tam mieli jakieś obligacje należące do obywateli?

lichośpi
16 dni temu
Reply to  Chris

W Polsce nie bedzie scenariusza grckiego tylko bardziej turecki. miałeś tego przedsmak przez 5 lat rządów Glapy i Morawieckiego. Zlasowali długi inflacją i pyk.. Znow debt/gdp poniżej 50% mimo wylania kilkuset mld wprost do kieszeni.

Hipolit
17 dni temu
Reply to  Mariusz

> bo nimi są głównie instytucje zagraniczne (…)

Trudno mi powiedzieć, jaki to procent, ale posiadaczami IZ-tek są też fundusze, w których jak najbardziej oszczędzają wyborcy

lichośpi
16 dni temu
Reply to  Mariusz

A Posiadaczemi hurtowych to b\niby kto? udział zwgranicy w polskim długu jest mały. W złotowym zwłaszcza. A IZ-tki to praktycznie tylko fundusze jak sądzę – czyli obywatele. Tyle ze oni prawdopodobnie nie zauważą przymusowego zrolowania tych obligacji bo i tak z natury rzeczy – fundusze nie trzymają do wykupu. Oni widza głównei ceny tych obligacji i nic więcej. A to moze być duży dramat przy realizacji scenariusza niewypłacalności.
Ryzyko jest w funduszach zdefiniowanej daty, cyklu zycia jak w dołku bessy na obligacjach fundusz zmieni alokację w dług z dużym duration na rzecz krótkich papierów pozostawiając ludzi na stratach.

Chris
18 dni temu
Reply to  Maciej Samcik

Tutaj widać jak wyliczany jest kupon oraz nominał obligacji IZ0836 oraz IZ0831: https://www.gov.pl/web/finanse/wspolczynniki-indeksacji2

Mariusz
18 dni temu
Reply to  Maciej Samcik

To chyba tak nie działa. Prócz wypłaty odsetek, IZtki są indeksowane inflacją i codziennie wartość inflacji nalicza się do nominału. Można to sprawdzić na https://gpwcatalyst.pl/o-instrumentach-instrument?nazwa=IZ0836 -> zakładka „Kalkulator rentowności obligacji”. Aktualnie jest to 1,100.87. I to właśnie po tej narastającej (lub spadającej w czasie deflacji) wartości nominalnej państwo odkupi (lub nie hehe) obligacje.

Chris
18 dni temu
Reply to  Maciej Samcik

Wysłałem Linka w jednym z nieopublikowanych wiadomości jak to jest liczone. Przy zakupie mamy tak jak dla innych obligacji na catalyst tylko nominał jest zmienny tj. Kurs% * aktualny nominał + narośle odsetki. Aha i 2% też liczone od aktualnego nominału

lichośpi
19 dni temu
Reply to  Hieronim

Dokładnie. ja chce się pożegnać z funduszami dłużnymi bo praca tych zarządzających to kabaret. Po kilkanaście pp strat do tbsp w ciagu 10 lat. przecież to nie jest poważne. Albo ci ludzie coś potrafią albo niech dadzą ludziom spokój bo to mało poważne co wyrabiaja. Mieli istrzeżenie przed taką pasywnoscią biernością 4 lata temu to teraz znów siedzą na papierach i nic nie robią kasujac opłaty. W du..pie mam takie zarządzanie. Znów w tym roku po 2 pp straty do tbsp YTD a znając historię tego zjawiska to nijak tego nie odrobią bo nieproporcjonalnie duża zmiennośc towarzyszy im raczej w… Czytaj więcej »

lichośpi
19 dni temu
Reply to  Maciej Samcik

No to proszę sobie tak porównać 10Y okres z wynikami funduszy z grupy skarbowych długoterminowych wg Analiz. Za ten okres z TBSP wygrały całe trzy sztuki. Wynik tbsp za ten okres to 30%. I tylko 3 fundusze zarobiły więcej. Przypominam że od 2023 mamy ponoć hossę na długu. Było gdzie się wykazać. niestety narobili błędów w bessie 2022 i do tego doszły wysokie koszty przy niskich rentownosciach wcześniej. A co ma być benchmarkiem jak nie tbsp dla tej grupy? Owszem – tfi często używają Bloomberga 1-5 lat jako benchmarku. Chyba tylko po to żeby klient nie miał dostępu do tego… Czytaj więcej »

Hieronim
19 dni temu
Reply to  lichośpi

Uprasza się o niemieszanie PEKAO (= Pekao SA) z PKO (= PKO BP), bo to różne instytucje

lichośpi
18 dni temu
Reply to  Hieronim

a gdzież ja pomieszałem? Wyraźnie sugeruję aby PEKAO otworzyło Ike z obligacjami detalicznymi i dostępem do akcji z całego swiata skoro PKO nie potrafi lub nie chce.

Franciszek
19 dni temu
Reply to  Chris

Wszystko zależy od tego kiedy EDO i COI zostało kupione. Czasem warto poczekać do końca wykupu niż skakać z kwiatka na kwiatek. Trzeba brać pod uwagę opłatę za przedterminowy wykup EDO, podatek belki i prowizję za zakup IZ0836. Te IZ0836 dla tych, którzy wytrzymają do końca wykupu i nie będą potrzebować środków przez najbliższe 9-10 lat.

Chris
19 dni temu
Reply to  Franciszek

Tak sprzedaż się często nie opłaca, ale przy obecnych warunkach kupno chyba też nie. IZ0836 najlepiej trzymać do wykupu, żeby zyskać premię w postaci wykupu po cenie nominalnej ( cena rynkowa poniżej 1000, wartość nominalna już ok. 1100). Ewentualnie poczekać na lepsze czasy kiedy polskie obligacje będą wyceniane znowu powyżej 100%. Nie wiem co będzie szybciej 😉

Hieronim
19 dni temu
Reply to  Franciszek

Mam zdanie odrębne. IZ0836 można spokojnie sprzedać przed wykupem z niezłym zyskiem, ponieważ w czasie jego kurs będzie dążyć do 100% (obecnie poniżej 89%). A okresowo może nawet przekroczyć 100%.

Zbigniew
19 dni temu

Jeszcze 1 uwaga merytoryczną do tematu i na razie chyba wypada zrobić przerwę w komentarzach bo wydaje mi się że kręcimy się w nich w kółko. Jeśli obligacje bedą np. na 8 % to po ile bedą kredyty obrotowe, hipoteczne etc. To że ja z nich nie korzystam i nie korzystałem nie oznacza że gospodarka ich nie potrzebuje. Finanse państwa to moim zdaniem system naczyń połączonych. Pisałem o 4 powodach umierania popytu na mieszkania. Ceny obligacji będą 5. Możecie się że mnie śmiać i nie wydarzy się to z dnia na dzień ale tak będzie. Rynek pokazuje, że frajerów na… Czytaj więcej »

Niko
19 dni temu
Reply to  Zbigniew

Spoko a,jakie to byly powody,możesz przypomnieć?są jeszcze klienci gotówkowi np.lekarze 🤣

Chris
19 dni temu
Reply to  Zbigniew

Czyli lepiej ryzykować i brać tanie obligacje skarbowe niż listy zastawne, które jeszcze mniej płacą, bo ich zabezpieczenie wcale nie tak pewne jak się wydaje??

Subiektywny newsletter

Bądźmy w kontakcie! Zapisz się na newsletter, a raz na jakiś czas wyślę ci powiadomienie o najważniejszych tematach dla twojego portfela. Otrzymasz też zestaw pożytecznych e-booków. Dla subskrybentów newslettera przygotowuję też specjalne wydarzenia (np. webinaria) oraz rankingi. Nie pożałujesz!

Kontrast

Rozmiar tekstu