
Popyt na mieszkania rośnie, zainteresowanie kredytami hipotecznymi bliskie rekordom, ale deweloperzy uginają się pod ciężarem „betonowego złota”. Czy da się sprzedać te mieszkania bez oddania części marży? Najlepszym dowodem na to są najnowsze wyniki Murapolu, jednego z największych w Polsce deweloperów mieszkaniowych. Murapol pokazał, że ma coraz więcej pieniędzy zamrożonych w mieszkaniach, a jego rentowność spada, mimo sprawnie idącej sprzedaży mieszkań. Czy ten deweloper, podobnie jak inni, będzie musiał mocniej walczyć o klientów i obniżyć ceny mieszkań? Analizuję
Murapol zakończył pierwsze półrocze ze sprzedażą mieszkań praktycznie taką samą jak rok wcześniej. Jednocześnie spada jego rentowność – zysk netto po dwóch kwartałach zeszłego roku wynosił 97 mln zł, a dziś jest o niemal jedną trzecią mniejszy i nie przekracza 70 mln zł. Wartość zapasów przekroczyła już 2,1 mld zł i w ciągu pół roku zwiększyła się o 264 mln zł. A czysty zysk na każdym sprzedanym mieszkaniu zmniejszył się z 18,3% do 15% wartości przychodów. O czym to wszystko świadczy? Czy mieszkania potanieją?
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Murapol muruje na potęgę
W przypadku firm deweloperskich zysk netto nie mówi wszystkiego. Czasem nawet nie mówi tego, co najważniejsze. Firma może wykazywać duży zysk ze sprzedaży mieszkań, a równocześnie coraz większą część pieniędzy mieć uwięzioną w gruntach, budowanych osiedlach i gotowych mieszkaniach czekających na klienta oraz mieć gigantyczne długi.
Dlatego przy okazji niedawnej analizy wyników finansowych firmy Atal zaglądałem przede wszystkim do rubryki „zapasy”. To tam znajduje się deweloperskie „betonowe złoto”. I w przypadku Murapolu właśnie ta część bilansu jest dziś szczególnie ciekawa. Zapasy przekroczyły 2,1 mld zł. W pół roku przybyło 264 mln zł „betonowego złota” (w ciągu czterech kwartałów ponad 300 mln zł). Zapasy stanowią już 79% wszystkich aktywów grupy.
To nie będzie żaden problem, o ile Murapol będzie w stanie zamienić budowane osiedla na żywą gotówkę i spłacić zadłużenie, które zaciągnął, żeby móc prowadzić te inwestycje. W przypadku Murapolu te zapasy to w większości mieszkania, które wciąż są w budowie. Wartość nieruchomości, które stoją gotowe i czekają na klienta, jest mniejsza niż pod koniec zeszłego roku i wynosi niecałe 370 mln zł. Z tego punktu widzenia rosnąca wartość zapasów to raczej świadectwo wzrostu skali działania firmy niż kłopotów ze sprzedażą.
Jak idzie sprzedaż? W pierwszym półroczu Murapol sprzedał klientom detalicznym 1569 mieszkań, wobec 1575 rok wcześniej. Sprzedaż mieszkań liczona liczbą lokali jest więc niemal idealnie płaska. Przy ofercie wynoszącej 4050 mieszkań (gotowych i w budowie) oznacza to zapas odpowiadający mniej więcej 15,5 miesiąca przy obecnym tempie sprzedaży. Rok wcześniej było to prawie 17 miesięcy. A więc pod tym względem sytuacja Murapolu nie pogorszyła się – relacja wielkości oferty do tempa sprzedaży jest nieco lepsza niż w poprzednich kwartałach.
Rentowność biznesu spada. Nie ma już części marży
Jest za to coś, co wygląda dużo gorzej: rentowność. Przychody Murapolu spadły o 12% w skali roku (do 465,7 mln zł), a zysk netto tąpnął o niemal jedną trzecią, do 70,1 mln zł. Najważniejsza w tym biznesie marża brutto ze sprzedaży spadła z 33,3% do 30,6% (to wciąż bardzo dużo), zaś marża netto, czyli to, co deweloperowi zostaje z przychodów jako czysty zysk (po kosztach operacyjnych, finansowych i zapłaceniu podatków), spadła z 18,3% rok temu do 15% dziś.
Murapol wciąż jest więc bardzo rentownym biznesem i widać, że nie sprzedaje mieszkań za wszelką cenę. O czym więc świadczy spadek rentowności? Częściowo można go tłumaczyć wyższymi kosztami działalności i mniejszą liczbą przekazanych klientom lokali (841 wobec 952 rok wcześniej). Murapol informuje, że średnia cena sprzedanych mieszkań wzrosła w pierwszym półroczu tego roku o ponad 7%. Jednocześnie średnia cena mieszkania przekazanego klientowi wzrosła o 2,8% w porównaniu z tym samym momentem rok temu (do ok. 465 900 zł).
Średnią cenę sprzedawanego dziś mieszkania może podbijać zmiana struktury geograficznej sprzedaży w firmie. Murapol coraz mocniej stawia na duże aglomeracje, gdzie ceny mieszkań są wyższe, ale i koszty budowy wyglądają zupełnie inaczej. Firma podaje, że aż 74% mieszkań wprowadzonych do oferty w pierwszym półroczu znajdowało się w dużych aglomeracjach. Jednocześnie aż 76% sprzedawanych mieszkań kosztowało mniej niż 600 000 zł. To pokazuje, że Murapol nadal chce być firmą sprzedającą mieszkania w segmencie ekonomicznym, a nie luksusowe penthouse’y za miliony monet.
CZYTAJ TEŻ:
Czy Murapol będzie musiał ciąć ceny?
Mamy więc płaską sprzedaż liczbową mieszkań, mniej zaksięgowanych przychodów oraz spadającą rentowność. Czy to rodzi dla Murapolu jakieś zagrożenia? Oczywiście największym byłaby sytuacja, w której przychody ze sprzedaży przestałyby się „widzieć” z kosztami działalności, skalą zadłużenia i kosztami odsetek. Wtedy deweloper musiałby sprzedawać mieszkania za wszelką cenę, żeby zamienić „betonowe złoto” na żywą gotówkę. W Murapolu takiego zagrożenia (przynajmniej w tym momencie) nie ma.
Murapol miał na koniec czerwca około 365 mln zł gotówki w kasie, o 33 mln zł mniej niż na koniec grudnia, ale wciąż dużo. Łączne zadłużenie w formie kredytów, pożyczek i obligacji wynosi 723 mln zł, a więc z kolei jest o 30 mln zł wyższe niż pół roku wcześniej. Zatem firma „produkuje” ze sprzedaży mniej więcej tyle pieniędzy, ile wynoszą koszty działalności, nie „pożera” zapasów gotówki z kasy.
Zapasy „betonowego złota” wzrosły do 2,1 mld zł, ale jednocześnie zobowiązania wynikające z umów z klientami sięgają już 950 mln zł (plus 207 mln zł w porównaniu z tym samym momentem rok temu). Pokazuje to dużą wartość zakontraktowanej sprzedaży, która będzie zamieniana na przychody wraz z przekazywaniem klientom mieszkań.
Czy Murapol będzie musiał ciąć ceny? Na podstawie wyników pierwszego półrocza można powiedzieć, że nie musi, o ile będzie w stanie sprzedawać mieszkania w takim tempie, jak robi to obecnie. To nie jest sytuacja przedsiębiorstwa, któremu gwałtownie rośnie liczba niesprzedanych mieszkań i kończy się gotówka. Owszem, bilans wygląda mniej komfortowo niż rok temu: 2,1 mld zł zapasów, ujemne przepływy gotówki (minimalnie ujemne, ale jednak), ciut większe zadłużenie i wyraźnie niższe marże.
Dlatego najważniejszym wskaźnikiem Murapolu w drugim półroczu nie będzie zysk netto, lecz zapasy. Powinny stopniowo zacząć zamieniać się w przychody i gotówkę w kasie. Jeśli natomiast na koniec roku zobaczymy jednocześnie dalszy wzrost zapasów, słabszą sprzedaż, spadek wartości gotówki w kasie i dalsze kurczenie się marży, wtedy pojawi się dużo mocniejszy argument za tezą, że deweloperzy będą musieli przekonywać klientów nie tylko lokalizacją i standardem, ale przede wszystkim niższą ceną.
CZYTAJ TEŻ:

Deweloperski zakład „na grubo”. Da się wygrać bez oddania części marży?
Na razie Murapol dużo pieniędzy zainwestował w przyszłą sprzedaż, obstawił więc scenariusz wzrostu popytu na mieszkania, być może też tańszych kredytów i rosnącej zdolności kredytowej klientów. Bieżąca oferta mieszkań dewelopera jest szczuplejsza niż rok temu (4050 mieszkań, rok temu było 4427), ale jednocześnie na koniec czerwca Murapol miał w budowie 7489 lokali, a jego bank ziemi pozwalał na budowę około 19 200 kolejnych mieszkań.
Jaka będzie odpowiedź na pytanie o to, czy 2,1 mld zł „betonowego złota” uda się sprawnie zamienić na gotówkę bez oddawania kolejnych punktów procentowych marży? Od początku tego roku notowane na giełdzie akcje Murapolu praktycznie nie zyskały nic na wartości, gdy indeks WIG urósł o ponad 30%. Na wykresach widać obawy inwestorów o to, że branża deweloperska nie będzie w stanie „dowozić” wysokiej rentowności.
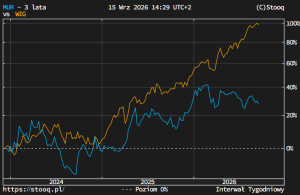
Murapol nie jest jedynym deweloperem, który zrobił gruby zakład o przyszłość. Ale w jego przypadku ten zakład będzie wymagał dużej sprawności sprzedażowej. Firma buduje mieszkania za 2,1 mld zł za pożyczone ponad 700 mln zł (przy oprocentowaniu, które może rosnąć) i brakuje mu jeszcze umów z klientami na 1,1 mld zł, żeby „zakład” zakończył się zarobieniem co najmniej 400 mln zł na czysto. Na ewentualne komplikacje ma 365 mln zł rezerwy w kasie. Tylko sukces „zakładu” spowoduje wzrost ceny akcji.
———————————
 ZAPLANUJ EMERYTURĘ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może uzyskać niezależność finansową. Albo nawet żyć z odsetek. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłość finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
CZYTAJ TEŻ:

———————————
CZYTAJ WIĘCEJ O DEWELOPERACH:

——————————
zdjęcie tytułowe: archiwum autora, Pixabay