
Od kilku tygodni w górę idzie rentowność polskich obligacji, czyli oczekiwane przez inwestorów „oprocentowanie” naszego długu, gdy kupują go na rynku wtórnym. Ta rentowność właśnie przekroczyła z impetem poziom 6,5% w przypadku obligacji 10-letnich. Czy to jest niebezpieczne i czy zwiększa ryzyko kryzysu finansowego w Polsce? Przy jakim poziomie rentowności polskich obligacji zrobi się rzeczywiście groźnie?
Rząd niedawno zapowiedział czwarty z rzędu rok utrzymywania wielkiej dziury w budżecie Polski. Ponownie mamy wydać na transfery socjalne, zbrojenia, emerytury, ochronę zdrowia i inne wydatki państwa prawie 300 mld zł więcej, niż zbierzemy z podatków. Na koniec przyszłego roku zadłużenie Polski może wynosić już 2,6 biliona złotych, gdy w 2020 r. wynosiło tylko 1,1 biliona złotych.
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
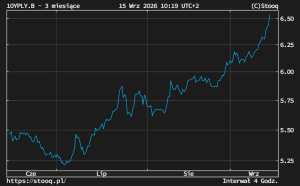
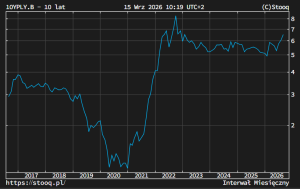
Reakcja inwestorów jest dość surowa. Od momentu publikacji projektu budżetu państwa rentowność polskich obligacji 10-letnich w handlu na rynku wtórnym wzrosła z 5,9% do ponad 6,5%. Pikanterii dodaje fakt, że granica 6% rentowności polskich obligacji nie „pękała” przez trzy ostatnie lata. Za każdym razem, gdy opłacalność trzymania polskich obligacji 10-letnich zbliżała się do tego poziomu, rósł popyt i rentowność spadała.
Tym razem tak się nie stało, rentowność idzie w górę niemal bez przerwy i nie wiadomo gdzie się zatrzyma. Czy jesteśmy blisko krawędzi przepaści? I ewentualnie jak blisko?
Polacy już wiedzą, że tak dłużej się nie da?
Opinię do projektu ustawy budżetowej na 2027 r. wydała właśnie Rada Fiskalna. Oceniła w niej, że plan państwowej kasy „prezentuje trwałą i głęboką nierównowagę finansów publicznych” oraz nie przedstawia działań, których wdrożenie zapewniłoby rozpoczęcie procesu ograniczania tempa wzrostu zadłużenia Polski. Rada zaznaczyła także, że „ryzyko przekroczenia przez państwowy dług publiczny w 2027 r. progu 55% PKB (czyli progu ostrożnościowego wpisanego do ustawy o finansach publicznych) jest bardzo wysokie”
Rząd obawia się ciąć wydatki, bo w przyszłym roku są wybory, a opozycyjne partie prawicowe już zaczęły licytację. Prezydent chce zwolnić rodziny z podatku dochodowego, wracają pomysły dotyczące dobrowolnego ZUS, a były premier Mateusz Morawiecki postuluje przesunięcie progu wyższego opodatkowania dochodów ze 120 000 zł rocznie do 200 000 zł. Ale – jak dziś pisze „Rzeczpospolita” – coraz większa część Polaków zdaje sobie sprawę z tego, że zadłużanie się w takim tempie jest ryzykowne.
Z najnowszego sondażu cytowanego przez dziennik wynika, że 40% Polaków jest gotowych na cięcie transferów socjalnych (pytanie czy także tych, które dotyczą ich samych), zaś a kolejne 20% zgodziłoby się na podwyżki podatków. A więc większość społeczeństwa wie, że ograniczenie tempa zadłużania Polski musi boleć. Nadal nie wiadomo jednak, czy tych 60% Polaków poparłoby rząd, który sprawiłby, że to oni poniosą koszty. Zwłaszcza, że mamy jeden z najbardziej zabagnionych i dziurawych systemów podatkowych.
CZYTAJ TEŻ:

Co nam mówi rosnąca rentowność polskich obligacji?
Z ostatnich ruchów rentowności polskich obligacji wynika, że globalni inwestorzy żądają coraz większej premii za ryzyko inwestowania w obligacje kraju, którego zadłużenie rośnie tak szybko i nikt nie myśli nawet o włączaniu jakiegoś hamulca. Inna sprawa, że nawet obecne 6,5% nie jest jeszcze niczym, czego świat nie widział. Po najeździe Rosji na Ukrainę i wybuchu kryzysu energetycznego w 2022 r. przez moment widzieliśmy rentowność polskich obligacji nawet w okolicach 8%. Rząd wstrzymał wtedy sprzedaż nowych obligacji skarbowych na kilka tygodni, uznając że nie będzie sprzedawał długu tak drogo.
Wtedy jednak to były tylko chwilowe wyskoki, a teraz mamy trend, który może świadczyć o tym, że mamy trwałą „rewaluację” polskiego długu. Jest to o tyle dziwne, że inflacja w Polsce nie przekracza dziś 3,5% w skali roku i żaden analityk nie przewiduje, by w przewidywalnej perspektywie przekroczyła 4% w skali roku. To oznacza, że inwestorzy żądają już 2,5 punktu procentowego premii ponad spodziewaną inflacją, gdy wcześniej kupowali nierzadko polski dług przy oprocentowaniu tylko nieznacznie przebijającym inflację.
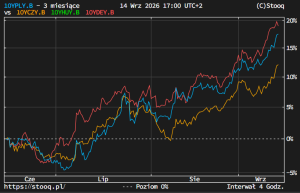
Oczywiście: to nie musi być efekt obaw inwestorów o złe zarządzanie państwem. Jeśli porównamy tempo wzrostu rentowności polskich obligacji do tempa wzrostu rentowności obligacji czeskich (zwykle ocenianych wyżej) i niemieckich (niedawno bezpiecznej przystani jeśli chodzi o inwestowanie w dług) to zobaczymy, że to tempo jest podobne. A to by oznaczało, że przyczyny wzrostu „oprocentowania” polskiego długu nie mają związku wyłącznie z naszym budżetem. Po prostu taki mamy klimat na całym świecie (polskie obligacje na niebiesko, niemieckie na czerwono, czeskie na żółt0).
Prosty wzór na spiralę zadłużenia
To nas nie zwalnia z zadania prostego pytania: jak daleko jesteśmy od przepaści, czyli od sytuacji, w której to nie politycy rządzącej partii ustalają listę wydatków państwa, ale robią to inwestorzy, wymuszający cięcia w budżecie. Jest prosta relacja, która opisuje tę sytuację. Otóż jeśli oprocentowanie długu państwa (a dokładniej średni koszt obsługi długu) jest wyższe niż tempo nominalnego wzrostu PKB, to zadłużenie państwa w relacji do PKB zaczyna rosnąć niezależnie od tego, czy rząd zwiększa deficyt, czy nie.
To jest klasyczna definicja sytuacji, w której kraj może wejść w spiralę zadłużenia. Dług „zamienia się w kulę śniegową”, zaczyna „żyć własnym życiem”. Jeśli więc Polska przez kilka lat będzie miała jednocześnie wysoki deficyt w budżecie i oprocentowanie długu wyższe niż tempo wzrostu PKB, to odsetki zaczną rosnąć szybciej niż gospodarka – i wpadniemy w spiralę zadłużenia. Dlatego wysoka i rosnąca rentowność obligacji może być niepokojąca, o ile nie jest zjawiskiem chwilowym.
W Polsce mamy skokowy wzrost długu – z okolic 50% PKB w 2023 roku do ponad 60% PKB (w latach 2025–2026) – oraz wysokie stopy procentowe. Koszt nowego długu jest więc dużo wyższy niż tego zaciąganego w latach 2015–2019. Mamy też duży deficyt strukturalny – nawet przy dobrej koniunkturze w gospodarce mamy wysokie wydatki stałe (socjalne, na ochronę zdrowia, na obronę narodową). Międzynarodowy Fundusz Walutowy pokazuje na wykresie skąd bierze się polski dług. Łączne dochody państwa wzrosły z 41,9% PKB w 2021 r. do 42,9% w 2025 r. Wydatki wzrosły natomiast z 43,6% do aż 50% PKB.
ZOBACZ TEŻ:
Jak daleko jesteśmy od przepaści?
Czy grozi nam „kula śniegowa długu”? To nie jest łatwo policzyć, ale można próbować oszacować. To, że dziś „oprocentowanie” polskich obligacji na rynku wtórnym wynosi ponad 6,5% nie musi oznaczać, że w takim samym stopniu rośnie koszt obsługi długu. To, że inwestorzy handlują obligacji przy wysokiej rentowności nie ma bezpośredniego wpływu na to, po jakiej cenie państwo sprzedaje nowe obligacje i jaka jest średnia rentowność wyemitowanych obligacji. Wciąż bowiem „żyją” obligacje wyemitowane przez polski rząd kilka lat temu z oprocentowaniem 1,5-2%.
Bezpośredniego znaczenia rynkowa rentowność może i nie ma, ale znacznie trudniej znaleźć chętnych na nowe obligacje emitowane przy rentowności 5,5%, gdy na rynku można kupić takie same po cenie, która gwarantuje rentowność na poziomie 6.5%. Więc na koniec dnia rząd płaci tyle, ile dyktuje rynek – nie ma dróg na skróty.
Ministerstwo Finansów podaje, że średnia zapadalność polskiego długu to nieco ponad 4 lata. Oznacza to, że gdyby przez taki czas utrzymywała się rynkowa rentowność 6,5%, to takie byłoby średnie oprocentowanie polskiego długu. I to byłaby katastrofa, bo wzrost nominalny PKB Polski może wówczas być niższy. Obecne prognozy realnego wzrostu PKB na ten rok wynoszą 3,6-3,9%. Ale w kolejnych latach tempo wzrostu PKB ma spadać (do mniej więcej 3%). Jeśli dodamy do tego inflację na średnim poziomie 3,5%, otrzymujemy 6,5% nominalnego wzrostu PKB. To tyle, ile dziś wynosi rentowność polskich obligacji.
CZYTAJ TEŻ:
Ile czasu dadzą nam inwestorzy? Rentowność polskich obligacji prawdę ci powie
Obecnie jeszcze mamy tlen, bo szacowane średnie oprocentowanie polskiego długu to 4,5% w skali roku, a wzrost PKB powiększony o inflację będzie wynosił 7,1-7,9%. Jak to wyliczyłem? Zadłużenie Polski to 2,3 biliona złotych, zaś wydatki Polski na obsługę długu w tym roku są planowane na 85-90 mld zł. Jeszcze całkiem niedawno, w 2020 roku, gdy polski dług wynosił 1,1 biliona złotych, płaciliśmy za jego roczną obsługę 30 mld zł, czyli średnie oprocentowanie wynosiło tylko 3%.
Jesteśmy więc w połowie drogi od bezpiecznego – choć już dość wysokiego – poziomu 3% średniego oprocentowania długu do 6-6,5% średniej rentowności zadłużenia, którą osiągniemy być może już za trzy-cztery lata (o ile rentowność obligacji utrzyma się na obecnym poziomie). Jeśli w tym czasie nominalny wzrost PKB spadnie do 6%, co jest bardzo możliwe, to będziemy w pętli zadłużenia. Jak widać, czasu jest jeszcze sporo.
Chyba, że zabiorą go nam światowi inwestorzy i podpompują rynkową rentowność do jeszcze wyższego poziomu, niż obecne 6,5%. Gdyby przez rok Polska musiała sprzedawać nowe obligacje z oprocentowaniem np. 7,5%, to de facto stracilibyśmy co najmniej rok z tych czterech, które nam zostały do wpadnięcia w pętlę długów.
———————————
CZYTAJ JEŚLI MASZ KASĘ W OBLIGACJACH:

———————————
CZYTAJ TEŻ:

———————————
 ZAPLANUJ EMERYTURĘ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może uzyskać niezależność finansową. Albo nawet żyć z odsetek. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłość finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
ZNAJDŹ SUBIEKTYWNOŚĆ W SOCIAL MEDIACH
Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.
>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj
>>> Samcikowy profil na portalu X śledzi 26 000 osób, dołącz do nich tutaj
>>> Nasz profil na Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj
>>> Połącz się z Samcikiem na Linkedinie jak 26 000 ludzi. Dołącz tutaj
>>> Nasz profil na YouTubie subskrybuje 12 000 widzów. Dołącz do nich tutaj
>>> „Subiektywnie o Finansach” jest już w BlueSky. Dołącz i obserwuj!
———————————-
ZOBACZ NASZ KANAŁ NA YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Raz w tygodniu „Magazyn Subiektywnie o Finansach”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
zdjęcie tytułowe: Walt Disney