
Francja ma coraz większy problem z długiem publicznym. Kolejne próby ograniczenia wydatków publicznych natrafiają na opór społeczny, co było widać trzy lata temu, kiedy rząd próbował zreformować system emerytalny. Skala potrzebnych oszczędności jest tak duża, że politycy zaczynają wpadać na pomysły radykalne. Np. takie, że trzeba po prostu… anulować część długu. Jeśli do władzy dojdą partie ze skrajnej lewicy (testujące wartość pieniądza) lub prawicy (nie ceniące Unii Europejskiej i waluty euro) – to przestaną być pomysły abstrakcyjne. A my mamy już za sobą pierwszy test podobnych rozwiązań – „reformę OFE”. Efekty znamy
Nie, to nie żart. Są we Francji politycy i ekonomiści, którzy rozważają taki pomysł. Nie jest to zresztą pomysł nowy, bo funkcjonował już w debacie publicznej w początkowej fazie pandemii w 2020 roku. Grupa francuskich ekonomistów argumentowała wtedy, że dług znajdujący się w rękach banków centralnych można anulować bez takich konsekwencji jak dług wobec prywatnych wierzycieli. Głos w sprawie zabierały takie renomowane instytucje jak Ministerstwo Finansów, Bank Francji czy nawet Europejski Bank Centralny. Czy to jest taka klasyczna strzelba Czechowa, która w pewnym momencie musi wreszcie wystrzelić?
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Pomysł, do którego wraca francuska skrajna lewica, można streścić jednym zdaniem: skoro część francuskiego długu znajduje się w bilansach banków centralnych Eurosystemu, może zamiast go spłacać, po prostu go anulować. Lider skrajnej lewicy Jean-Luc Mélenchon mówi o około 600 mld euro, czyli mniej więcej 18% francuskiego długu. Czy pomysł anulowania części długu jest obecnie tylko nośnym hasłem przed przyszłorocznymi wyborami prezydenckimi we Francji, w których polityczne centrum obecnego prezydenta Emmanuela Macrona może stracić władzę?
W relacji do PKB francuski dług jest dwukrotnie większy niż polski i wciąż rośnie, a jego obsługa staje się coraz droższa dla budżetu państwa. Francja, podobnie jak Polska, znalazła się w unijnej procedurze nadmiernego deficytu i powinna w kolejnych latach ograniczać deficyty, ale to oznacza cięcia wydatków. Może w takim razie lepiej wygumkować setki miliardów euro zapisanych w bilansie banku centralnego? Bo to przecież co innego, niż anulowanie długu, który jest w rękach prywatnych inwestorów.
Ale czy można to zrobić bez – bolesnych – konsekwencji? Dlaczego pomysł, który jeszcze niedawno był traktowany jako skrajnie kontrowersyjny i jako bujanie w ekonomicznych obłokach, ponownie pojawia się na poważnie w kraju będącym jednym z filarów strefy euro? Czy to próba podważenia stabilności wspólnej waluty?
Francuski dług rośnie mimo prób jego ograniczenia
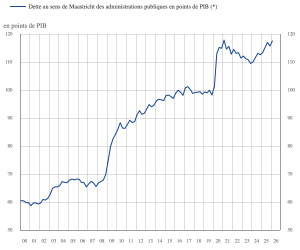
Jaki jest całkowity dług państwa, które jest jednym z filarów strefy euro i Unii Europejskiej? Według najnowszych danych francuskiego urzędu statystycznego Insee, na koniec pierwszego kwartału 2026 roku dług publiczny Francji wynosił 3,54 bln euro, czyli 117,5% PKB. Dla porównania państwowy dług publiczny Polski w tym samym momencie roku – liczony według polskiej metodologii – wyniósł równe 2 bln zł (464 mld euro), a według metodologii Unii Europejskiej (EDP) – m.in. łącznie z długiem w BGK i PFR – osiągnął 2 444,3 mld zł, czyli 61,6% PKB.
W ciągu zaledwie trzech pierwszych miesięcy tego roku francuski dług zwiększył się o 75,6 mld euro. Dług w relacji do PKB rośnie dynamicznie od początku 2024 roku, wcześniej przez kilka lat spadał po spektakularnym skoku w okresie pandemii z 98,2% PKB w 2019 roku do spektakularnych 117,8% na początku 2021 roku. Komisja Europejska szacuje, że w 2027 roku zadłużenie Francji przekroczy po raz pierwszy poziom 120% PKB.
Co ważne, nie jest tak, że francuski rząd nic z tym problemem nie robi. W 2025 roku deficyt sektora finansów publicznych spadł z 5,8 do 5,1% PKB, a wydatki rosły wolniej niż rok wcześniej. Władze zwiększały również dochody, między innymi poprzez nowe obciążenia podatkowe. Problem w tym, że poprawa była zbyt mała, by zatrzymać wzrost zadłużenia. W całym 2025 roku państwo i pozostałe instytucje publiczne wydały 1,714 bln euro, a zebrały 1,562 bln euro. Luka wyniosła 152,5 mld euro.
Wydatki, których najtrudniej się pozbyć, to głównie świadczenia społeczne. W 2025 roku kosztowały one 771 mld euro, a więc około 45% wszystkich wydatków publicznych. Co więcej, świadczenia społeczne odpowiadały za niemal 60% całego przyrostu wydatków w porównaniu z 2024 roku. Same wydatki emerytalne zwiększyły się o 13,2 mld euro, rosły również wydatki związane z ochroną zdrowia. Do tego dochodzi 370 mld euro wynagrodzeń pracowników sektora publicznego.
Coraz poważniejszym obciążeniem staję się koszty odsetek od długu. W 2025 roku Francja zapłaciła z tego tytułu 64,7 mld euro, o 11,2% więcej niż rok wcześniej. Ta kwota przekracza to, co państwo wydaje na niektóre bardzo duże programy społeczne, a ten koszt będzie dalej rósł, ponieważ stare, tanie obligacje są stopniowo zastępowane nowymi, emitowanymi przy wyższych kosztach finansowania. To zresztą problem wielu krajów, w tym Polski, w której rentowność 10-letnich obligacji wzrosła ostatnio do powyżej 6%.
Komisja Europejska prognozuje, że wydatki na odsetki wzrosną nad Sekwaną z 2,2% PKB w 2025 roku do 2,6% w 2026 roku i 2,8% w 2027 roku. I tu pojawia się mechanizm, który może utrudniać Francji wyjście z pułapki zadłużenia. Wysoki deficyt powoduje konieczność dalszego zaciągania długu, a większy dług to znacznie większe potrzeby jego refinansowania. Przy wyższym oprocentowaniu nowych obligacji rośnie koszt obsługi istniejącego zadłużenia.
Komisja Europejska ocenia, że w kolejnych latach dług będzie rósł z dwóch powodów: wciąż wysokich deficytów pierwotnych (czyli tych bez kosztów obsługi długu) i wyższych odsetek. Wzrost długu będzie większy niż wzrost nominalnego PKB. To tym ważniejsze, im bardziej Francja ma problem z powrotem na ścieżkę szybszego wzrostu gospodarczego. Według prognoz Komisji Europejskiej, wzrost gospodarczy w latach 2025 i 2026 wyniesie 0,8% PKB, a w 2027 roku będzie to 1,1% PKB.
Procedura nadmiernego deficytu rozpoczęta w lipcu 2024 roku wobec kilku krajów, w tym Polski, zakłada, że do 2029 roku oba kraje powinny zejść z deficytem budżetowym do maksymalnie 3% PKB. Wydatki publiczne nie powinny rosnąć we Francji docelowo o więcej niż około 1% w skali roku (dla Polski ten wzrost został określony na poziomie 3,5%). Deficyt budżetowy Francji, według wstępnych szacunków, miałby wynieść w 2027 roku 5,7% PKB. W polskim projekcie budżetu na 2027 rok ta wartość wynosi 7,1% PKB.
Francja nie ignoruje Brukseli, a rząd deklaruje, że w 2026 roku deficyt budżetu powinien spaść do około 5% PKB, a wzrost wydatków pierwotnych netto ma wynieść 1,2%, czyli dokładnie tyle, ile przewiduje unijna ścieżka. Celem pozostaje jednak zejście z deficytem do poniżej 3% PKB i to będzie prawdziwe wyzwanie.
Ale problem polega też na tym, że nawet spełnienie unijnych zaleceń nie oznacza zatrzymania narastania długu. Dług wciąż będzie rósł. I właśnie w tej różnicy między tym, co Francja musi zrobić, a tym, co jest politycznie możliwe, mieszczą się różne pomysły polityków, jak bezobjawowo i bezboleśnie „uzdrowić” sytuację finansów publicznych.
Ta strzelba (nie) musi wystrzelić?
„Jeśli w pierwszym akcie powiesiłeś na ścianie strzelbę, w kolejnym akcie musi ona wystrzelić. W przeciwnym razie nie umieszczaj jej tam” – radził Czechow. To, że politycy i ekonomiści we Francji wracają do takiego pomysłu oznacza, że coś może być na rzeczy. Pomysł anulowania części długu skupionego przez banki centralne pojawił się podczas pandemii, został odrzucony przez europejskie instytucje, ale nigdy całkowicie nie zniknął. Dziś wraca jako element politycznej debaty przed wyborami prezydenckimi.
Propozycja dotyczy francuskiego długu zakupionego w ramach programów Europejskiego Banku Centralnego w okresach, kiedy Francja miała kłopoty z plasowaniem swoich obligacji na światowych rynkach z powodu rosnących rentowności w latach 2015-2022. Niektórzy na pewno pamiętają, że w czasie kryzysu zadłużenia w Grecji czasem jednym tchem wyliczano inne kraje, które miały cierpieć na podobną co Grecja przypadłość. Podawano przykład nadmiernego zadłużenia we Włoszech, w Hiszpanii, Portugalii i… Francji.
Siła francuskiego PR i kluczowa pozycja Francji w strefie euro i w Unii Europejskiej – to wszystko sprawiło, że ostatecznie rynki finansowe ukuły skrót krajów z problemami fiskalnymi i zadłużeniowymi jako PIGS, bez komponentu francuskiego (Portugal, Italy, Greece, Spain). Ale choroba nad Sekwaną pozostała. Tymczasem jako lekarstwo na nadmierne zadłużenie kilku krajów strefy euro EBC wziął się za skupowanie również francuskiego długu, wyręczając nieufnych inwestorów na rynkach finansowych.
Bank Francji, podobnie jak inne banki centralne Eurosystemu, kupował obligacje w ramach specjalnych programów polityki pieniężnej. Asset Purchase Programme, czyli APP, ruszył w 2015 roku i obejmował m.in. obligacje rządowe państw strefy euro skupowane w celu pobudzenia akcji kredytowej w okresie spowolnienia. W czasie pandemii zakupy zwiększono w ramach Pandemic Emergency Purchase Programme, PEPP. Nie były to programy stworzone po to, aby ratować Francję przed niewypłacalnością, stanowiły element polityki pieniężnej całej strefy euro.
Na czym to polegało? Eurosystem nie mógł kupić długu państwowego bezpośrednio od francuskiego państwa na aukcji, czyli na rynku pierwotnym, ponieważ byłby to zakazany sposób bezpośredniego finansowania państwa. Żeby obejść twarde regulacje będące podstawą funkcjonowania strefy euro, EBC wynalazł obligacyjny bypass. Francja emitowała obligacje, które kupowali na rynku inwestorzy instytucjonalni – banki, fundusze, ubezpieczyciele itd. – a następnie EBC skupował te obligacje na rynku wtórnym.
EBC nieco naciągał reguły, politycy postanowili pójść dalej – mocno na skróty. W tym przypadku dołączyli do nich także ekonomiści. Stąd propozycja z 2020 roku, żeby ten pakiet umorzyć, a tym samym zmniejszyć dług bez podnoszenia podatków i cięcia wydatków. Pomysł powrócił obecnie. Bank centralny nie jest jednak zwykłym wierzycielem, którego można poprosić o darowanie długu. Umorzenie części aktywów uruchomiłoby konsekwencje prawne, finansowe i polityczne wykraczające daleko poza francuski budżet.
Na grafice poniżej z portalu revue-banque.fr widać roczne zakupy netto francuskich obligacji w ramach programu. Widać ogromną skalę zakupów w latach 2020–2021, znacznie mniejsze zakupy w 2022 roku, a następnie ujemne wartości w latach 2023 i 2024. Refinansowanie tych obligacji zakończyło się w przypadku APP w lipcu 2023 roku, a w przypadku pandemicznego PEPP z końcem 2024 roku. Zapadające obligacje nie są zastępowane nowymi zakupami.
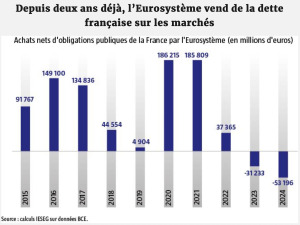
Mimo to w bilansach Eurosystemu pozostają ogromne ilości obligacji kupionych w poprzednich latach. I właśnie do tej puli odnosi się obecna propozycja francuskiej lewicy: skoro część długu państwa znajduje się w instytucjach należących do sektora publicznego, dlaczego nie potraktować jej inaczej niż długu wobec prywatnych inwestorów? Dla polityka z ugrupowania pozostającego na skrajnym – lewym – skrzydle francuskiej sceny politycznej odpowiedź na pytanie, co zrobić z takim długiem, okazała się prosta.
Anulowanie około 600 mld euro zmniejszyłoby dług Francji bez podnoszenia podatków i bez konieczności cięcia emerytur czy innych świadczeń. Polityczne centrum takich propozycji nie zgłasza. Jednak polityczne centrum, reprezentowane przez partię prezydenta Emmanuela Macrona, socjalistów czy umiarkowaną prawicę może znaleźć się w przyszłych wyborach w defensywie.
600 miliardów euro. Czy Francja jest winna pieniądze sama sobie?
Jean-Luc Mélenchon chce wygumkować około 600 mld euro obligacji znajdujących się w Banku Francji. To około 18% francuskiego długu publicznego, który jest zapisany w bilansie francuskiego banku centralnego, a szerzej – jest częścią bilansu Eurosystemu, czyli EBC. Skoro więc – argumentuje francuska lewica – to francuskie państwo jest właścicielem swojego banku centralnego, dlaczego nie można po prostu anulować długu, który znajduje się w jego bilansie? Na marginesie: trochę podobną operację wykonał jakiś czas temu rząd Donalda Tuska, gdy wygumkował obligacje będące w bilansie OFE i zamienił je na „obietnice”, czyli na zapisy księgowe w ZUS.
Na pierwszy rzut oka brzmi to jak finansowa sztuczka, która pozwala jednym ruchem zmniejszyć gigantyczne zadłużenie. Problem w tym, że bilans banku centralnego nie jest miejscem, z którego można swobodnie usuwać niektóre składniki. Kiedy francuskie obligacje trafiały do portfela Banku Francji w ramach specjalnych programów, po drugiej stronie bilansu pojawiały się zobowiązania banku centralnego – przede wszystkim rezerwy, które banki komercyjne utrzymują w banku centralnym.
Ten mechanizm można uprościć do dwóch stron jednej transakcji. Po stronie aktywów Bank Francji ma francuskie obligacje, po stronie pasywów ma zobowiązania wobec systemu bankowego. To właśnie dlatego stwierdzenie, że „Francja jest winna pieniądze sama sobie”, jest tylko częściowo prawdziwe. Państwo i bank centralny są ze sobą powiązane, ale nie są jednym podmiotem, a w dodatku Bank Francji działa w ramach wspólnego systemu banków centralnych strefy euro.
W wyniku normalizacji polityki pieniężnej i wygaszania programów skupu aktywów, bilans Banku Francji skurczył się o jedną czwartą w ciągu czterech lat. Jasnożółta część słupków (Actifs de politique monétaire – aktywa polityki pieniężnej) to właśnie kategoria obejmująca m.in. papiery wartościowe i obligacje pozyskane w ramach skupu aktywów EBC/Banku Francji APP z 2015 roku oraz PEPP z okresu pandemii. Widać, że w wyniku zacieśniania polityki pieniężnej, suma bilansowa banku zmniejszyła się z 2037 mld euro w 2021 roku do 1521 mld euro w 2025 roku.
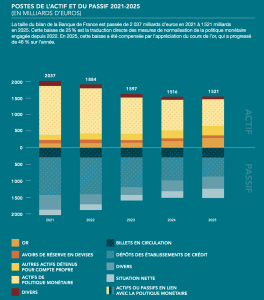
I właśnie tutaj zaczyna się problem z pomysłem „wygumkowania” długu. Jeśli państwo anuluje obligacje znajdujące się w aktywach banku centralnego, takie aktywo znika z bilansu Banku Francji. Nie znika jednak automatycznie druga strona tej operacji. Rezerwy banków pozostają. Zobowiązania banku centralnego pozostają. A więc powstaje dziura w jego bilansie.
To jest argument, który w najnowszej debacie bardzo mocno podkreślają – w artykule w „Le Monde” z 4 września tego roku – Olivier Blanchard, były główny ekonomista MFW, i Quentin Vandeweyer z London Business School. Ich zdaniem zwolennicy umorzenia mają rację w jednym: jest to transakcja tylko pomiędzy państwem a jego bankiem centralnym i nie powoduje umorzenia długu wobec prywatnych inwestorów. Nie można jednak z tego wyciągać wniosku, że państwo zyskuje 600 mld euro nowych pieniędzy.
Bo te 600 mld euro nie jest dziś konkretnymi pieniędzmi leżącymi gdzieś na koncie Banku Francji i czekającymi na wydanie przez pomysłowego polityka takiego jak Jean-Luc Mélenchon. To aktywo – obligacje państwa – które generuje przepływy finansowe w drugą stronę. Państwo płaci od nich odsetki, a bank centralny otrzymuje dochody związane z posiadanymi aktywami. Jeśli obligacje zostaną anulowane, te przepływy również znikają.
I tu dochodzimy do kluczowego pytania o sens całej operacji: kto miałby ostatecznie ponieść koszt zniknięcia tych 600 mld euro z bilansu banku centralnego? Państwo? Banki? Podatnicy? A może trzeba przygotować na to przyszłe dochody Banku Francji? Odpowiedź na to pytanie pokazuje, dlaczego „anulowanie długu” może być znacznie mniej atrakcyjne, niż sugeruje prosta arytmetyka.
CZYTAJ TEŻ:
Dług nie znika. Ktoś musi za niego zapłacić
Czy umorzenie tych 600 mld euro rzeczywiście przyniosłoby Francji 600 mld euro korzyści? Zniknąłby co prawda obowiązek spłaty tych obligacji, ale po drugiej stronie operacji Bank Francji straciłby aktywa o tej samej wartości. W skonsolidowanym bilansie państwa nie pojawia się więc nagle 600 mld euro, które można przeznaczyć na emerytury, inwestycje czy obniżki podatków. To właśnie jest najpoważniejszy argument Oliviera Blancharda i Quentina Vandeweyera.
Przypominają oni, że dług nie znika w sensie ekonomicznym – operacja przenosi problem z jednej części sektora publicznego do drugiej. Widać to wyraźnie, jeśli spojrzymy na bilans Banku Francji, który zmniejszył się w wyniku normalizacji polityki pieniężnej i wygaszania programów skupu aktywów. Jednocześnie wyniki finansowe banku centralnego mocno się zmieniały: po stracie 7,7 mld euro w 2024 roku, Bank Francji wykazał w 2025 roku 8,1 mld euro zysku.
Na grafice poniżej widać wpływ aktywów na wynik finansowy Banku Francji. Można zobaczyć, jak koszty odsetkowe i polityka pieniężna przełożyły się na ujemne dochody z polityki pieniężnej (kolor pomarańczowy) oraz jak bank wykorzystywał rezerwy na ryzyko ogólne (kolor żółty), aby zrównoważyć wynik, który w 2025 roku okazał się dodatni.
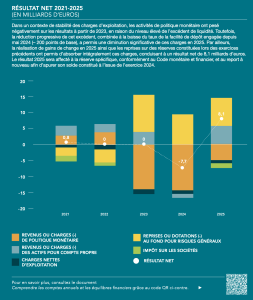
Ten przykład pokazuje, że bank centralny nie jest maszyną do generowania pieniędzy dla budżetu. Jego wynik zależy od tego, jakie aktywa posiada, jakie koszty ponosi po stronie pasywów i jakie są stopy procentowe. W 2025 roku działalność związana z polityką pieniężną przyniosła stratę netto, choć znacznie mniejszą niż w poprzednich latach. Jednym z powodów było to, że aktywa kupione wcześniej przy bardzo niskich, a czasem ujemnych stopach procentowych, były po drugiej stronie bilansu finansowane depozytami banków, za które bank centralny płacił odsetki.
Dlatego umorzenie francuskich obligacji posiadanych przez Bank Francji oznaczałoby nie tylko zmniejszenie zobowiązań państwa, ale również utratę aktywów banku centralnego i związanych z nimi przyszłych przepływów finansowych. Bank centralny jest wprawdzie własnością państwa francuskiego, ale jego przyszłe dochody mogą trafiać do budżetu w postaci podatków i dywidend. Jeżeli aktywa znikają, znika również część potencjalnych przyszłych dochodów.
Francuskie Ministerstwo Finansów już w 2020 roku, podczas poprzedniej debaty o umorzeniu długu skupionego przez EBC, wskazywało na ten problem: państwo miałoby mniej długu, ale jednocześnie posiadałoby bank centralny o mniejszej wartości ekonomicznej. Oczywiście, można argumentować, że bank centralny może funkcjonować nawet przy ujemnych kapitałach własnych i nie musi zachowywać się jak zwykły bank komercyjny. To jednak nie oznacza, że strata aktywów jest ekonomicznie obojętna.
Jak zwracali uwagę francuscy ekonomiści już podczas debaty w 2020 roku, wartość banku centralnego dla jego właściciela obejmuje także przyszłe dochody, które może on przekazywać państwu. Umorzenie aktywów zmniejsza więc majątek po stronie banku centralnego, nawet jeśli nie prowadzi do jego formalnego bankructwa. W tym sensie „wygumkowanie” 600 mld euro byłoby przede wszystkim operacją księgowo-finansową, a nie znalezieniem 600 mld euro dla francuskiego budżetu.
Francja mogłaby obniżyć swój dług brutto, ale nie stałaby się dzięki temu automatycznie o 600 mld euro bogatsza. I właśnie dlatego pomysł, który na politycznym wiecu przedwyborczym może wyglądać niezwykle atrakcyjnie, w bilansie banku centralnego przestaje być już tak prosty.
A to wciąż nie jest największy problem. Bo nawet gdyby uznać, że ekonomicznie da się przeprowadzić taką operację, pozostaje pytanie, czy można ją zrobić w ramach zasad funkcjonowania strefy euro — i co stałoby się z zaufaniem inwestorów do francuskiego długu.
Problem jest jeszcze większy. To wiarygodność euro
EBC i krajowe banki centralne mogą co prawda kupować obligacje skarbowe na rynku wtórnym w ramach polityki pieniężnej, ale traktaty unijne wyraźnie zakazują bezpośredniego finansowania państw przez bank centralny. Art. 123 Traktatu o funkcjonowaniu Unii Europejskiej zabrania EBC i narodowym bankom centralnym udzielania rządom kredytu oraz bezpośredniego kupowania ich długu. To również jedna z najściślej przestrzeganych zasad funkcjonowania wspólnej waluty – euro.
To rozróżnienie było zresztą jednym z powodów, dla których programy skupu obligacji EBC mogły funkcjonować. Bank Francji czy inne banki centralne Eurosystemu kupowały papiery na rynku wtórnym, a państwo było zobowiązane do ich wykupu. Obligacje nie znikały, tylko zmieniał się jej właściciel. W przypadku umorzenia byłoby zupełnie inaczej: bank centralny dobrowolnie rezygnowałby z należnych mu pieniędzy. To znacznie bardziej przypominałoby finansowanie państwa niż klasyczną operację polityki pieniężnej.
I właśnie dlatego argument „skoro EBC już kupił te obligacje, to może je teraz po prostu anulować” jest mylący. Zakup długu nie oznacza zgody na jego późniejsze anulowanie. EBC w swoich analizach podkreśla, że zakaz finansowania monetarnego ma chronić niezależność banku centralnego i zmuszać rządy do zachowania dyscypliny fiskalnej. Gdyby rząd mógł nakazać bankowi centralnemu anulowanie części swojego zadłużenia, granica między polityką pieniężną a budżetową zostałaby mocno zatarta.
W przypadku Francji dochodzi jeszcze jeden problem. Bank Francji nie jest po prostu państwowym bankiem, który może wykonywać polecenia francuskiego rządu. Jest częścią Eurosystemu, a banki centralne w strefie euro działają niezależnie od rządów. Ewentualne umorzenie francuskich obligacji znajdujących się w jego bilansie nie byłoby więc wyłącznie decyzją Paryża. Dotyczyłoby zasad działania całego Eurosystemu i oznaczałoby przerzucenie części kosztów na wspólny system banków centralnych.
Pozostaje jeszcze rynek finansowy. Inwestorzy kupują francuskie obligacje, zakładając, że państwo będzie je spłacać zgodnie z warunkami emisji. Jeżeli Francja pokazałaby, że część swojego długu może zostać jednostronnie anulowana, inwestorzy mogliby uznać, że ryzyko posiadania francuskich obligacji jest większe. A większe ryzyko oznacza wyższą rentowność, której na pewno zażądaliby przy kolejnych emisjach.
To szczególnie ważne właśnie teraz, kiedy Francja pożycza ogromne kwoty, a jej koszty obsługi długu rosną. Rentowność 10-letnich francuskich obligacji w ostatnich miesiącach wzrosła w okolice 4,25%, a różnica wobec niemieckich obligacji o tym samym terminie sięgnęła około 87 pkt bazowych, najwyżej od wielu lat. Rynek nie wygląda więc tak, jakby uważał francuski problem zadłużenia za czysto akademicki. Coś jednak trzeba z tym zrobić. Ale – co? Uzdrawiać finanse publiczne i utrzymywać zaufanie rynków.
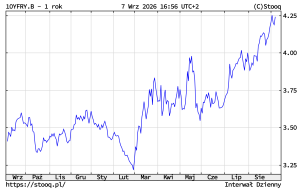
I tu pojawia się paradoks pomysłu Mélenchona. Operacja, która miała zmniejszyć koszty obsługi długu, mogłaby w skrajnym przypadku doprowadzić do ich spektakularnego wzrostu. Jeśli inwestorzy zażądają większej premii za ryzyko związane z francuskim długiem i staną się nieufni, to niższy nominalny poziom zadłużenia może zostać z nawiązką skompensowany przez wyższy koszt nowych pożyczek.
To zresztą dokładnie obawa Blancharda i Vandeweyera: anulowanie długu może być przedstawiane jako sposób na odzyskanie przestrzeni fiskalnej, ale dla prywatnych inwestorów może być sygnałem, że Francja zaczyna traktować swoje zobowiązania jako coś, co można w wyniku czysto politycznej akcji anulować.
Jakakolwiek przyszła decyzja w tej sprawie, jeśli byłaby rzeczywiście poważnie rozważana na szczeblu już nie tylko partii opozycyjnej, ale rządu, musiałaby brać pod uwagę długofalowe negatywne skutki dla finansów publicznych, wiarygodności finansowej kraju i wiarygodności wspólnej waluty. Ale może pojawi się taka koncepcja, kiedy finanse publiczne dojdą do ściany? Czy można sobie wyobrazić, co musiałoby się stać, żeby politycy rzeczywiście podjęli taką decyzję w przyszłości?
Francuska lewica powinna przeanalizować skutki nieco podobnej operacji, którą przeprowadził Donald Tusk sporo lat temu, gdy umarzał obligacje będące w portfelach OFE i zastąpił je zapisami na kontach emerytalnych Polaków. Efektem było zniszczenie na dekady zaufania do oszczędzania na emeryturę. Choć polityczni następcy uzyskali kilka lat „oddechu” i możliwości realizacji obietnic socjalnych (to wtedy okazało się, że nagle stać nas na program 500+). Czy podobny efekt – tyle, że w odniesieniu do francuskich obligacji – przyniosłaby realizacja tego postulatu? Dość prawdopodobne.
Dlaczego ten pomysł wraca właśnie teraz?
W 2020 roku pomysł anulowania długu skupionego przez bank centralny pojawił się w Europie w zupełnie innych okolicznościach. Pandemia wymusiła gigantyczne wydatki publiczne, a banki centralne skupowały obligacje na niespotykaną wcześniej skalę. Wtedy grupa francuskich ekonomistów argumentowała, że część długu znajdującego się w bilansie EBC można byłoby anulować, aby stworzyć państwom przestrzeń do finansowania odbudowy gospodarki.
Zwolennikami pomysłu byli m.in. ekonomiści skupieni wokół prestiżowego niezależnego miesięcznika Alternatives Économiques. Pomysł był też wspierany przez takie tuzy akademickie jak Thomas Piketty – jeden z najbardziej znanych współczesnych ekonomistów, autor bestsellerowego „Kapitału w XXI wieku”, profesor Paris School of Economics oraz Gabriel Zucman – profesor Uniwersytetu w Berkeley, ekspert od rajów podatkowych, nierówności ekonomicznych i podatków dla najbogatszych.
CZYTAJ TEŻ:

Tamta debata ostatecznie nie doprowadziła do zmiany zasad funkcjonowania Eurosystemu. Programy skupu aktywów zostały wygaszone, a portfele banków centralnych zaczęły się stopniowo zmniejszać. Europejski Bank Centralny nie prowadzi już nowych zakupów w ramach APP i PEPP, a zapadające obligacje nie są już w pełni reinwestowane.
A jednak sześć lat później pomysł wrócił. A Jean-Luc Mélenchon dostał wsparcie od człowieka z rynku – znanego francuskiego bankiera inwestycyjnego związanego z lewicą. To Matthieu Pigasse, który na letniej konwencji partii LFI stwierdził, że obligacje rządowe znajdujące się w portfelu Banku Francji mogą zostać anulowane „bez żadnego wpływu gospodarczego ani finansowego.
Pigasse uznał, że w rzeczywistości chodzi po prostu o obieg zamknięty – sprawa rozegrałaby się między państwowym budżetem a państwowym bankiem. Gdy państwo płaci odsetki od obligacji do Banku Francji, bank ten wykazuje zysk i pod koniec roku przekazuje ten zysk z powrotem do budżetu państwa w formie dywidendy. Według tej logiki, dłużnik i wierzyciel to w praktyce „ta sama kieszeń”, więc usunięcie tego długu miałoby być jedynie czystą korektą wirtualnej księgowości.
Takie argumenty Olivier Blanchard nazwał zaraz obrazowo „idiotycznymi”. Wyjaśnił, że jeśli Bank Francji skasuje te obligacje, przestanie otrzymywać od nich odsetki, co zniszczy jego zyski przekazywane jedynemu akcjonariuszowi – państwu francuskiemu. Z punktu widzenia księgowego operacja nic nie daje, za to podkopuje zaufanie inwestorów prywatnych.
Premier Francji Sébastien Lecornu określił pomysł jako „czyste oszustwo” i ostrzegł, że doprowadzi to do drastycznego wzrostu kosztów obsługi długu na rynkach, a François Villeroy de Galhau, szef Banku Francji, tłumaczył już wcześniej, że wykasowanie tych obligacji wygenerowałoby ogromną stratę dla banku centralnego, za którą w efekcie i tak zapłaciliby francuscy podatnicy.
Różnica między rokiem 2020 a 2026 jest jednak zasadnicza. Wtedy można było argumentować, że nadzwyczajny wzrost długu jest konsekwencją nadzwyczajnego wydarzenia, jakim była pandemia. Dzisiaj nie ma już takiego usprawiedliwienia. Francja ma problem strukturalny: od lat wydaje więcej, niż zbiera w podatkach, a wysoki poziom długu sprawia, że coraz większą część przyszłych dochodów trzeba przeznaczać na jego obsługę.
Dlatego powrót pomysłu anulowania długu warto traktować nie tyle jako zapowiedź konkretnej operacji, ile jako sygnał polityczny. Część francuskiej sceny politycznej zaczyna szukać rozwiązań poza klasycznym zestawem: cięcia wydatków, podwyżki podatków i szybszy wzrost gospodarczy. A Francja zbliża się do wyborów prezydenckich w kwietniu 2027 roku, co sprzyja zgłaszaniu pomysłów, które miałyby stać się cudowną receptą na bolączki kraju.
Strzelba może nie wystrzelić. Ale problem jest prawdziwy
Czy Francja rzeczywiście może więc po prostu „wygumkować” 600 mld euro swojego długu? Wszystko wskazuje na to, że nie jest to prosty sposób na uzdrowienie finansów publicznych. Poza problemami dla bilansu banku centralnego, taka decyzja oznaczałaby ryzyko utraty części zaufania inwestorów na rynkach, a o to zaufanie zadłużone kraje powinny szczególnie dbać. Nie wystarczy być filarem strefy euro, bo każdy kraj oceniany jest przez rynki oddzielnie. Dlatego Francja pożycza pieniądze drożej niż Niemcy.
Jeżeli inwestorzy uznają, że Paryż szuka sposobów na obchodzenie normalnych zasad obsługi długu, mogliby zażądać wyższej premii za ryzyko. Wtedy część potencjalnych oszczędności zostałaby zjedzona przez wyższy koszt nowych emisji. Ale powrót do takiej debaty może pokazywać, że francuscy politycy uważają, że dług jest już tak duży, że trzeba odwoływać się do niestandardowych metod działania. na zasadzie – teraz już tyko cud nas może uratować.
Bo strzelba Czechowa może ostatecznie nie wystrzelić. Ale sam fakt, że została zawieszona na ścianie francuskiej polityki, mówi już bardzo dużo o stanie finansów publicznych tego kraju. Dla naszego kraju francuski przypadek powinien być więc raczej ostrzeżeniem niż bezpośrednią analogią czy potencjalnym przykładem działania. Nasz dług publiczny jest znacznie niższy, a Polska ma dziś większą przestrzeń do prowadzenia polityki fiskalnej. Ale mamy słabszą pozycję na rynkach, bo nie jesteśmy uczestnikiem strefy euro, tym bardziej musimy dbać o zaufanie.
Mechanizm jest uniwersalny: im dłużej państwo utrzymuje wysoki deficyt, tym szybciej rośnie dług, a wraz z nim koszt jego obsługi. W pewnym momencie coraz większa część budżetu zaczyna być przeznaczana na finansowanie wcześniejszych decyzji wydatkowych w formie odsetek od długu zamiast na nowe wydatki. Francja jest po prostu znacznie dalej na tej drodze.
CZYTAJ WIĘCEJ O TYM:
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————
Źródło zdjęcia: Maciej Danielewicz/Anaterate