
Czy lekiem na małą dostępność mieszkań może być wydłużenie okresu, na który można wziąć kredyt hipoteczny? Jakiś czas temu prezydent Donald Trump zaproponował, żeby wydłużyć do 50 lat maksymalny okres, na który można wziąć kredyt hipoteczny. W Japonii takie kredyty też są coraz bardziej popularne. Są też w Skandynawii. Ale czy to dobry pomysł? I czy mógłby się „sprzedać” w Polsce? U nas trendy są odwrotne. Co z tego wynika? Moim zdaniem dwa wnioski
Czy kredyt hipoteczny na 50 lat może być patentem na to, by mieszkania stały się bardziej przystępne dla osób, które potrzebują dachu nad głową? Jak wiadomo, dłuższy kredyt oznacza niższą ratę (ale wyższy ostateczny koszt). Jeśli rozłożymy spłatę na więcej lat, to mamy też wyższą zdolność „mieszkaniową” – niższa pojedyncza rata oznacza, że możemy pożyczyć pieniądze na więcej metrów mieszkania.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
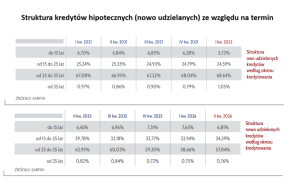
To, że w Polsce tak długich kredytów nie ma, wynika głównie z limitowania ryzyka przez banki (oraz z ich skłonności do unikania zajmowania się „odziedziczonymi” po klientach nieruchomościami). Ale teoretycznie w Polsce można spłacać kredyt hipoteczny nawet do 80-tki. Taki limit wiekowy mają kredyty hipoteczne w Alior Banku. W innych bankach jest to 67-75 lat. Ale mimo wszystko tylko mniej niż 1% kredytów w Polsce jest ustanawianych na więcej niż 35 lat.
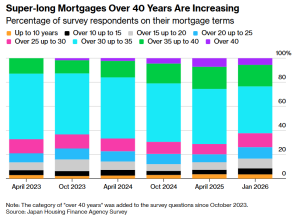
W niektórych krajach jest już inaczej. Np. w Japonii – mimo kryzysu demograficznego i mnóstwa tanich nieruchomości do kupienia na prowincji – młodzi ludzie, chcący kupić mieszkanie w dobrej lokalizacji i blisko pracy, godzą się na coraz dłuższe kredyty. W tym kraju już co piąty kredyt hipoteczny jest zawierany na ponad 35 lat. A co dwudziesty ma wpisany okres spłaty ponad 40 lat.
Dla porównania podaję strukturę terminową kredytów hipotecznych zaciąganych w Polsce. Po pierwsze staramy się zaciągać kredyty na jak najkrócej, po drugie i tak spłacamy je wcześniej (statystycznie w ciągu 12 lat), a po trzecie w ostatnich kilku latach średni okres zaciągniętego kredytu się skraca.
Tam już co piąty kredyt hipoteczny jest na 40-50 lat
Pół wieku to niezwykle długi czas. Nawet dla młodej osoby oznacza, że będzie spłacała kredyt niemal do emerytury, albo wręcz do końca życia. To wygląda na szaleństwo, zwłaszcza z naszego punktu widzenia – w Polsce każdy chce się pozbyć kredytu jak najwcześniej. Jednak coraz więcej młodych ludzi w Japonii decyduje się na tak długoterminowe kredyty hipoteczne. Rosnące ceny nieruchomości utrudniają przeciętnie zarabiającemu pracownikowi zakup mieszkania w Tokio i innych dużych miastach.
W styczniowym badaniu przeprowadzonym przez Japan Housing Finance Agency – cytowanym niedawno przez agencję Bloomberg – już 5,5% respondentów stwierdziło, że ich kredyty hipoteczne miały okres spłaty przekraczający 40 lat. Choć nadal stanowi stosunkowo niewielką część całego rynku, liczba ta wzrosła ponad trzykrotnie od czasu poprzedniego badania, z października 2023 roku.
Japońscy pożyczkodawcy – m.in. SBI Shinsei Bank, czy Rakuten Bank – nie mają najmniejszego problemu z udzielaniem kredytów hipotecznych na 40 lat, a nawet na 50 lat. Te 50-letnie kredyty hipoteczne istniały w Japonii jako produkt niszowy od kilku lat, ale zaczęły nabierać impetu w 2023 roku, gdy banki internetowe i regionalni pożyczkodawcy zaczęli je oferować w związku ze stagnacją wynagrodzeń i wzrostem cen mieszkań w największych miastach.
Teraz do tej listy dołączają coraz wyższe stopy procentowe w Japonii. My tu w Polsce jesteśmy przyzwyczajeni do spłacania jednych z najdroższych kredytów w Europie, ale w Japonii przez dwie dekady mieli niemal zerowe stopy procentowe i relatywnie nisko oprocentowane kredyty. Teraz konieczność spłacania kredytu z oprocentowaniem 3-3,5% rocznie ogranicza możliwości finansowe przy zakupie mieszkania, a jedynym lekiem na to jest wydłużenie kredytu.
Ceny nieruchomości mieszkalnych w Tokio wzrosły o ponad 80% w latach 2010–2025, gdy w tym samym czasie wzrost płac był poniżej 12%. I tutaj chyba tkwi odpowiedź na pytanie o to, dlaczego Japończycy są zmuszeni do zaciągania coraz dłuższych kredytów, a my się przed tym bronimy. W Polsce przez ostatnich 15 lat realne wynagrodzenie – czyli już po odliczeniu inflacji – wzrosło o 60%. A więc nawet ceny nieruchomości, rosnące podobnie szybko, jak w Japonii, nie odcięły ludzi od możliwości zaciągnięcia kredytu hipotecznego na „rozsądny” termin.
Oczywiście, w Japonii też nie jest tak, że każdy może otrzymać taką pożyczkę na 40-50 lat. Banki zazwyczaj wymagają, aby kredyty hipoteczne były w pełni spłacone, zanim kredytobiorcy osiągną określony wiek — często 80 lat (podobnie jak w Polsce) — co oznacza, że uprawniają się tylko stosunkowo młodzi klienci.
Głównym zarzutem wobec tak długoterminowych kredytów jest to, że rozwiązują problem dachu nad głową, ale skazują ludzi na gorszą sytuację finansową w dłuższej perspektywie – odcinając im możliwość akumulowania oszczędności i dążenia do niezależności finansowej przed emeryturą. Z drugiej strony wcale nie jest pewne, czy łatwiej jest oszczędzać, mając wysokie raty 20-letniego kredytu w czasie, gdy ma się jednocześnie wysokie koszty życia i wysokie wydatki, czy też lepiej w tym czasie spłacać mniejsze raty.
CZYTAJ TEŻ:
Trump chciał kredytów hipotecznych na 50 lat. Wybili mu to z głowy
W zeszłym roku Donald Trump zaproponował wprowadzenie w USA 50‑letnich kredytów hipotecznych, żeby „odblokować” rynek nieruchomości i pomóc młodym Amerykanom w zakupie pierwszego domu lub mieszkania. Firma analityczna Portfolio Armor opublikowała wówczas analizę, która obnaża ciemną stronę długoterminowych kredytów hipotecznych.
Według autorów tego opracowania, wydłużenie okresu kredytowania to stary trik finansowy, który w praktyce prowadzi do wyższych cen nieruchomości i jeszcze większego zadłużenia gospodarstw domowych. Ich zdaniem dłuższa hipoteka nie obniża kosztów, a tylko zwiększa dźwignię. Wydłużenie okresu kredytowania nie zmniejsza ceny nieruchomości, lecz jedynie obniża miesięczną ratę.
A niższa rata oznacza, że więcej osób może pozwolić sobie na wyższy kredyt. To z kolei prowadzi do tego, że sprzedający podnoszą ceny, bo rynek jest w stanie je zaakceptować (przeżyliśmy to, gdy rząd Mateusza Morawieckiego wprowadził „Bezpieczny Kredyt 2%”). Autorzy przywołują badania Journal of Housing Economics, które pokazują, że każde poluzowanie warunków kredytowych – czy to niższy wkład własny, czy dłuższy okres spłaty – prowadzi do wzrostu cen nieruchomości.
Portfolio Armor przypomina, że Japonia już przerabiała ten pomysł. W latach 80. zeszłego wieku banki oferowały tam nawet 100‑letnie hipoteki, dziedziczone przez kolejne pokolenia. Efekt? Ceny nieruchomości wystrzeliły, a zadłużenie rodzin rosło szybciej niż ich dochody. Potem bańka nieruchomościowa pękła, a rynek mieszkaniowy wpadł w stagnację na dekady.
Analitycy ostrzegli też, że 50‑letnia hipoteka to „łatwy kredyt”, który podniesie ryzyko systemowe. Dłuższe kredyty oznaczają: większą ekspozycję banków na ryzyko stopy procentowej, większą podatność gospodarstw domowych na wstrząsy ekonomiczne, większą zmienność rynku nieruchomości, większą rolę rządu jako gwaranta takich kredytów. Ponieważ takich opinii było sporo, pomysł Trumpa chyba na jakiś czas umarł.
CZYTAJ TEŻ:
Czy w Polsce potrzebujemy bardzo długich kredytów? Dwa wnioski
Co z tego wynika dla nas? Moim zdaniem dwie rzeczy. Po pierwsze: zanim zaczniemy narzekać na najdroższe w Europie kredyty hipoteczne i na nędzną dostępność mieszkań dla ludzi, którzy nie urodzili się milionerami, trzeba wziąć pod uwagę drugą stronę tego medalu: relacja tempa wzrostu cen nieruchomości do tempa wzrostu wynagrodzeń w kraju jest w Polsce naprawdę nienajgorsza. Nie ma u nas konieczności oferowania 50-letnich kredytów hipotecznych, bo większości osób wystarczy 25-letni, by sobie „coś” kupić.
Można co najwyżej dyskutować, czy nie lepiej byłoby kupić 100 m2 mieszkania na kredyt 50-letni niż 60 m2 mieszkania na kredyt 25-letni, ale to inna rozmowa. W Japonii młodzi ludzie zaciągają kredyty na 50 lat nie dlatego, że chcą mieszkań w rezydencjach, zamiast w klitkach. Robią to prawdopodobnie po to, żeby w ogóle móc mieć jakiekolwiek mieszkanie na własność. I to mnie prowadzi do drugiego wniosku.
Otóż skoro nawet w Japonii – kraju, w którym kryzys demograficzny już rozkwitł pełną parą – ceny nieruchomości w dużych miastach są kosmiczne, to trudno oczekiwać spadku cen mieszkań w Trójmieście, Warszawie, czy Wrocławiu. To są po prostu zbyt atrakcyjne miejsca do życia, by nieruchomości tam taniały. Mogą być tylko droższe, a państwo powinno działać tak, żeby zwiększać podaż nieruchomości i zniechęcać do traktowania nieruchomości jako magazynu wartości lub jako inwestycji.
——————————
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZOBACZ NASZE FELIETONY I ROZMOWY:
„Subiektywnie o Finansach” jest też na Youtube. Raz w tygodniu Magazyn, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
zdjęcie tytułowe: Pixabay