
A jednak: Polska traci rating A2. Agencja ratingowa Moody’s obniżyła ocenę wiarygodności naszego kraju z A2 do A3, wskazując na wysokie dziury w kolejnych budżetach, szybko rosnące zadłużenie i coraz większe koszty jego obsługi. Agencja przewiduje, że dziura budżetowa pozostanie w okolicach 7% PKB także w 2027 roku, a dług Polski wzrośnie do niemal 69% PKB. Pytanie brzmi jednak: czy inwestorzy dopiero teraz zaczną wystawiać Polsce rachunek, czy już to – przynajmniej częściowo – awansem zrobili? Moody’s tymczasem mówi co się musi stać, żeby Polska wypadła z grona krajów o tzw. ratingu inwestycyjnym
Decyzja Moody’s została ogłoszona w piątek 18 września po zakończeniu handlu na polskim rynku, dlatego pierwszą pełną odpowiedź inwestorów zobaczymy dopiero w poniedziałek rano. Polski rynek obligacji skarbowych zaczął wysyłać ostrzegawcze sygnały znacznie wcześniej, o czym już kilka razy ostatnio pisaliśmy w „Subiektywnie o Finansach”. Skok rentowności polskich obligacji przypisywaliśmy częściowo temu, co się dzieje za granicą, ale ostatnio tempo zmian na polskim rynku długu jakby przyspieszyło.
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
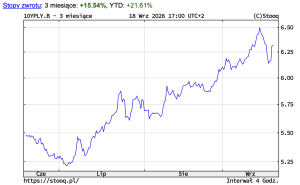
Jeszcze pod koniec sierpnia rentowność obligacji 10-letnich oscylowała wokół 6%, a w połowie września przekraczała już 6,5%. W piątek, jeszcze przed opublikowaniem komunikatu agencji Moody’s, 10-letnie obligacje zakończyły tygodniowy handel w okolicach rentowności 6,3%. Czy ten wzrost nie był ruchem wyprzedzającym ze strony inwestorów, spodziewających się cięcia ratingu Moody’s? Przekonamy się w poniedziałek. Jeśli będziemy mieli kolejny skok rentowności obligacji – to będzie oznaczało, że decyzja agencji ratingowej nie była jeszcze „w cenie”.
Czy Moody’s powiedział inwestorom coś nowego, czego wcześniej sami nie zauważyli? Wydaje się, że raczej nie. Amerykańska agencja ratingowa raczej tylko oficjalnie nazwała problem, który inwestorzy już zaczęli uwzględniać w cenach obligacji – czyli fakt, że Polska zadłuża się w zbyt dużym tempie. I to jest przyczyna, dla której Polska traci rating A2 przyznany przez tę agencję.
CZYTAJ WIĘCEJ:
Polska traci rating A2. Czego przestraszył się Moody’s?
Problemem, na jaki wskazuje agencja, nie jest poziom naszego zadłużenia. Polska wciąż nie należy do najbardziej zadłużonych państw Europy. Są kraje, w których wysokość długu do PKB jest niemal dwukrotnie wyższa, np. Grecja, Włochy, Belgia, Francja. Dla Moody’s najbardziej niepokojące jest przede wszystkim tempo wzrostu długu oraz fakt, że ogromny deficyt budżetowy utrzymuje się w czasie całkiem dobrej koniunktury. A to nie daje szansy na pozytywne zmiany w przyszłości, kiedy koniunktura może się osłabić.
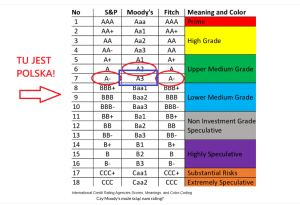
Jest też druga strona decyzji Moody’s. Polska traci rating A2, ale nasza nowa ocena A3 sprawia, że jeszcze nie wypadamy z bezpiecznej dla inwestorów kategorii państw „investment grade” (czyli tych, które są relatywnie bezpiecznym miejscem do inwestowania). Agencja – wraz z obniżeniem ratingu – zmieniła jego perspektywę z negatywnej na stabilną. No i trzeba pamiętać, że w ocenach Moody’s mieliśmy o jeden stopień wyższą ocenę, niż u innych agencji, więc można powiedzieć, że Moody’s po prostu przestaje być bardziej optymistyczny, niż np. S&P, czy Fitch.
Ważniejsze od pytania, czy w poniedziałek nastąpi wyprzedaż polskich obligacji, jest inne: czy Polska właśnie weszła w okres trwale wyższej premii za ryzyko. I czy w związku z tym finansowanie szybko rosnącego długu będzie nas kosztowało coraz więcej. To może być prawdziwa cena zmiany myślenia inwestorów o polskich obligacjach, a nie tylko to, że Polska traci rating A2.
Według danych przywoływanych przez Moody’s polski dług sektora instytucji rządowych i samorządowych wynosił w 2025 roku już 59,7% polskiego PKB. Problem polega jednak na tym, co ma się z nim wydarzyć w najbliższych latach. Agencja prognozuje, że już w 2027 roku wskaźnik wzrośnie do 68,9% PKB. To oznacza przyrost o ponad 9 pkt procentowych PKB w zaledwie dwa lata.
Za tak szybkim wzrostem długu stoi przede wszystkim ogromna nierównowaga między dochodami a wydatkami państwa. Moody’s spodziewa się, że deficyt sektora finansów publicznych – czyli po prostu dziura budżetowa – pozostanie w okolicach 7% PKB zarówno w 2026, jak i w 2027 roku. I właśnie tutaj pojawia się jeden z najważniejszych sygnałów ostrzegawczych. Moody’s zauważa, że tak wysoki deficyt nie powinien powstawać podczas dobrej koniunktury.
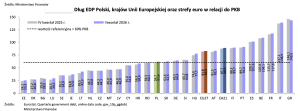
W Polsce nie ma mowy o żadnym kryzysie, czy recesji. Moody’s prognozuje wzrost polskiego PKB o 3,7% w 2026 oku. i 3,2% w 2027 roku (w zeszłym roku mieliśmy 3,6% wzrostu PKB). Na wykresie widoczny jest dług Polski według ostatniego raportu Ministerstwa Finansów. Polska jest w unijnej klasyfikacji długu publicznego mniej więcej w połowie między krajami najmniej i najbardziej zadłużonymi.
Dla ekspertów agencji Moody’s jest jasne, że gospodarka całkiem szybko rośnie, a państwo mimo to musi pożyczać ogromne pieniądze. Zazwyczaj to właśnie okres dobrej koniunktury powinien być momentem zmniejszania deficytu i odbudowywania buforów finansowych, które mogą przydać się podczas następnego spowolnienia czy kryzysu. Moody’s wprost zarzuca Polsce prowadzenie ekspansywnej polityki fiskalnej w okresie dobrej koniunktury oraz zbyt małą gotowość lub zdolność do odbudowy takich buforów. A to jest sprzeczne z zasadami dobrej polityki makroekonomicznej.
Nie chodzi przy tym wyłącznie o wydatki na obronność, choć po rosyjskiej agresji na Ukrainę stały się one jednym z ważniejszych obciążeń polskich finansów publicznych. Moody’s wskazuje również na inne obciążenia – rosnące koszty ochrony zdrowia, wysokie inwestycje publiczne oraz zobowiązania związane z wydatkami społecznymi. Problem polega na tym, że wiele z tych wydatków trudno będzie szybko ograniczyć, a zbliżające się wybory parlamentarne w listopadzie 2027 roku dodatkowo zmniejszają – zdaniem agencji – przestrzeń do poważniejszej konsolidacji fiskalnej.
Dlatego najważniejszym pytaniem nie jest nawet to, czy polski dług przekroczy 60% czy 70% PKB. Znacznie ważniejsze jest, kiedy uda się zatrzymać jego wzrost i ile będzie wtedy kosztowało jego finansowanie. Moody’s zakłada, że po wyborach konsolidacja fiskalna przyspieszy i relacja długu do PKB ustabilizuje się w przedziale 70–75% w drugiej połowie dekady (czyli do roku 2030). Ale właśnie od wiary inwestorów w taki scenariusz może zależeć cena, jakiej będą żądali za dalsze pożyczanie Polsce pieniędzy.
Czy rentowność obligacji jeszcze wzrośnie po wiadomości, że Polska traci rating A2?
Najbardziej namacalnym skutkiem pogorszenia wiarygodności kredytowej państwa może być wzrost ceny, jaką musi ono płacić inwestorom za pożyczanie pieniędzy. Na razie nie wiemy, jak bardzo ta cena wzrośnie, gdy rynek zareaguje na decyzję Moody’s. Wiadomo natomiast, że polski dług drożał – z punktu widzenia Ministerstwa Finansów – już wcześniej. Rentowność 10-letnich obligacji, która pod koniec sierpnia oscylowała wokół 6%, w połowie września dochodziła do około 6,5%.
Nie można całego tego ruchu przypisać pogarszającej się sytuacji polskich finansów publicznych. Rentowności obligacji rosły ostatnio również na największych światowych rynkach, m.in. w USA, a inwestorzy muszą brać pod uwagę perspektywę wyższych stóp procentowych. Polska porusza się więc częściowo wraz ze światowym rynkiem długu. Ale właśnie dlatego coraz ważniejsze staje się pytanie o dodatkową premię, której inwestorzy będą oczekiwali za ryzyko związane konkretnie z Polską.
„Myślałem, że jeszcze tej jesieni się prześliźniemy bo wzrost gospodarczy w Polsce jest wysoki i nikt tam ratingu nie zetnie, ale sytuacja fiskalna Polski jest zła. Nie jestem alarmistą, ale naprawdę to idzie w złym kierynku i nie widać szans poprawy. O narastającym ryzyku fiskalnym pisze Rada Fiskalna, zwraca na nie uwagę NBP, a teraz bardzo wyraźny sygnał wysłał także Moody’s”
– skomentował (bardzo przytomnie) Piotr Arak, główny ekonomista VeloBanku. Samo obniżenie ratingu z A2 do A3 nie oznacza jeszcze, że fundusze inwestycyjne będą musiały masowo pozbywać się polskich obligacji. Polska nadal znajduje się w kategorii inwestycyjnej, co można odczytywać jako sygnał, że po obniżce ratingu obecna ocena naszego kraju – zdaniem Moody’s – lepiej odpowiada poziomowi ryzyka. I kolejna degradacja nie jest obecnie scenariuszem najbardziej prawdopodobnym. Być może nawet taka nowa ocena skłoni inwestorów do chwilowego uspokojenia nastrojów?
Znacznie ważniejszy może być efekt rozłożony w czasie. Czy polskie obligacje na dłużej pozostaną drogie na tle papierów państw postrzeganych przez inwestorów jako mniej ryzykowne. Jeśli tak się stanie, decyzja Moody’s będzie nie tyle przyczyną problemu, ile jego potwierdzeniem. Inwestorzy już wcześniej zaczęli wystawiać Polsce rachunek za pogarszającą się sytuację fiskalną.
Polska musi pożyczać coraz więcej nowych pieniędzy, a jednocześnie refinansować starsze obligacje, które właśnie zapadają. Skala jest ogromna. Według danych Ministerstwa Finansów potrzeby pożyczkowe brutto budżetu państwa w 2026 r. wynoszą 688,5 mld zł. Składa się na nie 422,9 mld zł potrzeb pożyczkowych netto oraz przede wszystkim konieczność wykupu 235,1 mld zł długu krajowego i 30,5 mld zł długu zagranicznego. Ten dług będzie zaciągany drożej.
Efekty rosnącego zadłużenia już widać w budżecie. Na 2026 rok limit wydatków na obsługę długu Skarbu Państwa wynosi 90 mld zł, czyli około 2,2% PKB. A rachunek rośnie. Po pierwszych ośmiu miesiącach 2026 roku Ministerstwo Finansów informowało, że na obsługę długu przekazano o 7,8 mld zł więcej niż w analogicznym okresie poprzedniego roku.
I tu pojawia się znaczenie ratingu, którego nie widać w pierwszym dniu po decyzji Moody’s. Jeżeli inwestorzy przez dłuższy czas będą wymagali od polskich obligacji wyższej rentowności, coraz większa część starych, tańszych obligacji będzie stopniowo zastępowana nowymi, droższymi papierami. Ministerstwo Finansów zakłada, że koszty obsługi długu mogą wzrosnąć z około 2,2% PKB w 2026 roku do poziomu 2,6–2,7% PKB w 2029 roku.
CZYTAJ TEŻ:
Moody’s prognozuje wzrost długu do prawie 70% PKB. A co z limitem 60%?
W prognozie Moody’s jest liczba, która na pierwszy rzut oka może wyglądać zaskakująco. Agencja przewiduje, że dług sektora instytucji rządowych i samorządowych wzrośnie z 59,7% PKB w 2025 roku do 68,9% PKB w 2027 roku. Tymczasem polska konstytucja mówi o granicy 60% PKB. Jak dług może zatem zbliżyć się do 70%, nie uruchamiając konstytucyjnego hamulca?
Odpowiedź kryje się w dwóch różnych sposobach liczenia zadłużenia. Konstytucyjny limit odnosi się do państwowego długu publicznego liczonego według metodologii krajowej. Moody’s – podobnie jak Komisja Europejska czy Eurostat – patrzy natomiast na szerszą kategorię zadłużenia sektora instytucji rządowych i samorządowych, czyli general government. Obejmuje ona również część zobowiązań, które nie są zaliczane do państwowego długu publicznego według polskiej definicji. Dwa różne rozumienia polskiego długu publicznego pokazuje Ministerstwo Finansów w swoim raporcie:
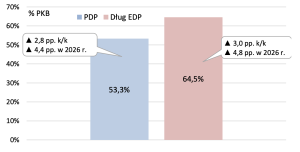
Różnica ma znaczenie m.in. ze względu na zadłużenie funduszy zarządzanych przez Bank Gospodarstwa Krajowego czy Polski Fundusz Rozwoju. Ich zobowiązania mogą być zaliczane do długu sektora general government, choć nie powiększają państwowego długu publicznego w rozumieniu krajowych przepisów. W efekcie obie miary mogą coraz bardziej się od siebie oddalać: konstytucyjny licznik pozostaje poniżej 60% PKB, podczas gdy szersza miara zadłużenia może ten poziom przekroczyć.
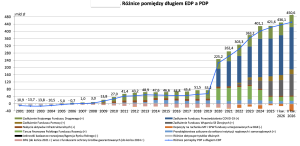
I właśnie na to zwraca uwagę Moody’s. Agencja ocenia, że skuteczność krajowych ram fiskalnych osłabła, ponieważ coraz większa część przyrostu zadłużenia następuje poza zakresem krajowej reguły długu. Dzieje się to pomimo faktu, że obecny rząd deklarował uporządkowanie struktury finansów publicznych, które zbyt mocno skręciły w stronę funduszy pozabudżetowych, które dawały poprzedniemu rządowi okazję do finansowania zwiększonych nadzwyczajnych potrzeb gospodarki w czasie pandemii.
Różnica między dwoma rodzajami długu, zamiast znacznie spaść, wciąż utrzymuje się na bardzo wysokim poziomie. Od momentu powołania obecnego rządu ta różnica urosła jeszcze o 90 mld zł. Ale Moody’s nadal uznaje za atut Polski istnienie zapisanych w ustawie o finansach publicznych i Konstytucji reguł fiskalnych – w tym progu ostrożnościowego 55% PKB i konstytucyjnego limitu 60% PKB. Problem polega więc nie na tym, że te zabezpieczenia zniknęły, lecz na tym, że obejmują coraz mniejszą część zobowiązań, na które patrzą inwestorzy i agencje ratingowe.
ZOBACZ TEŻ WIDEOKOMENTARZ:
Moody’s wskazał dość wyraźnie, gdzie znajduje się kolejna granica ostrzegawcza. Następna obniżka ratingu mogłaby nastąpić m.in. wtedy, gdyby Polska przestała przestrzegać reguł fiskalnych lub istotnie je zmieniła, a polityka budżetowa prowadziła do wzrostu długu znacząco powyżej 75% PKB w średnim terminie. Agencja zostawia jednak również otwarte drzwi w przeciwnym kierunku: trwałe zatrzymanie wzrostu długu i wiarygodna, wieloletnia konsolidacja fiskalna mogłyby w przyszłości uzasadnić poprawę oceny. Może wystarczyłby nawet wiarygodny plan zacieśniania.
Dlatego lepiej zmiany ratingu nie traktować na razie jak na ostrzenie przed niewypłacalnością kraju, tak jak to czasem ma miejsce w przypadku takich krajów jak Argentyna. Do tego jest bardzo daleko. To bardziej ostrzeżenie dla rządu – coraz więcej kosztuje was przekonywanie inwestorów, żeby finansowali szybko rosnący dług, a czasu na zatrzymanie tej tendencji jest coraz mniej.
———————————
CZYTAJ TEŻ:

———————————
CZYTAJ O POLSKICH OBLIGACJACH:
———————————
CZYTAJ, JEŚLI MASZ KASĘ W OBLIGACJACH:

———————————
CZYTAJ JAK Z TEGO WYJŚĆ:

Źródło zdjęcia: Copilot AI