Polskie fundusze ETF: ile pieniędzy przyciągają? Rewolucja ETF-ów, zwana też pasywną rewolucją, jest faktem. Inwestorzy pokochali fundusze indeksowe notowane na giełdach. Z wielu różnych powodów – a główny jest taki, że oferują one ekspozycję na wybrane indeksy czy sektory z bardzo niską opłatą, liczoną czasami w promilach od średniej rocznej wartości zainwestowanego kapitału. Poznajcie pierwszy rodzimy ETF, który pokochali polscy inwestorzy!
Od kilku ładnych lat rozwija się i nasz polski rynek ETF-ów. I rośnie on w imponującym tempie. W pierwszych dziewięciu miesiącach tego roku wartość kapitału polskich inwestorów ulokowanego w funduszach ETF i podobnych „produktach” giełdowych (ETP) urosła o 80% do kwoty 23,1 mld zł – podał w swoim raporcie portal Analizy.pl. W samym trzecim kwartale 2026 r. inwestorzy wpłacili do takich funduszy 2,4 mld zł. Trudno uwierzyć, że pod koniec 2025 r. w takich inwestycjach polscy ciułacze mieli 12,8 mld zł, a w 2021 roku ledwie… 2 mld zł.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Są oczywiście i wygrani i przegrani tego imponującego wzrostu rynku ETF-ów. Najpierw przyjrzę się wygranym – czyli polskiemu funduszowi ETF który jak do tej pory zgromadził najwięcej aktywów, oraz drugiemu który ma najszybsze tempo wzrostu aktywów. Dlaczego właśnie te dwa fundusze ETF cieszą się wielką popularnością wśród inwestorów? Nie da się ukryć, że polskie ETF-y mają jednak „pod górkę”.
Co to oznacza, że ETF jest polski? Za polskie ETF-y uznaję w tej analizie fundusze utworzone i działające na podstawie polskiego prawa, których certyfikaty są notowane na polskiej giełdzie. Obecnie krajową ofertę tworzą ETF-y dwóch marek – BETA ETF oraz TFI PZU. Od strony prawnej wszystkie polskie ETF-y działają w formie Portfelowych Funduszy Inwestycyjnych Zamkniętych (FIZ). BETA TFI oferuje na dziś 15 ETF-ów, a TFI PZU tylko pięć, ale obiecuje kolejne. Na polskiej giełdzie są też notowane ETF-y od zagranicznych dostawców.
Postawili na biznesowe średniaki i… wygrali
Warszawska giełda ma nieoczywistego lidera rynku funduszy pasywnych. Nie jest nim ETF z ekspozycją na indeks WIG20 skupiający największe i najbardziej płynne polskie spółki, lecz ten z ekspozycją na „średniaki” – czyli na indeks mWIG40. Chodzi o fundusz BETA ETF mWIG40 Total Return Portfelowy FIZ inwestujący w czterdzieści spółek zgrupowanych w mWIG40TR. Rozszerzenie w nazwie Total Return oznacza, że jest to indeks dochodowy, który oprócz zmian kursów akcji uwzględnia również wypłacane dywidendy i prawa poboru.
Fundusz o którym mowa na koniec października 2026 r. zarządzał aktywami o wartości 922 mln zł (wszelkie dane o polskich ETF-ach za portalem atlasetf.pl) – było to niemal dwukrotnie więcej niż w przypadku funduszu opartego na indeksie największych spółek BETA ETF WIG20TR (487,2 mln zł). BETA ETF mWIG40 Total Return Portfelowy FIZ to największy polski ETF. Trzeba oczywiście pamiętać, że wartość aktywów to nie tylko suma wpłat, ale i wzrost wartości portfela.
Skąd sukces tegoż funduszu? Otóż pojawił się on na rynku, gdy nie było innego funduszu z ekspozycją tylko i wyłącznie na mWIG40. Tymczasem spółki z mWIG40 to niezwykle interesująca grupa wypełniająca miejsce między „nieruchawymi” gigantami z WIG20, obciążonymi często udziałem państwa w akcjonariacie, a małymi i chimerycznymi spółkami z sWIG80. W indeksie mWIG40 znajdziemy najzdrowsze banki, interesujące firmy technologiczne, dynamicznych deweloperów, rosnących operatorów telekomunikacyjnych czy producentów dóbr konsumpcyjnych – biznesy jednocześnie już dojrzałe, ale wciąż zdolne do ekspansji.
Przez ostatnie lata taki zestaw biznesów działał znakomicie, bowiem w pięć lat indeks mWIG40TR urósł aż o ok. 120%, choć trzeba przyznać że WIG20TR nie został jakoś daleko w tyle (ok. 110%). Siłą funduszu BETA ETF mWIG40 TR jest prostota. Jeden certyfikat, dostępny na zwykłym rachunku maklerskim oraz w IKE i IKZE, daje ekspozycję na 40 rączych spółek, a dywidendy są reinwestowane, czyli inwestor nie musi rozliczać każdej otrzymanej wypłaty.
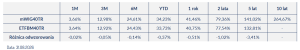
Czy fundusz rzeczywiście nadąża za śledzonym indeksem? Owszem. Od początku stycznia do końca sierpnia 2026 fundusz zarobił 33,73%, a mWIG40TR – 34,23%. W ciągu pięciu lat było to odpowiednio 132,81% i 141,02%. Różnica 8,21 punktu procentowego w 5-letniej stopie zwrotu może wydawać się spora. Po przeliczeniu wyników na średnioroczne stopy zwrotu okazuje się jednak, że ETF zarabiał przeciętnie 18,41% rocznie, wobec 19,24% w przypadku indeksu. Różnica wynosiła zatem około 0,82 pkt. procentowego rocznie, a nie ma ETF-ów idealnie odwzorowujących benchmarki.
Efektywność odwzorowania indeksu mWIG40TR przez fundusz BETA ETF mWIG40 TR
Źródło: BETA TFI
Cena? Nie jest wygórowana, ale też nie najniższa. Opłata za zarządzanie wynosi 0,70% rocznie i jest już zawarta w całkowitych kosztach sięgających 0,81%. W dokumentach funduszu emitent szacuje dodatkowe koszty transakcyjne na 0,05% rocznie – czyli łącznie daje to około 0,86% od wartości aktywów. To mniej niż w przypadku wielu aktywnie zarządzanych funduszy akcji, ale wyraźnie więcej niż w tanich, globalnych akcyjnych ETF-ach. Do tego dochodzą oczywiście prowizja maklerska i spread między kursem zakupu i sprzedaży (jak w kantorze) – nie zapominajmy o tym.
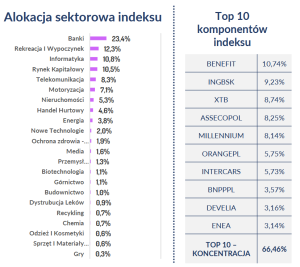
Trzeba też pamiętać, że przyjmowanie ekspozycji na mWIG40TR nie oznacza odpowiedniej dywersyfikacji portfela. Po pierwsze, stajemy się ofiarą zjawiska „home bias” – czyli inwestujemy w polskie spółki, zarabiając w złotych i mając ośrodek życia w Polsce. Ale to pikuś, bo wedle dokumentów funduszu 10 największych spółek ma 66,46% udziału w indeksie, a same banki aż 23,4%.
Czyli duży wpływ na wynik funduszu mają losy kilku spółek finansowych, m.in. ING Banku Śląskiego, XTB, czy Banku Millennium. To lepsze rozproszenie niż postawienie na jedną spółkę, ale dalekie od tego co oferują niektóre globalne ETF-y akcyjne oferujące ekspozycję na tysiące przedsiębiorstw z kilkudziesięciu państw.
Fundusz BETA ETF mWIG40TR spełnia więc najważniejszą obietnicę: zapewnia wygodne inwestowanie w koszyk „średniaków” z polskiej giełdy. Jego pozycję lidera polskich ETF-ów tłumaczy zarówno zachowanie samego indeksu mWIG40, jak i realne napływy związane z tym, że brakuje bezpośredniego konkurenta (zamiennika). Po części tłumaczy jego pozycję również rosnąca popularność IKE i IKZE – wielu inwestorów wierzy że polskie „średniaki” to świetna lokata kapitału w długim terminie.
Co kryje się w indeksie mWIG40
Źródło: BETA TFI
Dywidendy przyciągają mocniej niż mWIG40
Problem w tym, że fundusz BETA ETF mWIG40 Total Return Portfelowy FIZ to nie jest najszybciej rosnący polski ETF. Został uruchomiony w sierpniu 2019 roku, czyli 87 miesięcy temu, i może się on pochwalić średnim miesięcznym przyrostem aktywów w wysokości 10,6 mln zł. To zacne tempo, ale jednak o wiele niższe niż w przypadku funduszu BETA ETF Dywidenda Plus.
Tenże dywidendowy ETF wystartował w sierpniu 2025 roku, a wartość jego aktywów rośnie w tempie średnio 20,2 mln zł miesięcznie! To tempo prawie o 100% większe, niż w przypadku funduszu z ekspozycją na mWIG40TR. Niespełna 15 miesięcy wystarczyło, aby BETA ETF Dywidenda Plus zwiększył aktywa z około 5 mln zł do niemal 300 mln zł. Przy założeniu, że oba ETF-y utrzymają dotychczasowe średnie miesięczne tempo przyrostu aktywów, BETA ETF Dywidenda Plus dogoni BETA ETF mWIG40TR za mniej więcej 65 miesięcy, czyli wiosną 2032 roku.
Co ważne, nie jest to wyłącznie zasługa hossy panującej na giełdach. W pierwszych 12 miesiącach działania fundusz pozyskał 208 mln zł netto nowych środków, przy wzroście aktywów do ponad 257 mln zł. Oznacza to, że zdecydowana większość przyrostu aktywów pochodziła z zakupów (napływów), a nie z aprecjacji wartości portfela.
Skąd tak wielki popyt na jednostki funduszu BETA ETF Dywidenda Plus? Trafił on w potrzeby inwestorów szukających regularnego dochodu. Jest pierwszym polskim ETF-em oferującym ekspozycję na krajowe spółki dywidendowe i kwartalną wypłatę. To istotne udogodnienie dla inwestorów działających na rynku na którym spółki giełdowe najczęściej dzielą się zyskiem z akcjonariuszami raz do roku. Ponadto, inwestor nie musi samodzielnie wybierać spółek dywidendowych do portfela i śledzić walnych zgromadzeń czy pilnować terminów wypłat dywidend – fundusz robi to za niego.
Kluczem do budowy omawianego funduszu jest indeks WIGdivplus, stworzony przez GPW Benchmark i publikowany od lutego 2025 r. Kwalifikują się do niego spółki z WIG20, mWIG40 i sWIG80 które wypłacały dywidendy przez trzy ostatnie lata lub cztery razy w ciągu pięciu lat, a stopa dywidendy przekroczyła 2%. Wagi składników zależą zarówno od kapitalizacji akcji w wolnym obrocie, jak i wysokości stopy dywidendy. Indeks faworyzuje zatem spółki konsekwentnie dzielące się zyskami i oferujące atrakcyjne wypłaty.
Początki działalności dywidendowego ETF-a okazały się trudniejsze, niż zakładano. W pierwszym kwartale 2026 r. dochód przeznaczony do podziału wyniósł 0,23% aktywów netto, nie osiągając statutowego minimum 0,25% – więc wypłatę odwołano. Przyczynił się do tego, paradoksalnie, sukces tego funduszu, bowiem rosnące w wysokim tempie aktywa podniosły próg wymagany do dokonania dystrybucji.
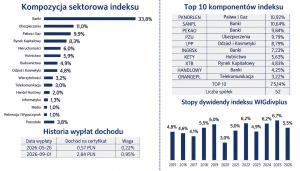
W maju wypłacono 0,57 zł na certyfikat, a we wrześniu kolejne 2,84 zł. Kolejna wypłata, zaplanowana na 4 grudnia 2026 r., wyniesie już 3,20 zł. Czyli trzy wypłaty w 2026 roku powinny dać 6,61 zł na certyfikat. Warto jednak pamiętać, że stopa dywidendy indeksu, wynosząca 5,5% w 2026 r., nie oznacza automatycznie identycznej rentowności wypłat z funduszu (decydują realnie otrzymane dochody, koszty i harmonogram dystrybucji, a wypłacana gotówka pomniejsza wartość certyfikatu – czyli nie jest „dodatkowym” zyskiem).
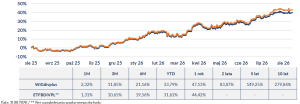
Czy fundusz dobrze odwzorowuje indeks? Według danych na 31 sierpnia 2026 r. WIGdivplus zyskał przez rok 47,13%, podczas gdy certyfikat ETF-u podrożał o 44,42%. Różnica wynosi aż 2,71 pkt. proc. Jednak pamiętajmy, że mówimy o produkcie wypłacającym dywidendę co kwartał. WIGdivplus to indeks dochodowy, zakładający reinwestowanie dywidend, podczas gdy ETF przekazuje część środków inwestorom.
Po uwzględnieniu dwóch wypłat, które już miały miejsce (łącznie 3,41 zł na certyfikat) roczna stopa zwrotu funduszu rośnie do około 46%, czyli odchylenie od indeksu maleje do około 1,1 pkt. procentowy., a to już nie tak zły odczyt. Nie da się też zaprzeczyć, że wiarygodna ocena jakości replikacji benchmarku wymaga jednak dłuższej historii funduszu.
Efektywność odwzorowania WIGdivplus przez fundusz BETA ETF Dywidenda Plus
Źródło: BETA TFI
Największą wadą BETA ETF Dywidenda Plus jest koncentracja portfela. We wrześniu indeks na którym bazuje fundusz obejmował 52 spółki, ale 10 największych miało 75,14% udziału. Same banki stanowiły 33,8%, a sektor ubezpieczeniowy 11%, a sektor paliwowo-gazowy 9,9%. Oznacza to silne uzależnienie wyników funduszu od kondycji instytucji finansowych i kilku wielkich przedsiębiorstw, takich jak PZU, Orlen czy Bank Pekao.
Koszty? Umiarkowane. Opłata za zarządzanie wynosi 0,50% rocznie, a wskaźnik kosztów bieżących 0,64%. Szacunkowe koszty transakcyjne wynoszą 0,18%. To daje około 0,83% łącznych kosztów rocznie. Do końca czerwca 2026 r. fundusz nie pobierał opłaty za zarządzanie.
Kwestia podatków jest istotna. Na zwykłym rachunku maklerskim wypłacane dywidendy zasadniczo podlegają 19-procentowemu podatkowi od zysków kapitałowych. Wydaje się więc, że ten omawiany ETF jest „bajkowym” rozwiązaniem na rachunkach IKE i IKZE, ale już nie na zwykłych rachunkach – tam traci swój czar.
Można odnieść wrażenie, że BETA ETF Dywidenda Plus jest swego rodzaju „lustrem” w którym przeglądają się polscy inwestorzy. Coraz częściej nie szukają oni wyłącznie ekspozycji na indeks akcji, lecz gotowego rozwiązania realizującego konkretną strategię. Kwartalne wypłaty kuszą regularnością, a znajome polskie spółki i relatywnie niskie koszty oraz łatwa dostępność tworzą wyjątkowo atrakcyjną kombinację.
Indeks WIGdivplus – kompozycja i stopy dywidendy w skali roku
Źródło: BETA TFI
Jaką pozycję na polskim rynku mają polskie ETF-y?
Pisałem że polski rynek ETF-ów rośnie jak na drożdżach. Ale jak się ma ten wzrost do tempa wzrostu globalnego rynku? I czy to polskie ETF-y spijają śmietankę, czy zostają im tylko fusy? Globalny rynek ETF w 2026 roku kontynuuje ekspansję w imponującym tempie. Według raportu ETFGI na koniec września 2026 r. aktywa branży wynosiły 23,91 bln dolarów, co oznaczało wzrost o 20,7% od początku roku, z poziomu 19,81 bln dolarów na koniec 2025 r. Co więcej, w samym 2026 r. inwestorzy wpłacili do ETF-ów netto rekordowe 2,24 bln dolarów, a wrzesień był już 88. kolejnym miesiącem dodatniego salda napływów.
Co ciekawe, raport ETFGI pokazuje znaczną koncentrację rynku ETF-ów. Trzech największych dostawców takich rozwiązań – czyli firmy inwestycyjne iShares, Vanguard i State Street SPDR – zarządzało na koniec września aktywami o wartości 13,93 bln dolarów, co odpowiadało 58,3% całego rynku. Ich udział w tegorocznych napływach netto wynosił natomiast 49,6%.
CZYTAJ TEŻ:

Czyli wielka trójca rządzi. I podobnie jest na polskim rynku. Niestety. Wynika to ze wspomnianego już raportu portalu Analizy.pl. Śmietankę z tytułu dynamicznego wzrostu polskiego rynku spijają przede wszystkim zagraniczni dostawcy. Sam iShares (BlackRock) kontroluje blisko 44% rynku, a Vanguard kolejne 18%. Tymczasem dwaj krajowi dostawcy ETF-ów – czyli oczywiście BETA ETF oraz TFI PZU – zgromadzili odpowiednio 3,1 mld zł i 311 mln zł, co daje im łącznie zaledwie 14,8% udziału w rynku.
Nieco lepiej wygląda udział polskich ETF-ów w napływach nowego kapitału. Otóż w trzecim kwartale 2026 roku do funduszy BETA trafiło netto 279 mln zł, a do ETF-ów PZU – 163 mln zł. Łącznie daje to 442 mln zł, czyli około 18,4% łącznych kwartalnych napływów netto, które wyniosły 2,4 mld zł. Pokazuje to, że krajowym dostawcom trudno rywalizować z zagranicznymi potentatami – którzy korzystają z przewagi skali, rozpoznawalności marek i szerokiej oferty produktów – ale jednak polskie fundusze stopniowo umacniają swoją pozycję.
Warto dodać, że wśród 20 ETF-ów z największymi napływami w trzecim kwartale 2026 roku znalazło się aż osiem ETF-ów od krajowych instytucji. Liderem kwartalnych napływów był Vanguard FTSE All-World UCITS ETF, do którego trafiło 396 mln zł. Jednak w czołowej dziesiątce produktów o najwyższych napływach netto znalazły się Beta ETF mWIG40TR Portfelowy FIZ (71 mln zł), Beta ETF WIG20TR Portfelowy FIZ (58 mln zł) oraz Beta ETF Dywidenda Plus Portfelowy FIZ (55 mln zł).
Polskie ETF-y walczą i się nie poddają – bo udział w napływach wyższy od udziału w rynku świadczy o stopniowym zdobywaniu terenu – ale odbić nadwiślański rynek z macek międzynarodowych gigantów będzie im ciężko…
——————————
CZYTAJ TEŻ:




———————————-
 ZAPLANUJ EMERYTURĘ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może uzyskać niezależność finansową. Albo nawet żyć z odsetek. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłość finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
Źródło okładki: unsplash