
Elon Musk chce rozdać każdemu amerykańskiemu dziecku jedną akcję SpaceX. W sumie byłby to prezent wart ponad 10 miliardów dolarów. Czy w ten sposób można wychować całe pokolenie inwestorów? Pomysł brzmi rewolucyjnie, choć mało realistycznie. Ale Polacy, szczególnie ci nieco starsi, mogą mieć wrażenie, że… już gdzieś o tym słyszeli. Trzydzieści lat temu sami uczestniczyliśmy w wielkim eksperymencie, który miał zamienić miliony obywateli we współwłaścicieli przedsiębiorstw państwowych. I wiemy niestety, jak ten pomysł się skończył. Czy teraz czas na powtórkę?
W 1995 roku, czyli w zamierzchłych czasach, kiedy nie było jeszcze nawet „Subiektywnie o Finansach” (czyli naprawdę dawno temu…), ruszył Program Powszechnej Prywatyzacji. Za 20 zł każdy uprawniony dorosły Polak mógł otrzymać świadectwo udziałowe, które później dawało prawo do akcji Narodowych Funduszy Inwestycyjnych. Skorzystały miliony, tyle że większość szybko sprzedała świadectwa. Zamiast milionów długoterminowych inwestorów mieliśmy miliony ludzi, którzy potraktowali udział w majątku narodowym jak okazję do jednorazowego zarobku.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Najbogatszy człowiek świata proponuje dziś coś podobnego, choć w innych warunkach. Stać go. Chce, żeby dzieci od najmłodszych lat miały własne akcje i dzięki temu poznawały mechanizmy kapitalizmu. Musk chce każdemu dziecku dać po jednej akcji SpaceX. Osób poniżej 18. roku życia mieszka w USA aż 73 miliony, jedna akcja SpaceX warta była w chwili ogłoszenia projektu 146 dolarów, więc wartość prezentu to około… 10,5 mld dolarów.
Idea jest intrygująca, a cel… tyleż szczytny, ileż sprytny – może rodzice tych dzieci dokupią kolejne akcje, więc SpaceX, a co za tym idzie – portfel Muska, jeszcze urośnie w siłę? Podobny eksperyment przeprowadzono niedawno w Izraelu. Bank Hapoalim zaproponował klientom dwie akcje banku zamiast premii gotówkowej. Około 240 000 osób, które wcześniej nie miały papierów wartościowych na rachunkach tego banku, zostało akcjonariuszami. Czy podobny pomysł miałby sens w Polsce – kraju, w którym ogromne oszczędności leżą na bankowych kontach, zamiast pracować na rynku kapitałowym?
Prezent czy inwestycja w przyszłych kapitalistów?
Elon Musk nieprzypadkowo ogłosił swój pomysł właśnie teraz. Dzień wcześniej firma Anthropic, jeden z najważniejszych graczy na rynku sztucznej inteligencji, zapowiedziała przekazanie 5% swoich akcji do specjalnego funduszu działającego na rzecz dobra publicznego. Przy wycenie firmy na 1,5–2 biliony dolarów taki pakiet mógłby być wart od 75 do 100 miliardów dolarów (tyle, że nie wiadomo czy tyle będzie wart Anthropic). Pieniądze mają służyć m.in. łagodzeniu społecznych skutków rozwoju AI.
Musk zaproponował inne rozwiązanie. Zamiast przekazywać akcje fundacjom, które później decydowałyby, na co przeznaczyć pieniądze, chce oddać je bezpośrednio obywatelom. „Przekazywanie akcji, czyli udziałów w gospodarce przyszłości, bezpośrednio ludziom – to właściwa droga” – przekonywał. W jego wizji dzieci miałyby nie tylko korzystać z usług AI, ale też uczestniczyć w zyskach firm, które tę technologię tworzą.
Jeśli więc ktoś – zaniepokojony szybkimi zmianami technologicznymi – spyta: kto właściwie skorzysta na rewolucji sztucznej inteligencji, to Musk daje zgrabną odpowiedź biznesową. Jeżeli AI zwiększy produktywność firm, ale jednocześnie ograniczy zapotrzebowanie na pracowników, największe korzyści mogą przypaść właścicielom kapitału. A gdyby część tego kapitału od początku należała do zwykłych obywateli, to – zamiast obawiać się automatyzacji – mogliby oni również zarabiać na jej rozwoju.
ZOBACZ TEŻ WIDEO:
W USA istnieje już mechanizm, który mógłby pomóc w realizacji podobnego przedsięwzięcia. To tzw. Trump Accounts – rachunki inwestycyjne dla dzieci, wprowadzone przez administrację Donalda Trumpa. Program przewiduje m.in. wpłatę 1000 dolarów ze środków publicznych na konta uprawnionych dzieci urodzonych w latach 2025–2028. Rachunki mogą być zasilane dodatkowymi wpłatami. Nie wiadomo jednak, czy i w jaki sposób Musk wykorzysta je do przekazania akcji wszystkim amerykańskim dzieciom.
Pozostaje zasadnicza wątpliwość: czy podarowanie jednej akcji rzeczywiście zmieni sposób myślenia o pieniądzach? Dziecko może przez kilkanaście lat obserwować, jak zmienia się wartość jego udziału w SpaceX, ale może też w ogóle się nim nie zainteresować. A jeśli kurs akcji mocno spadnie, pierwsza lekcja inwestowania może okazać się dość bolesna. Samo posiadanie papierów wartościowych nie zastąpi edukacji finansowej ani nie nauczy dywersyfikacji ryzyka.
CZYTAJ TEŻ:

Bank rozdał ponad milion akcji. Nauczy klientów inwestowania?
W sierpniu 2025 roku izraelski Bank Hapoalim, jeden z największych banków w kraju, zaproponował klientom nietypową premię. Mogli wybrać 100 szekli w gotówce albo dwie akcje banku, warte wówczas około 124 szekli. Niewielkie pieniądze, równowartość mniej więcej 130 zł. Ale pomysł był ciekawy: zamiast kolejnego bonusu, który szybko zniknie z rachunku, bank zaproponował klientom możliwość zostania jego długofalowym współwłaścicielami.
Efekt zaskoczył skalą. Około 394 000 klientów zdecydowało się na akcje, a 240 000 z nich wcześniej nie posiadało papierów wartościowych na rachunkach tego banku. Czyli niemal w jednej chwili setki tysięcy ludzi otrzymały powód, żeby zainteresować się notowaniami giełdowymi, dywidendami i wynikami finansowymi przedsiębiorstwa. Nie musieli nawet wydawać własnych pieniędzy na pierwszą inwestycję. Mogli ponieść stratę na otrzymanych akcjach, choć nie ryzykowali własnymi pieniędzmi wydanymi na ich zakup.
Bank poszedł za ciosem i pod koniec 2025 roku przeprowadził drugą rundę programu, tym razem oferując dwie akcje albo 125 szekli. W dwóch rundach programu Bank Hapoalim rozdał ponad 1,1 miliona akcji o łącznej wartości około 77 milionów szekli, czyli ponad 80 milionów złotych. Właściciele mogli sprzedać te akcje w dowolnym momencie, ale bank zwolnił je z opłat za przechowywanie nawet na 20 lat. Uruchomił też materiały edukacyjne, wyjaśniające podstawy inwestowania.
CZYTAJ TEŻ:
Klienci banku nie kierowali się jednak tylko zainteresowaniem giełdą. Akcje były warte więcej niż oferowana gotówka. W pierwszej rundzie różnica wynosiła około 24%, a więc wybór papierów wartościowych mógł być po prostu racjonalną decyzją finansową, niekoniecznie pędem do inwestowania na rynku kapitałowym. Ale klienci, którzy nie dokonali żadnego wyboru, automatycznie otrzymywali pieniądze. Program przyciągnął więc osoby gotowe przynajmniej aktywnie podjąć decyzję.
Nie wiadomo, ile osób zachowało otrzymane akcje, ile zaczęło regularnie inwestować ani czy wzrosła ich wiedza finansowa. To zasadnicza różnica między rozdaniem akcji a wychowaniem inwestorów. Bank potrafił łatwo wprowadzić setki tysięcy ludzi na rynek kapitałowy. Pytanie, czy na nim pozostaną i czy – skuszeni chęcią dalszego zysku – dokupią inne akcje.
Z punktu widzenia banku przedsięwzięcie miało zresztą dodatkowy sens biznesowy. Klient, który otrzymał pierwsze akcje i poznał rachunek maklerski, może kiedyś kupić kolejne papiery wartościowe, fundusze inwestycyjne czy obligacje. Bank zyskuje szansę na nową relację z klientem, a nie tylko na jednorazową akcję promocyjną.
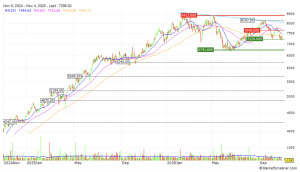
A jak na tym wyszli klienci? Ci, którzy otrzymali akcje we wrześniu 2025 roku i zatrzymali je do początku listopada 2026 roku, mogli cieszyć się ze wzrostu ich wartości o niemal 20%, chociaż w trakcie inwestycji pojawiły się tez spadki. Gorzej wypadli uczestnicy drugiej rundy, z grudnia 2025 roku. Wartość ich akcji w całym okresie nieznacznie spadła. Do tego dochodzą ewentualne dywidendy. To zresztą bardzo praktyczna lekcja inwestowania: nawet akcje tej samej firmy, otrzymane w odstępie zaledwie kilku miesięcy, mogą przynieść zupełnie inne rezultaty. Wykres z platformy MarketScreener:
25 milionów Polaków dostało szansę na własne akcje. Co zrobili?
Polacy mogą patrzeć na eksperymenty Elona Muska i izraelskiego Bank Hapoalim z poczuciem déjà vu albo nawet… wyższości. Ostatecznie znacznie wcześniej wpadliśmy na taki pomysł. W połowie lat 90. XX wieku przeprowadziliśmy bowiem jedną z największych operacji upowszechniania własności w Europie. Program Powszechnej Prywatyzacji miał sprawić, że miliony obywateli staną się pośrednio współwłaścicielami przedsiębiorstw, które wcześniej należały do państwa, a miały stać się częścią rynku kapitałowego.
W 1995 roku rozpoczęto wydawanie Powszechnych Świadectw Udziałowych. Każdy uprawniony dorosły Polak mógł za 20 zł otrzymać dokument dający prawo do akcji Narodowych Funduszy Inwestycyjnych. Fundusze te przejęły udziały w ponad 500 przedsiębiorstwach. Z programu skorzystało około 25,7 miliona osób, czyli niemal 96% uprawnionych. Nagle ogromna część dorosłych Polaków otrzymała możliwość wejścia otwartymi drzwiami do… prawdziwego kapitalizmu.
Tyle że większość z nas nie zamierzała jednak zostać inwestorami, choć wielu Polaków wtedy próbowało stać się kapitalistami. Świadectwa udziałowe szybko stały się przedmiotem handlu. Polacy sprzedawali je niemal natychmiast, często za kwoty niewiele przekraczające kilkadziesiąt złotych. Dla jednych był to sposób na szybkie zdobycie jakiejkolwiek gotówki, inni nie rozumieli mechanizmu funduszy albo może nie wierzyli, że warto czekać na przyszłe zyski. Ostatecznie – lepszy wróbel w garści niż potencjalne zyski na święty nigdy.
Zamiast milionów długoterminowych akcjonariuszy powstał więc ogromny rynek jednorazowej sprzedaży praw do udziału w majątku państwowym. Ci, którzy zatrzymali świadectwa i później zamienili je na akcje NFI, również nie mieli gwarancji sukcesu. Notowania funduszy były rozczarowujące, a wyniki wielu przedsiębiorstw też nie spełniły oczekiwań. Program nie stał się niestety fundamentem powszechnego, długoterminowego inwestowania.
Warto jednak pamiętać o zasadniczej różnicy. Polacy otrzymywali udział w majątku prywatyzowanych przedsiębiorstw, których przyszłość była niepewna. Musk proponuje akcje jednej firmy technologicznej, która błyszczy w innowacjach i na giełdzie, a izraelski bank rozdał udziały we własnym, działającym i dochodowym przedsiębiorstwie. Cele tych działań były inne, choć wszystkie zakładały stworzenie z ludzi inwestorów zanim oni o tym samodzielnie pomyślą.
Można przywołać jeszcze jeden pomysł, który zaświtał 35 lat temu naszym południowym sąsiadom. Słynna prywatyzacja kuponowa, która ruszyła w 1992 roku w ówczesnej Czechosłowacji polegała na tym, że za około 1000 koron obywatele mogli kupić książeczki kuponowe i samodzielnie wybrać przedsiębiorstwa, których chcieli zostać akcjonariuszami, albo powierzyć swoje kupony funduszom inwestycyjnym. W pierwszej fali uczestniczyło aż 8,5 miliona osób, a w drugiej, przeprowadzonej w 1994 roku już w samych Czechach, ponad 6 milionów.
W pierwszej fali około 71% uczestników powierzyło kupony funduszom inwestycyjnym, zamiast samodzielnie wybierać akcje przedsiębiorstw. Masowa prywatyzacja miała co prawda rozproszyć własność, ale w wielu przypadkach ostatecznie doprowadziła do tego, że własność zaczęła się koncentrować w rękach dużych grup finansowych. To właśnie na czeskiej prywatyzacji kuponowej wyrosła m.in. potęga grupy PPF Petra Kellnera. Późniejsze badania pokazały jednak, że część uczestników rzeczywiście uczyła się inwestowania podczas kolejnych rund.
Żeby człowiek chciał zatrzymać akcje, musi dokładnie rozumieć, co posiada, mieć zaufanie do rynku i wierzyć, że długoterminowe inwestowanie przyniesie mu korzyści. Być może zresztą dzieci amerykańskie, od urodzenia słyszące o giełdzie, spółkach i innowacjach, z utęsknieniem wyczekiwałyby na taką akcję jednej z najsłynniejszych firm świata. Jednak Ameryka to kraj milionów inwestorów, a amerykańskie gospodarstwa domowe są znacznie silniej związane z rynkiem akcji, np. poprzez fundusze emerytalne.
A gdyby polskie banki zaczęły rozdawać klientom akcje zamiast premii?
Polskie banki od lat kuszą nowych klientów premiami za otwarcie rachunku, zwrotami za zakupy czy dodatkowymi pieniędzmi za aktywne korzystanie z karty. A gdyby zamiast kolejnych 100 czy 200 zł do wydania zaproponowały akcje albo jednostki funduszu inwestycyjnego? Dla banku koszt mógłby być podobny, ale dla klienta byłoby to zupełnie inne doświadczenie. Zamiast kolejnego bonusu na koncie pojawiłaby się pierwsza inwestycja.
Nie musiałyby to być nawet akcje konkretnego banku. Być może lepszym rozwiązaniem byłby niewielki pakiet jednostek funduszu ETF, inwestującego w setki przedsiębiorstw z różnych krajów i branż. W ten sposób początkujący inwestor od razu poznawałby jedną z najważniejszych zasad rynku kapitałowego: nie należy stawiać wszystkich pieniędzy na jedną spółkę. Oczywiście ETF również może tracić na wartości, ale pozwala ograniczyć ryzyko związane z niepowodzeniem pojedynczego przedsiębiorstwa.
Można sobie wyobrazić jeszcze ambitniejszy eksperyment: niewielki rachunek inwestycyjny dla każdego młodego Polaka, zasilany na początku kwotą 100 czy 200 zł. Nie chodziłoby o stworzenie kolejnego programu rozdawania pieniędzy, lecz o sprawdzenie, czy pierwszy kontakt z inwestowaniem, połączony z prostą edukacją finansową, zmienia późniejsze zachowania. Czy obdarowani częściej oszczędzaliby długoterminowo? Czy chętniej dokonywaliby kolejnych wpłat? Czy lepiej rozumieliby ryzyko?
Taki program musiałby jednak uwzględniać doświadczenia z polskiej i czeskiej prywatyzacji. Samo przekazanie własności nie wystarczy. Potrzebne są przejrzyste zasady, niskie koszty, możliwość długoterminowego inwestowania i przede wszystkim zaufanie do instytucji finansowych. A także uczciwa informacja, że na giełdzie można nie tylko zarabiać, lecz również tracić. Warto byłoby najpierw przeprowadzić niewielki pilotaż i porównać jego uczestników z osobami, które otrzymały zwykłą premię gotówkową.
Bo czy łatwiej nauczyć ludzi inwestowania, opowiadając im o giełdzie, czy pozwalając im od początku posiadać choćby maleńki fragment gospodarki? Po tych doświadczeniach z lat 90. XX wieku, teraz moglibyśmy spróbować czegoś skromniejszego, ale być może skuteczniejszego: sprawdzić, jak z pierwszej akcji może w czyjejś głowie powstać pomysł na bycie inwestorem.
A może takim sprawdzianem teraz będą Osobiste Konta Inwestycyjne? Mają ruszyć już za kilka miesięcy, na początku 2027 roku. Państwo zamierza zachęcać do korzystania z rynku kapitałowego ulgami podatkowymi. Warto byłoby pójść krok dalej i przetestować rozwiązanie dla młodych ludzi, w którym pierwszą inwestycję finansowałby bank, fundacja albo państwo? Nie, nie jako kolejny powszechny program socjalny, tych już mamy za dużo. Jako przekazanie minimalnego kapitału – na start – do późniejszego pomnażania!
——————————
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
Źródło zdjęcia: Maciej Danielewicz