6 września 2026

„Oszczędności są leniwe”. Ursula von der Leyen idzie po pieniądze, które kisimy w bankach albo w… Ameryce. A Polska będzie laboratorium

„Oszczędności są leniwe”. Ursula von der Leyen idzie po pieniądze, które kisimy w bankach albo w… Ameryce. A Polska będzie laboratorium

Europejczycy mają ogromne zasoby oszczędności. 10 bilionów euro leży w bankach. Jak je wykorzystać dla napędzenia europejskiej gospodarki? Ursula von der Leyen ma pomysł. „Oszczędności są leniwe” – mówi szefowa Komisji Europejskiej i zapowiada działania, które mają skierować większą część kapitału na europejski rynek. Co mogłoby do tego zachęcić Niemców, Szwajcarów, Francuzów czy… Polaków? 

Problem, na który wskazuje von der Leyen, jest dla Europy szczególnie niewygodny. Mieszkańcy Unii Europejskiej zgromadzili ogromny majątek finansowy, ale znaczna jego część zalega w bankach. Jednocześnie europejskie przedsiębiorstwa potrzebują coraz więcej kapitału na inwestycje w nowe technologie, energetykę, obronność i cyfryzację. Powstaje więc paradoks: kapitał jest w Europie, ale nie trafia tam, gdzie najbardziej go potrzebuje europejska gospodarka.

Zobacz również:

Komisja Europejska chce ten przepływ zmienić. Jej pomysłem jest Unia Oszczędności i Inwestycji (Savings and Investments Union), która ma ułatwić przekształcanie oszczędności Europejczyków w inwestycje. Chodzi m.in. o rozwój europejskiego rynku kapitałowego, zwiększenie finansowania przedsiębiorstw przez banki i inwestorów oraz usunięcie barier, które sprawiają, że kapitał wciąż jest w Europie mocno podzielony według granic państw. Brzmi zachęcająco? Złowieszczo? O co chodzi?

Europa ma oszczędności. Niestety te oszczędności są „leniwe”

Ursula von der Leyen nie pozostawiła podczas swojego ostatniego wystąpienia w Paryżu wątpliwości, co jej zdaniem jest jednym z największych problemów europejskiej gospodarki. „Europa nie cierpi na brak technologii ani oszczędności. Brakuje jej natomiast zdolności do rozwijania przedsiębiorstw” – mówiła. Jej zdaniem, zbyt wiele europejskich firm, które zaczynają działać w Unii Europejskiej, szuka poza Europą sposobów finansowania dalszego rozwoju. Nierzadko są przejmowane przez firmy amerykańskie.

Szefowa Komisji Europejskiej o tym nie wspomniała, ale Francja jest dobrym przykładem kraju, w którym działa kluczowy europejski startup rozwijający technologię sztucznej inteligencji Mistral AI. Firma jest ważnym elementem strategii rządu Francji i Unii Europejskiej w zakresie budowania „cyfrowej suwerenności”. Z technologii Mistrala korzysta m.in. francuska administracja publiczna i wojsko, aby unikać całkowitego uzależnienia od amerykańskich gigantów, takich jak OpenAI czy Google.

Startup wciąż w ponad 50% należy do francuskich założycieli, trójki młodych naukowców, ale żeby się rozwijać musiał ostatnio odwołać się do kapitału spoza Unii Europejskiej. Mniejsze udziały mają w nim obecnie także amerykańskie giganty technologiczne – Microsoft czy Nvidia. Więcej na temat Mistrala i europejskich startupów technologicznych można przeczytać tu: GenAI to walka gigantów z Doliny Krzemowej? Europejskie start-upy wchodzą do gry!

„Europa ma oszczędności. Niestety, te oszczędności są leniwe” – powiedziała szefowa KE. Następnie wskazała konkretną skalę zjawiska: 10 bilionów euro oszczędności gospodarstw domowych pozostaje obecnie na depozytach bankowych, a znaczna część europejskich oszczędności jest inwestowana poza Europą. Jej zdaniem trzeba więc sprawić, aby większa część tego kapitału trafiła do europejskich przedsiębiorstw.

To właśnie ma być zadaniem Unii Oszczędności i Inwestycji. Von der Leyen wymieniła w tym kontekście m.in. rozwój sekurytyzacji aktywów (czyli sprzedaży np. pakietów kredytów inwestorom), inwestycje banków i ubezpieczycieli oraz integrację europejskich rynków finansowych. Według niej cały pakiet może uwolnić do 470 mld euro dodatkowych inwestycji. „Musimy teraz znaleźć porozumienie przed końcem roku” – zapowiedziała. Całe wystąpienie Ursuli von der Leyen można obejrzeć na stronie Komisji Europejskiej.

Według analizy Europejskiego Banku Centralnego, gdyby europejskie gospodarstwa domowe miały strukturę swoich aktywów finansowych bardziej zbliżoną do amerykańskich, nawet 8 bln euro mogłoby zostać przesunięte z depozytów do inwestycji rynkowych. Komisja Europejska szacuje, że oznaczałoby to 350 mld euro dodatkowego kapitału trafiającego na rynki każdego roku.

Problem jest pilny, bo Europa potrzebuje ogromnych nakładów inwestycyjnych. Według szacunków opartych na słynnym raporcie byłego szefa EBC Mario Draghiego Unia Europejska powinna wchłonąć 750–800 mld euro inwestycji rocznie do 2030 roku. A najważniejsza różnica między europejskim a amerykańskim modelem finansowania gospodarki to ta, że w USA znacznie większa część majątku gospodarstw domowych jest związana z rynkiem kapitałowym.

CZYTAJ TEŻ:
inflacja powraca

jak kupować obligacje antyinflacyjne

pół biliona złotych w gotówce

Tak Bruksela chce zmienić Europejczyków w inwestorów

Co oznacza właściwie sformułowanie „Unia Oszczędności i Inwestycji” (Savings and Investments Union, SIU)? Według wyjaśnień szefowej KE i dokumentów Komisji Europejskiej to plan przebudowy europejskiego rynku kapitałowego. Komisja przedstawiła zarys strategii wiosną 2025 roku, a w 2026 roku przystąpiła do wdrażania niektórych pomysłów.

Pierwszy pomysł dotyczy zwykłego oszczędzającego. Bruksela chce zwiększyć udział inwestorów indywidualnych na europejskich rynkach kapitałowych. Jednym z pomysłów są Savings and Investment Accounts, czyli specjalne rachunki oszczędnościowo-inwestycyjne. Mają one umożliwiać stosunkowo proste inwestowanie m.in. w akcje, obligacje i fundusze. Mogłyby im towarzyszyć proste zasady podatkowe lub ulgi podatkowe.

Drugi filar reformy znajduje się po drugiej stronie rynku. Europejskie przedsiębiorstwa mają dostać więcej możliwości pozyskiwania kapitału poza tradycyjnym kredytem bankowym. Dotyczy to szczególnie małych i średnich firm, firm technologicznych oraz szybko rosnących spółek, które potrzebują dużych pieniędzy na rozwój, ale nie zawsze mogą liczyć na finansowanie bankowe. Komisja chce więc rozwijać rynki akcji, obligacji korporacyjnych, venture capital i private equity, a także ułatwiać inwestowanie instytucjonalne.

Trzeci pomysł to rozwiązanie problemu „fragmentacji europejskiego rynku”. Dziś inwestowanie w Europie jest mocno podzielone według granic państw. Różne przepisy, zasady nadzoru i praktyki utrudniają funduszom, bankom i innym instytucjom finansowym działalność ponad granicami. Komisja chce te bariery ograniczyć, aby europejski rynek kapitałowy rzeczywiście działał jak jeden rynek. W 2024 roku kapitalizacja giełd w Unii Europejskiej odpowiadała około 73% unijnego PKB, podczas gdy w USA było to około 270%.

Czwarty element to nadzór nad rynkiem finansowym. Bruksela chce, aby uczestnicy rynku byli traktowani bardziej jednolicie niezależnie od kraju, w którym działają. Ma to zwiększyć zaufanie inwestorów i ułatwić transgraniczne inwestowanie. W praktyce oznacza to dalsze przesuwanie części akcentów z czysto krajowego nadzoru w stronę bardziej zintegrowanego europejskiego systemu.

Wszystko to prowadzi do jednego celu: stworzenia europejskiego obiegu kapitału. Oszczędności gospodarstw domowych mają trafiać do funduszy i na rynki kapitałowe, fundusze mają inwestować w europejskie przedsiębiorstwa, a firmy dzięki temu mają szybciej rosnąć, inwestować i tworzyć miejsca pracy. Możliwość korzystania z lokalnego kapitału ma dodatkowo zachować europejski charakter firm. Komisja liczy, że w ten sposób uda się jednocześnie zwiększyć majątek gospodarstw domowych i konkurencyjność europejskiej gospodarki.

Problem polega jednak na tym, że między decyzją Brukseli a decyzją konkretnego Europejczyka o zakupie akcji jest ogromna różnica. Można stworzyć rachunek inwestycyjny, uprościć przepisy i zaoferować ulgi podatkowe. Nie można jednak administracyjnie zmusić ludzi do zaakceptowania większego ryzyka. Można spytać: dlaczego Amerykanie znacznie chętniej inwestują na rynku kapitałowym, podczas gdy Europejczycy tak dużą część majątku wciąż trzymają w bankach?

Dlaczego Amerykanie inwestują, a Europejczycy oszczędzają?

Najlepiej widać problem, gdy europejskie oszczędności zestawimy z amerykańskimi. Europejczycy wcale nie oszczędzają mniej – przeciwnie. Według Europejskiego Banku Centralnego stopa oszczędzania gospodarstw domowych w Europie jest wyższa niż w USA. Problem zaczyna się dopiero wtedy, gdy spojrzymy na to, co Europejczycy robią z odłożonymi pieniędzmi.

W drugim kwartale 2025 roku depozyty i gotówka stanowiły 32% aktywów finansowych gospodarstw domowych strefy euro. W Stanach Zjednoczonych było to zaledwie 11%. Różnica jest jeszcze bardziej widoczna w przypadku akcji notowanych na giełdzie. Bezpośrednio posiadane akcje stanowiły tylko około 5% portfela gospodarstw domowych strefy euro, podczas gdy w USA było to aż 31% – wynika z najnowszych danych ECB.
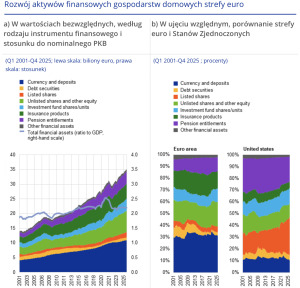
Nie oznacza to oczywiście, że Amerykanie po prostu trzymają wszystkie pieniądze na giełdzie, a Europejczycy na lokatach. Część europejskiego majątku trafia na rynek kapitałowy pośrednio – przez fundusze inwestycyjne, ubezpieczenia czy systemy emerytalne. Jednak różnica pozostaje ogromna. Europejskie gospodarstwa domowe są znacznie bardziej uzależnione od bankowego modelu oszczędzania, podczas gdy Amerykanie w większym stopniu uczestniczą w rynku kapitałowym.

To ma znaczenie nie tylko dla samych oszczędzających, ale również dla całej gospodarki. Jeżeli pieniądze pozostają na depozycie, bank może wykorzystać je do finansowania kredytów. Jeżeli trafiają na rynek akcji, mogą bezpośrednio zasilać kapitał przedsiębiorstw. W obu przypadkach pieniądz pracuje, ale mechanizm jest inny. Rynek kapitałowy daje firmom możliwość pozyskiwania kapitału na rozwój bez konieczności polegania wyłącznie na kredycie z banku.

I tutaj pojawia się jedna z największych słabości europejskiej gospodarki. Kapitalizacja rynku akcji w strefie euro odpowiadała pod koniec 2025 roku około 67% PKB, podczas gdy w USA było to około 216% PKB. Amerykański rynek akcji jest więc w relacji do gospodarki ponad dwa razy większy. Głębokość amerykańskiego rynku kapitałowego pozwala tamtejszym firmom łatwiej pozyskiwać pieniądze na rozwój, a inwestorom – łatwiej kupować i sprzedawać udziały w firmach.

Europa ma jeszcze jeden problem – nawet kiedy Europejczycy inwestują w akcje, ich pieniądze niekoniecznie trafiają do europejskich firm. ECB szacuje, że około połowy ekspozycji gospodarstw domowych strefy euro na akcje – bezpośredniej i pośredniej, m.in. poprzez fundusze inwestycyjne – dotyczy spółek spoza UE. Same amerykańskie rynki przyciągają około 34% europejskich aktywów akcyjnych, mniej więcej tyle samo, ile przypada na akcje europejskie.

To może być dla Brukseli jeszcze większy problem niż same depozyty. Europa nie tylko oszczędza w sposób bardziej zachowawczy niż USA. Kiedy już Europejczyk decyduje się podjąć ryzyko i inwestować, to często… finansuje amerykańską gospodarkę. To oczywiście najzupełniej zrozumiałe, jeśli się spojrzy na stopy zwrotu. W ciągu ostatnich kilku lat trwa na amerykańskiej giełdzie bezprecedensowa hossa na sztuczną inteligencję. Zwrot z inwestycji jest imponujący, trudno wymagać, żeby Europejczyk świadomie wybierał mniejszy zysk.

I właśnie tutaj kryje się największy problem planu von der Leyen. Nie wystarczy powiedzieć Europejczykom: „przestańcie trzymać pieniądze na lokatach i zacznijcie inwestować”. Trzeba jeszcze stworzyć rynek, na którym będą chcieli inwestować. Amerykański sukces nie wynika wyłącznie z większej skłonności gospodarstw domowych do ryzyka. To również efekt ogromnego, płynnego rynku kapitałowego, potężnych giełd, funduszy emerytalnych, sektora venture capital i przedsiębiorstw, które potrafiły z małych spółek wyrosnąć na globalnych gigantów.

CZYTAJ TEŻ:
amerykanin kontra europejczyk kto jest bogatszy

tylko realny zysk opodatkowany

trump accounts

Oszczędności są leniwe? Oto polski sposób na ich rozruszanie

Czy Polska musi czekać na europejską rewolucję? Właśnie wprowadza swoją. To najnowsze rozwiązanie zaproponowane przez rząd, które ma zachęcić Polaków do przesunięcia pieniędzy z domowych skarbczyków i lokat bankowych na rynek kapitałowy. Osobiste Konta Inwestycyjne (OKI) zaczną działać od 1 stycznia 2027 roku, czyli niedługo. Ustawa została już uchwalona przez parlament i podpisana przez prezydenta 13 sierpnia. Koncept OKI dokładnie wpisuje się w plan szefowej Komisji Europejskiej. Oszczędności są „leniwe”? To trzeba je zachęcić do poruszania i zapewnić w zamian ulgę podatkową

OKI będzie dobrowolnym i bezpłatnym rachunkiem, na którym będzie można inwestować m.in. w akcje, obligacje, jednostki funduszy inwestycyjnych, ETF-y i inne instrumenty finansowe. Największą zachętą ma być preferencyjne opodatkowanie. Dla aktywów inwestycyjnych przewidziano zwolnienie z podatku od wartości aktywów do 100 000 zł, natomiast dla lokat i detalicznych obligacji oszczędnościowych limit zwolnienia wyniesie 25 000 zł. Warunkiem ma być inwestowanie w aktywa wyrażone w złotych.

To rozwiązanie jest interesujące także z tego powodu, że Polska ma podobny problem do tego, o którym mówiła Ursula von der Leyen. Rząd w uzasadnieniu ustawy wprost tłumaczy, że pomysł OKI ma „aktywizować oszczędności gospodarstw domowych, zwiększać ich zaangażowanie w realną gospodarkę oraz pogłębiać i zwiększać płynność krajowego rynku kapitałowego”. Chodzi o to, żeby większa część pieniędzy zgromadzonych przez Polaków zaczęła finansować lokalne przedsiębiorstwa i inwestycje.

Różnica polega jednak na skali. Bruksela patrzy na 10 bilionów euro oszczędności europejskich gospodarstw domowych, podczas gdy Polska próbuje zmienić zachowanie własnych oszczędzających za pomocą konkretnej zachęty podatkowej. Według szacunków Ministerstwa Finansów OKI może skierować na warszawską giełdę około 74 mld zł dodatkowego kapitału do 2040 roku. To dużo z punktu widzenia polskiego rynku, choć oczywiście niewiele w porównaniu z potencjałem całego europejskiego rynku kapitałowego.

Pytanie brzmi jednak, czy sama preferencja podatkowa wystarczy, żeby zmienić przyzwyczajenia oszczędzających. W tym sensie Polska stanie się małym laboratorium dla pomysłu, który teraz próbuje realizować cała Unia Europejska. Bruksela chce, żeby Europejczycy stali się w większym stopniu inwestorami, a Polska właśnie tworzy narzędzie, które ma zachęcić do takiej zmiany. Czy OKI okaże się sukcesem? Na odpowiedz musimy poczekać do przyszłego roku.

———————————-

CZYTAJ TEŻ:
co może pójść nie tak z oki

ile pieniędzy do oki?

zmiany podatkowe dla klasy średniej

wyższe podatki

———————————-

ZAPISZ SIĘ NA NEWSLETTERY:

>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.

>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.

———————————

Źródło zdjęcia: screen z wystąpienia szefowej KE
Subscribe
Powiadom o
102 komentarzy
Oldest
Newest Most Voted
Inline Feedbacks
Zobacz wszystkie komentarze
Max
1 miesiąc temu

Brzmi złowieszczo. Chciwe biurokratyczne wuje chcą decydować, gdzie ludzie inwestują swoje pieniądze. Gdyby w Europie nie rządziły urzędasy, dążące do uregulowania wszystkiego, to może Europa by się rozwijała, a ludzie chętnie by tu inwestowali. Niestety, dziś nowoczesna gospodarka to USA i Azja. Nikt w powoli upadający, zbiurokratyzowany dom starców, reprezentowany przez panią Ursulę, nie będzie dobrowolnie inwestował. No chyba, że się go zmusi podatkami i zakazami. Polska jest tu forpocztą, bo nowe konto OKI nagradza inwestowanie w bananową giełdę polską, a nie rozsądek i inwestowanie tam, gdzie jest wzrost. Mam nadzieję, że przynajmniej w ramach nowych jewropejskich regulacji nie zepsują… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  Max

Nie trzeba zmuszać, można zachęcać zwolnieniami podatkowymi. Zdaniem wielu analityków Europa jest dziś najlepszym miejscem do inwestowania

lichośpi
1 miesiąc temu
Reply to  Maciej Samcik

Niestety Europa ma też tykającą bombę zegarową. marsz populistów, fragmentację euro i możliwość powstania papierów śmieciowych które dziś mogą byc opychane jeszcze z przyzwoitym ratingiem. W ogóle ja jestem sceptyczny do pakowania kredytów w paczki i sprzedawanie tego detalowi bo to się źle kojarzy, zwłaszcza że w Europie wiele mechanizmów przykryło problemy które wybuchną w kredycie gdy zaczną się jakieś procesy destabilizacyjne UE. A akcje to też mało zachęcajaca perspektywa. tutaj nie ma innowacyjnych firm, kontynent stary wieć konsumpcja bedzie też spadać, ciągłe problemy ze wzrostem itd. nic dziwnego ze kapitał płynie do USa choc zgadzam się – w obecnej… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  lichośpi

A analitycy mają bardzo dobre prognozy dla akcji europejskich. Tu jest przemysł (który w USA już nie żyje), jest zakumulowana zamożność i rosnące zyski spółek. Przy zarządzeniu problemem zalewu chińskiego śmiecia – myślę, że jeszcze przez jakiś czas tu może być inwestycyjne eldorado

lichośpi
1 miesiąc temu
Reply to  Maciej Samcik

A taak na ucho pan powie… Czy zdradziły te eksperty co kupować 😉 ? Bo z chęcia w europie bym zainwestował w jakiś segment, tylko tak jakoś nie bardzo widzę w co poza biznesem obronnym może, ale to też już zgrany temat i musztarda po obiedzie. Ostatnio słuchałem wywiadu z pewnym ekonomista, ktory dosć dobrze wyliczył i oszacował ceny ropy i uspokajał ze nie grozi nam ropa po 200$ a nawet 120 bedzi eprzejściowe i on wysunął taką tezę żeby shortować długoterminowo dolara i euro bedzie się umacniać. Z jednej strony gdyby taki scenariusz się zmaterializował t przyciagąłoby amerykanski kapitała… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  lichośpi

Napiszemy o tym jeszcze 😉

Max
1 miesiąc temu
Reply to  Maciej Samcik

A dlaczego mamy być karani za rozsądek? Podatek od dochodu z inwestycji kapitałowych powinien być niski i równy dla wszystkich inwestycji. A nie wybrane przez polityków giełdy, spółki, instrumenty. Ręczne sterowanie rynkiem przez urzędasów i populistycznych polityków nie skończy się dobrze. Europa nie dogoni USA, ani Azji, bo podatkowo zagoni się ludzi do inwestycji w unii. Mam w nosie zdanie wielu analityków, w inwestycjach kieruję się własnymi analizami. Preferencje podatkowe to zło, bo powoduje nierównowagi na rynku i skłania ludzi do podejmowania niekorzystnych dla nich decyzji.

Admin
1 miesiąc temu
Reply to  Max

Pan chyba nie rozumie jednej prostej rzeczy. Polityka podatkowa to nie jest „ręczne sterowanie przez urzędasów”. To jest kierowanie strumieni pieniędzy tam, gdzie władza uważa, że to przyniesie korzyść wszystkim. Ameryka też ma politykę podatkową, która mówi, że Musk ma nie płacić podatków od zarobionego miliarda dolarów, a ktoś mało zarabiający ma zdychać pod mostem, bo go nie stać na prywatne ubezpieczenie zdrowotne. To nie jest tak, że u nas urzędasy się mieszają, a tam nie. Tam mieszają się inaczej (moim zdaniem gorzej, o czym świadczą wszystkie rankingi jakości życia). Ale wszędzie się mieszają, bo od tego są.

lichośpi
1 miesiąc temu
Reply to  Max

No no no kolego. Przeregulowanie to faktycznie jest problem, ale zapytaj się klientow Zondy czy przypadkiem nie chodzili ze sztandarami domagającymi się dokładnie tego czego ty chcesz – by urzędasy odpieprzyli się od ich pieniędzy. Odpieprzyli się to teraz peiniędzy nei ma i został płacz. Dziś nowa afera w Liquid Network. panowie wolnościowcy twierdzący ze nikt nie dobierze się do ich krypto bo to taka fajna inwestycja , ponadnarodowa i bezpieczna stracili kilkaset milionów bo ktoś jednak btc ukradł. Także inwestuj gdzie chcesz. Ale jak się spier..li to nie płacz potem i nie oskarżaj że ktoś ne ostrzegł, ze nie… Czytaj więcej »

Last edited 1 miesiąc temu by lichośpi
Admin
1 miesiąc temu
Reply to  lichośpi

Tak, oni wszyscy są wolnościowcami i liberałami, dopóki ktoś im nie ukradnie pieniędzy…

Max
1 miesiąc temu
Reply to  Maciej Samcik

Nie rozumiem, co ma piernik do wiatraka. Na konto w banku też się mogą włamać, złoto kradli już nie raz, podobnie gotówkę i dzieła sztuki. I ruski dron może w nierucha przywalić. A niby pewna i solidna spółka giełdowa może zbankrutować. NIe ma nic pewnego w świecie inwestycji. Indywidualnie możesz się przed ryzykiem zabezpieczyć szeroką dywersyfikacją. Różne aktywa, różne instrumenty, także dywersyfikacja geograficzna. Preferencje podatkowe dla wybranych instrumentów i aktywów nie przyczynią się do zwiększenia tej dywersyfikacji. Także ujednolicenie unijnego rynku kapitałowego. Co przeszkadza różnorodność?

Admin
1 miesiąc temu
Reply to  Max

Proszę się nie niepokoić. Myślę, że nikt nie zabroni różnorodności, tu jest Unia Europejska 😉

Radek
1 miesiąc temu
Reply to  Maciej Samcik

Czyli jak będą kraść rower wolnościowcowi lub liberałowi to będzie pan klaskał?
Jest różnica między pozwoleniem na ryzyko inwestycyjne (mogę się na rowerze przewrócić) a pozwoleniem na bezprawie (że ktoś rower podp…ożyczył sobie).

Zdaje się, że SKOK Wołomin działał pod nadzorem KNF, a jakoś tak się okazało że nie udało się uniknąć afery. I polisolokat pod nadzorem KNF (getin hehe) nie udało się uniknąć. I kredytów frankowych (pózniej masowo anulowanych) też nie udało się uniknąć.

W zasadzie trudno powiedzieć jakie są sukcesy KNF, nawet łapówki pod rządami Chrzanowskiego nie potrafili przypilnować.

Admin
1 miesiąc temu
Reply to  Radek

SKOK-i się wykrzaczyły – coś o tym wiem, bo miałem z nimi kilkanaście procesów w sądach – właśnie ze względu na to, że nie były pod nadzorem KNF i rządzący wtedy PiS robił wszystko, żeby nie były pod nim jak najdłużej. Ale oczywiście Getback już w pełni obciąża KNF. Nie jestem zwolennikiem takiego ułożenia nadzoru. Kiedyś były cztery wyspecjalizowane komisje (KPWiG, UNFE, KNUiFE, KNB). Potem jacyś „artyści” (dziwnym trafem znów z PiS) wymyślili, że ma być wszystko scentralizowane. I centralizowali akurat w tym momencie, kiedy pięknie wykwitały franki. Nadzór zajmował się reformą siebie zamiast blokować frankową modę. Kosztowało to na… Czytaj więcej »

Tak jest!
1 miesiąc temu

Ta baba to zakała tego kontynentu, mógłby ten szkodnik już odejść.

Admin
1 miesiąc temu
Reply to  Tak jest!

Jakoś nie za długo są wybory do Europarlamentu, zawsze można poprzeć jakiegoś faszystę z Afd 😉

Loki
1 miesiąc temu
Reply to  Maciej Samcik

No tak, jestesmy straceni, albo faszysta albo ursula… z podobnymi zapędami. Proszę nie zapomnieć jej pochodzenia i w czyim interesie działa.

Admin
1 miesiąc temu
Reply to  Loki

Mając do wyboru faszystów zachodnioeuropejskich (z ich zapędami, w tym terytorialnymi w stosunku do Polski), Putina (z jego zapędami) albo Usrulę z jej zapędami – chyba najmniej krwiożerczo oceniam Ursulę

Max
1 miesiąc temu
Reply to  Maciej Samcik

AfD dziękuje Ursuli za wsparcie. Gdyby nie ona (mam tu na myśli, że Ursula jest jakby symbolem obecnej polityki unijnej), to pewnie AfD nadal wiodłaby żywot gdzieś na marginesie niemieckiej polityki. To jak z Kościołem Katolickim w Polsce. Żeby nie pewni arcybiskupi, to tempo tracenia autorytetu i wpływu przez Kościół w Polsce byłoby pewnie znacznie wolniejsze.

Admin
1 miesiąc temu
Reply to  Max

To jest temat na inną rozmowę. Ale generalnie polityka unijna ma być odpowiedzią na to, że w Europie nie mamy surowców i że nie lubimy oglądać ludzi umierających pod mostem, bo nie stać ich na wizytę u lekarza. A to, że ludzie w Niemczech w odpowiedzi wybrali sobie do władzy faszystów, to tylko świadczy o ludziach, a nie o żadnej Ursuli.

Bogdan
1 miesiąc temu
Reply to  Max

Co ma polityka UE do wyników wyborów w Niemczech? Nic, tam ludzie mają swoje problemy (recesja, wysokie podatki, wysokie koszty najmu itd.) i nie chodzi tylko o imigrantów, których przyrost zmalał o połowę. I warto pamiętać, że AfD zyskuje przede wszystkim dzięki terenom byłej NRD.

Last edited 1 miesiąc temu by Bogdan
Яцек
1 miesiąc temu
Reply to  Maciej Samcik

Ale to UE jest właśnie faszystowska! Superpaństwo z centralami wBerlinie i Paryżu chciałoby podporządkować mniejsze kraje dyktując im jakie prawo mają uchwalać, niszczy konkurencję, psuje rynek dotacjami i sprowadza obcych kulturowo nachodźców, których potem nie jest w stanie skutecznie wydalić, gdy wejdą na ścieżkę przestępstwa.

Admin
1 miesiąc temu
Reply to  Яцек

Unia Europejska jest co najwyżej socjalistyczna. Faszystowska może być jak wygrają w kilku krajach faszyści. A wtedy dość szybko wrócimy do roku 1939 i z jednej strony będziemy mieli hitlerowców wszystkich nacji, marzących o tym, żeby nas okraść z ziemi, a z drugiej komunistów putinowskich marzących o tym, żeby nas zniszczyć. A pośrodku będą dumni, polscy nacjonaliści, kopiący okopy i narzekający na ETS ;-).

apopulista
1 miesiąc temu
Reply to  Яцек

faszyzm
«ideologia skrajnie nacjonalistyczna i rasistowska; też: totalitarna forma rządów oparta na tej ideologii» 
• faszystowski • faszysta • faszystka

Trzeba być fanatykiem by UE potrafić dopasować do tej definicji.

Admin
1 miesiąc temu
Reply to  apopulista

Nie da się ukryć, że definicja bardziej pasuje do Afd, niż do Unii Europejskiej.

Stef
1 miesiąc temu

Ursula chce mojego dobra?

Panie redaktorze jak schować przed nią mojej dobra(o)

Admin
1 miesiąc temu
Reply to  Stef

Mogę podać numer rachunku bankowego. A ile tego dobra chce Pan schować? 😉

Max
1 miesiąc temu
Reply to  Maciej Samcik

Nie w unii takie numery. Zaraz dostanie Pan pytanie, skąd środki na Pana koncie.

Admin
1 miesiąc temu
Reply to  Max

Wolę jak mnie Unia spyta skąd mam pieniądze (zwłaszcza, ze zarabiam je uczciwie i płacę podatki), niż durne zwyczaje amerykańskie, kiedy podjeżdża do mnie patrol i strzela mi w łeb, bo pomyli mnie z nielegalnym imigrantem.

lukasz
1 miesiąc temu
Reply to  Stef

możesz trzymać w komodzie w domu, nikt ci tego nie zabierze (tak jak i nie nakaże jeść robaków).
Tylko pamiętaj o nich przed wyniesieniem tej komody na śmietnik

Niko
1 miesiąc temu

Amerykanie już chyba przez to przeszli i tam inwestycje naxrynku kapitałowym to norma

Admin
1 miesiąc temu
Reply to  Niko

My jakoś nie umiemy

Adam
1 miesiąc temu

Tyle że pieniądze w depozytach wcale nie są 'leniwe’. Banki trzymają rezerwę obowiązkową, a reszta obracają. Więc propozycja zmieni bardzo niewiele.

Admin
1 miesiąc temu
Reply to  Adam

Trochę jednak zmieni, bo banki nie finansują ryzykownych przedsięwzięć. Gdyby te same pieniądze były w funduszach private equity, to szły by na bardziej ryzykowne – i potencjalnie zyskowne – inwestycje

Ppp
1 miesiąc temu
Reply to  Maciej Samcik

Jaki procent ludzi chciałoby i mogłoby inwestować w „private equity”? Z punktu widzenia inwestora mogącego wrzucić równowartość kilku tysięcy Euro raz na kilkanaście miesięcy, to ja tu niczego ciekawego nie widzę. Fundusze akcji i obligacji europejskich już istnieją. Kolejny rachunek inwestycyjny, gdy mam już IKE i PKK – bezsens. Jakby w PKO BP, obok naszych obligacji skarbowych zaczęli sprzedawać europejskie – chętnie bym to sprawdził. Podejrzewam jednak, że to by było za proste dla naszych kombinatorów, którzy nawet podatku Belki nie potrafią obniżyć w normalny sposób, choć to matematyka na poziomie piątej klasy podstawówki (wydaje mi się, że sam miałem… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  Ppp

Zgadzam się, ale tu chyba nie chodzi tylko o private euqity

Marek
1 miesiąc temu
Reply to  Maciej Samcik

A to banki majace kapitał, zespoły analityków i po kilkanaście modeli to oceny ryzyka nie inwestują, a zwykły europejczyk swoją krwawicą i oszczednosciami ryzykować już może i jest to wporządku?

Admin
1 miesiąc temu
Reply to  Marek

Banki zarządzają pieniędzmi ludzi, więc nie mogą ich wystawiać na ryzyko. A ludzie samodzielnie by mogli

Grzegorz
1 miesiąc temu
Reply to  Maciej Samcik

Skoro banki, mające wiedzę, technologię i dostęp do informacji oraz zaawansowanej analityki nie chcą ryzykować, to dlaczego Kowalski, Muller czy Dubois mają się rzucać?

Admin
1 miesiąc temu
Reply to  Grzegorz

Bo banki nie mają mandatu do ryzykowania, zarządzają pieniędzmi ludzi, którzy nie przynieśli ich po to, żeby nimi grać w kasynie

Adam
1 miesiąc temu
Reply to  Maciej Samcik

Ale inwestycje oparte na tym mechaniźmie też nie mogą być o wiele bardziej ryzykowne, bo będzie płacz i zgrzytanie zębów. Tak więc wiele to nie zmieni.

Max
1 miesiąc temu
Reply to  Maciej Samcik

Jest różnica między ryzykowną inwestycją, a inwestycją wybraną przez urzędasów unijnych i polskich.

Admin
1 miesiąc temu
Reply to  Max

Jeśli Pan dobrze przeczytał literki w tekście – nikt nie będzie wybierał inwestycji, pomysł dotyczy jakiejś ogólnej europejskiej ulgi podatkowej.

Max
1 miesiąc temu
Reply to  Maciej Samcik

Dobrze doczytałem, a pomysł mi się nie podoba. Chcę niskich, prostych podatków, a nie skomplikowanego systemu z pierdyliardem kont i ulg, który w dodatku będzie tworzył nierównowagi na rynku.

Admin
1 miesiąc temu
Reply to  Max

Jakiś przykład państwa z niskimi, prostymi podatkami może Pan podać?

Janek Polak
1 miesiąc temu

„ Kapitalizacja rynku akcji w strefie euro odpowiadała pod koniec 2025 roku około 67% PKB, podczas gdy w USA było to około 216% PKB.” te 216 procent kojarzy mi się ze wskaźnikiem Warrena Buffeta. A takie 200+ procent raczej mu się nie podobało . To solidne przegrzanie gospodarki. No ale jadą na tym wózku bo co mają robić .

Admin
1 miesiąc temu
Reply to  Janek Polak

Tak, wskaźnik Buffetta już dawno wywaliło w kosmos

Nowy
1 miesiąc temu

Jak UE bierze się za oszczędności to uciekać do Szwajcarii. Im szybciej tym lepiej. Albo za Atlantyk. To tak jak z polskim oki. Boże widzisz i nie grzmisz.

Admin
1 miesiąc temu
Reply to  Nowy

A to nie byłby zły pomysł. Jak ktoś ma pieniądze w amerykańskich aktywach to może go wydalić z Europy. Niech sobie mieszka w USA pod mostem 😉

Nowy
1 miesiąc temu
Reply to  Maciej Samcik

UE walczy o klimat. O zdrowa żywność. O równość. I widzimy jak to wszystko wychodzi. Wara od oszczędności zwykłych obywateli. A co do wydalenia. Azja i Afryka zalewają Europę swoimi inżynierami i lekarzami więc my im w wymianie barterowej oddamy europejskich polityków. Napewno już na drugi dzień w Azji i Afryce zapanuje nieograniczony dobrobyt. Łapy polityków precz od oszczędności zwykłych obywateli bo połamiemy.

Admin
1 miesiąc temu
Reply to  Nowy

Tak źle ta walka o klimat i żywność nie wychodzi:
https://subiektywnieofinansach.pl/kto-jest-bogatszy-amerykanin-czy-europejczyk/
Jakością życia w Europie kładziemy liberalną Amerykę na łopatki.

RafałX
1 miesiąc temu

Fakt, że Europejczycy mniej inwestują, jednak gdy słyszę, że polityk zaczyna mówić o oszczędnościach obywateli to prewencyjnie otwieram scyzoryk 🙂

Admin
1 miesiąc temu
Reply to  RafałX

Oj tam, a jak Trump mówi o podatku od realnych zysków, albo o Trump Accounts to nic się Panu nie otwiera? Proszę przyznać, że nie jest Pan obiektywny, bo nieszczęśliwie zakochany w Trumpie 😉

Kardamon
1 miesiąc temu
Reply to  Maciej Samcik

Wiesz Macieju, że nie wszyscy są biało-czarni? Nie popieranie jednej opcji wcale nie musi oznaczać, że popiera się drugą. Z uwagi na fundamenty ekonomiczne i światopoglądowe oraz obwieszczane bronienie interesów Amerykanów też byłem za Trumpem. To, że koniec końców facet okazał się wydmuszką Żymian, wariatem (o tym już wcześniej wiedziałem, ale uważałem go za wariata społecznego, a nie zawodowego) i robi pod górkę nie tylko całemu światu, ale również rodakom – to jedna sprawa. Natomiast wcale to nie oznacza, że w tym momencie wybrałbym Harris, choć na Trumpa też nie oddałbym głosu. Podobnie z tym, że politycy UE robią co… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  Kardamon

Tylko że tu nie ma mowy o tym, żeby dawać do ręki pieniądze „urzędasom”, tylko że oni mają przygotować boisko, na którym będzie nam się opłacało inwestować, bo np. dostaniemy za to ulgę podatkową jeśli zainwestujemy w europejską firmę, a nie w amerykańską, czy azjatycką. Ja w tym nie widzę nic złego, o ile będzie dobrze zrobione

Max
1 miesiąc temu
Reply to  Maciej Samcik

Ale ludzie nie chcą inwestować w europejskie firmy, tylko w amerykańskie. Zmuszenie ludzi podatkami do inwestowania w firmy europejskie nie sprawi, że te firmy staną się konkurencyjne. Najpierw naprawmy europejską gospodarkę, bo to tu się coś wykrzaczyło przez nadmierne regulacje, a potem nie będziemy się musieli martwić o to, że ludzie nie chcą w Europie inwestować.

Admin
1 miesiąc temu
Reply to  Max

Pewnie nie zaszkodzi zachęcić ulgami podatkowymi. Czego chcą ludzie to nie wiem – ostatnio chcieli bardzo inwestować w Teslę, która traci udziały w rynku oraz w SpaceX, które runęło po debiucie. Ludzie chcą tego, co im marketing podpowie. Także bez paniki. Są ludzie, którzy chcą inwestować w europejską branżę zbrojeniową, w przemysł (którego USA nie ma i teraz płacze), w branżę dóbr luksusowych (proszę zobaczyć kurs akcji Ferrari). Jak im się da ulgę podatkową, to będą kupować i europejskie. Tym bardziej, że wszystkie duże banki inwestycyjne mówią, że Europa jest dziś okazją inwestycyjną

RafałX
1 miesiąc temu
Reply to  Maciej Samcik

Tak samo silnie nie wierzę Urszuli jak i Trumpowi, czy Xi . Zresztą żadnemu politykowi nie wierzę jak mówi, że będzie coś robił dla mojego dobra 🙂

Admin
1 miesiąc temu
Reply to  RafałX

O Putinie Pan nie wspomniał 😉

RafałX
1 miesiąc temu
Reply to  Maciej Samcik

jemu też nie wierz tak samo silnie jak Tuskowi, Braunowi, Mentzenowi, Kamyszowi , Zanbergowi , Morawieckiemu czy Kaczyńskiemu. Moja wiara i zaufanie do każdego polityka wynosi 0 stopnia Kalvina, a jak słysze, że coś chce dla mojego dobra to od razu mi się nóż otwiera 🙂 Parafrazując Budkę Suflera ” Nie wierz nigdy politykowi

Admin
1 miesiąc temu
Reply to  RafałX

Pana podejście ma jedną wadę. Przez takich ludzi w Niemczech do władzy doszedł Hitler, a w Rosji Putin. Im też było wszystko jedno, bo nie chciało im się wybrać takiego, który im bardziej pasuje. Więc pozostali wybrali takiego, któremu nie jest wszystko jedno.

RafałX
1 miesiąc temu
Reply to  Maciej Samcik

Panie Macieju, ja ciągle nawiązuje TYLKO do jednego aspektu. Wiary/zaufania do polityków, a w szczególności w kwestiach finansowych. W tym kontekście nie wierzę żadnemu. Przecież polityka to nie tylko finanse.

Admin
1 miesiąc temu
Reply to  RafałX

Nie, ale finanse są tak ważne, że jak się komuś nie ufa finansowo, to pozafinansowo też chyba nie 😉

RafałX
1 miesiąc temu
Reply to  Maciej Samcik

Widocznie jestem ateistą politycznym 🙂 i jest mi z tym dobrze.

Admin
1 miesiąc temu
Reply to  RafałX

Proszę potem nie mówić, że nie ostrzegałem 😉

Яцек
1 miesiąc temu
Reply to  Maciej Samcik

Przecież RafalX napisał, że polityk. Trump pod to podlega, bo jest już po jednej kadencji.

Grzegorz
1 miesiąc temu

Bardzo chętnie. Poproszę tylko o wersję bez podatku od zysków i z ochroną kapitału. Głodne firmy chętnie pokryją taki „koszt”, czyż nie? Za stary jestem na oddawanie zysków firmom i dzieleniem się ich stratami.

Admin
1 miesiąc temu
Reply to  Grzegorz

Ale gwarantowany zysk to ma Pan w banku ;-). Wysoki zysk nigdy nie jest gwarantowany i zawsze wymaga dzielenia się z kimś ryzykiem 😉

Loki
1 miesiąc temu
Reply to  Maciej Samcik

No to ma pan zagwarantowane stada ryzykantów, ktorzy tylko czekają aż ktoś ich ograbi z oszczędności tlumaczac to ryzykiem. To jest wlasnie powod dlaczego pienądze lepiej trzymac w skarpecie i jak widać europejczycy nie są tacy głupi.

Admin
1 miesiąc temu
Reply to  Loki

Inwestowanie nie musi się kończyć ograbieniem kogokolwiek. Ja od 30 lat prawie jestem na rynku, robię 10% rocznie na zdywersyfikowanym portfelu, inwestowanie było najlepszą moją decyzją finansową w życiu i nie potwierdzam, że ktoś mnie próbował „ograbić”. To są takie opowieści z mchu i paproci ludzi, którzy nie mają pojęcia o inwestowaniu, a którym się wydaje, że rynek kapitałowy to czarna dziura, albo maszyna losująca. Przy takim braku wiedzy i świadomości rzeczywiście nie dziwię się, że rośnie wśród młodych popularność bukmacherki jako alternatywy do inwestowania. Proszę się zapoznać z moją strategią inwestowania pieniędzy i nie grzeszyć więcej mową oraz zaniedbaniem:… Czytaj więcej »

Zdzisław
1 miesiąc temu
Reply to  Maciej Samcik

Panie Macieju. Ja zostałem ograbiony przez nieistniejący już fundusz Amplico Life. Konstrukcja opłat za zarządzanie funduszu z kwartalnymi dopłatami po 15 latach intensywnego zarządzania skończyła się na 30% stracie. Dlatego wyleczyłem się z pośrednictwa funduszy. Za to nie wyleczyłem się z samodzielnego inwestowania i każdego roku mam obowiązek podatkowy. Raz większy, raz mniejszy ale zarabiam. Wiem, że od tego czasu wiele się zmieniło, ale kotu da się tylko raz uciąć ogon. Z tego względu serdeczne Bóg Zapłać wszystkim pośrednikom. Wolę samodzielnie.

Admin
1 miesiąc temu
Reply to  Zdzisław

Jeśli to Panu dobrze wychodzi – dobry wybór. Ale większość ludzi jest skazanych na pośredników. I zaręczam, że nie każdy pośrednik jest jak Amplico ;-). Nie bez powodu Amplico się wycofało z Polski 😉

Grzegorz
1 miesiąc temu
Reply to  Maciej Samcik

Ale ja to wiem. Dlatego nie uśmiecha mi się fundować czyichś marzeń za ~5% rocznego zysku (od 2000r średnioroczne zyski z giełdy po uwzględnieniu inflacji to 6-7 procent, od tego odejmujemy podatek i mamy to co mamy). Oczywiście w porównaniu do lokat to spora różnica. Chodzi mi o to, że jeśli chcą zachęcać Kowalskiego do zabawy to niech stworzą system, który weźmie na siebie część ryzyka a nie znów by jednostka się martwiła. Pytanie kto ma pieniądze? Z pewnością nie 25-35 latkowie. Większość z wolnym kapitałem to zapewne 45+. Mamić ich ryzykiem gdy bliżej im do emerytury niż do początków… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  Grzegorz

Tak, to jest problem. Pieniądze, które nadają się na rynek kapitałowy (duże pieniądze) mają – przynajmniej w Polsce – ludzie, którzy już mają po 50 lat i powinni powoli się konwertować na rynek obligacji. Z drugiej strony – mamy erę inflacji i nie założę się, że obligacje są wciąż najlepszym wyborem dla przyszłego emeryta, gdy przed inflacją najlepiej przez ostatnich 200 lat chroniły akcje…

Zdzisław
1 miesiąc temu
Reply to  Maciej Samcik

Dla przyszłego emeryta większą wagę ma ochrona wartości zgromadzonych środków niż dodatkowe kilka % rocznie. Z wiadomych względów mogłoby się okazać, że nie może czekać na lepszą koniunkturę gdy środki np. na świadczenia medyczne będą potrzebne na już.

Admin
1 miesiąc temu
Reply to  Zdzisław

Zależy ile lat ma przyszły emeryt

Ppp
1 miesiąc temu
Reply to  Maciej Samcik

Pytanie: w jakich proporcjach? Jest klient, jest firma, jest pośrednik i jest UE – a klient jest najmniejszy, więc większość ryzyka powinna być z niego zdjęcia na koszt pozostałej trójki. Grzegorz ma zatem rację.
Pozdrawiam.

Admin
1 miesiąc temu
Reply to  Ppp

Dobra, a kto to ryzyko powinien wziąć? Pośrednik (i przerzucić koszt na klienta), firma (i przerzucić na klienta) czy państwo (i przerzucić na podatnika)? Jak Pan coś przesunie z klienta/konsumenta na kogoś innego, to to coś nie znika z bilansu 😉

Gregory
1 miesiąc temu

Jeśli UE „wygeneruje” po latach spotkań, tonach zjedzonych paluszków i cysternach wypitej kawy pomysł klasy OIPE… to może niech dadzą sobie spokój.

Admin
1 miesiąc temu
Reply to  Gregory

Moim zdaniem pani von der Leyen mówi o OKI, tylko „europejskim” – czyli z ulgą podatkową za inwestowanie w aktywa europejskie, np. fundusze i ETF-y UCITS, inwestujące w aktywa denominowane w euro i notowane na europejskich giełdach

Max
1 miesiąc temu
Reply to  Maciej Samcik

A, to będziemy mieć IKE, IKZE, PPK, OIPe, OKI polskie, Oki europejskie. Inflacja dotyczy nie tylko walut, ale także kont inwestycyjnych. Zwolnienie, bo inwestuję na emeryturę, zwolnienie, bo inwestuję w aktywa polskie, zwolnienie, bo inwestuję w aktywa jewropejskie. Co dalej? Może zwolnienie, bo inwestuję w spółki zgodne z ESG, czy innymi pierdoletami? Dlaczego nie ma tak w nieruchach? Zwolnienie tylko, gdy co najmniej 74,356 procent betonu pochodzenia polskiego, zwolnienie, gdy nieruch trzymany do określonego wieku, zwolnienie, gdy nieruch zgodny z ESG.

Admin
1 miesiąc temu
Reply to  Max

Ja się zgadzam, powinno być jak w nieruchach. Albo w nieruchach powinno być tak, jak w pozostałych aktywach.

Marcin
1 miesiąc temu

Chętnie bym w coś zainwestował swoje oszczędności, ale muszę mieć realny wpływ jak te pieniądze zostaną wydane. Muszę mieć możliwość nadzoru nad start-upem lub inną aktywnością. Bo chętnych do przepalania cudzych pieniędzy będzie wielu. Naturalnie jestem za biedny by mieć wpływ na Zarząd, Radę Nadzorczą itd. Zatem nie chce ryzykować i trzymam sobie pieniądz w obligacjach i na dobrze oprocentowanych lokatach,nie ryzykuje. Aby dociągnąć na skromnym dochodzie pasywnym do emerytury, gdzie od razu mi się poprawi. Konsumpcję ograniczyłem, korzystanie z usług też.

Admin
1 miesiąc temu
Reply to  Marcin

Jeśli chciałby Pan mieć wpływ na nadzór, to musiałby Pan być co najmniej dominującym udziałowcem. Będzie potrzebne sporo kasy 😉

Martyna
1 miesiąc temu

Ike, ikze, oipe, oki, ppk, ppe, ofe, niby jeszcze trochę kombinacji skrótów 3 literowych jest ale nie sądzę żeby kolejne konto oszczędnościowo inwestycyjne wiele zmieniło. Zwłaszcza że oipe w skali Europy sukcesu nie odniosło.

Admin
1 miesiąc temu
Reply to  Martyna

Fakt, że OIPE w Unii Europejskiej nie pykło. Ale jeśli – z jakichś przyczyn – OKI będzie sukcesem, to nie zdziwiłbym się, gdyby zostało rozszerzone, w wersji mniej „nacjonalistycznej”, czyli ulga byłaby za inwestowanie w Europie (a nie w kraju macierzystym)

Hipolit
1 miesiąc temu
Reply to  Maciej Samcik

Nie pykło, bo miała być „europejska emerytura”, a w praktyce oszczędzający jest przywiązany do firmy (firm) działających na rynku kraju zamieszkania. No, konkurencyjność po zbóju.

Admin
1 miesiąc temu
Reply to  Hipolit

Dokładnie. Ja bym chętnie wziął OIPE z jakiejś Holandii. Tu jest duży błąd konstrukcyjny

Martyna
1 miesiąc temu
Reply to  Maciej Samcik

Akurat w Holandii działa tylko jeden cypryjski 🤣 to już u nas większy wybór

Admin
1 miesiąc temu
Reply to  Martyna

Ooo, nie wiedziałem 😉

Jacek
1 miesiąc temu

Potrzeba jeszcze podmiotów europejskich, które mają potencjał rozwoju i zwrotu z inwestycji. Dziś to głównie technologia. Poszatkowanie Unii na kraje – luźno powiązane gospodarczo – nie pomaga.

Admin
1 miesiąc temu
Reply to  Jacek

Tak, to prawda, trzeba mieć jeszcze w co inwestować

Kardamon
1 miesiąc temu

A ja proponuję przesunąć środki pana Heiko Von Der Leyen na poczet mojego kredytu hipotecznego, bo chcę zainwestować w kurnik deweloperski i wykręcić ładne ROI. Po co mają się kurzyć na jakimś szwajcarskim czy panamskim depozycie skoro ja wykręcę 8% r/r? 🙂
Widzę, że w UE orkiestra gra coraz głośniej, ale dolne pokłady już pod wodą…

Admin
1 miesiąc temu
Reply to  Kardamon

Na kurniku nie wykręci Pan 8% rocznie, więc problem pieniędzy p. Heiko rozwiązany 😉

Franciszek
1 miesiąc temu

Jak inwestycja w spółki obecne na giełdzie ma pobudzić gospodarkę? Czy samo kupno akcji od innego inwestora i podbijanie tym samym ceny wpływa na rozwój gospodarki? Czy chodzi o pozyskanie nowych środków w ofertach publicznych, czy jak? Czy bardziej Urszuli chodzi o wzrost cen akcji?
Czy inwestycją nie jest tworzenie nowych firm i miejsc pracy?

Admin
1 miesiąc temu
Reply to  Franciszek

Wyższe ceny akcji kierują na giełdę nowe spółki, a te już tam obecne mogą emitować akcje zamiast iść do banku po kredyt. Tak to ma działać

Luigi
1 miesiąc temu

Mi się podoba ogólny trend, niekoniecznie realizacja. Jestem na tyle optymistyczny, że myślę że któraś z kolei iteracja zmian zaskoczy. A ogólny trend i kierunek to próba odzyskania podmiotowości względem czy to USA czy Chin. Bardzo bym sobie życzył żeby bezosy, zuckerbergi i im podobni stracili tu wpływy, zamiast traktować Europę jak prowincję dyrektorując sobie z kraju w którym luksusem jest dostęp do warzyw. Jako przykład mogę podać Mastercard i Visa: z wyłączeniem paru oczywistych krajów (rosji, chin itp) te firmy kontrolują 95% przepływów transakcji. Te psychopatyczne ku**sy kontrolują bramki dostępowe do większości usług. Życzyłbym sobie aby ten trend się… Czytaj więcej »

Admin
1 miesiąc temu
Reply to  Luigi

Podobno jest plan, żeby uniezależnić Europę od Visy i Mastercarda. BLIK jest taką opcją, ale w wersji kartowej działa na infrastrukturze Mastercarda. No i Mastercard jest udziałowcem BLIK-u…

apopulista
1 miesiąc temu

Von der Leyen to dla nacjonalistycznych fanatyków laleczka voo doo, nakłuwana komentarzami i głosami pod komentarzami. Babka w niczym nie różni się od poprzedników, a ci jak lemingi jak mantrę powtarzają, że wszystko co złe do wina Ursuli… i Tuska. Do dzieła trolle minusujcie!

Admin
1 miesiąc temu
Reply to  apopulista

Ursula powinna być akurat kochana przez prawicę, bo ma dużo dzieci 😉

Radek
1 miesiąc temu

Chyba akcje VW i Stellantisa nie schodzą 😀

Zwalniani pracownicy VW nie chcą ich kupować? Może niech rozdadzą je ludziom z Seata?

A może będziemy kupować akcje europejskich banków inwestycyjnych które będą wykręcać dobre wyniki dzięki inwestycjom w … USA? Tylko po co mamy inwestować tak na około?

Admin
1 miesiąc temu
Reply to  Radek

Spokojnie, pomimo kłopotów Volkswagena, czy Stellantisa analitycy z amerykańskich banków inwestycyjnych polecają ostatnio europejskie akcje. Wzrost zysków porównywalny ze spółkami amerykańskimi, a wyceny zupełnie nienapompowane

Subiektywny newsletter

Bądźmy w kontakcie! Zapisz się na newsletter, a raz na jakiś czas wyślę ci powiadomienie o najważniejszych tematach dla twojego portfela. Otrzymasz też zestaw pożytecznych e-booków. Dla subskrybentów newslettera przygotowuję też specjalne wydarzenia (np. webinaria) oraz rankingi. Nie pożałujesz!

Kontrast

Rozmiar tekstu