
Jak sprawiedliwie opodatkować zyski kapitałowe? W Polsce krytykujemy podatek Belki, a ostatnio rząd zaproponował konto OKI, czyli inwestowanie bez podatku Belki, ale za to z podatkiem od wartości aktywów powyżej 100 000 zł. I to też wzbudziło sporo krytyki. Okazuje się, że w USA również mają problem z opodatkowaniem kapitału obywateli. Ostatnio prezydent Donald Trump zainteresował się pomysłem, według którego inwestorzy płaciliby podatek tylko wtedy, gdy osiągną… realny zysk. Może warto to podejście przeszczepić do Polski?
W Ameryce pojawił się pomysł na zmianę sposobu opodatkowania zysków kapitałowych. Inwestor płaciłby podatek nie od całego nominalnego wzrostu wartości swojej inwestycji, lecz tylko od tej części, która jest realnym zyskiem, po uwzględnieniu inflacji! To byłaby istna rewolucja, zwłaszcza w porównaniu z opodatkowaniem kapitału w Polsce oraz najnowszymi zmianami w tej kwestii.
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Pomysł indeksowania zysków kapitałowych do inflacji, o którym mówi się obecnie w Waszyngtonie, oznaczałby, że koszt zakupu aktywów przez inwestora byłby podwyższany o wzrost cen. Podatek obejmowałby rzeczywisty, realny przyrost majątku inwestora. Taka zmiana oczywiście nie byłaby neutralna dla budżetu, a największe korzyści trafiłyby do osób z największymi portfelami inwestycyjnymi. Ale w USA akurat jest to zaleta, a nie wada.
Jak opodatkować zyski kapitałowe? Skorygować o inflację!
Pomysł został opisany – i dokładnie „podliczony” dla wielu opcji inwestycyjnych – przez amerykański portal dla inwestorów indywidualnych Barron’s. Podstawą były wypowiedzi Kevina Hassetta, dyrektora Narodowej Rady Ekonomicznej przy Białym Domu, doradcy Donalda Trumpa, wskazywanego w 2025 roku jako główny kandydat do objęcia fotela szefa Fed. W fotelu zasiadł inny Kevin (Warsh), a Hasset koncentruje się obecnie nad tym, jak najlepiej sformatować kolejny program wyborczy Republikanów.
W programie telewizji Fox Business Kevin Hasset i Larry Kudlow, który był dyrektorem Narodowej Rady Ekonomicznej w latach 2018–2021 – w okresie pierwszej prezydentury Trumpa, poruszali głównie problemy związane z wysokim deficytem budżetowym w USA, ale jak ujawnia artykuł Barron’s, w kuluarach tego programu Larry Kudlow i Kevin Hassett rozmawiali też o konkretnej reformie podatkowej. Byłaby to obietnica wyborcza Trumpa dla inwestorów indywidualnych na nadchodzące wybory.
Ta propozycja sprowadzałaby się do tego, że inflacyjna część zysku z inwestowania pieniędzy nie byłaby traktowana jak rzeczywisty zarobek. A więc nie płaciłoby się od tej części podatku. Podobny mechanizm zaproponowali już w ubiegłym roku republikańscy senatorowie Ted Cruz i Thom Tillis. Projekt ustawy ich autorstwa nazywa się Capital Gains Inflation Relief Act, jest nową wersją pomysłu z pierwszej kadencji Trumpa, a pomysłodawcy opisali go jako: „indeksowanie podstawy kosztowej aktywów kapitałowych do inflacji, zapewniające sprawiedliwe traktowanie każdej inwestycji”.
Jak dużo można by zyskać na tego typu propozycjach? Eksperci Barron’s policzyli to na podstawie danych amerykańskiego fiskusa (IRS). Przyjęli założenie, że inwestycja przynosi w ciągu roku 10,5% nominalnego zwrotu, podczas gdy roczna inflacja wynosi, tak jak obecnie w USA, 3,6%. Oznacza to, że około 34,3% nominalnego zysku jest efektem samego wzrostu cen. W takim modelu do opodatkowania pozostaje tylko 65,7% nominalnego zysku.
Im większy majątek i większe zyski kapitałowe, tym większa staje się korzyść z takiego podejścia. W grupie gospodarstw domowych osiągających 1–1,5 mln dolarów rocznego dochodu średni zysk kapitałowy wynosił w ostatnim czasie ok. 302 000 dolarów. Według wyliczeń Barron’s obecny podatek od zysków kapitałowych – liczony tak jak nasz podatek Belki – to ok. 71 948 dolarów. Po korekcie o inflację spadłby do… 47 304 dolarów. Oszczędność wyniosłaby więc około 24 600 dolarów.
Podatek sprawiedliwszy, ale nie wszystkim się podoba
Szacunki portalu Barron’s pokazują najważniejszy problem amerykańskiej propozycji. Zasada jest taka sama dla każdego inwestora, ale korzyść rośnie wraz z wielkością zysku. Dlatego zwolennicy zmian w tym podatku przekonują, że chodzi o usunięcie z systemu podatkowego „niesprawiedliwego podatku od inflacji”, ale krytycy – a jest ich dużo i to nie tylko oponentów politycznych – mówią, że największe oszczędności przypadłyby osobom posiadającym największe portfele inwestycyjne.
Szacunki uniwersyteckiego think tanku zajmującego się finansami publicznymi Yale Budget Lab opublikowane w marcu tego roku koncentrują się na wpływie tego typu zmian na sytuację budżetu federalnego. Okazuje się, że indeksowanie wszystkich zysków kapitałowych w USA do inflacji kosztowałoby w ciągu 10 lat aż… bilion dolarów. Jeśli indeksacja byłaby ograniczona do zakupu nowych aktywów, bez uwzględnienia tych obecnie istniejących, liczba ta wyniosłaby około 170 mld dolarów.
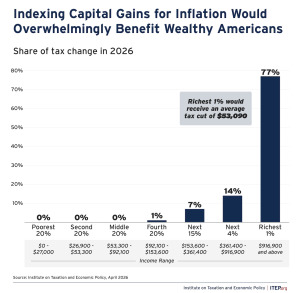
Z kolei według analizy ITEP (Institute on Taxation and Economic Policy) niezależnego think tanku zajmującego się polityką podatkową większość korzyści trafiłaby zaledwie do 1% najbogatszych podatników, a niemal całość korzyści zmieściłaby się w grupie 20% najbogatszych inwestorów.
Czy amerykańska debata jest interesująca dla polskiego inwestora? W Polsce podatek od dochodów kapitałowych wynosi 19% i jest naliczany od nominalnego zysku. Oznacza to, że wraz z wysoką inflacją rośnie ryzyko, że część kwoty, od której płacimy podatek, jest jedynie rekompensatą za utratę siły nabywczej pieniądza. Nawet przy utracie realnej wartości naszych pieniędzy musimy zapłacić podatek.
Jest to bolesne zwłaszcza w przypadku zysku od lokat bankowych. Średnie ich oprocentowanie wynosi dziś 2,5%, gdy roczna inflacja to 3–3,5%. Płacąc podatek od zysków z lokaty, płacimy więc podatek od… spadku realnej wartości oszczędności.
CZYTAJ TEŻ:

Czy podatek Belki mógłby uwzględniać tylko realny zysk?
Polskie przepisy nie przewidują mechanizmu, który automatycznie podnosiłby koszt zakupu akcji o inflację. Jeśli więc inwestor kupiłby udziały w funduszu inwestycyjnym za 100 000 zł, a po kilku latach sprzedał je za 150 000 zł, dla fiskusa jego dochód wynosi 50 000 zł, a podatek 9500 zł. I nie ma żadnych tłumaczeń, że przecież akurat była wysoka inflacja. A to właśnie inflacja często podnosi wartość naszych inwestycji, bo rynki finansowe uwzględniają ja w swojej wycenie aktywów, takich jak akcje czy obligacje.
W tym przykładzie inwestor zapłaci 9500 zł podatku, choć po uwzględnieniu inflacji zarobił realnie około 20 tys. zł. Oznacza to, że fiskus zabiera inwestorowi 47,5% realnego zysku. Gdyby polski system działał podobnie do proponowanego rozwiązania rozważanego w USA, koszt nabycia zostałby skorygowany o inflację. Do opodatkowania pozostałoby wtedy około 20 000 zł, a podatek wyniósłby około 3800 zł. Różnica sięgałaby 5700 zł.
To bardzo uproszczony przykład. W rzeczywistości na opłacalność inwestycji wpływają różne czynniki. Trzeba wziąć pod uwagę dokładny moment zakupu i sprzedaży, poziom inflacji w poszczególnych latach oraz rodzaj inwestycji. Nie zmienia to jednak podstawowego problemu: podatek Belki rozlicza nominalny wynik inwestycji, a nie jej realny wynik po uwzględnieniu inflacji. I to ma tym większe znaczenie, im bardziej dwuterminowa jest nasza inwestycja.
Można to policzyć na realnym przykładzie. Od stycznia 2020 r. do dziś inflacja skumulowana wyniosła 51,5%, a więc żeby obronić wartość pieniądza, musielibyśmy ulokować oszczędności w taki sposób, żeby ze 100 000 zł na początku 2020 r. wyszło nam dziś 151 500 zł. W tym czasie przeciętny fundusz inwestujący w polskie akcje pokazał 170% zysku. A to oznacza, że z każdych 100 000 zł jest dziś 270 000 zł, lecz po zapłaceniu 19% podatku od zysków zostaje 137 000 zł zysku. Jednak tylko 87 000 zł z tego zysku to realny przyrost oszczędności. Cała reszta to tylko pokrycie kosztów inflacji.
Z jednej strony jesteśmy zachęcani do inwestycji emerytalnych, w perspektywie 20–30 lat, a z drugiej strony jesteśmy karani za długi okres obecności na rynku. Im wyższa inflacja i im dłużej inwestor trzyma swoje pieniądze w inwestycjach takich jak akcje, obligacje, fundusze inwestycyjne i ETF-y, tym większego znaczenia nabiera pytanie, jaka część jego „zysku” jest rzeczywistym wzrostem majątku, a jaka tylko odzwierciedla wzrost cen.
CZYTAJ TEŻ:

A w Polsce zawracamy Wisłę kijem i idziemy ku podatkowi od… aktywów
I właśnie tutaj amerykańska debata wokół pomysłu Trumpa staje się interesująca dla Polaków. Nie chodzi bowiem wyłącznie o to, czy obniżyć podatki inwestorom. Chodzi o znacznie bardziej fundamentalne pytanie – czy państwo powinno pobierać podatek od wzrostu wartości majątku, który w części jest wyłącznie skutkiem inflacji?
Pytanie jest tym istotniejsze, że w Polsce właśnie zaczynamy wchodzić na zupełnie przeciwny pas tej autostrady. Od stycznie zacznie obowiązywać konto OKI (Osobiste Konto Inwestycyjne), które ma chronić przed opodatkowaniem inwestycje do 100 000 zł. Ale jeśli kwota na OKI przekroczy tę kwotę, od nadwyżki będzie pobierany nowy podatek od aktywów. Będzie się go płacić niezależnie od zysków i strat – w 2027 r. będzie wynosił 0,85% od aktywów przekraczających 100 000 zł na OKI.
Podczas gdy Amerykanie zastanawiają się, czy nie zrezygnować z opodatkowania nominalnych zysków na rzecz pobierania podatku tylko od zysków realnych, w Polsce wprowadzamy podatek, którego podstawą w ogóle nie są zyski, ale majątek. Można więc będzie ponieść stratę, a i tak zapłacić podatek. Czy w Polsce też powinniśmy mieć wyłącznie podatek Belki liczony od realnych zysków, na przykład zamiast zwolnienia podatkowego w ramach OKI? A może nie ma co narzekać, skoro np. w takiej Holandii myślą teraz o opodatkowaniu… jeszcze niezrealizowanych zysków?
CZYTAJ WIĘCEJ O TYM:
CZYTAJ TEŻ:

Czy w Polsce mógłby być podatek uwzględniający realny zysk?
Argument za zmianą zasad opodatkowania zysków kapitałowych jest prosty: państwo nie powinno traktować inflacyjnego wzrostu wartości majątku jak rzeczywistego wzbogacenia się inwestora. Indeksacja nie oznaczałaby jednak po prostu „obniżki podatku dla wszystkich”. Jej koszt dla budżetu byłby realny, ponieważ część zysków, które dziś są opodatkowane, przestałaby być dochodem podatkowym. W USA koszty dla budżetu zostały oszacowane na bilion dolarów w ciągu dziesięciu lat.
Pojawia się też drugi problem. Kto właściwie skorzystałby na takiej zmianie? Zyski kapitałowe są znacznie bardziej skoncentrowane na grupie osób posiadających duże majątki niż na przeciętnych Kowalskich utrzymujących się z dochodów z pracy. Yale Budget Lab szacuje, że przy pełnej indeksacji przeciętna ulga podatkowa dla najbogatszych 0,1% podatników wyniosłaby około 350 000 dolarów, podczas gdy dwie najniższe grupy dochodowe nie odniosłyby praktycznie żadnej korzyści.
To ważne również z perspektywy Polski. Indeksowanie podatku Belki nie byłoby automatycznie korzystne dla przeciętnego Polaka, ponieważ osoby posiadające niewielkie portfele i osiągające niewielkie zyski zapłaciłyby mniej podatku tylko wtedy, gdy rzeczywiście osiągałyby opodatkowany zysk. Największe nominalne oszczędności przypadłyby natomiast inwestorom, którzy osiągają największe zyski kapitałowe. To oznacza, że każda taka reforma musiałaby znaleźć odpowiedź na dwa pytania: jak chronić inwestora przed opodatkowaniem inflacji i jednocześnie nie tworzyć bardzo kosztownej preferencji podatkowej dla najbogatszych.
Ale z naszej perspektywy ciekawe może być też to, że amerykańskie pomysły nie są tylko projektami kolejnej obniżki podatków dla inwestorów. To bardziej otwarcie dyskusji o tym, co właściwie powinno być przedmiotem opodatkowania: nominalny wzrost wartości aktywów czy realny przyrost majątku.
Być może zamiast kolejnej generalnej obniżki podatku Belki warto byłoby zastanowić się nad rozwiązaniem, które pozwalałoby nie płacić podatku od tej części nominalnego zysku, która w rzeczywistości tylko rekompensuje wzrost cen. Na razie rząd zaproponował inny wehikuł dla oszczędzających i inwestujących w postaci programu Osobistych Kont Inwestycyjnych. A w nim podatek nie od realnych zysków, lecz od aktywów.
CZYTAJ TEŻ:



Źródło zdjęcia: Vidar Nordli-Mathisen/Unsplash