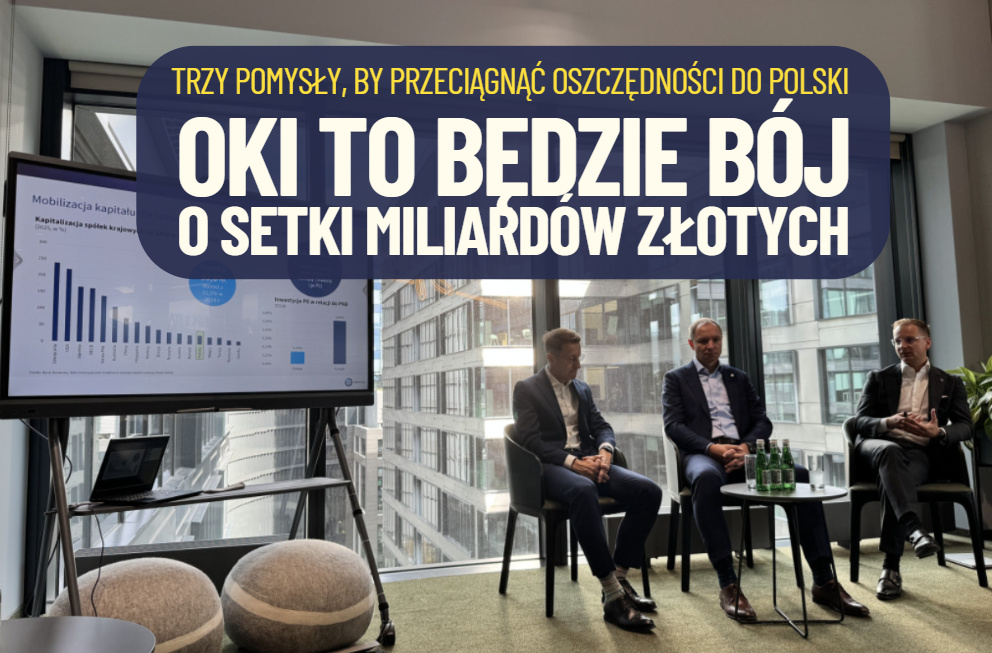

OKI to będzie najważniejszy od dekad bój o przyszłość naszego rynku kapitałowego – uważają szefowie TFI PZU, które zapowiada wytoczenie najcięższych armat, by pomóc go wygrać. W czasie, gdy szybko rośnie rynek ETF-ów, rozwija się oferta globalnych funduszy inwestycyjnych, a inwestorzy dostają coraz więcej możliwości lokowania pieniędzy w obligacje korporacyjne czy bardziej alternatywne aktywa (jak złoto czy kryptowaluty) – konta OKI będą próbowały przeciągnąć jak najwięcej polskich pieniędzy do inwestowania w akcje polskich spółek, polskie obligacje skarbowe, listy zastawne, obligacje korporacyjne. Od tego, ile pieniędzy przyciągną te inwestycje, zależy sukces lub porażka OKI
Ujawnienie potencjalnego konfliktu interesów: Artykuł powstał bez udziału PZU, ale ten ubezpieczyciel jest Partnerem merytorycznym i komercyjnym multiblogu „Subiektywnie o Finansach”
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
TFI PZU, które zarządza ogromnymi portfelami pieniędzy swoich klientów w wielu segmentach rynku, wskazuje dziś trzy główne obszary, w których powinny rozwijać się nasze inwestycje: to polskie akcje (za pomocą funduszy inwestycyjnych i ETF-ów), obligacje korporacyjne i inwestycje alternatywne. OKI może stać się dobrym sposobem, aby inwestor mógł korzystać z różnych klas aktywów w ramach jednego, korzystnego podatkowo rozwiązania.
Przypomnijmy w dwóch zdaniach konstrukcję kont OKI, które wejdą w życie w styczniu 2027 roku. Aktywa inwestycyjne do wartości 100 000 zł zostaną objęte zwolnieniem z podatku, natomiast dla części oszczędnościowej – m.in. lokat i obligacji oszczędnościowych – limit wyniesie 25 000 zł. Według szacunków Ministerstwa Finansów, OKI mogą do 2040 roku skierować na warszawską giełdę dodatkowe około 74 mld zł.
Czy inwestowanie za pomocą OKI rzeczywiście zmieni sposób, w jaki Polacy podchodzą do lokowania swoich pieniędzy na rynku? Odpowiedź zależy nie tylko od tego, ilu inwestorów indywidualnych otworzy takie konta. Równie ważne będzie to, co znajdzie się w ich portfelach. OKI to duża szansa z jednej strony na przesunięcie części globalnych inwestycji polskich oszczędzających do Polski, a z drugiej – na przesunięcie części oszczędności Polaków z banków na rynek kapitałowy. Sukces lub porażka OKI zależą od tego jak duże będą te dwa strumienie pieniędzy.
OKI ma być początkiem, nie końcem inwestowania
OKI jest konstruowane nie jako kolejny produkt oszczędnościowy, lecz jako rachunek, w ramach którego inwestor będzie mógł korzystać z różnych form lokowania pieniędzy. To istotne, bo o powodzeniu programu zdecyduje nie tylko liczba otwartych kont, ale przede wszystkim to, co inwestorzy będą do nich wkładać. Program ma bowiem zwrócić uwagę inwestorów na polską giełdę.
Jeśli pieniądze pozostaną głównie w bezpiecznej części oszczędnościowej, wpływ OKI na rynek kapitałowy będzie ograniczony. Jeśli większe pieniądze zaczną trafiać do funduszy inwestycyjnych, ETF-ów, akcji czy obligacji, program OKI może stać się jednym z ważnych elementów zmiany struktury polskich oszczędności. W założeniu resortu finansów powinien uruchomić pieniądze, które obecnie leżą odłogiem.
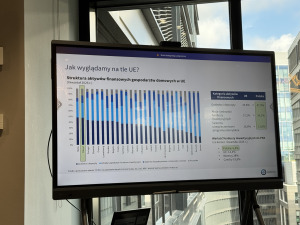
Według szacunków TFI PZU, potencjał finansowy Polaków obecnie to 4,1 biliona zł. Z tej gigantycznej kwoty niemal połowa – 47,9% – to gotówka i depozyty, czyli pieniądze, które nie „pracują” na rynku finansowym. 13,6% to pieniądze odkładane w systemach emerytalnych i rentowych, a tylko około jedna czwarta – 26,5% – to udziały kapitałowe i udziały lub jednostki uczestnictwa w funduszach inwestycyjnych. Czyli gra toczy się o niemal połowę zgromadzonych przez Polaków pieniędzy!
Polska jest jednym z krajów z najmniejszą aktywnością inwestorów indywidualnych. Skalę różnic pokazują dane Eurostatu: obywatele Unii Europejskiej trzymają w gotówce i depozytach niecałe 30% pieniędzy, za to inwestują ponad 37% całości zgromadzonych pieniędzy, czyli o jedną trzecią więcej niż Polacy.
TFI PZU, jedna z największych polskich instytucji finansowych, przygotowuje scenariusz na rozwój rynku OKI. Firma pracuje nad platformą obsługującą OKI. Wśród przygotowywanych narzędzi do wykorzystania w ramach OKI będą głównie fundusze inwestycyjne i ETF-y odwzorowujące rynek polskich akcji i polskich obligacji. Produkty oferowane na polskim rynku i wyceniane w złotym będą preferowaną formą inwestycji, ponieważ to one będą zwolnione z podatku.
Polski inwestor ma dziś do dyspozycji znacznie więcej możliwości niż jeszcze kilka lat temu. Szczególnie dynamicznie rośnie oferta ETF-ów, rozwija się też oferta funduszy inwestycyjnych, a obok tradycyjnych akcji i obligacji pojawiają się kolejne sposoby inwestowania. OKI może więc połączyć istniejące elementy rynku i poszerzyć pole widzenia polskiego inwestora.
CZYTAJ TEŻ:


Dzięki OKI Polacy zmienią sposób inwestowania w ETF-y?
Najlepszym przykładem zmiany zachowań polskich inwestorów są ETF-y. Ten rynek doznał nieprawdopodobnego przyspieszenia w ostatnich kilku latach. Na koniec czerwca 2026 roku Polacy mieli ulokowane w funduszach ETF już 19,6 mld zł. W ciągu pierwszych sześciu miesięcy tego roku aktywa w ETF-ach wzrosły o połowę. W prezentacji TFI PZU tempo wzrostu rynku w ujęciu pięcioletnim szacowane jest na ok. 60% rocznie.
Inna sprawa, że w tradycyjnych funduszach inwestycyjnych trzymamy aż 350 mld zł „starych” pieniędzy, więc trochę czasu upłynie, zanim ETF-y przejmą pałeczkę pierwszeństwa. Ale w Polsce dostępnych jest już około 1760 ETF-ów, choć decydowana większość z nich to te zagraniczne, oferowane przez takich dostawców jak iShares, czy Vanguard. I to do nich trafia większość pieniędzy lokowanych przez polskich inwestorów, tym bardziej, że trwa hossa na amerykańskim rynku akcji, wspierana przez rozwój sztucznej inteligencji.
Polski inwestor coraz chętniej korzysta z prostych, pasywnych sposobów inwestowania, ale często – zapewne w przygniatającej większości – za ich pośrednictwem finansuje aktywa i spółki poza Polską. Preferencje podatkowe w OKI mają zmienić ten punkt widzenia i zwrócić uwagę oszczędzających i inwestujących na polskie ETF-y inwestujące nad Wisłą.
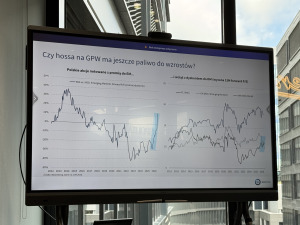
TFI PZU przekonuje, że trzy jego ETF-y – na polskie akcje, polskie obligacje długoterminowe oraz na krótkoterminowe instrumenty dłużne – mają być naturalnymi kandydatami do wykorzystania w ramach OKI. Zdaniem przedstawicieli tego TFI, nawet po kilkuletnim okresie hossy, rynek polskich aktywów wciąż może być dobrą opcją do oszczędzania i inwestowania.
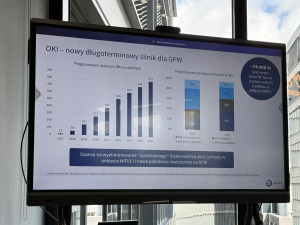
Jednym z silnych motorów wzrostu polskiego rynku akcji mają być właśnie inwestycje w OKI, które dołączą do innych form inwestowania w polskie aktywa. Szacunki przedstawione przez TFI PZU pokazują, że w perspektywie 4-5 lat środki inwestowane w OKI mogą stać się największym pod względem wartości wsparciem dla wzrostu na warszawskiej giełdy, a aktywa zgromadzone w OKI do 2035 roku mogą przekroczyć kwotę 830 mld zł.
Nie każdy inwestor pójdzie w akcje. Rośnie znaczenie długu
Jeśli OKI ma rzeczywiście zmienić sposób, w jaki Polacy lokują oszczędności, nie można zakładać, że wszystkie pieniądze popłyną na giełdę akcji (np. poprzez ETF-y). Duża część inwestorów nadal będzie szukała przede wszystkim stabilności i przewidywalnego dochodu. Dlatego obok akcji i ETF-ów ważnym elementem inwestycji w OKI będą fundusze dłużne oraz obligacje, ale nie tylko skarbowe.
Jednym z segmentów, który w Polsce szybko urósł, są obligacje korporacyjne. Według analiz przedstawionych przez TFI PZU wartość tego rynku na koniec 2025 roku wynosiła około 91 mld zł. Jego zdecydowaną większość stanowią papiery emitowane przez instytucje finansowe – banki komercyjne, banki hipoteczne, ubezpieczycieli czy firmy leasingowe.
Problemem jest sposób funkcjonowania tego rynku. W przypadku obligacji korporacyjnych zdecydowana większość transakcji odbywa się poza giełdowym Catalyst. Z danych prezentowanych przez TFI PZU wynika, że w 2025 roku około 96% obrotu odbywało się poza giełdą, a tylko 4% na Catalyst. To ogranicza przejrzystość i płynność, a także łatwość wejścia na ten rynek dla mniejszych inwestorów. TFI PZU wraz z GPW Benchmark zaangażowało się w rozwój indeksu PCDF – Polish Corporate Debt Finance, który ma poprawiać przejrzystość tego segmentu rynku.
CZYTAJ WIĘCEJ O TYM:

To ważne również z punktu widzenia OKI. Jeśli nowy system ma zachęcić Polaków do stopniowego wychodzenia poza depozyty, potrzebne będą nie tylko akcje, fundusze akcji i ETF-y śledzące indeksy akcji. Dla części inwestorów naturalną drogą będzie przejście od lokaty do funduszu dłużnego, obligacji skarbowych czy – przy akceptacji większego ryzyka – obligacji przedsiębiorstw.
TFI PZU wskazuje, że nawet przy większym zainteresowaniu akcjami większość oszczędności w długim terminie może być ulokowana w instrumentach dłużnych. Potrzebny jest cały wachlarz możliwości inwestowania: od prostych funduszy i ETF-ów lokujących na rynku obligacji, przez obligacje skarbowe i korporacyjne, aż po bardziej zaawansowane formy finansowania przedsiębiorstw. Jakie?
Inwestowanie wychodzi poza giełdę. Rośnie rynek private debt
Kolejnym elementem są inwestycje, które nie trafiają na giełdę. Private debt polega na finansowaniu przedsiębiorstw przez instytucje pozabankowe, najczęściej wyspecjalizowane fundusze (które zbierają na to pieniądze od inwestorów). Nie oferują takiej płynności jak akcje czy obligacje notowane na rynku publicznym, ale oferują większe zyski. Ten segment szybko rośnie.
Według danych przedstawionych przez TFI PZU wartość transakcji realizowanych przez fundusze private debt w Polsce i Europie Środkowej wzrosła ze 127 mln euro w 2020 roku do 553 mln euro w 2025 roku. Oznacza to czterokrotny wzrost w ciągu pięciu lat. W pierwszym kwartale 2026 roku wartość transakcji sięgnęła już 110 mln euro. Dane Deloitte z najnowszego raportu o rynku private debt po pierwszym kwartale tego roku pokazują, że w tym okresie zawarto w Polsce i regionie 18 transakcji o łącznej wartości 110 mln euro, a Polska odpowiadała za około 90% tej kwoty.
Dla inwestora private debt jest jednak zupełnie inną klasą aktywów niż ETF czy akcje. Finansowanie jest zwykle mniej płynne, bardziej złożone i wiąże się z większym ryzykiem kredytowym. W zamian może oferować wyższy dochód. Jak wskazywali przedstawiciele TFI PZU, private debt często finansuje przedsiębiorstwa lub projekty, których banki nie chcą finansować na standardowych warunkach. Czy ten sposób inwestycji jest dostępny dla przeciętnego Kowalskiego?
Na razie to oferta dla inwestorów z grubym portfelem, a TFI PZU oferuje tego typu produkty w ramach swojej oferty private banking. Jednak rozwój tego rynku pokazuje, jak szeroki potencjalnie staje się dziś wybór dla inwestora. OKI może więc być nie tylko sposobem na zakup akcji bez podatkowej daniny, ale częścią większej zmiany: pieniądze Polaków mogą stopniowo przepływać z tradycyjnych depozytów do całego wachlarza inwestycji – od ETF-ów i funduszy, przez obligacje, aż po finansowanie firm poza bankiem i giełdą.
OKI będzie testem, dokąd popłyną polskie oszczędności
Rynek inwestycyjny w Polsce rośnie: ETF-y szybko zdobywają popularność, rozwija się rynek obligacji korporacyjnych, a instytucje finansowe coraz mocniej wchodzą także w finansowanie firm poza tradycyjnym kredytem bankowym. OKI może te trendy przyspieszyć, bo stworzy dla inwestora indywidualnego korzystny podatkowo „portfel”, w którym będzie mógł korzystać z różnych form inwestowania.
Jeżeli większa część oszczędności popłynie do funduszy, ETF-ów, akcji i obligacji, OKI może stać się jednym z ważniejszych impulsów dla rozwoju krajowego rynku kapitałowego. Pokazuje to jedna z grafik prezentacji TFI PZU, na której widać, że pieniądze inwestowane w ramach OKI (czerwony słupek) mogą szybko stać się tym dla giełdy, czym były przed 2014 rokiem duże comiesięczne napływy pieniędzy z OFE, sięgające 1-1,5 mld zł co miesiąc.

I właśnie dlatego warto patrzeć na OKI szerzej niż tylko jak na kolejną zmianę podatkową. Prawdziwym testem od 2027 roku będzie nie liczba otwartych kont, ale to, czy zmieni się miejsce, w którym Polacy trzymają swoje pieniądze. Zapewne w pierwszym etapie funkcjonowania OKI klienci będą testowali najbezpieczniejsze formy (czyli zwolnienie podatkowe do 25 000 zł dla lokat i obligacji oraz listów zastawnych). Rzecz w tym, aby po tym testowaniu przyszło przesunięcie części naszych oszczędności do funduszy i ETF-ów inwestujących w polskie aktywa.
Z jednej strony OKI będzie mogło być powodem do przesunięcia części pieniędzy z globalnych portfeli inwestycji do polskich aktywów (w zamian za ulgę podatkową), a z drugiej – do przesuwania nowych pieniędzy – dziś drzemiących w bankach – na polski rynek kapitałowy. Odpowiedź na pytanie jak szerokie będą te dwa strumienie pieniędzy będzie też odpowiedzią na pytanie czy OKI to będzie sukces, czy tylko kolejna komplikacja polskiego systemu podatkowego.
——————————
CZYTAJ O ETF-ACH PZU:


——————————
ZNAJDŹ SUBIEKTYWNOŚĆ W SOCIAL MEDIACH
Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.
>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj
>>> Samcikowy profil na portalu X śledzi 26 000 osób, dołącz do nich tutaj
>>> Nasz profil na Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj
>>> Połącz się z Samcikiem na Linkedinie jak 26 000 ludzi. Dołącz tutaj
>>> Nasz profil na YouTubie subskrybuje 12 000 widzów. Dołącz do nich tutaj
>>> „Subiektywnie o Finansach” jest już na BlueSky. Dołącz i obserwuj!
———————————
Źródło zdjęcia: Maciej Danielewicz