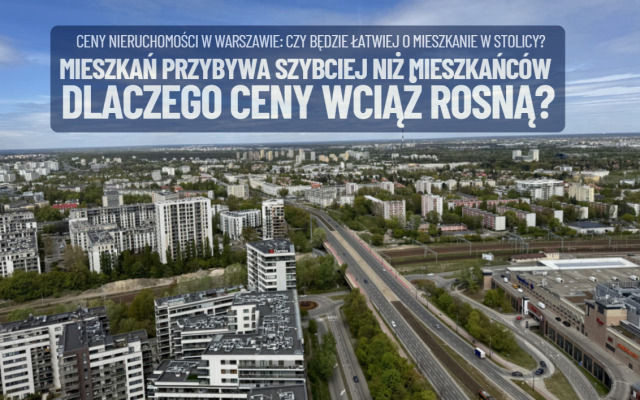

W ciągu ostatnich dziesięciu lat w Warszawie przybyło niemal 200 000 nowych mieszkań. To tak, jakby w stolicy powstało od podstaw całkiem spore miasto. Liczba lokali zwiększyła się o prawie 22%, znacznie bardziej niż liczba mieszkańców w tym samym czasie. Przy tej skali budownictwa można by oczekiwać, że mieszkania staną się tańsze i zdecydowanie bardziej dostępne. Dlaczego tak się nie stało? Częściową odpowiedź przynoszą najnowsze dane GUS
Dziesięć lat to nie jest może bardzo długi okres na rynku nieruchomości, ale był to czas, w którym zmieściły się rekordowo niskie w najnowszej historii stopy oprocentowania kredytów hipotecznych, okres pandemii, spektakularny wzrost inflacji i stóp procentowych, masowy napływ Ukraińców do Polski, w tym w ogromnej części – do Warszawy. Trudno o ciekawsze pole badawcze. W 2015 roku metr kwadratowy mieszkania na warszawskim rynku wtórnym kosztował przeciętnie około 7400 zł. Dziesięć lat później już niemal 16 500 zł.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Cena typowego, 50-metrowego lokalu wzrosła więc z około 370 000 zł do ponad 820 000 zł. Oczywiście w tym czasie rosły również wynagrodzenia. Ale czy na tyle szybko, żeby zrekompensować wzrost cen nieruchomości? Dla większości kupujących znaczenie ma jednak nie tylko cena mieszkania, lecz także wysokość wkładu własnego, miesięczna rata i to, jaka część rodzinnego budżetu pozostaje po jej zapłaceniu. A warunki finansowania w ciągu dekady zmieniły się równie mocno jak ceny samych mieszkań.
Co mówią o zmianach na warszawskim rynku najnowsze dane GUS? Czy przeciętnemu mieszkańcowi stolicy łatwiej było kupić własne mieszkanie dziesięć lat temu, czy dziś? Wyniki analizy pokazują, dlaczego samo budowanie kolejnych tysięcy mieszkań nie musi rozwiązywać problemu ich dostępności.
Mieszkań przybywa trzy razy szybciej niż… Warszawiaków
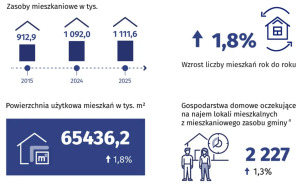
W 2015 roku Warszawa w swoich granicach administracyjnych miasta miała niecałe 913 000 mieszkań. Dziesięć lat później było ich już ponad 1,11 mln. To oznacza, że w ciągu dekady zasób mieszkaniowy stolicy powiększył się dokładnie o 198 700 lokali, czyli dziesięcioletni wzrost wyniósł 21,8%. Tylko w 2025 roku przybyło w stolicy niemal 19 600 mieszkań. To nie jest symboliczny wzrost, ale ogromna zmiana skali warszawskiego rynku nieruchomości. A co z przyrostem liczby mieszkańców?
W tym samym czasie liczba mieszkańców Warszawy rosła znacznie wolniej. Według oficjalnych danych GUS wzrost wyniósł około 7% w ciągu całej dekady. Procentowe tempo przyrostu mieszkań było więc mniej więcej trzykrotnie wyższe niż tempo przyrostu populacji. Dziś na każdy tysiąc mieszkańców stolicy przypada około 596 mieszkań. To daje statystycznie jedno mieszkanie na 1,68 osoby. Widać, jak duży stał się warszawski rynek mieszkań w relacji do liczby ludności.
Co więcej, przeciętne mieszkanie w Warszawie ma 58,9 m² powierzchni użytkowej, a na jednego mieszkańca przypada średnio 35,1 m². Pod względem liczby lokali przypadających na mieszkańca stolica wypada znacznie lepiej niż Polska jako całość. Przy takiej statystyce trudno narzekać na kłopoty na rynku mieszkań w stolicy. Buduje się dużo, metraż przypadający na jedną osobę jest przyzwoity, Na czym polegają więc problemy, z którymi muszą zmierzyć się potencjalni nabywcy?
Jeśli nałożymy te dane na trendy demograficzne, to widać od razu, że zmieniła się wielkość gospodarstw domowych, ale także standardy powierzchni. Coraz więcej osób mieszka samotnie, rodziny stają się mniejsze, a każdy członek rodziny chce mieć własny pokój. Zapotrzebowanie na mieszkania może więc rosnąć nawet przy niemal niezmienionej populacji. To nie tylko cecha Warszawy. Tak zmienia się rynek w wielu miejscach. O tym zjawisku pisałem niedawno na przykładzie Zurychu, w którym władze zamieniają starą zabudowę na nową, intensywniejszą, bardziej odpowiadającą indywidualnym potrzebom nowych mieszkańców.
Ponadto w stolicy część lokali jest wynajmowana krótkoterminowo, np. turystycznie, ale też coraz więcej studentów mieszka nie w akademikach, tylko na mieście. Część mieszkań to inwestycja kapitałowa funduszy czy osób prywatnych i może nie być zamieszkania. Same dane o zasobie nie pokazują, ile mieszkań faktycznie trafia do sprzedaży dla osób szukających stałego lokum. Co spowodowało, że Warszawa, mimo tak dużej dynamiki budowy nowych mieszkań, nadal jest rynkiem bardzo trudno dostępnym dla potencjalnego nabywcy?
CZYTAJ TEŻ:
Ceny mieszkań wzrosły ponad dwukrotnie. A wynagrodzenia?
W 2015 roku za metr kwadratowy mieszkania na warszawskim rynku wtórnym płacono przeciętnie 7373 zł. Dziesięć lat później było to już 16 459 zł. Wzrost o 123% oznacza, że mieszkanie o powierzchni 50 m², które kosztowało około 369 000 zł, w 2025 roku wymagało już wydania niemal 823 000 zł. To różnica ponad 450 000 zł. Dla kupującego, który musi zgromadzić wkład własny, to ogromna zmiana, która mogła ostatnio wręcz zablokować możliwość nabycia takiego mieszkania w stolicy.
Przy wymaganych 20% wartości nieruchomości trzeba było odłożyć na wkład własny niecałe 74 000 zł w 2015 roku, a dziesięć lat później – już prawie 165 000 zł. Ale w tym samym czasie wzrosły również wynagrodzenia. Według Urzędu Statystycznego w Warszawie (GUS) w 2015 roku przeciętne miesięczne wynagrodzenie brutto w sektorze przedsiębiorstw wynosiło 5353 zł. Dziesięć lat później było to już 10 785 zł, czyli o niemal 101% więcej. W tym samym czasie ceny transakcyjne mieszkań na rynku wtórnym wzrosły jednak o 125%. Zarobki się podwoiły, ale mieszkania podrożały jeszcze bardziej.
W 2015 roku za jedną przeciętną miesięczną pensję brutto można było w takim razie kupić około 0,73 metra mieszkania w Warszawie. W 2025 roku już tylko 0,65 metra. To oznacza spadek powierzchni możliwej do kupienia za przeciętne wynagrodzenie o około 10,5%. Czyli relacja ceny metra kwadratowego do miesięcznej pensji pogorszyła się o prawie 11%.
Jeszcze wyraźniej widać to na przykładzie mieszkania o powierzchni 50 metrów. W 2015 roku kosztowało ono przeciętnie około 369 000 zł, czyli równowartość 69 miesięcznych wynagrodzeń brutto. W 2025 roku jego cena zbliżyła się do 830 000 zł, co odpowiadało już 77 takim pensjom. A przecież są to kwoty brutto, z których trzeba jeszcze zapłacić podatki i składki, nie mówiąc o codziennych kosztach utrzymania.
Nie oznacza to oczywiście, że przeciętnemu kupującemu wystarczyłoby odkładać całą pensję przez niespełna sześć lat. Mówimy o wynagrodzeniach brutto, przed opodatkowaniem i potrąceniem składek, a także przed poniesieniem jakichkolwiek kosztów życia. Poza tym średnia płaca nie jest wynagrodzeniem typowego mieszkańca — wielu warszawiaków zarabia znacznie mniej. Ten rachunek pokazuje tylko, że same ceny mieszkań nie tłumaczą w pełni trudności z ich zakupem.
Różnica może ujawnić się dopiero wtedy, gdy do ceny nieruchomości dołożymy koszt jej finansowania. Dla gospodarstwa domowego, które nie dysponuje kilkuset tysiącami złotych oszczędności, kluczowe znaczenie ma możliwość uzyskania kredytu hipotecznego. A wysokość miesięcznej raty zależy nie tylko od ceny mieszkania, lecz także od oprocentowania kredytu. W tym zakresie sytuacja kupujących w 2015 i 2025 roku mogła różnić się bardziej, niż sugeruje porównanie samych cen i wynagrodzeń.
Dlaczego tak szybko rosły ceny mieszkań na warszawskim rynku?
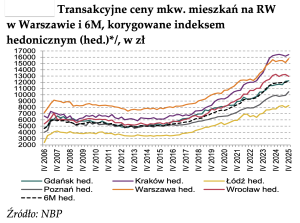
Ceny mieszkań na warszawskim rynku wtórnym rosły szczególnie szybko po 2018 roku, a następnie w latach 2023–2024. Pokazuje to wykres NBP, który przedstawia ceny transakcyjne skorygowane indeksem hedonicznym, czyli uwzględniającym różnice jakościowe sprzedawanych lokali. Dzięki temu łatwiej porównywać zmiany cen w czasie, bez nadmiernego wpływu tego, jakie mieszkania akurat trafiały do sprzedaży.
Z wykresu wynikają trzy ciekawe obserwacje. Po pierwsze, w latach 2013–2017 ceny mieszkań w Warszawie praktycznie stały w miejscu, oscylując wokół 7500–8000 zł za m². Po drugie, wzrost cen w ostatniej dekadzie nie był równomierny: wyraźne przyspieszenie nastąpiło po 2018 roku, a kolejne – w latach 2023–2024.
I po trzecie, Warszawa straciła pozycję najdroższego miasta w tym zestawieniu na rzecz Krakowa. To zaskakujące, bo przez wiele lat stolica wyraźnie przewodziła pod względem poziomu cen mieszkań. Nie oznacza to, że każde porównanie średnich cen transakcyjnych da taki sam wynik — wykres pokazuje ceny skorygowane hedonicznie. Ale potwierdza, że presja cenowa w innych dużych miastach potrafiła być nawet silniejsza niż w Warszawie.
Czy ceny mieszkań w stolicy Małopolski rosły szybciej, ponieważ mieszkańcy więcej tam zarabiali? To jest możliwe, ponieważ w statystykach przeciętnych wynagrodzeń w sektorze przedsiębiorstw Kraków również wyprzedził Warszawę. Według danych GUS za 2025 rok średnia miesięczna płaca brutto wynosiła w Krakowie około 11 200 zł, a w Warszawie około 10 800 zł. Różnica nie jest wielka, ale jeszcze niedawno taka kolejność byłaby zaskakująca.
Gdy jednak spojrzymy na wynagrodzenia wszystkich objętych badaniem pracowników według miejsca zamieszkania, to Warszawa nadal zdecydowanie prowadzi. Według analizy money.pl, opartej na danych GUS, w pierwszych siedmiu miesiącach 2025 roku przeciętne wynagrodzenie mieszkańców Warszawy przekraczało 13 200 zł brutto, podczas gdy w Krakowie wynosiło 11 400 zł. Różnica jest więc znacząca. Faktem jest jednak duży wzrost wynagrodzeń w firmach, które obecnie stanowią bazę gospodarczego rozwoju Krakowa – IT, logistyka, AI, usługi biznesowe.
Czy to oznacza, że ceny mieszkań podążają za wynagrodzeniami? Wysokie zarobki mogą zwiększać popyt na mieszkania, ale o ich cenach decydują również podaż, dostępność kredytów i zainteresowanie inwestorów. Przykład Krakowa pokazuje, że nawet miasto o niższych przeciętnych dochodach mieszkańców może mieć droższe mieszkania niż Warszawa. Tylko – czy to ceny mieszkań podążają za wynagrodzeniami? A może pracownicy oczekują wyższych płac, ponieważ mieszkanie w dużym mieście staje się coraz droższe?
Mieszkanie na kredyt. Czy dziesięć lat temu było łatwiej?
Cena mieszkania to jedno, ale dla większości gospodarstw domowych równie ważne jest pytanie: ile trzeba co miesiąc oddawać bankowi? I tutaj porównanie 2015 i 2025 roku zaczyna wyglądać znacznie mniej korzystnie dla kupujących. Dziesięć lat temu kredyty hipoteczne były wyraźnie tańsze. W 2015 roku ich oprocentowanie oscylowało wokół 4,5%. W 2025 roku, mimo rozpoczętych obniżek stóp procentowych, przez znaczną część roku przekraczało 7%.
Weźmy przykładowe mieszkanie o powierzchni 50 m². W 2015 roku kosztowało około 369 000 zł, a po wniesieniu 20-procentowego wkładu własnego pozostawał do spłacenia kredyt w wysokości około 295 000 zł. Przy oprocentowaniu 4,5% i okresie spłaty 25 lat miesięczna rata równa wynosiłaby około 1640 zł. Dziesięć lat później takie mieszkanie kosztowało już około 830 000 zł. Kredyt po wniesieniu 20% ceny wynosiłby około 664 tys. zł. Przy oprocentowaniu 7,25% miesięczna rata sięgałaby około 4800 zł.
A więc cena mieszkania wzrosła o 123%, ale miesięczne obciążenie kredytobiorcy — o 193%. Różnica wynosi około 3160 zł miesięcznie. Oczywiście w tym samym czasie wzrosły wynagrodzenia, jednak nie w takim tempie jak rata kredytu. To oznacza, że zakup mieszkania finansowanego kredytem mógł stać się znacznie trudniejszy, nawet jeśli sam wzrost cen nieruchomości nie odbiegał aż tak mocno od dynamiki płac.
Jak duże byłoby to obciążenie w relacji do zarobków? Widzieliśmy, że według warszawskiego GUS, przeciętne miesięczne wynagrodzenie brutto w sektorze przedsiębiorstw w ciągu dekady wzrosło o 101,5%. Tymczasem rata przykładowego kredytu zwiększyłaby się z około 1640 zł do 4800 zł, czyli o 193%.
W 2015 roku taka rata odpowiadałaby około 31% przeciętnego warszawskiego wynagrodzenia brutto, a dziesięć lat później już 45%. Wynagrodzenia się podwoiły, ale miesięczna rata kredytu potrzebnego do zakupu takiego samego mieszkania wzrosła niemal trzykrotnie. To efekt zarówno wzrostu cen nieruchomości, jak i wyższego oprocentowania kredytów. To oczywiście porównanie modelowe: płaca brutto nie jest dochodem pozostającym do dyspozycji pracownika, a banki oceniają zdolność kredytową gospodarstwa domowego na podstawie dochodów netto i jego wydatków.
Wyższa rata to zresztą nie tylko większy wydatek po zakupie mieszkania. To również przeszkoda w uzyskaniu kredytu. Bank sprawdza, czy gospodarstwo domowe będzie w stanie regulować zobowiązanie przy swoich dochodach i kosztach utrzymania. Im wyższe oprocentowanie, tym mniejsza kwota kredytu, na którą można liczyć przy tych samych zarobkach. W rezultacie ktoś, kto zgromadził potrzebny wkład własny, może nadal nie mieć wystarczającej zdolności kredytowej.
Jest jednak ważne zastrzeżenie. W 2025 roku oprocentowanie kredytów zaczęło spadać. Według NBP w grudniu średnie oprocentowanie nowych kredytów mieszkaniowych wynosiło już 6,25%. Przy takim oprocentowaniu rata naszego przykładowego kredytu wyniosłaby około 4380 zł zamiast 4800 zł. Pokazuje to, jak bardzo wynik zależy od momentu zaciągnięcia zobowiązania.
W 2026 roku warunki finansowania zaczęły się dalej poprawiać wraz ze spadkiem stóp procentowych banku centralnego. Równolegle ceny mieszkań w Warszawie wyhamowały, a wynagrodzenia nadal rosły. Być może właśnie teraz, po dekadzie wzrostu cen nieruchomości, pojawia się pierwsza wyraźniejsza poprawa dostępności.
Rok 2026. Czy mieszkania w Warszawie stają się bardziej dostępne?
Po dekadzie gwałtownego wzrostu cen mieszkań na warszawskim rynku w tym roku pojawiły się wreszcie sygnały zmiany. Nie oznacza to, że mieszkania zaczęły wyraźnie tanieć. Zmieniła się jednak relacja między cenami nieruchomości a wynagrodzeniami. A to dla kupujących może być ważniejsze niż sam ruch cen metra kwadratowego. Warunki oprocentowania mogłyby być jeszcze korzystniejsze, ale cykl obniżek stóp procentowych NBP może się na razie zatrzymać z powodu rosnącej inflacji.
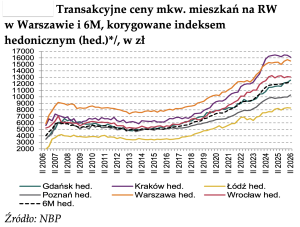
Według najnowszego raportu NBP, ceny transakcyjne mieszkań na warszawskim rynku wtórnym były w połowie roku o 1,3% wyższe niż rok wcześniej. Jednak po uwzględnieniu wzrostu wynagrodzeń ich poziom był o 3,8% niższy. To oznacza, że za przeciętną pensję można było kupić nieco więcej mieszkania niż przed rokiem. Po latach, w których ceny nieruchomości często wyprzedzały wzrost dochodów, jest to istotna zmiana na plus dla kupujących.
Ale na najnowszej grafice NBP widać też, że spadła przewaga cen mieszkań w Krakowie, która była widoczna wyraźniej w kilku poprzednich kwartałach. Ceny warszawskie spadały, ale ten spadek szybciej następował w stolicy Małopolski. Czy Warszawa ponownie wysunie się na prowadzenie, mimo zahamowania wzrostu cen mieszkań?
Nie należy jednak mylić poprawy dostępności dochodowej Warszawiaków z poprawą dostępności kredytowej. NBP wskazuje, że w drugim kwartale 2026 roku szacunkowa kredytowa dostępność mieszkań w największych miastach nieznacznie pogorszyła się w porównaniu z poprzednim kwartałem. Na zdolność zakupową gospodarstw domowych wpływają bowiem nie tylko ceny mieszkań i zarobki, lecz także oprocentowanie kredytów, koszty utrzymania oraz zasady oceny zdolności kredytowej przez banki.
Czy kończy się epoka mieszkań drożejących szybciej niż pensje? Na taki wniosek jest jeszcze za wcześnie. Dwa kwartały 2026 roku nie przesądzają o trwałej zmianie trendu. Wiele zależy od dalszej sytuacji gospodarczej, oprocentowania kredytów i tego, jak szybko na rynek będą trafiać kolejne mieszkania. Według informacji od deweloperów, coraz więcej mieszkań może trafiać na rynek. Jednak poprawa dostępności liczona dla przeciętnego wynagrodzenia nie oznacza, że młoda rodzina kupująca pierwsze mieszkanie odczuje ją w takim samym stopniu.
Moment jest jednak ciekawy. Rośnie podaż gotowych mieszkań, nie rośnie popyt, a po latach wzrostu cen być może zaczyna się okres, w którym to wynagrodzenia będą stopniowo nadrabiały dystans do kosztów zakupu mieszkania. Ale nawet jeśli tak się stanie, odrobienie strat z poprzednich lat może potrwać długo. O ile ponownie nie dojdzie do pogorszenia sytuacji w którymś z czynników.
CZYTAJ TEŻ:

Warszawa buduje więcej mieszkań. Dlaczego wciąż tak trudno je kupić?
Warszawski rynek mieszkaniowy pokazuje, że samo zwiększanie liczby mieszkań nie wystarczy, żeby stały się bardziej dostępne dla przeciętnego nabywcy. W ciągu dekady stolica wzbogaciła się o niemal 200 000 lokali, a mimo to ich ceny rosły szybciej niż wynagrodzenia. Dlaczego? Bo wraz z rozwojem miasta rosły również dochody części mieszkańców, możliwości zakupowe inwestorów i zapotrzebowanie na dodatkową przestrzeń. Coraz mniejsze gospodarstwa domowe potrzebują coraz większej liczby mieszkań. Nowa podaż trafiała więc na rynek, na którym struktura popytu nieustannie się zmieniała.
Czy w takim razie budowanie nowych mieszkań nie przynosi efektów? Przeciwnie: bez tak dużego przyrostu zasobu mieszkaniowego presja na wzrost cen byłaby na pewno jeszcze silniejsza. Problem w tym, że sama liczba mieszkań nie mówi jeszcze, kto może sobie pozwolić na ich zakup. Dla dobrze zarabiającego specjalisty mieszkanie w Warszawie może być celem osiągalnym, dla rodziny utrzymującej się z dwóch przeciętnych pensji — wieloletnim zobowiązaniem na granicy możliwości finansowych, a dla osoby rozpoczynającej pracę — perspektywą zupełnie odległą i dosyć abstrakcyjną.
Czy jesteśmy na początku dobrych zmian dla kupujących? Pierwsza połowa 2026 roku przyniosła poprawę relacji cen mieszkań do wynagrodzeń, ale deweloperzy nie za bardzo chcą obniżać ceny. Może przynajmniej nie będą aż tak mocno podwyższać? Ale warszawska dekada pokazuje, że rynek nowych mieszkań może rosnąć dynamicznie, miasto może bogacić się i przyciągać nowych mieszkańców, a jednocześnie i tak trudniej kupić mieszkanie niż wcześniej.
——————————-
CZYTAJ TEŻ:


Źródło zdjęcia: Maciej Danielewicz