
Pojawiają się kolejne ostrzeżenia dotyczące polskiego długu. Agencja ratingowa Standard & Poor’s – wśród wielu inwestorów uznawana za najważniejszą z tego typu firm – zmienia perspektywę ratingu Polski na negatywną i obniża ocenę polskiego długu w złotych. A agencja Morningstar DBRS obniża rating Polski. To kolejne niepokojące sygnały po wrześniowej decyzji Moody’s. Czy to, co mówią kolejne agencje ratingowe – a mówią m.in. o ryzyku politycznej polaryzacji – to zły znak dla polskiej waluty i zwiastun wyższych odsetek od obligacji? A może wiadomości bez znaczenia dla naszych pieniędzy?
Agencja S&P utrzymała rating polskiego długu w walutach obcych na dotychczasowym poziomie A−, ale obniżyła ocenę zobowiązań polskiego rządu w złotych z A do A−. To najniższa z ocen uznawanych przez inwestorów za wysoką. O jeden stopień niżej są już oceny z kategorii „BBB” (wciąż dobre, ale nie wysokie), a trzy piętra niżej – już spekulacyjne ratingi „BB”. Te literki mają o tyle duże znaczenie, że mówią inwestorom, jakiego oprocentowania powinni żądać za ryzyko kupowania obligacji emitowanych przez dany rząd.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Agencja S&P spodziewa się, że deficyt całego sektora finansów publicznych Polski (czyli po prostu dziura w budżecie rządu, samorządów i instytucji państwowych (np. BGK, czy PFR) działających na ich zlecenie – może przekroczyć 7% polskiego PKB nie tylko w tym, ale i w przyszłym roku. A dług netto Polski może wzrosnąć do ponad 70% PKB już w 2029 roku (w zeszłym wyniósł 53% PKB). S&P obawia się, że szybki przyrost zadłużenia ograniczy możliwości reagowania polskiego rządu na przyszłe kryzysy.
Ocenę Polski ogłosiła też agencja Morningstar DBRS (będąca poza „wielką trójką” S&P, Moody’s i Fitch, ale też szanowana). Ona się z nami nie pieściła i po prostu obniżyła długoterminowy rating Polski o jeden stopień, do „A (low)”. To odpowiednik „A-” w terminologii S&P. W maju ta agencja ostrzegała, że rosnące wydatki socjalne, wysokie koszty wynagrodzeń w sektorze publicznym i nakłady na obronność nie znajdują wystarczającego pokrycia w dochodach państwa. Wskazywała też na niewielkie szanse ograniczenia deficytu przed wyborami w 2027 roku.
Te ostrzeżenia wystosowane przez agencje ratingowe są o tyle mniej znaczące (niż mogłyby być), że przychodzą w okresie solidnego wzrostu gospodarczego Polski – nasza gospodarka idzie w górę w tempie ok. 3% rocznie. A to z punktu widzenia inwestujących w polskie obligacje gwarancja wyższych wpływów z podatków i mniejszego ryzyka niewypłacalności. Ale agencje ratingowe mimo wszystko ostrzegają: Polska planuje kolejne potężne deficyty budżetowe, dług publiczny szybko rośnie, a koszty jego obsługi pochłaniają coraz większą część publicznych pieniędzy.
S&P ostrzega, że bez wiarygodnego planu ograniczania deficytu w budżecie państwa grożą nam kolejne obniżki ratingu Polski. To pytanie o cenę, jakiej będą żądać inwestorzy za finansowanie potrzeb finansowych naszego państwa. Reakcję inwestorów na piątkowe decyzje obu agencji ratingowych zobaczymy w poniedziałek i w kolejnych dniach. Nie można wykluczyć, że ostrzeżenia kolejnych agencji ratingowych zostały już uwzględnione w wycenach polskiego długu i w kursie złotego (prawie 4,4 zł za euro).
A ważniejsze pytanie dotyczy tego, czy w dłuższym niż kilka dni terminie Polsce grozi scenariusz podobny do francuskiego, w którym narastające problemy budżetowe zaczęły coraz mocniej odbijać się na rynku obligacji. Cały komunikat agencji Standard & Poor’s można przeczytać tu. Komunikat dotyczący decyzji S&P opublikowało też Ministerstwo Finansów. A komunikat Morningstar DBRS można znaleźć tu.
WIĘCEJ O RATINGACH:
Obligacje z wysokim oprocentowaniem, złoty słabnie. A agencje ratingowe ostrzegają
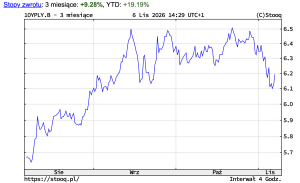
Na rynku polskich obligacji skarbowych od kilku miesięcy widać niepokojące zjawisko. Pod koniec lipca rentowność obligacji dziesięcioletnich – najczęściej uznawanych za punkt odniesienia do wiarygodności kredytowej państw – wynosiła jeszcze około 5,7%. We wrześniu i październiku przejściowo sięgała nawet 6,5%, a przed ogłoszeniem decyzji S&P i Morningstar DBRS utrzymywała się w okolicach 6,2%.
Rentowność obligacji to istotna informacja dla inwestorów. Wzrost rentowności rynkowej oznacza spadek cen obligacji znajdujących się już w obrocie (a to może oznaczać straty dla posiadaczy udziałów w funduszach inwestycyjnych lokujących kapitał w takie obligacje), a dla państwa – potencjalnie wyższy koszt zaciągania nowych długów.
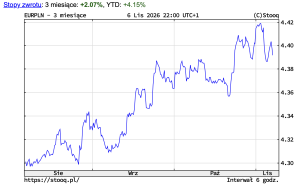
Niepokojący sygnał płynie również z rynku walutowego. Jeszcze na początku sierpnia euro kosztowało około 4,30 zł. Pod koniec października jego kurs zbliżył się do 4,42 zł, a w piątek przed decyzjami S&P i Morningstar DBRS wynosił około 4,39 zł. Przez cały 2025 rok i połowę bieżącego kurs euro trzymał się w okolicy 4,20-4,25 zł, ale w ostatnich tygodniach coś „pękło”. Niektórzy analitycy wieszczą, że to dopiero początek osłabienia polskiej waluty i niedługo zobaczymy euro w okolicach 4,50 zł.
W ciągu trzech miesięcy złoty stracił wobec euro około 2% wartości. Niby niewiele, ale dla zagranicznego inwestora, kupującego polskie obligacje w złotych, to dodatkowe ryzyko: nawet atrakcyjne odsetki mogą zostać zjedzone przez osłabienie naszej waluty w stosunkowo krótkim czasie. Gdy nad rynkiem walutowym zawisły ostrzeżenia dotyczące kolejnych możliwych decyzji ratingowych, jeśli pogorszą się perspektywy polskich finansów publicznych, inwestorom może zapalić się czerwona lampka.
Jeśli będą mniej chętnie kupować polskie obligacje – tylko napędzą trend osłabienia złotego (bo to ich popyt na polską walutę wspiera jej wartość). I tym samym będą napędzali sprzężenia zwrotne. Bardzo trudno ocenić, w którym momencie i z jakich przyczyn ten mechanizm może zostać na większą skalę uruchomiony. Ale niższe oceny ratingowe mogą być jednym z takich powodów.
Oczywiście: dopóki polska gospodarka rośnie, a oprocentowanie polskich obligacji jest atrakcyjne – ryzyko tego sprzężenia zwrotnego jest mniejsze. Ale trzeba pamiętać, że inwestorzy mają do wyboru obligacje z całego świata. Przeważnie jest tak, że te denominowane w umacniających się walutach (np. we frankach szwajcarskich) mają bardzo niskie oprocentowanie, nawet w okolicach zera. Agencje ratingowe ostrzegają przed ryzykiem, a inwestorzy wolą zarobić ponad 6% rocznie (minus strata na ewentualnym osłabieniu waluty), niż 0% (plus zysk na kursie waluty).
Polityczna polaryzacja podniesie nam koszty obsługi zadłużenia?
Czy inwestorzy (i agencje ratingowe) zaczęli już karać Polskę za rosnący dług i wysokie deficyty w kolejnych rocznych budżetach? Niekoniecznie. Rentowności obligacji zależą również od oczekiwań dotyczących inflacji i stóp procentowych, a kurs złotego reaguje na sytuację na światowych rynkach, a nie tylko na popyt na obligacje. Żeby stwierdzić, czy inwestorzy żądają od Polski coraz większej premii za ryzyko, trzeba porównać nasze obligacje z papierami innych państw, zwłaszcza z niemieckimi, które wiążą się z relatywnie najniższą premią za ryzyko w Europie.
Wtedy okaże się, czy ostrzeżenie dotyczące ratingu trafia na szczególnie wrażliwy grunt. Serwis Yieldcartography.com wylicza tzw. premię terminową, czyli wynagrodzenie za ryzyko długoterminowego trzymania obligacji różnych krajów. Z jego wyliczeń wynika, że dziś dodatkowa premia za ryzyko trzymania pieniędzy w polskich obligacjach jest relatywnie niewielka (ale się powiększa, o czym dalej).
Ministerstwo Finansów w swoim komunikacie cytuje kluczowe zdania z decyzji S&P, z których wynika, że nad Polską zawisło kolejne zagrożenie – ryzyko obniżenia nie tylko perspektywy ratingu, ale też ratingu jednej z najważniejszych światowych agencji. Bardzo ciekawe jest zwłaszcza zdanie mówiące o polaryzacji politycznej, która – choć nie wygląda na czynnik „finansowy” – może wpłynąć na wiarygodność Polski:
„Perspektywa mogłaby zostać zmieniona na stabilną, gdyby rząd podjął kroki w celu trwałego i wyraźnego ograniczenia dużego deficytu budżetowego, co doprowadziłoby do stopniowego zmniejszania długu publicznego, przy jednoczesnym uniknięciu dotkliwych konsekwencji dla wzrostu gospodarczego. Rating mógłby zostać obniżony, gdyby utrzymujące się nierównowagi fiskalne i stały wzrost zadłużenia – dodatkowo skomplikowane przez polaryzację polityczną – doprowadziły do poważnych zagrożeń dla wzrostu PKB, wynikających z osłabionego zaufania inwestorów, wyższych kosztów finansowania zewnętrznego lub konieczności gwałtownego, wymuszonego dostosowania fiskalnego”.
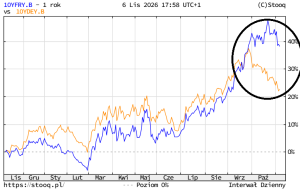
Wygląda na to, że „wojna polsko-polska”, którą obserwujemy w świecie polityki i która powoli przenosi się na ulice, zaczyna dotykać świata finansów. Podobnie stało się zresztą w przypadku Francji, gdzie rozbudzenie społecznych nastrojów buntu już wpływa na rentowność długu – rozbieżność między rentownością obligacji francuskich i niemieckich jest ostatnio rekordowo wysoka.
Czy inwestorzy już żądają od Polski większej premii za ryzyko?
Odpowiedź na pytanie o docelową obecnie premię za ryzyko można znaleźć, porównując rentowności polskich obligacji skarbowych z niemieckimi. Niemiecki dług jest w Europie najpoważniejszym punktem odniesienia dla inwestorów, dlatego różnica rentowności, nazywana spreadem, pokazuje, ile dodatkowo trzeba zapłacić za finansowanie państwa takiego jak Polska.
Na początku sierpnia polskie obligacje dziesięcioletnie oferowały rentowność wyższą od niemieckich o około 2,55 pkt proc. Pod koniec października różnica przekroczyła 3,10 pkt proc. To wzrost o ponad pół punktu procentowego w niespełna trzy miesiące. Przed decyzjami S&P i Morningstar DBRS spread zmniejszył się do około 2,9 pkt proc., ale nadal pozostawał wyraźnie powyżej poziomu z początku sierpnia. Widać to na wykresie platformy World Government Bonds.
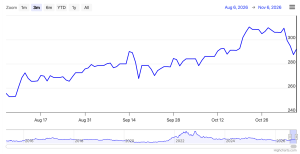
To ważniejszy sygnał niż sam wzrost rentowności polskiego długu. Inwestorzy zaczęli bowiem żądać większego wynagrodzenia za polskie obligacje również w porównaniu z niemieckimi. Nie można całego wzrostu tej premii przypisać problemom budżetowym – znaczenie mają także różnice w inflacji, polityce pieniężnej i ryzyko walutowe.
Jednak ostrzeżenie agencji ratingowych pojawia się w momencie, gdy polski dług już jest wyceniany mniej korzystnie niż kilka miesięcy temu. Nie oznacza to jeszcze sytuacji kryzysowej. W 2022 roku różnica rentowności polskich i niemieckich dziesięciolatek przekraczała nawet 6 pkt proc., czyli dwukrotnie więcej niż obecnie. Dzisiejsze notowania są więc sygnałem pogorszenia nastrojów, ale do poziomów obserwowanych podczas poprzednich zawirowań inflacyjnych jest jeszcze daleko.
Czy grozi nam scenariusz francuski? Tam również narastające problemy fiskalne zaczęły przekładać się na większą premię za ryzyko. Spread do rentowności długu niemieckiego w przypadku Francji wynosi obecnie 1,50 pkt proc. Francja jest jednym z rynków strefy euro, a Polska ma własną walutę i niezależną politykę pieniężną. W naszym przypadku presja może rozłożyć się między rynek obligacji, kurs złotego i politykę stóp procentowych. Poniedziałek i kolejne dni pokażą, czy decyzje dotyczące ratingu dla Polski zwiększą tę presję, czy też inwestorzy uznają, że ryzyko jest już uwzględnione w cenach aktywów i kursie waluty.
ZOBACZ TEŻ „MAGAZYN SOF” O RATINGU POLSKI:
Agencje ratingowe tracą cierpliwość. A inwestorzy? Czy warto zapiąć pasy?
Jak inwestorzy przyjmą najnowsze ostrzeżenia wystosowane przez agencje ratingowe? Warto obserwować nie tylko rentowność polskich obligacji dziesięcioletnich i kurs złotego, ale przede wszystkim różnicę między rentownościami polskiego i niemieckiego długu. Jeżeli zacznie ponownie rosnąć, będzie to sygnał, że inwestorzy żądają większej premii za ryzyko związane z Polską. Jeśli pozostanie stabilna, może to oznaczać, że piątkowa decyzja nie była dla rynku zaskoczeniem.
Największym zagrożeniem nie są jednak pojedyncze decyzje agencji ratingowych, lecz systematyczna stopniowa utrata zaufania inwestorów do zdolności państwa, jeśli chodzi o opanowanie zadłużenia. Taki proces nie musi prowadzić do gwałtownego kryzysu. Wystarczy, że inwestorzy przez dłuższy czas będą żądać wyższych odsetek za pożyczanie Polsce pieniędzy. Wówczas rosnące koszty obsługi długu zaczną jeszcze bardziej obciążać budżet, utrudniając ograniczenie deficytu.
Polska wciąż ma czas, żeby uniknąć takiego scenariusza. Ale kolejne ostrzeżenia agencji ratingowych i wzrost premii za ryzyko pokazują, że szybki wzrost gospodarczy nie wystarczy, jeśli nie będzie mu towarzyszyć poprawa stanu finansów publicznych. Być może Ministerstwo Finansów powinno jeszcze raz usiąść do budżetowych arkuszy kalkulacyjnych i zaproponować bardziej wiarygodną perspektywę ograniczenia budżetowych deficytów i długu?
Dotychczasowy plan nie rozwiał bowiem wszystkich obaw o przyszłość polskich finansów publicznych. O tym pisałem ostatnio przy okazji przedstawienia przez resort finansów scenariuszy poprawy sytuacji fiskalnej. Już tytuł tego artykułu pokazywał ścieżkę ograniczonego zaufania, po której podążyły obecnie agencje ratingowe Standard & Poor’s i Morningstar DBRS: „Ministerstwo Finansów pokazało plan: zadłużenie Polski ma przestać rosnąć w… 2030 roku. Ekonomiści pytają: skąd ten optymizm? No właśnie, skąd?”
——————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
CZYTAJ WIĘCEJ O POLSKIM DŁUGU:


———————————
CZYTAJ O POLSKICH OBLIGACJACH:
———————————
CZYTAJ, JEŚLI MASZ KASĘ W OBLIGACJACH:


———————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
Źródło zdjęcia: Maciej Danielewicz