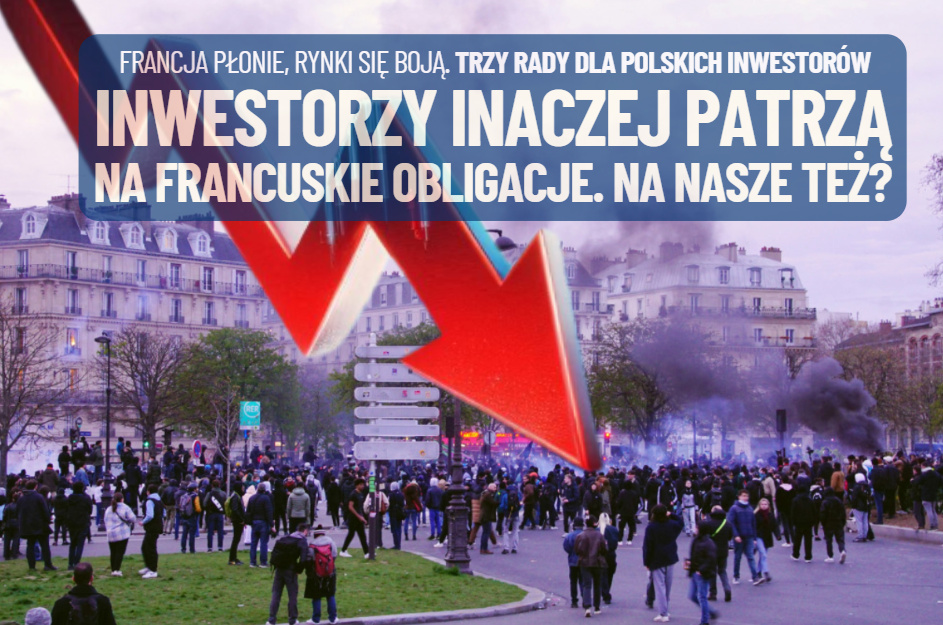

We Francji kolejna fala gigantycznych protestów, a francuskie obligacje skarbowe przeżywają najpoważniejsze turbulencje od dekad. Rentowność obligacji 10-letnich przekroczyła 5,14%, ale jeszcze bardziej niepokojące jest to, co wydarzyło się z premią za ryzyko w porównaniu z niemieckimi obligacjami. Różnica rentowności wzrosła do niemal 1,78 punktu procentowego, osiągając poziom niewidziany od kryzysu zadłużeniowego strefy euro w 2011 roku. To sygnał, że inwestorzy zaczynają coraz surowiej oceniać wiarygodność kredytową Francji. Czy równie surowo spojrzą na dług innych szybko zadłużających się krajów, w tym Polski?
Francja, a wraz z nią inwestorzy na światowych rynkach, czekała przed weekendem nie tylko na kolejne wielkie demonstracje, ale też na decyzję agencji Moody’s. Wbrew obawom, Francja zachowała rating inwestycyjny Aa3 z perspektywą negatywną. Ale ulice francuskich metropolii znów stały się areną gwałtownych zamieszek, mimo zgromadzonych przez rząd znacznie większych sił policyjnych. Inwestorzy patrzą i obawiają się o finanse wielkiej europejskiej gospodarki.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Przy zadłużeniu kraju zbliżającym się do 120% PKB i coraz większych trudnościach z uchwaleniem budżetu ograniczającego deficyt – inwestorzy rzeczywiście mają powody do obaw. Weekend dał czas rynkom na przetrawienie komunikatu agencji Moody’s, obserwację tego, co zdarzy się na ulicach francuskich miast. A w poniedziałek zobaczymy, czy wskaźniki ryzyka francuskiego długu znów ruszą w górę, czy też wreszcie nastąpi odwilż.
Czy francuski kryzys może zagrozić oszczędnościom Polaków? Pieniądze ulokowane w obligacjach skarbowych i funduszach obligacyjnych uchodzą za bezpieczniejszą część każdego portfela inwestycyjnego, dopóki emitent nie zaczyna mieć kłopotów finansowych. Wcześniej szybko rośnie rentowność, bo obligacje przechodzą w ręce inwestorów tolerujących wyższe ryzyko i żądających wyższego wynagrodzenia. Francja pokazuje właśnie, że taki scenariusz nie jest wyłącznie teoretycznym zagrożeniem. Czy polskie obligacje mogą zostać pociągnięte w tę przepaść razem z francuskimi?
Taki scenariusz oznaczałby kolejne kłopoty dla polskich funduszy obligacji – przynajmniej tych, które mają w portfelach sporo długoterminowych obligacji o stałym oprocentowaniu. Ich giełdowe notowania w takiej sytuacji tracą na wartości. Czy francuskie turbulencje już odbijają się na polskim rynku obligacji i jakie strategie mogą pomóc ochronić kapitał — albo zarobić na uspokojeniu sytuacji?
Francja coraz dalej od Niemiec. Dlaczego spread niepokoi?
Większość obserwatorów spodziewała się obniżenia ratingu (czyli wiarygodności kredytowej) Francji do poziomu A1 z powodu „niezdolności rządu do naprawy finansów publicznych” – jak często można było wyczytać w komentarzach przed decyzją Moody’s. Ku zaskoczeniu obserwatorów agencja nie obniżyła ratingu Francji i utrzymała poziom Aa3 (czwarta najlepsza możliwa ocena wiarygodności w kategorii „wysoka jakość”). Jak piszą francuskie media, wytchnienie może być jednak tylko krótkotrwałe.
Negatywna perspektywa ratingowa, zaznaczona przez Moody’s oznacza, że nad Francją, drugą największą gospodarką strefy euro, wciąż wisi – jak miecz Damoklesa – ryzyko nieuchronnego obniżenia oceny do „wyższej średniej jakości” i to już niedługo, bo – jak pisze „Le Figaro” – „agencje mogą interweniować, jeśli uważają, że okoliczności to dyktują, a mogą dyktować…”. Moody’s stawia warunki utrzymania dotychczasowego ratingu: Francja musi uporządkować finanse publiczne!
CZYTAJ O POLSKIM RATINGU:

Jeszcze kilkanaście lat temu francuskie obligacje skarbowe były traktowane niemal jak niemieckie. Oba państwa należały do najbardziej wiarygodnych dłużników Europy, a różnice w kosztach ich finansowania były stosunkowo niewielkie. Dziś to już odległe wspomnienie. W miniony czwartek (22 października) rentowność francuskich obligacji dziesięcioletnich sięgnęła 5,1415%, a różnica wobec niemieckich Bundów wzrosła przejściowo do 177,7 punktu bazowego, czyli 1,78 punktu procentowego.
Tak wysokiej premii za francuskie ryzyko nie obserwowano od listopada 2011 roku, gdy strefą euro wstrząsał kryzys zadłużeniowy. Jeszcze bardziej wymowna jest szybkość tej zmiany. W połowie października spread wynosił około 137 punktów bazowych. W ciągu kilku sesji zwiększył się więc o ponad 40 punktów. To pokazuje, że nie mamy do czynienia jedynie z powolnym wzrostem kosztów finansowania państwa, lecz z gwałtowną zmianą nastawienia inwestorów. I stąd właśnie pytanie czy przypadkiem ten strach nie rozszerzy się na inne obligacje szybko zadłużających się krajów.
Na wykresie platformy World Government Bonds obejmującym ten rok widać niemal pionowe rozszerzenie różnicy między rentownościami francuskich i niemieckich papierów w ostatnich tygodniach. Im wyżej znajduje się linia, tym większej premii żądają inwestorzy za finansowanie Francji, im niżej – tym bardziej rentowność obligacji francuskich zbliża się do niemieckich Bundów:

Czy inwestorzy zaczynają inaczej patrzeć na obligacje?
Dlaczego ta różnica jest tak ważna? Rentowności obligacji mogą rosnąć w całej Europie, choćby z powodu inflacji lub oczekiwań na podwyżki stóp procentowych przez Europejski Bank Centralny. Ale jeśli francuskie obligacje tanieją znacznie szybciej niż niemieckie, oznacza to, że inwestorzy żądają coraz większego wynagrodzenia za ryzyko związane właśnie z Francją. Rynek zaczyna wyraźniej różnicować wiarygodność państw należących do tej samej strefy walutowej.
Co istotne, napięcia nie ograniczają się wyłącznie do francuskiego rynku. W czwartek wzrosły również premie za ryzyko obligacji belgijskich, włoskich, hiszpańskich i greckich w porównaniu z niemieckimi Bundami. Niemieckie papiery korzystały natomiast z napływu kapitału szukającego bezpieczniejszego miejsca. To właśnie taki mechanizm może okazać się niebezpieczny: inwestorzy zaczynają na nowo porównywać ryzyko poszczególnych państw, a wyprzedaż na jednym rynku może uruchamiać zmiany wycen na innych.
Nie oznacza to jeszcze powtórki kryzysu strefy euro sprzed piętnastu lat. Europejski Bank Centralny dysponuje dziś instrumentami ograniczania zaburzeń na rynku obligacji, a Francja nadal posiada rating inwestycyjny. W dodatku sam wzrost spreadu nie jest równoznaczny ze wzrostem prawdopodobieństwa bankructwa państwa w tej samej skali. Może odzwierciedlać również niepewność polityczną, zmniejszoną płynność i oczekiwania dotyczące przyszłej podaży długu.
W piątek nastąpiło pewne uspokojenie: rentowność francuskich dziesięciolatek spadła w okolice 5,05%, a spread zmniejszył się do około 170 punktów bazowych. Nadal jednak pozostaje wyjątkowo wysoki. Ale to, czy obecne uspokojenie jest trwałe, będzie można ocenić dopiero po ponownym otwarciu rynków w poniedziałek. Wtedy też inwestorzy będą oceniali wpływ protestów obywateli Francji na sytuację gospodarczą Francji.
CZYTAJ WIĘCEJ O FRANCJI:


Francuskie obligacje tanieją. A co dzieje się z polskimi?
Czy francuski kryzys zadłużeniowy już przypadkiem nie uderza w polski rynek obligacji? Na razie trudno mówić o podobnej skali wyprzedaży. Na początku września rentowność francuskich obligacji dziesięcioletnich wynosiła około 4,2%, a polskich około 6,1%. W ostatnich dniach było to odpowiednio około 5,1% i 6,5%. Oznacza to, że rentowność francuskiego długu wzrosła w niespełna dwa miesiące o około 0,9 punktu procentowego, a polskiego – o około 0,4 punktu procentowego. W tym samym czasie rentowność niemieckich Bundów praktycznie się nie zmieniła.
Inwestorzy nie wyprzedają jednakowo wszystkich europejskich obligacji. Znacznie mocniej karzą Francję, której finanse publiczne i sytuacja polityczna budzą coraz większe obawy. W Polsce również mamy wysoki deficyt budżetowy i szybko rosnące zadłużenie, ale na razie nie obserwujemy równie gwałtownego wzrostu premii za ryzyko – choć jednak w Polsce ona też idzie w górę. Spread polskich 10-latek wobec niemieckich Buntów również się poszerza:

Trzeba jednak uważać z porównywaniem obu rynków. Francja pożycza pieniądze w euro, a Polska przede wszystkim w złotych. Na rentowności polskich obligacji wpływają więc również oczekiwania dotyczące stóp procentowych NBP, krajowej inflacji i kursu złotego. Dlatego wyższa rentowność polskich papierów nie oznacza automatycznie, że inwestorzy uważają Polskę za bardziej zagrożoną niewypłacalnością niż Francję.
Co mogłoby zmienić obecną sytuację? Przede wszystkim rozszerzenie się francuskiego kryzysu na kolejne państwa. Gdyby inwestorzy zaczęli ograniczać zakupy europejskiego długu publicznego, Polska mogłaby odczuć odpływ części kapitału. Tym bardziej że nasze potrzeby pożyczkowe pozostają wysokie. Zgodnie z projektem polskiego budżetu na 2027 roku, deficyt ma wynieść 281,2 mld zł, a koszty obsługi długu Skarbu Państwa zaplanowano na około 107 mld zł.
Dotychczasowe notowania nie pokazują paniki na naszym rynku. Nie dają też gwarancji, że tak pozostanie. Jeśli europejskie napięcia się nasilą, szczególnie wrażliwe mogą okazać się fundusze posiadające dużo długoterminowych obligacji o stałym oprocentowaniu. Ich wyceny reagują na zmiany rentowności znacznie silniej niż wyceny funduszy krótkoterminowych obligacji. Najważniejsze ryzyko posiadaczy udziałów w funduszy obligacji polega na tym, że umiarkowany do tej pory spadek cen polskich obligacji przyspieszy na fali tego, co widać we Francji.
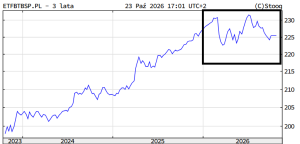
To, co wydarzyło się do tej pory, „zjadło” wszystkie tegoroczne zyski inwestorom trzymającym pieniądze w funduszach obligacji długoterminowych. W poprzednich latach te fundusze zyskiwały na wartości po 8-10% rocznie, ten rok będzie co najmniej rokiem „odpoczynku”, oby nie gorzej. Poniżej notowania funduszu ETF śledzącego indeks polskich rządowych obligacji długoterminowych:
Trzy pomysły dla naszych portfeli na francuski kryzys
Francuski kryzys przypomina inwestorom o zasadach inwestowania w obligacje skarbowe. Na obligacjach można stracić pieniądze, nawet jeśli państwo regularnie wypłaca odsetki i nie grozi mu bankructwo. Wystarczy, że rynkowe rentowności wzrosną, a ceny wcześniej wyemitowanych papierów o stałym oprocentowaniu spadną. Ale działa to również w drugą stronę. Jeśli po okresie paniki rentowności zaczną maleć, obligacje mogą przynieść całkiem atrakcyjne zyski kapitałowe. Co zatem robić?
Po pierwsze: jeśli masz obligacje detaliczne, to francuskie zamieszanie Cię nie dotyczy. Polskie detaliczne obligacje skarbowe, takie jak COI, EDO czy TOS, kupowane bezpośrednio od państwa, nie są notowane na giełdach, więc ich rentowność się nie zmienia. Ich oprocentowanie i zasady wykupu są określone w warunkach emisji. Właściciel takich papierów nie ponosi automatycznie straty tylko dlatego, że francuskie obligacje gwałtownie tanieją. Jeśli nie potrzebuje wcześniej pieniędzy, sama sytuacja we Francji nie jest wystarczającym powodem do wycofania oszczędności. Trzeba natomiast pamiętać o kosztach przedterminowego wykupu oraz o tym, że nowe emisje mogą mieć korzystniejsze warunki.
CZYTAJ WIĘCEJ O TYM:

Po drugie: ogranicz ryzyko, jeśli pieniądze mogą być potrzebne w najbliższych miesiącach. Szczególną uwagę powinni zachować posiadacze funduszy obligacji długoterminowych. W ich przypadku nawet niewielka zmiana rentowności obligacji może istotnie wpłynąć na wycenę funduszu. Jeśli ktoś ma 50 000 zł w funduszu obligacji, którym do końca „życia” zostało średnio siedem lat, to wzrost rentowności obligacji o 0,5 pkt procentowego może spowodować spadek notowań funduszu o 3,5%, czyli w tym przypadku 1750 zł. To uproszczony rachunek, nieuwzględniający odsetek, opłat i zmian składu portfela, ale pokazuje skalę ryzyka. Dla kogoś, kto za kilka miesięcy zamierza np. kupić mieszkanie lub samochód, taka zmienność może być zbyt duża.
Po trzecie: szukaj okazji, ale nie próbuj zgadywać dnia zakończenia wyprzedaży. Wysokie rentowności oznaczają, że nowe zakupy obligacji mogą oferować kilka razy atrakcyjniejszy dochód niż jeszcze kilka miesięcy temu. Jeżeli napięcia wokół Francji osłabną, a inwestorzy ponownie zaczną kupować długoterminowe papiery skarbowe, ich ceny mogą wzrosnąć, a pociągną za sobą obligacje ze wszystkich krajów europejskich. Kto ma wolny kapitał i uważa, że sytuacja w końcu się uspokoi, może sporo zarobić na inwestycji w obligacje poprzez fundusze. Ile? O tym więcej pisał niedawno Maciek Samcik.
CZYTAJ WIĘCEJ:
Trzeba przy tym pamiętać, że są różne rynki obligacji. Gdy francuskie papiery tanieją z powodu obaw o finanse publiczne, niemieckie Bundy mogą jednocześnie drożeć jako bezpieczna przystań. Polskie obligacje mogą zachowywać się jeszcze inaczej, zależnie od oczekiwań dotyczących inflacji, stóp NBP i kursu złotego. Zakup długoterminowego funduszu polskich obligacji nie jest więc prostym zakładem o to, że sytuacja we Francji się uspokoi.
Francja wystawia obligacje na próbę. Czy inwestorzy wyciągną z tego lekcję?
Piątkowa decyzja Moody’s, mimo że pozytywna dla kraju, nie zakończy francuskich problemów. O dalszym losie francuskich obligacji zdecyduje przede wszystkim to, czy rząd i parlament zdołają przekonać inwestorów, że potrafią zahamować narastanie zadłużenia. Zwłaszcza gdy na ulicach francuskich miast rośnie presja na zwiększanie wydatków publicznych, a nie na ich ograniczanie.
Dla polskich oszczędzających płynie z tego ważna lekcja. Obligacje skarbowe nie są jednym, jednolitym produktem finansowym. Detaliczne papiery kupowane bezpośrednio od państwa, fundusze krótkoterminowych obligacji i fundusze długoterminowego długu, a także fundusze globalnych obligacji denominowanych w euro lub dolarach, czy fundusze długu korporacyjnego mogą zupełnie inaczej reagować na te same wydarzenia. To, co dla jednego inwestora oznacza ryzyko straty, dla innego — dysponującego gotówką i dłuższym horyzontem — może być okazją do zakupów po korzystniejszych cenach.
Nie warto więc podejmować decyzji wyłącznie pod wpływem wiadomości o rekordowych rentownościach francuskiego długu. Warto natomiast sprawdzić, jakie obligacje naprawdę mamy w portfelu, jak mocno ich wycena reaguje na zmiany stóp procentowych i kiedy będziemy potrzebować pieniędzy. Poniedziałek będzie pierwszym testem tego, czy inwestorzy uznają francuskie kłopoty za problem jednego państwa, czy za ostrzeżenie dla innych krajów, w tym – Polski. Gdyby ta reakcja miała znaczenie dla Waszych portfeli – na pewno dowiecie się o tym z „Subiektywnie o Finansach”.
———————-
ZOBACZ ROZMOWĘ:
————————–
CZYTAJ TEŻ:


Źródło zdjęcia: Martti Salmi/Unsplash