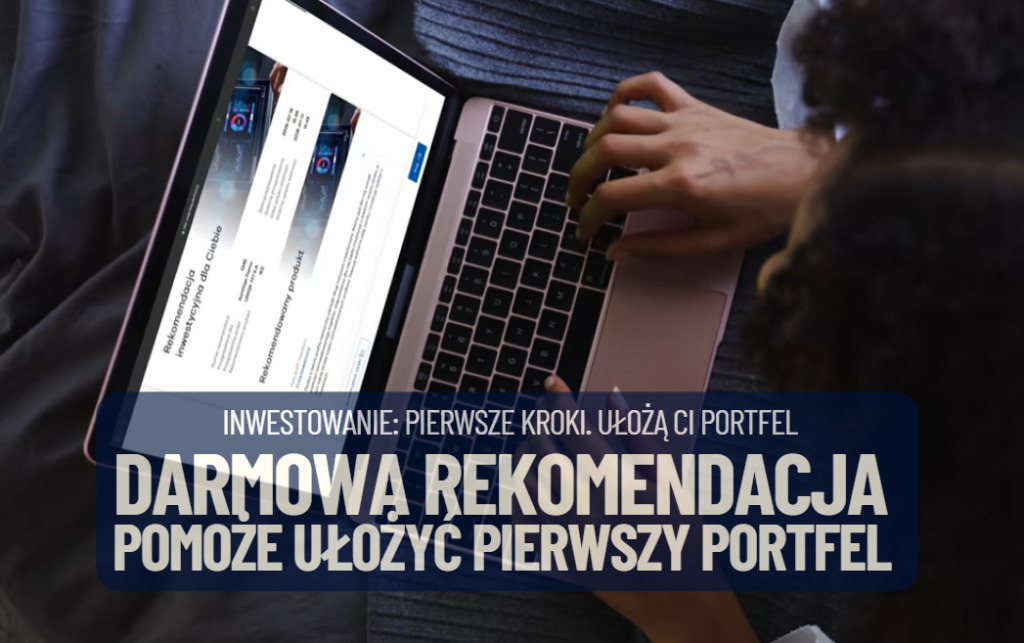

Jak zbudować pierwszy portfel inwestycji? Jak poruszać się w gąszczu ETF-ów i funduszy inwestycyjnych, od których zwykle zaczyna się przygoda z inwestowaniem? Te pytania dręczą każdego, kto do tej pory ograniczał się do oszczędzania w banku. Na szczęście można już poprosić automatycznego doradcę inwestycyjnego, żeby ułożył portfel za nas. Za darmo i bez konieczności korzystania z tych rad. Można obejrzeć wybrany dla nas portfel i skorzystać albo… spróbować zrobić lepszy. Komu się przyda darmowa rekomendacja?
Artykuł jest częścią akcji edukacyjnej, której komercyjnym Partnerem jest UNIQA TFI. Ta firma zarządzająca aktywami jest Partnerem merytorycznym i komercyjnym multiblogu „Subiektywnie o Finansach”. Wspólnie realizujemy już siódmy rok akcję edukacyjną „Wyciskanie emerytury”
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Inwestowanie generalnie jest dziś łatwe (przynajmniej od strony technicznej) i tanie. Możemy inwestować w aktywa na całym świecie, dosłownie w ciągu sekund, przez aplikację mobilną. Do dyspozycji są fundusze indeksowe, czyli ETF-y, które pozwalają jednym ruchem ulokować pieniądze w setki lub tysiące spółek z całego świata. Dla tych, którzy nie lubią wybierać sami, są usługi automatycznie układanych, gotowych portfeli złożonych z ETF-ów albo funduszy inwestycyjnych. Koszty inwestowania są minimalne albo nie ma ich w ogóle. Dla posiadaczy małego kapitału w ofercie niektórych pośredników są nawet akcje ułamkowe.
A nie zawsze tak było. Kiedyś finansowy próg wejścia był ustawiony wysoko, dostępnych narzędzi było niewiele i nie były przyjazne dla początkujących inwestorów. Gdy zaczynałem moją karierę inwestora, na rynku było zaledwie kilka funduszy inwestycyjnych i nikt jeszcze nie słyszał o ETF-ach (więc musiałem kupować samodzielnie akcje spółek), prowizje maklerskie dla małych inwestorów były zabójcze, a składanie zleceń było możliwe tylko osobiście, u maklera.
Jeśli więc nie inwestujemy pieniędzy, to raczej z powodu przyczyn mentalnych: obaw przed wahliwością, możliwością poniesienia straty, albo po prostu z tego powodu, że nie wiemy, jak się do tego zabrać. Czasem też z braku pieniędzy, ale ta przyczyna częściej jest wymówką, niż realnym ograniczeniem.
Darmowa rekomendacja: komu może pomóc ułożyć portfel?
Jeśli jesteś jedną z tych osób, które już wiedzą, że inwestować powinny, a jedynym problemem jest zrobienie pierwszego kroku, to uważam, że dobrym sposobem jest sprawdzenie, jak by to mogło wyglądać. Tak „na sucho”, na razie bez inwestowania własnych pieniędzy. Czyli poproszenie fachowców od inwestowania, żeby ułożyli konkretny portfel pod nasze potrzeby.
I tu też jest łatwiej niż kiedyś. Jeszcze dekadę temu usługi takich ekspertów od inwestowania były zarezerwowane dla osób z wysokim kapitałem. Trzeba było mieć w kieszeni milion złotych albo więcej i wtedy można było skorzystać ze wsparcia w budowaniu portfela inwestycji. Dziś to ograniczenie też zniknęło. Każdy – niezależnie od tego, czy ma pieniądze, czy nie – może skorzystać z usługi doradztwa inwestycyjnego i dostać do ręki analizę pokazującą jak powinien wyglądać jego pierwszy portfel inwestycji.
ZOBACZ TEŻ:
Każdego, kto obawia się inwestowania i nie wie, z jakich elementów powinien być zbudowany jego portfel, zachęcam, żeby spróbował tej ścieżki. To nic nie kosztuje, a daje pierwszą solidną porcję wiedzy o tym, na czym polega inwestowanie i jak konkretnie mogłoby wyglądać w tym konkretnym przypadku. Jedną z takich usług doradztwa inwestycyjnego, w której można skorzystać z darmowego układania portfela bez żadnych zobowiązań, jest uDoradca, z którego można skorzystać na stronie internetowej firmy ubezpieczeniowej UNIQA.
Oczywiście, taka usługa nie działa w próżni: żeby „zaprogramowany” przez fachowców od inwestowania doradca mógł dać nam konkretną poradę, w co zainwestować pieniądze, musimy zasilić go wiedzą. A więc odpowiedzieć na kilka pytań o to, jakie są nasze cele (czyli jak i kiedy chcemy wykorzystać pieniądze, które – gdyby dobrze poszło – udałoby się pomnożyć), kondycja finansowa, sytuacja rodzinna oraz stosunek do wahliwości. Dopiero po odpowiedzi na tych kilka pytań uDoradca „wyrzuci” proponowany portfel inwestycji.
Zachęcam, żebyście tego spróbowali. Ja samodzielnie inwestuję pieniądze od jakichś 25 lat, a też się skusiłem na propozycję portfela od uDoradcy. Choćby po to, żeby porównać jego propozycję z własną intuicją. W moim przypadku na końcu tej analizy był przelew, który zasilił portfel kwotą 10 000 zł (bo uznałem, że zaproponowany mi portfel ma sens), ale nie jest to obowiązkowe. Sam fakt, że uDoradca przygotuje propozycję portfela, nie oznacza jeszcze obowiązku zainwestowania. Można więc z czystej ciekawości – i żeby się czegoś nauczyć – zarejestrować się i otrzymać rekomendację. Co z nią zrobimy – to już inna sprawa.
CZYTAJ TEŻ:
Co by było, gdyby było, czyli backtest
Dużą zaletą tego narzędzia jest nie tylko to, że pokazuje indywidualny, przygotowany na podstawie analizy potrzeb konkretnej osoby portfel, ale też to, że pokazuje jego wsteczne wyniki. I to jest bardzo ważne zwłaszcza dla osoby, która zaczyna dopiero swoją przygodę z inwestowaniem. Wybrany portfel można analizować na różne sposoby (np. po kolei sprawdzać, w co inwestują fundusze, które zostały wybrane do portfela), a przede wszystkim zobaczyć jego potencjalne wyniki w różnych okresach. A więc też wahliwość.
Taki wsteczny test zawsze dobrze jest wykonać, ale przy samodzielnym konstruowania portfela nie jest to takie łatwe (choć są w internecie strony do tzw. backtestowania różnych portfeli, czyli sprawdzania ich wyników w przeszłości). W przypadku tego konkretnego rozwiązania takie wsteczne wyniki wyskakują razem z rekomendowanym portfelem.
————————————
ZAPROSZENIE/MATERIAŁ REKLAMOWY:
————————————
Jeśli nie chcę skorzystać z rekomendowanego portfela, po prostu poprzestaję na etapie rekomendacji. Jeśli chcę zainwestować pieniądze w ten portfel – po prostu wykonuję jeden przelew ekspresowy za pomocą bramki płatniczej zainstalowanej na stronie usługi. Pieniądze automatycznie zostaną podzielone na kilka funduszy wybranych do portfela. Podobnie w przypadku dopłat do portfela – można je wykonać jednym przelewem.
Rekomendacja uDoradcy nie jest jednorazowa. Można poprosić o ponowną. Może się bowiem zdarzyć, że po pewny czasie zmienią się warunki na rynku, albo preferencje klienta (czyli odpowiedzi w ankiecie, którą w każdym momencie można uruchomić ponownie). A efektem będzie utworzenie nowego portfela dla danego klienta, który wcale nie musi być taki sam, jak poprzedni.
Możliwość darmowego pobrania indywidualnie „skrojonego” na podstawie naszych potrzeb portfela to moim zdaniem gratka, której nie sposób przegapić. I to niezależnie od tego, czy jesteśmy już zdecydowani na inwestowanie, czy dopiero to rozważamy i chcemy sprawdzić „z czym to się je”. W obu przypadkach jest to ciekawa „pomoc naukowa”, którą warto wykorzystać do nauki inwestowania.
—————————
ZOBACZ TEŻ WIDEOINSTRUKCJE:
—————————
PRZECZYTAJ TEŻ W CYKLU „WYCISKANIE EMERYTURY”:

————————————
ZAPROSZENIE DO WSPÓLNEGO INWESTOWANIA:
Jedną z opcji inwestowania długoterminowego są fundusze inwestycyjne TFI UNIQA – ta firma jest Partnerem cyklu edukacyjnego „Wyciskanie emerytury”. W ofercie TFI UNIQA są fundusze pozwalające łatwo i bezpiecznie (czyli poprzez firmę, która ma siedzibę w Polsce, ma polskojęzyczną obsługę i spełnia wszystkie standardy wyznaczone przez polskich regulatorów) zainwestować pieniądze na całym świecie.
Część funduszy ma bardzo niską opłatę za zarządzanie (0,5% w skali roku). Te fundusze można kupić przez internet, w ramach programu „Tanie Oszczędzanie”, jak również w ramach konta IKZE (dodatkowo ulga w podatku PIT) lub konta IKE (dodatkowo brak podatku Belki). Przy zakupie internetowym nie płaci się też, rzecz jasna, żadnych opłat manipulacyjnych. W TFI UNIQA Maciej Samcik trzyma część swoich prywatnych pieniędzy emerytalnych.
——————————-
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
Cykl edukacyjny „Wyciskanie emerytury”, którego częścią jest niniejsza publikacja, blog „Subiektywnie o Finansach” już czwarty rok prowadzi z UNIQA TFI, pośrednikiem w inwestowaniu pieniędzy na spełnianie marzeń i na emeryturę, oferującym m.in. tanie fundusze inwestycyjne w ramach programu „Tanie Oszczędzanie”.
zdjęcie tytułowe: UNIQA TFI