
Inwestowanie powinno być proste i powinno wychodzić od potrzeb, do których musi – niczym plastelina – dopasować się portfel inwestycji. Z tego założenia wyszli twórcy nowej usługi doradztwa inwestycyjnego w UNIQA TFI. Czy to może być hit dla inwestycyjnych „zielonych ogórków”? Rzecz nazywa się uDoradca i pozwala zainwestować w automatycznie wybrany – z kilkudziesięciu dostępnych opcji – portfel funduszy. Bez konieczności poznawania ich nazw, polityki inwestycyjnej, samodzielnego wybierania konkretnych funduszy. Wszystko dzieje się „samo”, a cały stworzony portfel zasilamy jednym przelewem ekspresowym. Przetestowałem, zainwestowałem i opowiadam jak to „chodzi”
Ujawnienie konfliktu interesów: UNIQA TFI jest Partnerem merytorycznym i komercyjnym multiblogu „Subiektywnie o Finansach”. Wspólnie realizujemy już siódmy rok akcję edukacyjną „Wyciskanie emerytury”
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Banki, platformy inwestycyjne, a teraz także towarzystwa funduszy inwestycyjnych – wszystkie te firmy starają się uprościć jak najbardziej inwestowanie pieniędzy. Wychodzą z słusznego założenia, że kto umie inwestować pieniądze samodzielnie, zapewne już to robi. Dziś głównym obiektem westchnień branży inwestycyjnej są ci, którzy nie inwestują, choć by chcieli. Nie robią tego, bo nie potrafią. Przeraża ich mnogość funduszy, konieczność składania zleceń na giełdę, żeby kupić ETF, a potem konieczność „pilnowania” inwestycji.
Jest już w Polsce kilka rozwiązań, które polegają na możliwości wybrania jednego spośród kilku gotowych portfeli inwestycyjnych (zwykle złożonych z ETF-ów). Zwykle są to trzy lub cztery portfele – od bezpiecznego do agresywnego. UNIQA TFI pokazało coś bardziej rozbudowanego: rozwiązanie, które dopasowuje portfel do indywidualnych potrzeb klienta. A więc portfel jest dobierany nie spośród kilku gotowych „modeli”, lecz jest plastycznie ukształtowany w taki sposób, żeby najlepiej odpowiadał preferencjom konkretnej osoby.
To tak naprawdę zautomatyzowana – i darmowa dla użytkownika – usługa doradztwa inwestycyjnego. Kilka lat temu doradztwo inwestycyjne było zarezerwowane wyłącznie dla najzamożniejszych klientów banków, klientów private bankingu. Teraz coraz bardziej się demokratyzuje. To dobry trend, bo jedną z najważniejszych zalet usługi doradztwa inwestycyjnego jest właśnie upraszczanie inwestowania i zwalnianie klienta z konieczności podejmowania trudnych decyzji. Większość zamożnych klientów korzysta z niej właśnie w tym celu.
uDoradca ma być właśnie taką usługą – tyle, że bez wysokiego progu wejścia i darmową dla klienta. Na pokład można wejść w kilkanaście minut (ja przynajmniej, testując ją – chyba jako jeden z pierwszych klientów, bo dostałem rekomendację numer 181 – zainwestowałem w zarekomendowany mi portfel w niespełna kwadrans. Jednym przelewem ekspresowym zrobionym z mojego banku.
uDoradca krok po kroku. Jak to „chodzi”?
Żeby móc korzystać z usługi, trzeba się zarejestrować, czyli założyć konto w usłudze uDoradca (czyli kliknąć ten link na stronie Uniqa.pl). Chodzi o to, że nie wolno świadczyć usługi doradztwa inwestycyjnego osobie, która nie została „przebadana” pod kątem potrzeb inwestycyjnych. A żeby kogoś „zbadać” – trzeba go najpierw zidentyfikować.
Do rejestracji konta potrzebne jest imię, nazwisko, numer telefonu i adres e-mail. Weryfikacja tożsamości za pomocą bankowości elektronicznej – czyli logujemy się do naszego konta bankowego i bank potwierdza nasze dane (trzeba się zgodzić na udostępnienie danych dla UNIQA TFI). Potem potwierdzamy, że wszystkie nasze dane są prawidłowe, zatwierdzamy regulamin (przy okazji jest kilka zgód marketingowych, ale nie są obowiązkowe i nie trzeba ich klikać).
Potem ustawiamy hasło do usługi uDoradca i wpisujemy w specjalnym okienku kod SMS przesłany przez UNIQA TFI. I tym sposobem jesteśmy na pokładzie doradztwa inwestycyjnego. Następny etap to ankieta dotycząca naszych preferencji, celów życiowych i wiedzy o inwestowaniu. Zaczynamy od pytania o cel inwestowania, a potem pojawiają się pytania o to jak działają fundusze inwestycyjne i czym się między sobą różnią (łatwe), o źródła naszej wiedzy o inwestowaniu oraz w co do tej pory inwestowaliśmy.
Potem są pytania o to jaką część naszych oszczędności chcemy przeznaczyć na oszczędzanie i czy to mają być inwestycje wyłącznie globalne, czy też polskie. Potem określamy poziom ryzyka i oczekiwany czas inwestowania (np. ponad pięć lat), źródło dochodów oraz o to, ile pieniędzy chcemy zainwestować (widełkowo).
Potem jedno kliknięcie i system – a właściwie automatyczny doradca, który opiera się na naszych odpowiedziach – „wypluwa” rekomendowany portfel. W moim przypadku to był dość ofensywny portfel, złożony z czterech funduszy UNIQA TFI – w 30% pieniądze mają być zainwestowane w fundusz obligacji (ale nie takich krótkoterminowych, bardziej bezpiecznych, lecz takich bardziej wahliwych), a pozostałe 70% ma iść do funduszy inwestujących w akcje. W podobnych proporcjach mają to być fundusze UNIQA Selektywny Akcji Polskich, UNIQA Akcji Małych i Średnich Spółek oraz UNIQA Selective Equity, który inwestuje w całej Europie.
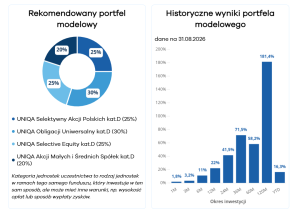
Oprócz struktury portfela dostałem backtest, czyli informację jak ten portfel pracowałby w przeszłości. Roczna stopa zwrotu 22%, pięcioletnia – 58%, zaś dziesięcioletnia – 181%. A poniżej informacje o tym, w co dokładnie inwestuje każdy z wybranych przez mojego robodoradcę subfunduszy. Wybrany dla mnie portfel nazywa się UNIQA ROBO PITO. Z dokumentacji wyczytałem, że to jeden z kilkudziesięciu rekomendowanych portfeli, które montuje dla klientów uDoradca.
Nie musisz inwestować, żeby zrobili Ci portfel
Na dole po lewej można kliknąć „Sprawdź potencjalne zyski” i otworzyć kalkulator, w którym można pobawić się założeniami – kwotą wpłacanych pieniędzy, stopniem systematyczności (jak często i jak wysokie będą dopłaty do portfela) oraz okresem inwestowania. Jedynym parametrem, którego nie da się zmienić, jest oczekiwana stopa wzrostu (jak rozumiem – powiązana z wybranym portfelem). W moim przypadku wynosi ona 8,85%.
Dowiedziałem się z tej symulacji, że jeśli wpłacę jednorazowo 100 000 zł, a potem będę dopłacał co miesiąc 1000 zł, to mam szansę zebrać za dekadę ponad 380 000 zł. Oczywiście to nie obietnica, a jedynie symulacja oparta na dość optymistycznych – trzeba przyznać – założeniach.
Jeśli cała rekomendacja i skład portfela nie budzi wątpliwości, można od razu przejść do zakupu funduszy z zaproponowanego przez uDoradcę portfela. Podaję ile pieniędzy chcę zainwestować, potwierdzam swoje dane osobowe (trzeba uzupełnić numer dowodu osobistego i adres zamieszkania), klikam dwie obowiązkowe deklaracje (PEP, czyli czy jestem osobą publiczną i FATCA, czyli czy mam amerykańską rezydencję podatkową) oraz potwierdzam, że zapoznałem się z dokumentami dotyczącymi funduszy, regulaminami usługi i z tabelą opłat. I podpisujemy umowę podając kod z SMS-u. Wpłaty można dokonać od razu, za pomocą przelewu ekspresowego online.
Cały proces – od momentu rejestracji w usłudze uDoradca do zakupu portfela – nie powinien zająć więcej, niż kilkanaście minut. Chyba, że ktoś chce się dokładnie zapoznać z dokumentacją poszczególnych funduszy (z kartami produktu, dokumentami KID, zbierającymi najważniejsze informacje o inwestycji), albo z taryfą opłat – wtedy to potrwa dłużej. W ramach usługi uDoradca są bowiem do wyboru tylko aktywnie zarządzane fundusze inwestycyjne z rodziny UNIQA TFI (nie ma ETF-ów).
Ile kosztuje uDoradca?
Co prawda w ramach usługi doradztwa „występują” jednostki D (czyli z obniżoną opłatą za zarządzanie), ale – choć sama usługa jest darmowa – to trzeba brać pod uwagę, że fundusze będą pobierały opłaty (od 0,5% w przypadku niektórych funduszy obligacji do 1,9% rocznie w przypadku niektórych funduszy akcji). To wyższe opłaty, niż w przypadku większości ETF-ów, choć są już uwzględnione w wynikach funduszy.
A więc – dostając do ręki gotowy portfel z hipotetycznymi wynikami za poprzednie lata – widzimy już wynik po pobraniu tych opłat. Jeśli nam nie odpowiada – można sprawdzić wyniki podobnego portfela zbudowanego z ETF-ów. Podstawową zaletą uDoradcy nie jest „najtańszość”, tylko ułatwienie inwestowania dla osób, które ani samodzielnie nie wybrałyby dla siebie funduszu, ani nie zbudowałyby portfela z ETF-ów.
Jest to więc bardzo prosta i przyjazna usługa, pozwalająca zainwestować pieniądze w ciągu kilkunastu minut (bez posiadania dużej wiedzy o rynku kapitałowym) i wychodząca od potrzeb klienta. Do wyboru jest nie kilka, lecz kilkadziesiąt wariantów portfeli, które raz w roku są rebalansowane (czyli doprowadzane do wyjściowej struktury). Nie jest to jednak usługa oparta na ETF-ach, lecz na aktywnie zarządzanych funduszach. Ma to wady (wyższe koszty) i zalety (możliwość korzystania z doświadczenia zarządzających).
—————————
PRZECZYTAJ TEŻ W CYKLU „WYCISKANIE EMERYTURY”:

————————————
ZAPROSZENIE DO WSPÓLNEGO INWESTOWANIA:
Jedną z opcji inwestowania długoterminowego są fundusze inwestycyjne TFI UNIQA – ta firma jest Partnerem cyklu edukacyjnego „Wyciskanie emerytury”. W ofercie TFI UNIQA są fundusze pozwalające łatwo i bezpiecznie (czyli poprzez firmę, która ma siedzibę w Polsce, ma polskojęzyczną obsługę i spełnia wszystkie standardy wyznaczone przez polskich regulatorów) zainwestować pieniądze na całym świecie.
Część funduszy ma bardzo niską opłatę za zarządzanie (0,5% w skali roku). Te fundusze można kupić przez internet, w ramach programu „Tanie Oszczędzanie”, jak również w ramach konta IKZE (dodatkowo ulga w podatku PIT) lub konta IKE (dodatkowo brak podatku Belki). Przy zakupie internetowym nie płaci się też, rzecz jasna, żadnych opłat manipulacyjnych. W TFI UNIQA Maciej Samcik trzyma część swoich prywatnych pieniędzy emerytalnych.
——————————-
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
Cykl edukacyjny „Wyciskanie emerytury”, którego częścią jest niniejsza publikacja, blog „Subiektywnie o Finansach” już czwarty rok prowadzi z UNIQA TFI, pośrednikiem w inwestowaniu pieniędzy na spełnianie marzeń i na emeryturę, oferującym m.in. tanie fundusze inwestycyjne w ramach programu „Tanie Oszczędzanie”.
zdjęcie tytułowe: Pixabay