Francuskie 10-letnie obligacje skarbowe osiągnęły 5% rentowności. To poziom wyższy niż w czasie Wielkiego Kryzysu Finansowego z 2008 r. Owszem, dochodowość papierów dłużnych rosła w ostatnich miesiącach w kluczowych gospodarkach świata, ale to nie wyjaśnia w pełni wyprzedaży obligacji znad Sekwany. W tym przypadku dużą rolę odgrywa trudna sytuacja fiskalna państwa. I marne szanse na jej sanację, co utrudnia skomplikowana sytuacja na scenie politycznej. Inwestorzy oczekują zdecydowanych działań, ale czy francuski establishment na to stać? Czy Francja może zapoczątkować nowy kryzys zadłużenia w Europie? Czy bardziej bać się defaultu, czy… Frexitu?
Wszystko wyglądało nie najgorzej jeszcze mniej więcej do przełomu sierpnia i września tego roku. Rentowność francuskich 10-letnich obligacji skarbowych oscylowała wówczas w okolicach 4%. Następne tygodnie przyniosły jednak znaczące przyspieszenie wzrostu dochodowości papierów w okolice 5%. W ostatnich godzinach inwestorzy intensywnie wyprzedawali francuskie obligacje, obawiając się, że rząd straci kontrolę nad masowymi protestami, które przetaczają się przez kraj. I że w tej sytuacji nie ma szans na walkę z lawinowo rosnącym zadłużeniem Francji.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Spory wpływ na zachowanie się obligacji skarbowych na całym świecie miały napięcia geopolityczne, wywołane polityką prezydenta Donalda Trumpa, który na początku roku postanowił uwikłać się w konflikt zbrojny z Iranem. Efekt tej awantury jest taki, że nad całym światem zawisło widmo powrotu do podwyższonej inflacji, co jeszcze rok temu byłoby trudne do pomyślenia.
Na poniższej infografice mamy te dwa przełomowe wydarzenia (wybuch wojny z Zatoce Perskiej i wystąpienie w Jackson Hole) oznaczone pionową czerwoną linią przerywaną, a w lewym górnym rogu znajdują się rentowności obligacji wiodących gospodarek świata rozwiniętego. Zwróćmy uwagę, jak zachowywała się dochodowość francuskich dziesięciolatek – istotnie wzrosła.
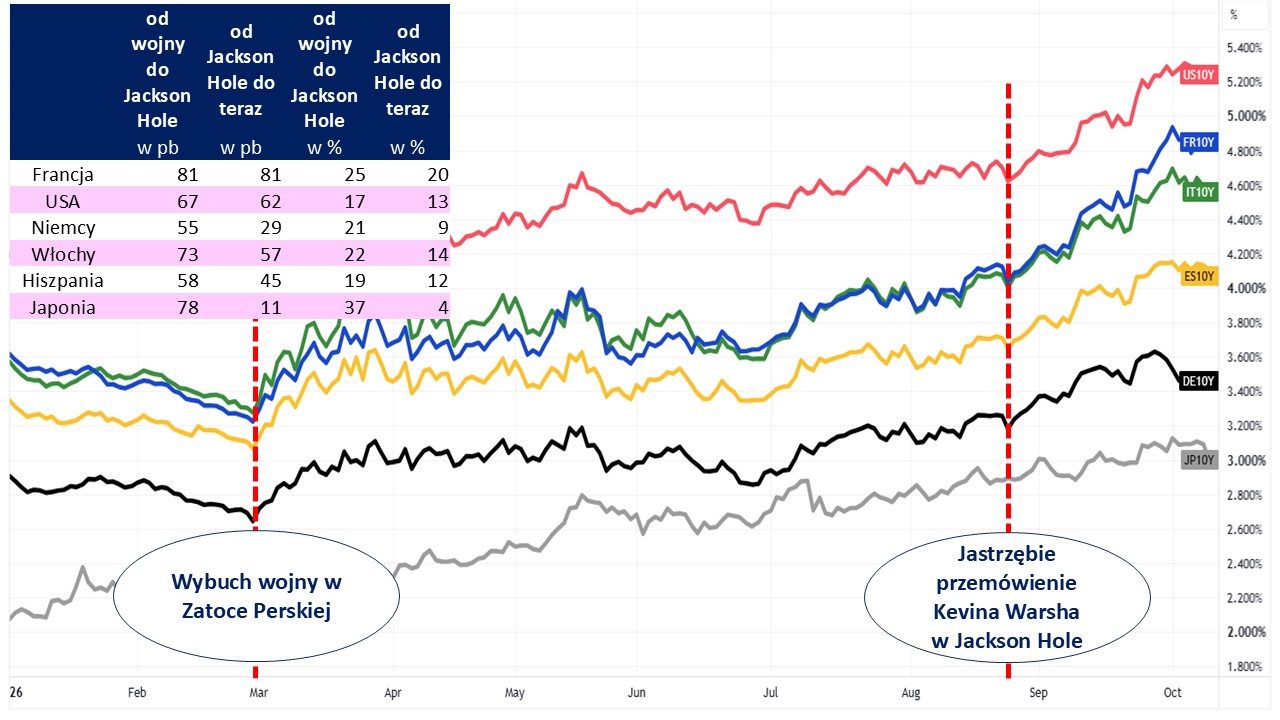
Źródło: opracowanie własne na podstawie TradingView
Czego boją się inwestujący we francuskie obligacje? Defaultu? Frexitu?
Tym, co spędza sen z powiek części inwestorów, którzy operują w segmencie francuskich skarbowych papierów dłużnych, jest trudna sytuacja finansów publicznych państwa. Ogólny dług instytucji rządowych i samorządowych (ang. general government gross debt) we Francji jest na najwyższym poziomie od zakończenia II wojny światowej (wtedy było nawet 300%), gdyż sięga według najnowszych danych INSEE prawie 120%. W efekcie gospodarka należy do najbardziej zadłużonych na świecie.
Ktoś mógłby powiedzieć, że są gorsze przypadki. I miałby rację, z tym, że jest ich niewiele (Japonia, ale też Grecja, Włochy i USA). Do tego, gdy zerkniemy na poniższą infografikę, to od razu widać niepokojący trend zadłużeniowy. Francja należy do nielicznych krajów, w których w ostatnich dekadach doszło do implozji długu (wskaźnik general government z 2000 r. zaznaczony na infografice białym trójkątem). Próbę ekspansji zobowiązań z nią wytrzymują jedynie Stany Zjednoczone, Wielka Brytania i Japonia.

Źródło: OECD
I gdyby jedynie na tym poprzestać, to nie byłoby chyba olbrzymiego dramatu. Niestety, prognozy OECD wskazują, że może być dużo gorzej. Organizacja policzyła, jaki byłby wskaźnik deficytu publicznego brutto według kryteriów Maastricht w odniesieniu do PKB, gdyby został zachowany scenariusz „nic nierobienia”. Czyli, gdybyśmy wzięli pod uwagę obecną strukturę dochodów i wydatków budżetowych i uwzględnili przyszłe przepływy państwa związane z kosztami starzenia się społeczeństwa, ochroną zdrowia, obronnością i redukcją emisji gazów cieplarnianych.
W takim wariancie według szacunków OECD dług publiczny brutto przekroczyłby 200% PKB w 2049 r. Analitycy organizacji policzyli też, jak ten wskaźnik wyglądałby w wariantach „coś robienia” (są one oznaczone zieloną i czerwoną krzywą na poniższej infografice). Najlepsze rezultaty zostałyby osiągnięte, gdyby francuscy decydenci podjęli się trudu uzdrowienia finansów publicznych. W tym scenariuszu możliwe jest zejście wskaźnika tego zadłużenia poniżej 100% PKB w perspektywie 2049 r.
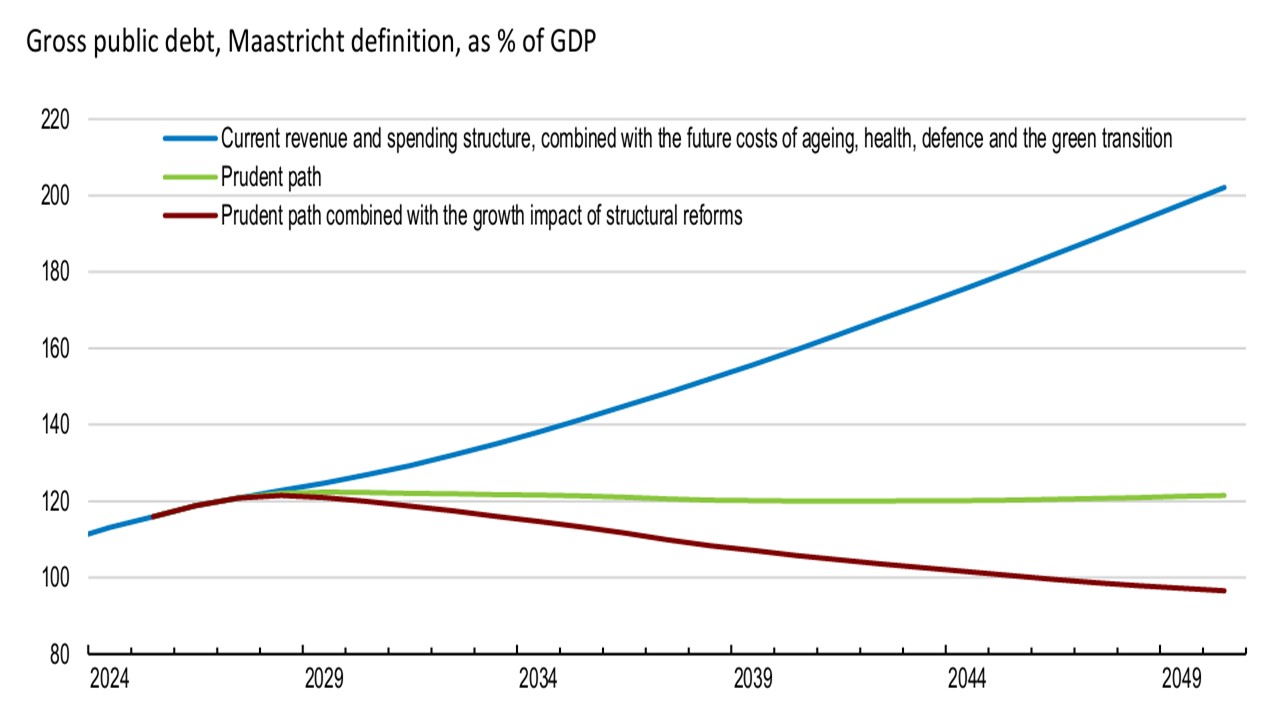
Źródło: OECD
Za chwilę ruszy debata nad przyszłorocznym budżetem
Na porządku obrad francuskiego parlamentu staje projekt budżetu państwa na 2027 r., przygotowany przez rząd Sébastiena Lecornu. Proponowany plan finansowy wydaje się całkiem ambitny, gdyż ma na celu zmniejszenie deficytu budżetowego do 5% PKB (z 5,4% na koniec 2026 roku).
Rząd Lecornu zaproponował kilka trudnych politycznie propozycji po stronie wydatkowej (o wartości 43 mld euro, czyli 1,4% PKB), w tym zamrożenie płac w sektorze publicznym, brak indeksacji emerytur powyżej kwoty 1 260 euro miesięcznie oraz rozszerzenie specjalnego podatku dla dużych przedsiębiorstw, choć przy jednoczesnym ograniczeniu jego zakresu. Poparcie dla zaciskania pasa zasugerowała Marine Le Pen ze skrajnie prawicowego Zjednoczenia Narodowego, która marzy o objęciu prezydentury w nadchodzących wyborach w kwietniu 2027 roku.
Przy mocno zdefragmentowanej francuskiej scenie politycznej nic nie jest pewne, niemniej nawet, o ile projekt budżetowy nie zdobędzie wystarczającego poparcia, to istnieje jeszcze furtka ratunku. Jeśli parlament nie osiągnie porozumienia w ciągu 70 dni, rząd może nadal przyjąć budżet pierwotnie przedstawiony parlamentowi na mocy rozporządzenia, gdy w tym czasie nie odbędzie się głosowanie parlamentarne, co zmniejsza ryzyko długotrwałego impasu. To ostateczność, ale z pewnością dużo lepszy sygnał do inwestorów zostałby wysłany, gdyby co najmniej większość sił politycznych znad Sekwany sprzyjała planowi budżetowemu Lecornu.
A poza inwestorami losom najnowszego budżetu przyglądają się także agencje ratingowe. 23 października zaktualizuje swoją ocenę dla długu skarbowego Moody’s (Aa3, perspektywa: negatywna), a 27 listopada S&P (A+, perspektywa: stabilna).
Francuski emeryt nie narzeka na pusty portfel
W Polsce jesteśmy karmieni od lat wyliczeniami, że po przejściu na emeryturę nie mamy co liczyć na to, iż będzie ona choćby zbliżona do tego, to co zarabialiśmy w wieku produkcyjnym. Obecnie przeciętna stopa zastąpienia (pokazuje, ile ostatniego wynagrodzenia stanowi emerytura) wynosi ok. 54%. Jest to i tak całkiem niezły wynik, ponieważ w związku z postępującymi procesami demograficznymi (starzenie się społeczeństwa) może ona w 2050 r. spaść do 25%, o czym warto, żeby „zetki” zawsze pamiętały.
Co innego we Francji. Być tam emerytem to naprawdę przywilej. Mediana dochodów w trakcie emerytury odpowiada 102% pensji otrzymywanej w wieku produkcyjnym (przy czym pamiętajmy, że ten wskaźnik dotyczy nie tylko emerytur, ale też innych dochodów czerpanych poza nią, więc nie jest w pełni porównywalny z cytowaną wyżej polską stopą zastąpienia). Tam rzeczywiście slogan, że wesołe jest życie staruszka brzmi pełną gębą, a nie jest jedynie upiornym chichotem losu.
Z pewnością komfortu funkcjonowania w społeczeństwie na starość zazdroszczą swoim koleżankom i kolegom z Francji emeryci z innych krajów. Pokazuję to na poniższej infografice, na której mamy dochody dla osób powyżej 65 roku życia (100 pkt wynosi ostatnia pensja).

Źródło: Financial Times
Ponadprzeciętne uposażenia emerytalne to nie jedyny problem, z którym zmaga się Francja. Kłopotem jest też bardzo niski wiek nabywania prawa do emerytury, który wynosi 62 lata i 9 miesięcy. Decydenci próbowali wprawdzie stopniowo ją podnieść w ramach reformy z 2023 r. – z 62 do 64 lat, ale plan został zawieszony w zeszłym roku, gdyż rząd zgodził się na ustępstwo wobec socjalistycznych parlamentarzystów potrzebnych do uchwalenia budżetu na 2026 r. Emerytury stanowią największy wydatek publiczny Francji. Mają osiągnąć w przyszłym roku 436 mld euro.
W porównaniu z innymi państwami strefy euro widać, jak bardzo hołubieni są emeryci nad Sekwaną (lewy wykres poniższej infografiki). Francja przekazuje im 2,5% PKB więcej niż przeciętny członek wspólnej waluty. Jednocześnie w horyzoncie 2000-2023 (prawy wykres poniższej infografiki) największymi beneficjentami wydatków publicznych stały się właśnie osoby starsze, co kontrastuje z regresem w segmentach usług publicznych i edukacji, z powodu czego burzą się protestujący na ulicach francuskich młodzi ludzie.
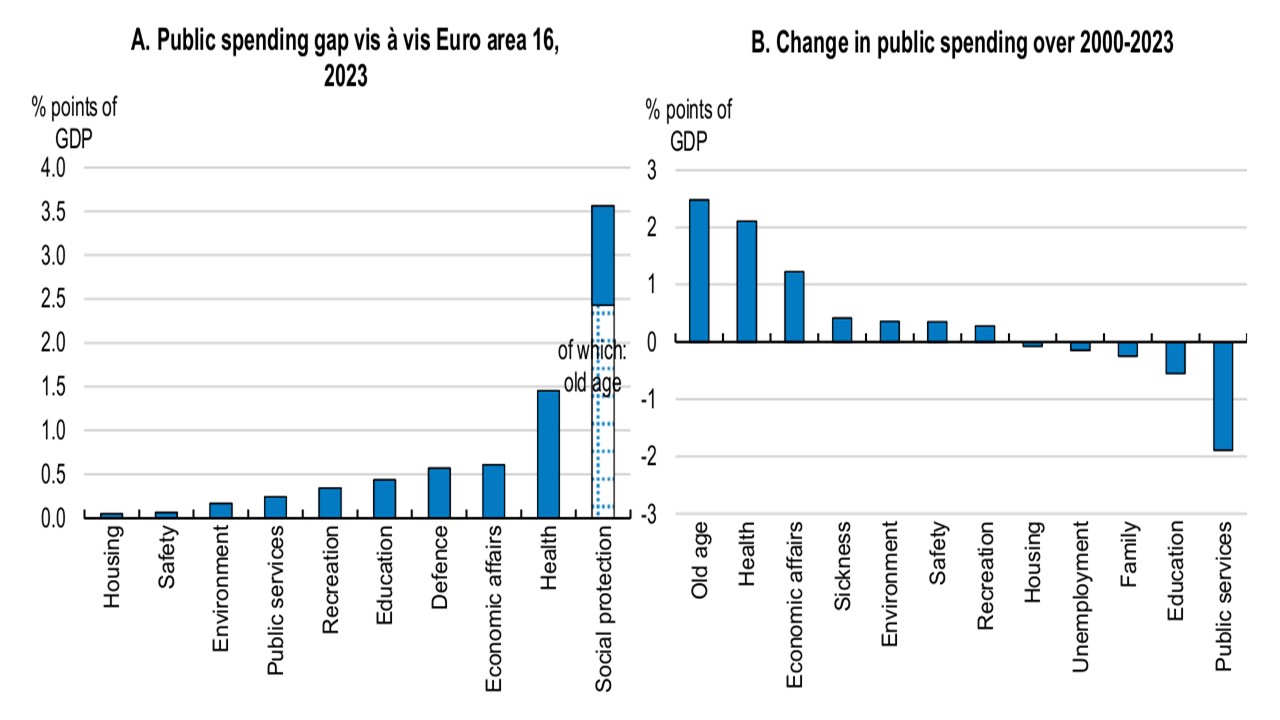
Źródło: OECD
Osoby zaawansowane wiekowo stanowią znaczącą część elektoratu Marine Le Pen. Sondaże socjologiczne wskazują, że to właśnie ona zwycięży we wiosennych wyborach prezydenckich 2027 r. Ma pokonać w drugiej turze kandydata skrajnej lewicy – Jean-Luc Mélenchona, na którego nazwisko inwestorom jeżą się włosy na głowie.
A może by tak… umorzyć trochę francuskiego długu?
W sierpniu Mélenchon zasugerował umorzenie całego długu rządowego posiadanego przez Bank Francji, czyli de facto EBC. Miał powiedzieć: „wrzuć to do ognia”. Na koniec sierpnia dług narodowy wynosił blisko 3 bln euro, z czego Bank Francji miał w swoim bilansie prawie 550 mld euro.
Pomijając ryzyko, że taka decyzja byłaby prawdopodobnie nielegalna zgodnie z prawem unijnym, to niezbyt przemyślana propozycja kandydata prezydenckiego skrajnej lewicy zapewne doprowadziłaby do uznania umorzenia jako selektywnej niewypłacalności przez agencje ratingowe z wszelkimi przykrymi skutkami, w tym drastycznym wzrostem rentowności długu skarbowego. Chciałoby się powiedzieć po francusku „Quelle horreur” („ale koszmar”).
A Francja jest w znacznym stopniu uzależniona od nastawienia inwestorów zagranicznych. Aż 31% francuskich obligacji skarbowych znajduje się w rękach inwestorów spoza strefy euro – to odsetek niemal dwukrotnie wyższy niż w przypadku Hiszpanii czy Włoch. Wskaźnik zagranicznego zadłużenia netto na poziomie 28% PKB potwierdza zależność Francji od kapitału zagranicznego, co w sytuacji kryzysowej mogłoby prowadzić do zwiększonej zmienności na rynku.
Wróćmy do Le Pen, bo o niej ostatnio dużo myślą inwestorzy mający francuskie obligacje. Jej stanowisko w kwestii emerytur jest niejednoznaczne. Z jednej strony wygląda na to, że popiera dążenia rządu Lecornu, żeby zoptymalizować wydatki socjalne dla osób starszych. Ale z drugiej strony kiedyś wypaliła, że możliwe jest obniżenie wieku emerytalnego dla niektórych do 60 lat. Kandydatka prezydencka Zjednoczenia Narodowego oświadczyła ostatnio, że w ciągu kilku najbliższych tygodni przedstawi swój plan dla emerytów.
I to może wyznaczyć kierunek, w którym podąży dochodowość francuskich papierów skarbowych. W ocenie Mike’a Bella, szefa strategii rynkowej RBC BlueBay Asset Management, od tego, czy kandydaci w wyborach prezydenckich, z faworytką Le Pen, zobowiążą się do podniesienia wieku emerytalnego zależą przyszłe rentowności obligacji rządowych.
Jego zdaniem, jeśli w wyborach zwycięży polityk, który zachowa wiek emerytalny na obecnym poziomie, to możliwy jest wzrost premii francuskich 10-letnich skarbówek do 200 punktów powyżej rentowności niemieckich bundów (w chwili wygłoszenia tego poglądu wynosiła ona 150 pkt).
CZYTAJ TEŻ:

Katastrofiści wieszczą kolejny kryzys zadłużeniowy w strefie euro
W tej skomplikowanej układance polityczno-finansowej swoją obecność zaznaczyło też skrzydło katastrofistów. Ochoczo wspominają kryzys zadłużeniowy sprzed ponad dekady, gdy w posadach zatrzęsły się m. in. gospodarki Grecji, Portugalii, Irlandii i Hiszpanii. Według nich sprawa długu skarbowego Francji może przyczynić się do kolejnej wersji takich tarapatów. Mielibyśmy wówczas kryzys zadłużeniowy w strefie euro 2.0.
Nie jestem w tym obozie – z dwóch kluczowych względów.
EBC ma po kryzysie 1.0 doświadczenia w sanacji zagrożonych gospodarek. W 2022 r. do arsenału środków frankfurckiego banku dołączyło TPI (ang. Transmission Protection Instrument), które pozwala instytucji skupować obligacje państwowe (w razie potrzeby także prywatne) na rynku wtórnym o pozostałym okresie zapadalności od 1 do 10 lat. W tym zakresie mieści się Francja, ponieważ jej duration, czyli średni termin zapadalności wyemitowanych obligacji wynosi obecnie ok. 8,5 roku.
Ten dość długi czas duration daje też oddech Paryżowi, żeby uporządkować swoje sprawy, a skutki obecnych wzrostów rentowności papierów skarbowych obciążą budżet państwa dopiero z dużym opóźnieniem, rozkładając się na wiele lat.

Źródło: Alliance Bernstein
Część inwestorów instytucjonalnych, z którymi rozmawiałem na potrzeby tej analizy, zwraca uwagę, że w razie dalszych kłopotów z francuskimi papierami skarbowymi być może nie będzie potrzebne użycie TPI, gdyż ich posiadaczy przed dalszą wyprzedażą powstrzymuje sama świadomość istnienia instrumentu. Faktem jest jednak to, że gdyby do tego doszło, to Francja musiałaby najpierw wdrożyć wiarygodne środki konsolidacji fiskalnej oraz kompleksowe reformy strukturalne, bo bez tego EBC nie będzie kupował kota w worku.
Jest jeszcze drugi argument, który nie skłania mnie do apokaliptycznych wizji. Wzrostowi rentowności francuskich dziesiątek nie towarzyszy wzrost kosztu ubezpieczenia przed niewypłacalnością (tzw. CDS-y) na 5 lat naprzód w porównaniu z niemieckimi bundami. Jest on niewielki, a do tego dużo niższy niż w czasie kryzysu dłużnego w strefie euro sprzed lat (wtedy dochodził do 100 punktów bazowych).

Źródło: Fathom Consulting
Prawdopodobieństwo niewypłacalności można wyliczyć jeszcze inaczej (spready CDS-ów w porównaniu z rentownościami obligacji zerokuponowych), co policzyli analitycy Fathom Consulting. Z tych obliczeń wynika, że ryzyko takiego zdarzenia nie jest zbyt poważne, a już na pewno dużo mniejsze niż w czasie, gdy hulał kryzys zadłużeniowy w strefie euro w wersji 1.0. Oczywiście: francuskie „ubezpieczenie od bankructwa” drożeje (co pokazuje wykres poniżej), co może niepokoić, ale jeszcze za wcześnie na panikę.

Dopóki nie zobaczę, że wzrostom rentowności francuskich papierów skarbowych towarzyszy wzrost notowań CDS-ów, ich spreadów wobec bunda – czyli wycena ryzyka bankructwa – dopóty pozostanę w obozie zwolenników tego, że w najbliższym czasie liczyć się trzeba z podwyższoną dochodowością obligacji znad Sekwany, ale nic ponadto.
A może najbardziej trzeba się bać… Frexitu?
Infografika pokazuje jednak też inną krzywą – ryzyka Frexitu, czyli opuszczenia UE przez Francję (czarna krzywa). Nie jest ono znaczne. W historii bywało nawet wyższe, ale dużo mocniej wzrosło w ostatnich miesiącach niż ryzyko niewypłacalności. Marine Le Pen w przeszłości wielokrotnie romansowała z wizją wyjścia ze struktur Wspólnoty, choć od paru lat zdaje się, że jej partia dystansuje się od tego. Jej sprzyjanie Rosji nie stanowi wielkiej tajemnicy. A w interesie Kremla jest zdaje się pogrzebanie projektu unijnego.

Źródło: Fathom Consulting
Kampania prezydencka we Francji nabierze niebawem rumieńców. Kandydaci będą przedstawiać swoje pomysły na przyszłość V Republiki. Uwaga inwestorów skoncentruje się na poglądach Marine Le Pen. Jeżeli opowie się ona za petryfikacją obecnego systemu fiskalnego państwa, a do tego znowu powróci narracja „frexitowa”, to marnie widzę rentowności francuskich obligacji.
Jest jednak i iskierka nadziei. Partie opozycyjne mają to do siebie, że dopóki nie rządzą, to wygłaszają rozmaite, niejednokrotnie zadziwiające, postulaty. Widzieliśmy to w przypadku Giorgii Melonii, premier Włoch, której zapał do wdrażania najbardziej kontrowersyjnych pomysłów po objęciu rządów znacząco oklapł. Część politologów nawet przeciera oczy ze zdumienia jak szefowa Fratelli d’Italia złagodniała. Buńczuczne zapowiedzi polityków niemieckiej AfD po wygraniu wyborów do parlamentów landów też nieco przytępiły się.
Jeżeli celem polityka jest rządzenie przez czas dłuższy niż jedną kadencję, to za cenę dążenia do niego będzie hamował z zapędami do demolki państwa, a nawet „dowiezienia” obietnic przedwyborczych, gdy tylko spojrzy w kasę skarbcową. Gorzej, gdy takiego zamiaru nie ma, ale o intencjach Marine Le Pen przekonamy się za jakiś czas.
CZYTAJ TEŻ:


——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
zdjęcie tytułowe: Copilot AI