14 października 2026

Czarny sen deweloperów? Gotowych mieszkań dwa razy więcej niż w zeszłym roku. A kredyt będzie znów droższy. Jak to zmieni rynek nieruchomości?

Czarny sen deweloperów? Gotowych mieszkań dwa razy więcej niż w zeszłym roku. A kredyt będzie znów droższy. Jak to zmieni rynek nieruchomości?

Na polskim rynku mieszkaniowym dzieje się coś zaskakującego. Banki udzielają więcej kredytów hipotecznych, deweloperzy sprzedają więcej mieszkań, ale ceny stoją w miejscu. Wszystko przez coraz większy „nawis” mieszkań gotowych do sprzedaży i mniejsze zainteresowanie kupujących nieruchomości w celach inwestycyjnych. A nadchodzą dwie kolejne zarazy: wyższe stopy procentowe i coraz skromniejszy wzrost płac. Jak to zmieni rynek mieszkań? 

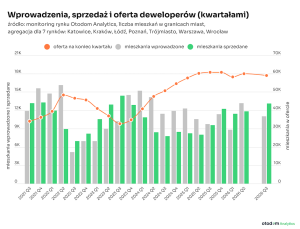
Według Otodom Analytics w trzecim kwartale na siedmiu największych rynkach mieszkaniowych w Polsce deweloperzy sprzedali 13 100 mieszkań, czyli o jedną czwartą więcej niż rok wcześniej. Z kolei nieruchomościowa firma doradcza JLL właśnie ogłosiła, że według jej obliczeń na największych rynkach (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź i Katowice) deweloperzy sprzedali łącznie 12 500 mieszkań. I realne jest osiągnięcie w całym roku sprzedaży na poziomie 50 000 mieszkań.

Zobacz również:

Kłopot w tym, że deweloperzy też dużo budują. Z danych JLL wynika, że do oferty trafiło 12 800 nowych mieszkań, więc sprzedaż „zaledwie” pokryła przyrost nowej oferty. Klienci zastanawiający się nad wyborem mieszkania wciąż mają do wyboru aż 70 200 mieszkań. Według najnowszego raportu Otodom Analytics (dosłownie sprzed kilku dni, opublikowanego 8 października)  pod koniec września na siedmiu największych rynkach mieszkaniowych w Polsce deweloperzy oferowali niemal 59 000 lokali o łącznej wartości… 51,6 mld zł.

Dwa razy więcej gotowych mieszkań czeka na nowego właściciela!

Rośnie natomiast udział nie sprzedanych, a już gotowych mieszkań, czekających na nabywcę. Na koniec września aż co czwarte mieszkanie sprzedawane przez deweloperów nie było już w budowie, lecz stało gotowe i „się kurzyło” (rok temu to było 16% mieszkań w ofercie deweloperów). Patrząc na gołe liczby jest to aż 17 000 mieszkań. Czyli więcej, niż w ciągu kwartału sprzedają deweloperzy. Przy wprowadzaniu do oferty kilkunastu tysięcy nowych mieszkań (w budowie) kwartalnie – popyt musiałby być dwa razy większy, niż jest, żeby „posprzątać” zapasy.

Deweloperzy liczyli na boom kredytowy, ale on się chyba nie rozwinie. Owszem, według danych NBP, od stycznia do sierpnia 2026 roku banki w Polsce udzieliły kredytów mieszkaniowych o wartości aż 75,7 mld zł (czyli o niemal jedną trzecią więcej, niż w poprzednim roku). Ale mniej więcej co czwarty z tych kredytów to było refinansowanie wcześniej zaciągniętego kredytu stałoprocentowego, a nie pieniądz pożyczany na nowe mieszkanie.

Poza tym skończyły się nadzieje na spadek stóp procentowych. Tańszy kredyt jest tym, co napędza deweloperów i rozpoczynanie przez nich nowych projektów w ostatnim czasie było wynikiem właśnie oczekiwań na to, że oprocentowanie pieniądza spadnie. Tymczasem sytuacja się odwróciła i chyba jesteśmy w przededniu podwyżek stóp procentowych. Oprocentowanie kredytów o stałym oprocentowaniu w bankach już ruszyło w górę, a zdolność kredytowa klientów zaczęła się obniżać (choć wciąż jest blisko rekordów). 

Biuro Informacji Kredytowej na razie pokazuje – według świeżych danych za wrzesień – że wartość zapytań o kredyty mieszkaniowe wciąż jest dość wysoka i wzrosła o 17,2% w skali roku. Zainteresowanie finansowaniem zakupu nieruchomości jest więc nadal duże. Część ekonomistów uważa, że stopy procentowe do końca roku nie „zdążą” pójść w górę i czeka nas jeszcze kilka miesięcy wysokiego zainteresowania kredytami. Ale co z tego, jeśli ich oprocentowanie już ruszyło w górę, a deweloperzy – czekając na coś zupełnie odwrotnego – rozkręcili znów „produkcję” nowych mieszkań? Tych projektów nie można już zatrzymać, muszą się toczyć.

CZYTAJ TEŻ:

murapol wyniki finansowe nie obędzie się bez oddania części marży

Polacy kupują mieszkania, ale… wciąż jest ich dużo. Ceny spadną?

Ogromny kapitał zamrożony w mieszkaniach, które dopiero czekają na nabywców, oznacza dla deweloperów konieczność utrzymywania drogich inwestycji, obsługi finansowania i poszukiwania klientów. To kosztuje, dlatego deweloperzy są skłonni do negocjowania cen, udzielania rabatów, byle tylko pozbyć się „towaru”. Dla kupujących – to możliwość porównywania ofert, negocjowania warunków i wybierania spośród wielu dostępnych, gotowych już lokali.

Oczywiście nie wszystkie mieszkania znajdujące się w ofercie są gotowe do odbioru, ale ich liczba pokazuje skalę konkurencji między sprzedającymi. W trzecim kwartale oferta deweloperów zmniejszyła się, ale symbolicznie, o około 1 100 mieszkań. Kupujący bardzo wolno „wchłaniają” zapasy „betonowego złota” zgromadzone przez deweloperów w poprzednich okresach. Ale do ich wyczerpania jeszcze daleka droga. A warunki na rynku znów robią się dla deweloperów mniej korzystne.
Przy sprzedaży na poziomie 13 100 mieszkań kwartalnie (opierając się na danych Otodom), obecna oferta odpowiada mniej więcej 13–14 miesiącom sprzedaży. To oczywiście uproszczony rachunek: zakłada niezmienne tempo zakupów mieszkań przez klientów i brak nowych inwestycji. W rzeczywistości deweloperzy będą nadal wprowadzać kolejne mieszkania do sprzedaży. Wskaźnik pokazuje, że kupujący jeszcze długo będą mieli z czego wybierać.

Nie wszędzie sytuacja wygląda tak samo. Według danych Otodom najszybciej mieszkania sprzedają się w Warszawie, gdzie obecna oferta odpowiada okresowi tylko około 3,5 kwartału sprzedaży. We Wrocławiu jest to 3,8 kwartału, a w Trójmieście – 3,9 kwartału. Znacznie większy zapas mieszkań w relacji do popytu występuje w Łodzi, gdzie czas wyprzedaży sięga 6,8 kwartału, oraz w Katowicach – aż 8,6 kwartału. Tutaj sytuacja rzeczywiście staje się niewesoła. Oczywiście dla deweloperów, nie dla potencjalnych nabywców.
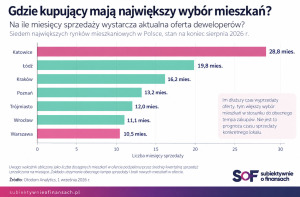
Coraz większe rozwarstwienie lokalnych rynków nieruchomości

W Warszawie deweloperzy mogą więc stopniowo odzyskiwać możliwość podnoszenia cen, jeśli zainteresowanie zakupami nadal będzie rosło. W Łodzi czy Katowicach konkurencja sytuacja może jeszcze długo „ściskać” ceny. Trudno już mówić o jednym polskim rynku mieszkaniowym. Mamy coraz wyraźniejszy podział na lokalne rynki, z których każdy jest w innej sytuacji. Średnia krajowa jest taka, że ceny od kilku kwartałów stoją w miejscu, ale ona coraz mniej mówi.

Warto również pamiętać, że w ogóle cena nie wszystko mówi – deweloper nie zawsze musi oficjalnie obniżać cenę mieszkania, aby poprawić atrakcyjność oferty. Może zaoferować miejsce parkingowe, komórkę lokatorską, wykończenie mieszkania gratis albo indywidualny rabat. Dlatego stabilizacja średnich cen ofertowych nie oznacza, że warunki zakupu pozostają niezmienne. One są coraz lepsze dla kupujących. Deweloperzy, sprzedający mieszkania z mniej więcej 30-procentową rentownością mają sporo „powietrza” na rabatowanie cen.

Oczywiście: sytuacja deweloperów nie jest aż tak zła, jak jeszcze w 2025 roku. Wtedy deweloperzy wprowadzali na rynek znacznie więcej mieszkań, niż byli w stanie sprzedać. Według wcześniejszych analiz Otodom w pierwszych siedmiu miesiącach 2025 roku nowa podaż przewyższała sprzedaż o 33%. W analogicznym okresie 2026 roku sytuacja się odwróciła: sprzedaż była o 15% większa od liczby nowych mieszkań trafiających na rynek.

Gdyby sprzedaż nadal mogła przyspieszać, a deweloperzy zachowali ostrożność przy rozpoczynaniu nowych projektów, zapasy mieszkań mogłyby się stopniowo kurczyć. Tyle, że pierwsza z tych rzeczy prawdopodobnie się nie wydarzy ze względu na drożejący kredyt i rosnącą niepewność dotyczącą geopolityki. Na razie rynek znajduje się w interesującym momencie: popyt już się odbudował (lecz jeszcze się nie rozpędził), ale duża oferta zgromadzona w poprzednich latach nadal amortyzuje wpływ na ceny.

CZYTAJ TEŻ:

warszawa mieszkania ceny mieszkań

czy naprawdę jesteś w klasie średniej

klasa średnia rozliczenie pit

Boom hipoteczny, który „pudruje” rzeczywistość. Kto kupi tony gotowych mieszkań?

Na pierwszy rzut oka dane o kredytach mieszkaniowych sugerują, że na polski rynek nieruchomości wrócił prawdziwy boom. Według Biura Informacji Kredytowej, w sierpniu 2026 roku banki udzieliły o 41,1% więcej kredytów mieszkaniowych niż rok wcześniej, a ich łączna wartość wzrosła aż o 51,1% (bo wartość kredytów też szła w górę, nie tylko ich liczba). Od stycznia do sierpnia liczba udzielonych kredytów zwiększyła się o 44,9%.

Ale czy oznacza to, że na rynku pojawiło się o ponad 40% więcej kupujących mieszkania? Kolejne dane pokazują lepiej strukturę obecnego „ożywienia”. Okazuje się, że coraz większa część nowo udzielanych kredytów mieszkaniowych służy nie tyle zakupowi nieruchomości, ile refinansowaniu już istniejącego zadłużenia. Klient, który kilka lat temu zaciągnął kredyt na mniej korzystnych warunkach, może dziś przenieść go do innego banku, uzyskując niższe stałe oprocentowanie lub lepszą marżę (przy kredycie o zmiennym oprocentowaniu).

Z danych BIK wynika, że w pierwszej połowie roku refinansowanie odpowiadało za ok. 32% wartości sprzedaży kredytów hipotecznych. Czyli mniej więcej co trzecia złotówka nowego finansowania hipotecznego mogła służyć zastąpieniu wcześniejszego długu, a nie zakupowi kolejnego mieszkania. Od stycznia do sierpnia tego roku sprzedaż kredytów mieszkaniowych osiągnęła – według danych BIK – astronomiczne 102,4 mld zł. To niemal tyle, ile wyniosła w całym rekordowym 2025 roku, gdy stopy procentowe szybko spadały.

Ożywienie kredytowe jest autentyczne, ale nawet tak imponująca dynamika kredytów nie musi oznaczać wzrostu cen nieruchomości. Deweloperzy rzeczywiście sprzedają więcej mieszkań, lecz mają jeszcze ogromne zapasy gotowych mieszkań – a statystyki hipoteczne częściowo opisują inne zjawisko, niż boom zakupów mieszkań: przebudowę istniejącego zadłużenia Polaków.

CZYTAJ TEŻ:

ceny mieszkań we Włoszech

wyższa klasa średnia

Kupujący wrócili, ale deweloperzy nie odzyskali władzy nad cenami

Jeszcze kilka lat temu na polskim rynku mieszkaniowym obowiązywała dość prosta zasada: kto zbyt długo zastanawiał się nad zakupem mieszkania, ryzykował, że za kilka miesięcy zapłaci znacznie więcej. Rosnące ceny mobilizowały kolejnych klientów, a deweloperzy mogli stosunkowo łatwo podnosić ceny. Dziś ten mechanizm działa w drugą stronę. Kto czeka z decyzją o zakupie – ma większe możliwości negocjacyjne, bo na rynku jest coraz więcej gotowych mieszkań.

Według Otodom przeciętna cena mieszkań wprowadzonych do sprzedaży w trzecim kwartale wynosiła 15 869 zł za metr kwadratowy, podczas gdy średnia cena całej oferty sięgała 16 231 zł. Nowe mieszkania trafiały więc na rynek przeciętnie o 362 zł za metr taniej niż lokale już znajdujące się w ofercie. Nie musi to oznaczać obniżania cen tych samych mieszkań — różnica może wynikać z lokalizacji i standardu nowych inwestycji. Pokazuje jednak, że deweloperzy próbują dopasować strukturę oferty do możliwości finansowych kupujących.

Najważniejszym wskaźnikiem na najbliższe miesiące nie musi być liczba sprzedanych mieszkań. Warto obserwować, czy sprzedaż mieszkań klientom będzie przewyższać liczbę lokali wprowadzanych do oferty. Czyli jak będą wyglądały zapasy niesprzedanych mieszkań. Od tego zależy odpowiedź na pytanie, czy obecne ożywienie kredytowe oznacza powrót lepszych czasów dla deweloperów.

———————————

RANKING LOKAT „SUBIEKTYWNIE O FINANSACH”
———————————

Eksperci Otodom piszą: „Rynek mieszkaniowy lubi niższe stopy procentowe. Zwiększają one zdolność kredytową kupujących, a jednocześnie obniżają koszt obsługi kredytów”. Jeśli kupujący uznają, że cykl obniżek stóp procentowych dobiegł końca, być może nie będą chcieli czekać na dalszą poprawę warunków finansowania, tylko będą kupować w obecnych warunkach rynkowych – przy możliwie najniższej cenie kredytu (choć trudno powiedzieć, żeby stawki rzędu 6,5-7% w skali roku to był „tani kredyt”) oraz korzystając z największej od wielu lat oferty deweloperów – w jednej czwartej złożonej z mieszkań, które można obejrzeć i natychmiast dostać do nich klucze.

Jest jeszcze jeden element – aby wygenerować kolejny wzrost cen mieszkań, potrzebny byłby nie tylko wysoki popyt (a np. popyt inwestycyjny na mieszkania nie jest dziś w dobrej formie) i tani kredyt. Dochody ludzi i zdolność kredytowa gospodarstw domowych musiałyby rosnąć na tyle szybko, żeby kupujący byli gotowi najpierw kupić tony gotowych mieszkań, a później też zaakceptować wyższe ceny. Tymczasem wzrost przeciętnego wynagrodzenia w Polsce mocno hamuje (to już tylko ciut powyżej inflacji).

Kupujący nie muszą dziś podejmować decyzji wyłącznie ze strachu, że za kilka miesięcy będzie znacznie drożej. Mają więcej ofert do porównania, mogą negocjować warunki i spokojniej oceniać, czy konkretne mieszkanie rzeczywiście jest warte swojej ceny. Nie oznacza to, że wszędzie można liczyć na duże rabaty. W Katowicach może tak, w Warszawie wciąż deweloperzy mają kontrolę nad cenami.

———————————

ZOBACZ NASZ KANAŁ NA YOUTUBE:

„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu Magazyn „Subiektywnie o Finansach”, a poza tym rozmowy z mądrymi ludźmi, komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube

———————————

CZYTAJ TEŻ:
berlin uspołeczni mieszkania

zurych pomysł na za drogie mieszkania

mamdani podatek od mieszkań

podatek od wartości nieruchomości

wynajem krótkoterminowy

demografia załatwi nam spadek cen mieszkań? Japonia pokazuje drogę

———————————

ZAPISZ SIĘ NA NASZE NEWSLETTERY:

>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.

>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.

———————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM: 

Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.

———————————

Źródło zdjęcia: Maciej Danielewicz
Subscribe
Powiadom o
75 komentarzy
Oldest
Newest Most Voted
Inline Feedbacks
Zobacz wszystkie komentarze
Redrum
21 dni temu

Po ile mieszkania za metr w Mariupolu? Kto normalny chciałby dziś mieszkać na wschodzie Polski – w Warszawie na przykład? Za duże ryzyko.

Admin
21 dni temu
Reply to  Redrum

Dobre 🙂 Rynek wycenia „niemornalność” na 20 000 zł za metr w dobrej dzielnicy 😉

AdamMK
21 dni temu
Reply to  Maciej Samcik

Czy chodzi Panu o nieNOrmalność, czy o nieMOralność 😉 Bo „niemornalność” to chyba zbitka i tego i tego… 😛

Admin
21 dni temu
Reply to  AdamMK

Niemornalność to niemoralna nienormalność. Takie słowo. Nie znał Pan? 😉

AdamMK
20 dni temu
Reply to  Maciej Samcik

Ja sie zajmuje tylko nienormalnie moralnymi sprawami.

Admin
20 dni temu
Reply to  AdamMK

Ja jestem amoralny oraz abnormalny 😉

Redrum
18 dni temu
Reply to  Maciej Samcik

Uśmiałem się 🙂 Dobre 🙂

Admin
18 dni temu
Reply to  Redrum

😉

Ajron
21 dni temu
Reply to  Redrum

Nowe mieszkania w mariupolu są droższe niż przed 5 laty (1 min i google). W posiadanym mieszkaniu wcale nie musisz mieszkać a jeśli aktualnie czulbys realne zagrożenie mieszkając w Warszawie skontaktuj się z lekarzem lub farmaceutom.

Admin
21 dni temu
Reply to  Ajron

Ale we Lwowie dwa lata temu ceny były porównywalne do tych w Lublinie, a teraz już są niższe…

Cherubin
21 dni temu

Rynek się równoważy po destruktywnym działaniu programu kredyt na 2%.

Admin
21 dni temu
Reply to  Cherubin

Tak, na rynku nieruchomości trendy są długie. I nakładają się różne efekty. Moim zdaniem dzisiaj działa zarówno końcówka równoważenia rynku po tym debilnym programie (pozdrowienia dla Rozwój Plus ;-)), jak również osłabienie „inwestycyjności” mieszkań (chyba kończy się moda na „betonowe złoto” i ludzie się trochę boją katastru). No i jest megatrend spadku tempa wzrostu wynagrodzeń, czyli karuzela cenowo-płacowa kręci się wolniej (co widać było też po inflacji, zanim przyszła wojna w Zatoce Perskiej). A do tego jeszcze to, że deweloperzy zwiększyli „produkcję” licząc na spadek stóp procentowych, którego nie będzie. Kilka dużych zjawisk i wolno dostosowujący się do tego rynek.… Czytaj więcej »

Stef
21 dni temu
Reply to  Maciej Samcik

Trafna diagnoza.
1. Inwestorzy wyparowali
2. Gotowych mieszkan jest sporo
3. Trend boczny w pełni
Ale wkońcu raczej strona budująca odpuści i ceny spadną.

Admin
21 dni temu
Reply to  Stef

Pytanie o ile mogą (zechcą) zejść z marży. Albo na ile już schodzą w sposób ukryty (oficjalnie trzymając ceny wysoko). Jeśli ktoś ostatnio robił tour po deweloperach i negocjował ceny – niech da znać

Stef
21 dni temu
Reply to  Maciej Samcik

Murapol: 10 000 zł rabatu i kolejne 20 000 jako rabat na miejsce postojowe ale oficjalnie cena m2 ani drgnie. Przy wartości mieszkania ww. daje ok. 5 % rabatu.

Inny deweloper najpierw podniósł cenę z 15 000 na 17 000 m2 a teraz daje rabatu po 2000 na m2 😉

Admin
21 dni temu
Reply to  Stef

To by się zgadzało z moimi przesłuchami – że rabaty są na poziomie 5-7% od ceny nominalnej, która od kilku miesięcy jest „płaska”.

Ralf
21 dni temu
Reply to  Maciej Samcik

Ralf robił. Katowice, nowe mieszkanie 67m2, na parterze, w dobrej dzielnicy, dobrze skomunikowanej, na zamkniętym osiedlu, z ogrodem, umowa rezerwacyjna – czerwiec, deweloperska – wrzesień. 9900 zł za m2, miejsce w hali 30kPLN. Umowa deweloperska podpisywana w momencie doprowadzania do stanu surowego zamkniętego. VS stan z lutego 2020 – po miesiącu od rozpoczęcia sprzedaży 80% mieszkań sprzedana, a nawet nie było dziury w ziemi. Mieszkanie podobne – dobra dzielnica, 56m2, zamknięte osiedle – 423kPLN bez miejsca postojowego.

Admin
21 dni temu
Reply to  Ralf

Dzięki za info!

Jhehxjdjbdbx
20 dni temu
Reply to  Ralf

„na zamkniętym osiedlu”. Czytaj getcie

Ppp
21 dni temu
Reply to  Maciej Samcik

Gdy Ciotka Demografia powie słowo, chęci deweloperów nie będą miały żadnego znaczenia. Tylko, że artykuł zachowa ważność na na rok czy dwa lata naprzód, a wspomniana ciotka odezwie się za kilkanaście czy dwadzieścia kilka lat. Ale to będzie GROM!
Pozdrawiam.

Admin
21 dni temu
Reply to  Ppp

Deweloperzy niespecjalnie przejmują się takimi rzeczami, jak coś, co się być może zdarzy za 20 lat

Mateusz
21 dni temu
Reply to  Maciej Samcik

Objazdu nie robiłem, ale część zejść widać wprost w cennikach, i to akurat w Katowicach, gdzie według tekstu zapas jest największy. Henniger na Tysiącleciu (osiedle z gotowymi mieszkaniami) pod koniec września obniżył kilkanaście lokali o 20–60 tys. zł, a kilka innych w tych samych dniach podniósł. Np. kawalerka 27,6 m² na 7. piętrze: w maju 394 tys., teraz 344 tys., czyli o 50 tys. mniej. Historia ceny: https://kompascen.pl/property/494e4e67-41d1-3428-bc33-3f515c6e01a4?utm_source=samcik&utm_medium=comment&utm_campaign=katowice-tysiaclecia

Admin
21 dni temu
Reply to  Mateusz

Ciekawe manewry 😉

Stef
20 dni temu
Reply to  Mateusz

Nadal drogo jak na Katowice? Za 15 700 widziałem kawalerki. Warszawa-Ursus.

Alf/red/
20 dni temu
Reply to  Mateusz

O, i znów link do kampanii reklamowej dewelopera…

EKD
20 dni temu
Reply to  Maciej Samcik

Ja oglądałam mieszkania z rynku wtórnego, ale w końcu kupiłam od dewelopera. Tarchomin. Jak zadzwoniłam, żeby zapytać o mieszkanie (najtańsze dostępne w bloku), to cena od razu zleciała z 628,5 tys. na 600 tys. Potem jeszcze trochę pomarudziłam i stanęło na 580 tys. Czyli z 12,2 tys/m2 na 11,26 tys/m2, 7,7% zniżki. Chociaż na płocie wisi płachta „Rabaty do 50 tys.” więc może sfrajerzyłam :-/

Admin
20 dni temu
Reply to  EKD

11 260 zł za metr mieszkania w Warszawie – dobra cena

AdamMK
19 dni temu
Reply to  Stef

Tylko czy strona budujaca po prostu nie zdecyduje sie nie rozpoczynac nowych projektow? Bo to chyba juz ma miejsce…

Dawid
20 dni temu
Reply to  Cherubin

A możecie rozwinąć ten mechanizm? Dlaczego w czerwcu 2026 ktoś sprzedając mieszkanie doliczał sobie ekstra marżę (i jak ją wyznaczał?) bo niecałe 100 tysięcy rodzin zapłaciło mniej za swoje mieszkania w 2023 roku? A już w październiku 2026 nie może tego robić? A skąd wiemy, że to nie jest destrukcyjny wpływ 12%-15% podwyżek jakie porządne firmy dawały swoim pracownikom w okolicach 2022-2023? Przecież wtedy przez dwa lata setki tysięcy ludzi miało o 25%-30% więcej wokalnych środków i mogło realizować mechanizm szwajcarski gdzie silne bogacenie się społeczeństwa powodowało silny wzrost cen nieruchomości? A może dzisiejszy efekt jest właśnie dzięki bk2% który… Czytaj więcej »

Admin
20 dni temu
Reply to  Dawid

Na koniec dnia ceny nieruchomości zależą tylko od dwóch rzeczy:
https://subiektywnieofinansach.pl/programy-tanich-kredytow-nie-sa-glowna-przyczyna-pompowania-cen-nieruchomosci/
Ale mądre lub głupie programy rządowe mogą te trendy wypłaszczać, albo wyostrzać, zwiększając zmienność

RAFAL
21 dni temu

Nie ma to jak kredyt na 0 proc w chf przez 20 lat lub 2 proc od geniuszy pisowskich . Wtedy to mieszkanka w 5 lat 100 proc do góry . Nie to dziadostwo co teraz .

Admin
21 dni temu
Reply to  RAFAL

Właśnie. Kredyty frankowe to był najbardziej udany w Polsce program wspierania rodzin. 700 000 rodzin dostało mieszkania na tani kredyt, państwo nie wydało ani grosza, banki zapłaciły za to 100 mld zł. To był majstersztyk

RAFAL
21 dni temu
Reply to  Maciej Samcik

700000 rodzin dostało darmową kasę kosztem innych rodzin . Walka klas i kast znów w pełnej krasie. Perpetuum mobile nie istnieje . W ekonomii też .

Admin
21 dni temu
Reply to  RAFAL

Tak, ale od strony filozoficznej to był program wspierania rodzin za pieniądze innych rodzin (części podatników). Za 100 mld zł zbudowano kilkaset tysięcy mieszkań, państwo nie dołożyło grosza.

Ralf
21 dni temu
Reply to  Maciej Samcik

Banki nie zapłaciły za te tanie mieszkania. Banki zapłaciły za złodziejstwo, arogancję i lekceważenie polskiego prawa. I, patrząc na przykłady z artykułów tutaj, chyba wp… był za słaby, bo wciąż próbują dymać klientów.

Admin
21 dni temu
Reply to  Ralf

Nie ma znaczenia jaki był. Czy przerzuciłyby na klientów 100 mld zł, czy 200 mld zł – nie zmieniłoby to ich zachowania

Ralf
20 dni temu
Reply to  Maciej Samcik

Nie zgadzam się. W pewnym momencie klienci by pokazali bankom faka. Zresztą już pokazują, trzymając ogromne pieniądze w skarpecie.
Dodatkowo karami objąłbym osoby zarządzające.
W państwie prawa nie może być tak, że przestępstwo się opłaca, a jedyną karą jest zwrot zaj… mienia.
Właśnie przez takie myślenie mamy tylu bandytów i pijaków za kółkiem.

Admin
20 dni temu
Reply to  Ralf

Kara powinna być szybka i nieunikniona. I odpowiednio wycelowana. To by wystarczyło

Alf/red/
20 dni temu
Reply to  Maciej Samcik

A Kaczyński powiedział „się nie podoba, to idźcie do sądów” (czyli ustawy frankowej nie będzie – a była we wszystkich innych krajach, także w Austrii). No to ludzie poszli i dołożyli te kilkaset tysięcy spraw, jakby sądy nie miały co robić. W dodatku pani pełnomocniczka po trzech latach dała radę zrobić ustawę o odetkaniu sądów (weszła niedawno), która prawdopodobnie nic nie poprawi.

Admin
20 dni temu
Reply to  Alf/red/

Kolejny przykład abdykacji państwa

Dawid
20 dni temu
Reply to  Ralf

’Banki zapłaciły za złodziejstwo, arogancję i lekceważenie polskiego prawa” Nieprawda banki zapłaciły bo udało się w miedzyczasie prawo zmienić wstecz za pomocą sprytnych i drążonych dziesięcioleciami zabiegów prawniczych. „I, patrząc na przykłady z artykułów tutaj, chyba wp… był za słaby, bo wciąż próbują dymać klientów.” No to właśnie kary chyba były za wysokie, że klienci dalej łażą do tych banków i chętnie podpisują”dymajace” ich umowy – czyli takie które dzisiaj są korzystniejsze, a w przyszłości zobaczymu jak będą całej kordystniejsze to dobrze, a jak nie to zrobimy raban i przerzucimy nasze ryzyko na resztę społeczeństwa. Ja tam nie chcę płacić… Czytaj więcej »

Last edited 20 dni temu by Dawid
Ralf
20 dni temu
Reply to  Dawid

Argumenty z rodzaju – trzeba było nie zakładać krótkiej spódniczki, to by Cię nie zgwałcili…

Yhy
20 dni temu
Reply to  Ralf

Wlasnie dobre ma argumenty.

RAFAL
20 dni temu
Reply to  Dawid

Za dużo tu [CENZURA-red]. Lepiej siedzieć cicho .

RAFAL
20 dni temu
Reply to  RAFAL

Za dużo tu fajnych frankowskich . Trzeba siedzieć cicho.

Alf/red/
20 dni temu
Reply to  Dawid

Ależ dają. Firmą. (stosuję tfoją wersję języka polskiego) A sądy zawsze się powołują na przepisy obowiązujące w momencie, którego dotyczy pozew, i to nie jest działanie prawa wstecz. Zupełnie nie rozumiesz, o co chodziło, i że tamto coś nie było kredytem walutowym, a prawdopodobnie nie było też w ogóle kredytem.

Yhy
20 dni temu
Reply to  Ralf

Kto był roztropnie ostrożny i nie poleciał na zadłużenie się w walucie w której nie zarabia, ten… nic nie dostał 😀 A kto nie był albo ryzykował świadomie, zgarnął darmowy kredyt. Którego koszty ponoszą wszyscy banków klienci. Wystarczyło być 'w masie’ tych pokrzywdzonych.

Alf/red/
20 dni temu
Reply to  Maciej Samcik

Proszę tak nie pisać. Wiele rodzin się rozpadło przez to, kilka popełniło samowiecieco. Serio. A Rafał nienawidzi tych niekredytów chyba dlatego, że się nie załapał, albo przegrał w sądzie.

Admin
20 dni temu
Reply to  Alf/red/

Owszem, było trochę nieszczęść. Ale en bloc to był jednak najszerszy „program wsparcia” kredytobiorców w historii Polski

Martyna
21 dni temu

2,5 krotny wzrost cen mieszkań w niespełna 9 lat (Wrocław). Aktualnym cenom daleko do promocji.

Admin
21 dni temu
Reply to  Martyna

To prawda. Z pomocą polityków

RafałX
21 dni temu
Reply to  Martyna

U mnie w 10lat ok 120% i wydawało mi się to dużo.

Pieczony jeż
21 dni temu

Z nieruchów wyszedłem dawno i temat mnie raczej nie interesuje Przyszedł w lecie do mnie deweloper ,że zakład energ.zalecił mu przyłącz z mojego słupa.Był parę razy i pogadaliśmy o inwestycjach.Wnioski:1)kupują od niego tylko na kredyt.2)nie mają ludzie kupujący,pojęcia o budownictwie 3) te jego mikro szeregówki to złączone wady domów i mieszkań ale własne ,chęć posiadania przysłania wady 4)liczy się cena dlatego to jest mikro w mieście bo na zadupiu pod miastem sprzedaje piętrowe lokale..5)Interes idzie ale jak może siąść że względu na demografię to sam jest przerażony. Uważam że pomijając tych co muszą kupić by mieszkać prędzej czy później reszta… Czytaj więcej »

Admin
21 dni temu
Reply to  Pieczony jeż

Zgadzam się, że podnoszenie stóp może zaorać resztki popytu inwestycyjnego (pod najem). Chociaż katastrofy nie będzie, bo w to miejsc pojawi się popyt instytucjonalny. Dla funduszy z Niemiec czy Szwecji polskie stopy zwrotu z najmu są dobre, chociaż niepokoi ich chyba ryzyko waluty. Nawet jak tutaj zarobią 4-5% netto (u siebie mają 2-3%), to jak złoty spadnie o 5% to cały zysk szlag trafi. A w pełni zabezpieczyć tego się nie da.

Pieczony jeż
21 dni temu
Reply to  Maciej Samcik

Fundusze zagraniczne to tylko stolica plus kilka największych miast,jeśli odważą się zaiwestować, bo mają też inne kraje bardziej rokujące na zysk-rozwijające się finansowo i demograficznie.Prowincja będzie nie sprzedajna ,zero płynności.Nie porusza się obciążenia podatkami i utrzymania wiecznie nie sprzedajnych nieruchomości na prowincji .Koszty utrzymania wzrastają ,stały trend plus zagrożenie katastrem bo w korycie pustawo.Będzie jak w Japonii w miastach gdzie jest praca kawalerki za miliony a na wsi dom za 1/10 kawalerki, którego nikt nie chce.Przepalone pieniądze które nie pójdą w rozwój gospodarki.

Admin
21 dni temu
Reply to  Pieczony jeż

Oczywiście, fundusze będą kupowały tylko w Warszawie, Trójmieście, Wrocławiu, może w Poznaniu. I tyle

Stef
20 dni temu
Reply to  Pieczony jeż

Bedziemy druga Hiszpania. Ostaynio widzialem ze cena mieszkaniea 70m2 w Hiszpanii wacha sie od 58 000 euro do 372 000 euro. W zaleznosci od miasta/miasteczka.

Admin
20 dni temu
Reply to  Stef

Dokładnie tak

Pieczony jeż
20 dni temu
Reply to  Stef

1)Polska nie ma takiego klimatu aby bogaci europejczycy kupowali drugie domy,jakoś wolą Hiszpanie niż finlandie.2)do Hiszpanii przyjeżdza mnóstwo hiszpańskojęzycznych z Ameryk 3)to kraj poprzecinany górami więc są całe wioski gdzie nikt nie mieszka bo ciężkie życie i tam domy są za symboliczne ceny gdyż archaiczne i dojazd tylko na mule.Uważam że ludzie za bardzo się przyzwyczaili do obecnej sytuacji w Europie czy Polsce i mają bezpodstawne przekonanie że będzie praktycznie bez zmian,stale dobrze.Twierdze że u nas na nieruchach będzie równia pochyła w realnych cenach i nie zaryzykuję że ruch będzie jednostajny w dół.Przewidujecie że już nigdy nie będzie żadnych gwałtownych… Czytaj więcej »

Stef
19 dni temu
Reply to  Pieczony jeż

Kraków czy Gdańsk stałe rosną w rankingach atrakcyjności turystycznej. Nie jest to Barcelona ale pniemy się.

Polska tez ma „zadupia” ze słabym dojazdem i blokami. Taki Sztynort czy Bondary(przy granicy z Białorusią).
Już obecnie za mieszkanie w Warszawie można mieć 3 w Zabrzi czy Świdnicy, a jednak „każdy” chce w Warszawie.

Z dużych miast Gorzów WLKP.
Co do obligacji to one wyssały popyt inwestycyjny pod wynajem. Ryzykować zakup 2 pok za 600 000 zł w Warszawie żeby zarabiać 4% brutto. Kupi obligacje i ma 4-5% bez ryzyka. A wzrost inflacji czy stóp % jeszcze zwiększy zysk.

Stef
21 dni temu
Reply to  Maciej Samcik

A nke może taki fundusz kupic polskich obligacji?
Ps
Na Bemowie miał powstać kolejny etap bloków pod wynajem ale fiński fundusz zrezygnował. Mieszkania trafiły na sprzedaż.

Admin
21 dni temu
Reply to  Stef

Pewnie może, ale jeśli inwestorzy dali pieniądze na nieruchomości to powinien kupować nieruchomości.
A który fiński fundusz zrezygnował?

Stef
20 dni temu
Reply to  Maciej Samcik

Nie wiem bo oficjalnie buduje to YIT czyli deweloper z Finlandii. Nie ujawnianie komu sprzedał tylko było info że fundusz inwestycyjny z Finlandii nabył kompleks bloków z opcją kupna kolejnego etapu.

tralalala
20 dni temu
Reply to  Maciej Samcik

Dziwne dla mnie jest podejmowanie decyzji biznesowych w oparciu o tu i teraz. To w kontekście stóp procentowych. Jeżeli ktoś myśli o inwestycji w horyzoncie co najmniej 20 letnim, to te dzisiejsze stopy procentowe mogą nie być przeszkodą. Mogą być nawet czymś dobrym, bo przy wysokich stopach popyt jest niższy i rośnie pozycja negocjacyjna nabywcy. Do czego dążę, można kupić taniej, przez jakiś okres płacić trochę wyższe oprocentowanie, ale później wartość nieruchomości może zyskać więcej na wartości, stopy w końcu spadną do niższego poziomu i wyjdzie się na lepszy plus.

Admin
20 dni temu
Reply to  tralalala

To prawda, aczkolwiek mówimy o kredytach, które statystycznie są jednak spłacane szybciej, niż za 20 lat

Tak wlasnie jest
21 dni temu

1. Podnoszenie stóp nie jest pewne – a te 0,25 na w górę raz czy dwa aż tak wiele nie zmienia (pewnie i tak efekt na parę mc).
2. Przecież dobrze wiemy, że ten interes się dzisiaj nie opłaca, ale Polacy absolutnie kochają betonowe złoto i żadne argumenty do większości i tak nie trafia.
3. A demografia i ekonomia i tak zrobią swoje

Admin
21 dni temu

Nie jest tak, że się nie opłaca, ale nie jest to złoty interes.

Stef
20 dni temu

Ad.1 jak ktos ma zdolnosc na styk to nawet te 0.25 robi rożnicę. Po drugie chodzi tez o efekt psychologiczny znowu zaczeli podnośić … Ad2 moim zdaniem masz racje nie oplaca sie. Obligacje daja 5% brutto, korporacyjne 7% te z usa 5 + kurs USD a mieszkania 3-5 % i nie wiadomo czy wzrosnie cena m2 czy spadnie. Ad3 tak ale demografia wplynie na popyt za 15 lat za to na podaż już wpływa. Będzie nadpodaz wielkiej płyty. Tu moze powstać ciekawe zjawisko nadpopyt na nowe mieszkania i nadpodaż starych. Możliwe że nowe tak do 10 lat od zbudowania mieszkania… Czytaj więcej »

Last edited 20 dni temu by Stef
Tomiszon
20 dni temu

Nowe nowymi. A co ze „starymi” mieszkaniami z wielkiej płyty, gdzie średnia wieku właścicieli dochodzi do 80? Te mieszkania też trafia na rynek i będą co zrozumiałe tańsze od nowych. Osiedla lat 70/80 mają pełną infrastrukturę społeczną w przeciwieństwie od większości nowych.

Admin
20 dni temu
Reply to  Tomiszon

Tak, to jest najważniejsze pytanie, na które szukam odpowiedzi. Ale mało kto jest w stanie oszacować skale zjawiska. Mało danych…

Stef
20 dni temu
Reply to  Maciej Samcik

Kiedyś było tak Używane= nowe w stanie deweloperskim czyli licząc wykonczenie używane było niewiele tańsze. Dziś koszty wykończenia sa kosmiczne nawet 2000-3000 m2 , więc używane jest sporo tańsze niż nowe? I tu niespodzianka to zależy. Na Ochocie stare kawalerki schodzą jak ciepłe bułeczki bo nie ma konkurencji ze strony nowych. Poprostu nie ma gdzie budować a jak już wstawia plombę typu 10 mieszkań to jest po 25 000 m2. Zauważyłem tez dziwny trend. Kiedyś zabierało sie seniora do siebie a mieszkanie sprzedawało lub remontowało. Dziś stoi puste!. Co jest dziwne bo traci sie kilkaset złotych na czynszu i z… Czytaj więcej »

Admin
20 dni temu
Reply to  Stef

Nie liczą, bo się boją wynajmować

Niko
20 dni temu
Reply to  Maciej Samcik

Jezeli rentownosc najmu bedzie spadac a cena stala w miejscu lub nie bedzie rosla powyzej inflacji,pójdą na,sprzedaż moom zdaniem.

TomR
16 dni temu

Czy te 1/4 niewykupionych mieszkań to nie jest efekt patodeweloperski? Tzn. wskazanie, że we współczesnej patodeweloperce tylko 3/4 mieszkań się nadaje do mieszkania, a 1/4 jest tak nieudana, że lepiej nie mieć z nimi nic do czynienia?

Admin
16 dni temu
Reply to  TomR

Chyba bym się nie posuwał aż tak daleko we wnioskach 😉

Subiektywny newsletter

Bądźmy w kontakcie! Zapisz się na newsletter, a raz na jakiś czas wyślę ci powiadomienie o najważniejszych tematach dla twojego portfela. Otrzymasz też zestaw pożytecznych e-booków. Dla subskrybentów newslettera przygotowuję też specjalne wydarzenia (np. webinaria) oraz rankingi. Nie pożałujesz!

Kontrast

Rozmiar tekstu