
Najlepszy prezent dla dziecka? Dobry start w dorosłość. To tym ważniejsze, że dziś punkt tego startu jest coraz bardziej zróżnicowany i to decyduje o losach dziecka. Jeden młody człowiek wchodzi w pełnoletniość z mieszkaniem kupionym przez rodziców i pracą w rodzinnej firmie, a inny z rachunkiem za wynajem mieszkania od „landlorda” i z bieda-pracą za minimalną pensję krajową. Niezależnie od tego, jaki jest status majątkowy i możliwości finansowe rodziców, dokładnie każdy może zapewnić swojemu dziecku dobry start. A być może nawet status milionera. Uwaga, podaję receptę! Jak inwestować na przyszłość dziecka?
Ujawnienie: Niniejszy artykuł jest częścią komercyjnej akcji edukacyjnej, którą multiblog „Subiektywnie o Finansach” prowadzi wspólnie z Portu
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Kto ma dziecko, przeważnie nie ma też wątpliwości, że to najlepsze, co go spotkało w życiu. Choć od strony czysto finansowej trzeba przyznać, że decyzja o posiadaniu dzieci też ma swoją doniosłość. Z danych podawanych co roku przez Instytut im. Adama Smitha wynika, że wychowanie dziecka pochłania równowartość małego mieszkania albo luksusowego samochodu. Najnowszy raport za 2026 r. podsumował te koszty na ok. 371 000 zł w przypadku jednego dziecka (nieco ponad 1716 zł miesięcznie przez 18 lat) oraz na 621 000 zł w przypadku dwójki dzieci.
Czy osiemnaste urodziny dziecka to moment odcięcia pępowiny i koniec kosztów? Niekoniecznie, ale na pewno jest to chwila, w której możemy wyposażyć młodego człowieka w „aktywa”, które pozwolą mu dobrze poradzić sobie w życiu. A nie ma dla rodzica większej satysfakcji, niż obserwować, że dziecko jest na dobrej drodze. I warto o tym pomyśleć jak najwcześniej.
Te „aktywa” to oczywiście nie tylko pieniądze, choć nie ma co kryć, że one też są ważne w dobrym starcie w dorosłość, bo pozwalają realizować plany i marzenia. Jeszcze ważniejsze jest to, żeby w gromadzeniu tych pieniędzy dziecko uczestniczyło, bo dzięki temu nauczy się, że oszczędzanie i inwestowanie ma sens. I być może będzie kontynuowało gromadzenie oszczędności na własną przyszłość – już na własny rachunek.
Ile pieniędzy potrzeba, by zapewnić dziecku dobry start w dorosłe życie? Na to pytanie nie ma jednej odpowiedzi, ale powszechnie uważa się, że wariant umiarkowany to pieniądze wystarczające na wkład własny do kredytu mieszkaniowego. A więc kwota rzędu 100 000 zł. Niemało, ale przecież oszczędności na przyszłość dziecka możemy gromadzić stopniowo przez wiele lat. A poza tym – ze względu na to, że mówimy o długim okresie – do tego procesu można zaprząc procent składany i mocno przyspieszyć wzrost oszczędności.
Jak inwestować na przyszłość dziecka? I ile?
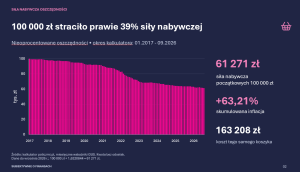
Dlatego ważne jest, żeby pieniądze na przyszłość dziecka nie tylko oszczędzać, ale i inwestować. Chodzi o to, żeby zebrane kwoty przez kilkanaście lat nie straciły realnej wartości (a to by im groziło, gdyby wkładać je do skarbonki), a wręcz przeciwnie – żeby wycisnąć z nich jak najwięcej. A jak to może wyglądać na konkretnych liczbach?
ZOBACZ, JAK INFLACJA NISZCZY PIENIĄDZ:
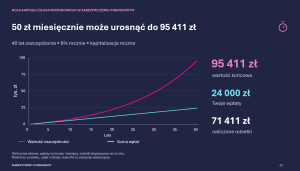
Załóżmy, że miesięcznie oszczędzamy na przyszłość dziecka tylko 50 zł. Przez 18 lat uzbiera się 10 800 zł (a więc 10% założonej przez nas kwoty 100 000 zł na wkład własny do mieszkania). Ale jeśli te pieniądze zainwestujemy na rynku kapitałowym, w akcje kilku tysięcy największych koncernów z całego świata, to jest szansa na więcej. Przy stopie zwrotu ok. 10% rocznie (to nieco mniej, niż rynek akcji oferował przez ostatnich 20 lat i nieco więcej, niż zapewniał przez wcześniejsze 60 lat) oszczędności po 18 latach osiągną… aż 30 000 zł.
Zatem 18 lat oszczędzania na przyszłość dziecka tylko po 50 zł miesięcznie może dać albo 10 000 zł (jeśli zbieramy tę kasę do skarbonki) albo 30 000 zł (jeśli pieniądze będziemy inwestowali). Jeśli założymy, że indeksujemy comiesięczną wpłatę o inflację – czyli w drugim roku wpłacamy już np. po 51 zł miesięcznie, a w kolejnym roku po 52 zł i tak dalej – to zbierzemy łącznie aż 36 500 zł. Te pieniądze przy inflacji wynoszącej 3% będą warte realnie tyle, ile dziś warte jest 21 500 zł.
A jeśli zaczniemy oszczędzać wtedy, gdy dziecko ma już 8 lat, a więc dopiero w połowie jego drogi do dorosłości? W tym czasie niestety kula śniegowa nie zdąży się rozpędzić. Przy wpłacie 50 zł miesięcznie i zwiększaniu raz w roku tej kwoty o wskaźnik inflacji – nawet przy 10-procentowej rocznej stopie zwrotu – uzyskamy na koniec tylko 11 500 zł. Ta kwota będzie miała wartość realną taką, jak dziś 8 600 zł (przy założeniu, że inflacja wynosi 3%).
Gdyby w wieku 18 lat dziecko miało dostać kwotę o realnej wartości dzisiejszych 21 500 zł – to trzeba byłoby przez 10 lat oszczędzać na jego przyszłość już nie po 50 zł miesięcznie, ale 120 zł miesięcznie. Wniosek jest oczywisty: warto zacząć jak najwcześniej, bo wtedy podobny efekt można osiągnąć znacznie mniejszym kosztem.
ZOBACZ TEŻ: INWESTOWANIE 50 ZŁ MIESIĘCZNIE PO 40 LATACH:
Jak zrobić z Twojego dziecka milionera? Oto recepta!
Skoro przez 18 lat każde 50 zł – przy stopie zwrotu 10% rocznie – może urosnąć do 36 500 zł oraz realnej wartości tych pieniędzy takiej, jaką dziś ma kwota 21 500 zł (jeśli inflacja wyniesie 3%, a wpłaty będą indeksowane o wartość inflacji), to łatwo policzyć, że realny odpowiednik 100 000 zł można dziecku „ufundować”, inwestując miesięcznie 250 zł. Pod warunkiem że zaczniemy już od narodzin dziecka.
A co się stanie, jeśli dziecko przez ten czas – mogąc obserwować efekty inwestycji na jego przyszłość – nauczy się co oznacza efekt kuli śniegowej i procent składany i postanowi oszczędzać tę samą kwotę dalej, już na własny rachunek i z własnych zarobków? W takim scenariuszu dziecko w wieku 50 lat będzie być może dysponowało kwotą… 6 mln zł. Realna wartość tych pieniędzy wynosiła będzie tyle, co dziś prawie 1,4 mln zł (przy tych samych założeniach, czyli że pieniądze zarabiają 10% rocznie, a wpłaty są indeksowane o inflację w wysokości średnio 3%).
Idealny scenariusz jest więc następujący: dajemy dziecku zaraz po przyjściu na świat gwarancję sukcesu finansowego wpłacając na jego przyszłość – i inwestując te pieniądze – po 250 zł. A dziecko kontynuuje nasze dzieło i w wieku 50 lat może już pracować tylko dla przyjemności. Za 250 zł miesięcznie możemy dać dziecku wędkę, która pozwoli złowić rybę tak dużą, że aż trudno sobie to wyobrazić. Bo mało kto z nas ma na koncie 6 mln zł, prawda?
250 zł miesięcznie może być ceną tego, że dziecko w przyszłości będzie milionerem, o ile oczywiście te pieniądze zainwestujemy (a nie zostawimy na koncie oszczędnościowym lub w skarbonce) i o ile dziecko będzie kontynuowało realizację zapoczątkowanego przez rodziców planu. Ale jak się za to zabrać?
CZYTAJ TEŻ:
Wygodne narzędzie do inwestowania na przyszłość dziecka
Nie ma zbyt wielu możliwości inwestowania z myślą o przyszłości dziecka w taki sposób, żeby to dziecko było od samego początku właścicielem pieniędzy. Jedną ze stosunkowo nielicznych jest specjalne konto do systematycznego inwestowania dla dzieci w czeskiej firmie Portu. To biuro maklerskie, którego właścicielem jest WOOD Retail Investments, który należy do Wood & Company środkowoeuropejskiej grupy inwestycyjnej z ponad 35-letnią historią. Grupa działa na ponad 20 rynkach i zarządza aktywami o wartości ponad 8,2 miliardów euro dla swoich klientów.
Są to gotowe portfele inwestycyjne, złożone z funduszy ETF od najlepszych globalnych dostawców. Konkretny portfel jest dobierany – spośród 10 dostępnych portfeli – dla danego klienta na podstawie ankiety dotyczącej jego potrzeb, doświadczenia w lokowaniu pieniędzy i podejścia do ryzyka inwestycyjnego. Klient wpłaca pieniądze do portfela jednym przelewem i w ten sposób staje się pośrednim właścicielem kilkuset lub kilku tysięcy największych firm na świecie.
ZOBACZ TEŻ ROZMOWĘ:
Zakładając taki plan dla dziecka, czynimy je właścicielem tych inwestycji. A więc dziecko może podglądać bieżące wyniki, ale nie może środkami zarządzać samodzielnie przed pełnoletniością. Z kolei rodzice – choć sami założyli konto i wpłacają na nie pieniądze – nie mogą wyciągnąć z niego pieniędzy przekraczających tzw. kwotę zwykłego zarządu (ok. 9000 zł miesięcznie). Maksymalnie można wpłacić do Portu na konto dziecka 100 000 zł rocznie. Wszelkie zmiany w portfelu można zlecać za pomocą aplikacji desktopowej lub mobilnej do zarządzania inwestycjami.
Jedną z największych zalet tego sposobu zbierania pieniędzy na przyszłość dziecka jest bardzo niska opłata za zarządzanie portfelem. Wynosi ona tylko 0,25% rocznie. A więc, wpłacając po 250 zł miesięcznie (3000 zł rocznie) za możliwość korzystania z portfela ETF-ów, zapłacimy tylko 7,5 zł opłaty za zarządzanie, która jest zresztą wliczona w wyniki wybranego portfela.
A co dzieje się z kontem i inwestycjami po osiągnięciu pełnoletności potomka? Dziecko uzyskuje prawo do samodzielnego dysponowania zgromadzonym kapitałem i instrumentów finansowych. Konto dziecięce zmienia się w Konto Dla Młodych, a opłata za zarządzanie wynosi tylko 0,5% rocznie.
———————————
ZAPROSZENIE/REKLAMA PARTNERA:
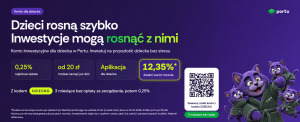
Dzieci rosną szybko. A kapitał na ich przyszłość? Studia, pierwsze mieszkanie, realizacja pasji — powodów, by zacząć odkładać dla dziecka, jest wiele. Z kontem inwestycyjnym dla dziecka w Portu możesz zacząć już od 20 zł. A z kodem DZIECKO przez pierwsze 3 miesiące nie zapłacisz opłaty za zarządzanie — później wynosi ona 0,25% rocznie. Sprawdź szczegóły i zobacz, jak zacząć inwestować z myślą o przyszłości dziecka. Kliknij ramkę lub tu, by dołączyć do Portu
———————————
Wiesz już jak inwestować na przyszłość dziecka? To zacznij już
Niezależnie od tego, czy będziemy wpłacali na przyszłość dzieci 50 zł, 250 zł, czy większej kwoty miesięcznie – ważne jest to, że te pieniądze będą inwestowane i będą miały szansę się pomnożyć zarówno w wartościach nominalnych, jak i realnych (czyli po uwzględnianiu inflacji). Zresztą możemy z tych wpłat zrobić „sport” rodzinny. Nie ma żadnych przeszkód, żeby w takiej formie dziecko dostawało dodatkowe pieniądze od babci i dziadka, czy innych członków rodziny.
Czy Portu może być dobrą opcją? I czy bezpieczną? Portu to licencjonowana firma inwestycyjna nadzorowana przez Czeski Bank Narodowy i uprawniona do świadczenia usług w Polsce na podstawie europejskiego paszportu. Spółka figuruje w rejestrze notyfikowanych firm inwestycyjnych KNF. Pieniądze i papiery wartościowe klientów są przechowywane oddzielnie od majątku firmy, a należące do klientów instrumenty finansowe (np. fundusze ETF) nie wchodzą do jej masy upadłościowej. To ochrona na wypadek problemów instytucji, choć samo inwestowanie nadal wiąże się z ryzykiem zmian wartości portfela.
Dziś już nie ma wielu wymówek, by nie inwestować: istnieją bardzo proste narzędzia pozwalające inwestować na rynku kapitałowym nawet osobom, które nie mają wiedzy o inwestycjach. A próg wejścia jest niski – nawet 100 zł miesięcznie pozwala wejść na dobrą drogę. W przypadku programu oferowanego przez Portu niskie opłaty za zarządzanie optymalizują efekt takiego systematycznego inwestowania – stosunkowo mała część pieniędzy jest „odcinana” przez instytucję finansową, a stosunkowo duża buduje efekt śniegowej kuli. Uważam, że mając takie możliwości inwestowanie na przyszłość dziecka to konieczność.
———————————
CZYTAJ TEŻ:


———————————
CZYTAJ TEŻ:


———————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
Niniejszy artykuł jest częścią komercyjnej akcji edukacyjnej, którą multiblog „Subiektywnie o Finansach” prowadzi wspólnie z Portu, czeskim biurem maklerskim oferującym m.in. gotowe portfela złożone z funduszy ETF
zdjęcie tytułowe: Portu