
Jak będą oprocentowane obligacje w ofercie na listopad 2026 r.? Ministerstwo Finansów odkryło karty i zaprezentowało listopadową ofertę obligacji skarbowych. Jak wypadła w zestawieniu z oprocentowaniem lokat w bankach, które ostatnio wzrosło? W które obligacje warto teraz inwestować? A może najlepiej w… żadne, bo na horyzoncie czekają już Osobiste konta inwestycyjne, które umożliwią inwestycje bez podatku Belki?
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Obligacje Skarbu Państwa w ofercie na listopad będą oprocentowane na tym samym poziomie, jak w październiku. To jednak wcale nie oznacza, że znamy już odpowiedzi na wszystkie pytania. Wątpliwości dotyczą między innymi rosnącego oprocentowania lokat w bankach, a także strategii dla oszczędności w związku ze zbliżającymi się wielkimi krokami kontami OKI oraz w związku z przyszłą ofertą obligacji. Zebrałem najważniejsze odpowiedzi na najważniejsze pytania dotyczące Waszych oszczędności.
Oprocentowanie lokat w bankach się ruszyło
Banki od ponad dwóch lat stopniowo przycinały oprocentowanie naszych pieniędzy na swoich lokatach i kontach oszczędnościowych. Jasne – czasem gdzieś pojawiała się jakaś głośna promocja, która miała przyciągnąć do banku nowych klientów albo chociaż nowe pieniądze, ale generalnie trend był jednoznaczny i niestety raczej spadkowy. Z każdą kolejną zmianą tabeli oprocentowania klienci mogli liczyć na mniej odsetek od tej samej zdeponowanej w banku kwoty.
I w zasadzie było to uzasadnione działanie banków. Przez cały zeszły rok i na początku bieżącego inflacja stawała się mniejszym zagrożeniem dla naszych oszczędności. Sukcesywnie obniżano też stopy procentowe. Zarówno oficjalna (urzędowa) cena pieniądza, jak i ta rynkowa szła w dół. Oferta obligacji, którą co miesiąc odświeża Ministerstwo Finansów, także stopniowo ulegała pogorszeniu. Aż przyszła wojna w Zatoce Perskiej i wszystko się odwróciło.
Inflacja (we wrześniu wyniosła 4,1% w skali roku), do góry ruszył też WIBOR, który to wskaźnik poniekąd wyprzedza stopy procentowe. Dzisiaj WIBOR 6M wynosi 3,97%, a WIBOR 1R nawet 4,03%. Najciekawsza zmiana dotyczyła jednak zachowania banków, które zaczęły płacić więcej odsetek. Na razie nie są to duże zmiany, ale banki mogą się jeszcze rozpędzić – w przeszłości rzadko się zdarzało, aby banki reagowały szybciej niż Rada Polityki Pieniężnej.
———————————
RANKING LOKAT „SUBIEKTYWNIE O FINANSACH”
———————————
Lepszą ofertę zaprezentowały nie tylko banki zagraniczne, które nie oferują polskiej gwarancji depozytów, więc muszą konkurować wysokością oprocentowania (wzrosty oprocentowania zaobserwowałem m. in. w Raisin, Raiffeisen Digital Banku czy Inbanku), ale też duże, polskie banki. Ledwo co podwyżkę oprocentowania na koncie oszczędnościowym zaserwował chociażby Bank Millennium (z 5,25% do 5,5%) oraz Bank Pekao (z 5,7% do 6%).
Obligacje na listopad 2026. Szału nie ma
Byłem bardzo ciekawy, czy w takich warunkach Ministerstwo Finansów jakoś zareaguje i „podrasuje” ofertę obligacji skarbowych, która będzie obowiązywać od listopada. Już wiadomo: na razie nic się nie zmieni. Wygląda na to, że Ministerstwo Finansów wciąż czeka na ruch Rady Polityki Pieniężnej. I nie podniesie oprocentowania obligacji, zanim nie wzrośnie oficjalna cena pieniądza w banku centralnym.
W rezultacie roczne obligacje o oprocentowaniu uzależnionym od stopy referencyjnej NBP (symbol ROR) nadal będą oprocentowane na 4% w pierwszym miesięcznym okresie odsetkowym i na wysokości stopy referencyjnej NBP w kolejnych okresach. Dla dwuletnich obligacji DOR te wartości wynoszą odpowiednio 4,15% i stopa referencyjna powiększona o 0,15 punktu procentowego. Takie obligacje wypłacają Wam odsetki co miesiąc.
Jeżeli ktoś lubi z góry znać kwotę, którą otrzyma na zakończenie inwestycji, to w ofercie Ministerstwa Finansów są dwa typy obligacji o stałym oprocentowaniu. Trzymiesięczne obligacje OTS będą oprocentowane na 2%, a trzyletnie obligacje TOS na 4,4% w skali roku. Inwestycja o wartości, dajmy na to, 10 000 zł przyniesie nam odpowiednio 40,5 zł odsetek po trzech miesiącach lub 1116,93 zł odsetek po trzech latach.
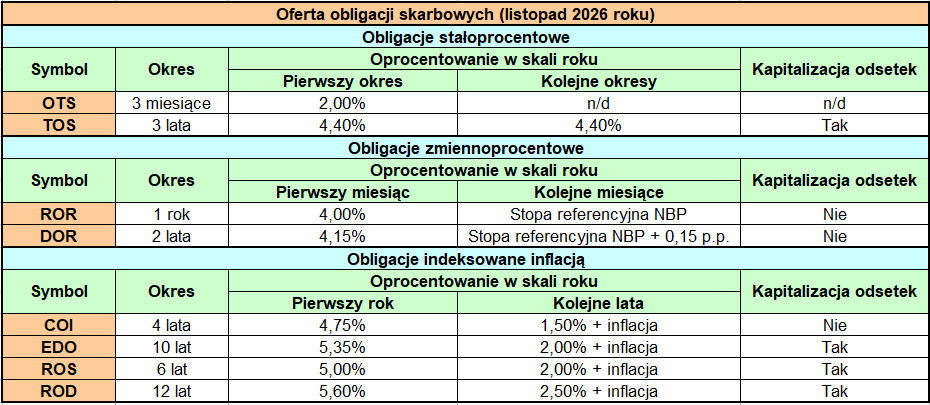
Kolejna kategoria to obligacje indeksowane inflacją, które – jak zaraz przeczytacie – bywają szczególnie pożądane w dobie rosnącej inflacji. Czteroletnie obligacje COI (odsetki wypłacane co roku) będą oprocentowane na 4,75% w pierwszym rocznym okresie odsetkowym i na wysokość inflacji powiększonej o 1,5 punktu procentowego marży w kolejnych latach. Z kolei dziesięcioletnie obligacje EDO (odsetki kapitalizowane i wypłacane na koniec inwestycji) będą oprocentowane odpowiednio na 5,35% i 2 punkty procentowe marży ponad inflację.
Rodzice małoletnich dzieci mogą zdecydować się na tzw. obligacje rodzinne, które też mają oprocentowanie oparte o inflację, ale określone na znacznie wyższym poziomie. Sześcioletnie obligacje ROS będą oprocentowane na 5% w pierwszym roku i inflację powiększoną o 2 punkty procentowe marży w kolejnych latach. Dla dwunastoletnich obligacji ROD te wartości wynoszą odpowiednio 5,6% i 2,5 punktu procentowego marży.
CZYTAJ TEŻ:
Listopad i obligacje: które teraz kupować? Czy wygrywają z lokatami?
Ministerstwo Finansów nie zdecydowało się na zmianę oprocentowania obligacji, ale niewykluczone, że zostanie do tego zmuszone w kolejnych miesiącach. Jeżeli sytuacja na świecie się nie zmieni, a inflacja nadal będzie rosnąć, to widzę dwie możliwości. Albo po prostu Rada Polityki Pieniężnej podniesie stopy procentowe, albo banki na tyle poprawią swoje oferty depozytowe, że reakcja urzędników będzie niezbędna.
Na razie oferta obligacji wciąż wygląda lepiej niż oprocentowanie dostępne w bankach. Wprawdzie najlepsze lokaty długoterminowe oprocentowane są na 5-6%, najlepsze lokaty krótkoterminowe na 5-6%, a najlepsze konta oszczędnościowe nawet na 6-7%, ale dotyczy to w dużej mierze ofert promocyjnych, często ograniczonych kwotą maksymalną i warunkami dodatkowymi. A przypomnijmy, że w obligacje skarbowe można z marszu włożyć dowolną kwotę bez żadnych warunków.
Ile odsetek zapewni Wam zakup obligacji Skarbu Państwa w listopadzie? Policzyłem to na poniższym wykresie. Zakładając inflację w wysokości 3%, stopę referencyjną NBP na poziomie 3,75% i zakup 100 sztuk obligacji (inwestycja w wysokości 10 000 zł), najwięcej wypłacą obligacje indeksowane inflacją (5138,03 zł w przypadku EDO i 7314,38 zł, jeżeli ktoś może kupić ROD).
Spójrzcie też na poniższy wykres. Porównałem na nim obligacje o symbolach EDO, COI oraz TOS w dziesięcioletnim horyzoncie czasowym. Są to instrumenty o różnym terminie zapadalności, więc założyłem reinwestycje kapitału, a oprocentowanie oszacowałem na podstawie inflacji (dla TOS średnia z inflacji za wcześniejsze trzy lata powiększona o 0,5 punktu procentowego, a dla COI ta sama średnia powiększona o 1 punkt procentowy). Inflację przyjąłem na poziomie 3,5%. Co się okazuje?
Zwróćcie uwagę, że nawet osoby, które zakończą inwestycję w listopadzie 2029 roku, a więc równo po trzech latach, najlepiej wyjdą na inwestycji w długoterminowe obligacje EDO. Zakończenie inwestycji po trzech latach zapewni nam kwotę w wysokości 11 116,93 (obligacje TOS), 11 032,75 (COI) lub 11 154,83 (EDO). Dziesięcioletnie obligacje wygrywają pomimo konieczności zapłaty opłaty za wcześniejszy wykup!
Oczywiście całe porównanie opiera się na (założonych przeze mnie) przyszłych wartościach inflacji i określonym horyzoncie inwestycyjnym. Jednak nie po raz pierwszy podkreślam, że w warunkach niskiej inflacji obligacje EDO niewiele przegrywają z obligacjami o stałym oprocentowaniu, a w warunkach średniej i wysokiej inflacji wypadają już zdecydowanie korzystniej.
Pytanie brzmi, czy jeżeli pieniądz drożeje, to czy czasem nie warto poczekać na lepsze oprocentowanie obligacji. Być może lepiej wstrzymać się przez 2-3 miesiące, niż już teraz wiązać się długoterminową umową z Ministerstwem Finansów (za której złamanie grozi tzw. opłata za wcześniejszy wykup).
Oprocentowanie obligacji w grudniu lub w styczniu może być wyższe niż te, które jest obecnie dostępne. Może lepiej będzie sprawdzić, w którą stronę rozwinie się sytuacja na świecie (bo jednak koniec wojny na Bliskim Wschodzie może z dnia na dzień obniżyć cenę pieniądza, inflację i oprocentowanie depozytów) i dopiero wtedy zainwestować w obligacje?
———————————
CZYTAJ TEŻ:


———————————
Memento OKI! A może lepiej czekać?
Perspektywa wyższego oprocentowania obligacji w najbliższych miesiącach to nie jedyna kwestia, którą warto wziąć pod uwagę przed zainwestowaniem w te instrumenty. Jest bardzo możliwe, że jeszcze ważniejszy jest start Osobistych kont inwestycyjnych (czyli OKI), który planowany jest na 1 stycznia 2027 roku. W PKO BP już zapowiedzieli, że uruchomią takie konto dla obligacji skarbowych, a więc każdy z nas otrzyma możliwość zainwestowania w obligacje nawet 25 000 zł bez konieczności płacenia podatku Belki, który obecnie „zjada” nam aż 19% osiągniętego zysku.
W lipcu analizowałem, gdzie „zaparkować” oszczędności w oczekiwaniu na OKI (tutaj link) oraz liczyłem, na ile będzie opłacać się gwałtowna przesiadka na OKI, a więc taka, która wiązałaby się z zerwaniem dotychczasowych inwestycji (tutaj link). Od tego czasu minęły cztery miesiące, a do startu Osobistych kont inwestycyjnych zostało zaledwie kilka tygodni. Nie potrzeba zaawansowanej matematyki, aby policzyć, że bardziej opłaca się w styczniu zainwestować bez podatku niż w listopadzie z 19% podatkiem.
To oznacza, że obecnie najbardziej opłacalne może być po prostu przeczekanie do stycznia na jakimś dobrze oprocentowanym koncie oszczędnościowym w banku. Unikamy w ten sposób wszelkich opłat. Zarówno tych za wcześniejsze zakończenie inwestycji (w przypadku obligacji czy lokat), jak i szeroko pojętych opłat transakcyjnych (w przypadku ETF-ów, złota czy walut).
No chyba, że zarabiacie na tyle dużo (lub szykują się Wam jakieś większe wpływy), że wiecie, iż uzbieracie odpowiednią kwotę w dwa miesiące. Wtedy oczywiście nie ma powodu, aby mrozić mamonę (chociaż takie osoby, które mogą oszczędzać 25 000 zł w dwa miesiące, raczej nie ograniczają się do obligacji skarbowych).
Co ciekawe, na razie nie widać takiej, wydawałoby się logicznej, zmiany zachowania wśród kupujących obligacje. W 2026 roku kupujemy zauważalnie więcej obligacji niż rok wcześniej. Sejm uchwalił ustawę na początku lipca, a w okresie lipiec-wrzesień kupiliście w tym roku obligacje o wartości niemal 25% większej niż rok temu (25,9 mld zł w porównaniu do 20,8 mld zł).
Wygląda na to, że Polacy zdecydowanie większą uwagę przykładają do tego, co już się wydarzyło, niż do tego, co się dopiero wydarzy. Dlaczego tak uważam? Ostatnio rośnie zainteresowanie obligacjami z oprocentowaniem uzależnionym od inflacji, a spada zainteresowanie instrumentami o stałym oprocentowaniu. Niedawno analizował to Maciek Samcik.
CZYTAJ TEŻ:
———————————
ZOBACZ NASZ KANAŁ NA YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu Magazyn „Subiektywnie o Finansach”, a poza tym rozmowy z mądrymi ludźmi, komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
WAŻNY DISCLAIMER: Pamiętaj, to nie są porady inwestycyjne ani tym bardziej rekomendacje. Jesteśmy tylko blogerami i dziennikarzami, nie mamy licencji doradcy inwestycyjnego i nie możemy wydawać rekomendacji. Dzielimy się po prostu swoim doświadczeniem i tylko tak to traktuj. Twoje pieniądze to Twoje decyzje, a my – o czym się już wielokrotnie przekonaliśmy – nie jesteśmy nieomylni. Weź to, proszę, pod uwagę, czytając w „Subiektywnie o Finansach” ten i inne teksty o inwestowaniu.
Zdjęcie główne: wygenerowane w Gemini