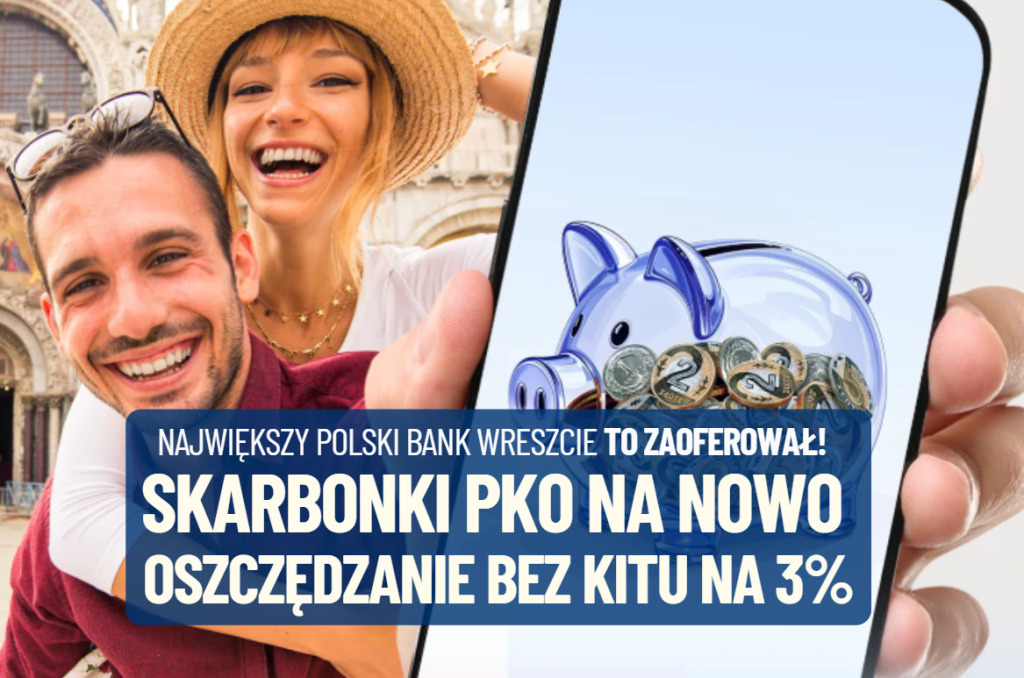

Czy uwierzycie, że w największym polskim banku, w którym rachunki ma ponad sześć milionów Polaków, dopiero teraz „włączyli” usługę systematycznego odkładania niewielkich kwot na wybrane cele? Można to zdefiniować w kilku kliknięciach przez aplikację mobilną? Przetestowałem nowe „Skarbonki” od PKO BP i uważam, że każdy klient banku powinien obowiązkowo je założyć. Nawet jeśli boleśnie pamięta poprzednią wersję „Skarbonek”
To powinna być podstawowa usługa w każdym banku, obok możliwości przelewania pieniędzy, wypłacania gotówki z bankomatu, czy zakładania lokat terminowych. Systematyczne oszczędzanie na wskazany cel, w którym bank przypomina, kibicuje, wspiera, a przede wszystkim automatyzuje gromadzenie przez klienta pieniędzy. W świecie, w którym możliwości wydawania kasy (własnej i pożyczonej) „na jeden klik” są niemal nieograniczone, podobną funkcję powinno mieć odkładanie pieniędzy – też powinno być „na jeden klik”, albo w ogóle bez żadnych klików.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
W dużej części polskich banków tego typu usługi, zwane kontami „saver”, są już od kilku lat. Polega to na założeniu specjalnego subkonta, na które mogą trafiać resztówki transakcji kartowych (np. jeśli kupimy coś za 17 zł, to wartość transakcji jest zaokrąglana do 20 zł, a 3 zł trafiają na konto „saver”) oraz przelewów. Dzięki temu można „schować” pieniądze przed samym sobą i odkładać je w sposób bezbolesny. Do wydania jest mniej, ale za to puchnie saldo oszczędności.
W PKO BP takiej usługi do tej pory nie mieli. Co prawda istniała w tym banku „Skarbonka” jako możliwość organizowania pieniędzy na wybrany cel. Ale nie działało to tak, jak prawdziwa skarbonka z porcelany, do której kiedyś wrzucało się monety. Była to raczej wirtualna kartka, na której można było zapisać, ile pieniędzy chce się zaoszczędzić, ale nie pomniejszało to dostępnego salda na koncie. Jakiś czas temu skrytykowaliśmy tę konstrukcję, zapewne pochodzącą jeszcze sprzed lat.
CZYTAJ TEŻ:

Nowe „Skarbonki” w PKO BP. Potrafią więcej, niż stare
Na szczęście w PKO BP – po tym felietonie albo niezależnie od niego – ruszyli do dzieła i kilka dni temu w aplikacji IKO (która wkrótce zmieni nazwę pewnie na PKO) pojawiły się nowe „Skarbonki” – takie prawdziwe, których nie warto przegapić. Znajdziecie je w sekcji „Oferta”. Trzeba wejść do „Oszczędności”, a potem do „Skarbonki”. Może nie powinienem zachwycać się tym, że największy bank w Polsce dopiero teraz wprowadził coś tak oczywistego, ale skoro to już uczynił – uważam, że każdy klient PKO BP powinien o tym wiedzieć i z tego korzystać.
Zakładanie „Skarbonki” trwa nie więcej niż dwie minuty. Trzeba wybrać nazwę, cel na który oszczędzamy, zdefiniować kwotę docelową i termin, w którym chcemy ją osiągnąć, a na koniec ewentualnie włączyć automatyzację i przelać pierwszą wpłatę. Automatyzacja polega na włączeniu procedury odkładania na wybrany cel przy każdej transakcji kartą. Można wybrać jedną z trzech opcji: odkładania stałego procentu od każdej transakcji (np. 1%), konkretnej kwoty (np. 1 zł) albo zaokrąglenia transakcji do najbliższych pełnych 10 zł. Można też ustalić zlecenie stałe i przelewać pieniądze do skarbonki w określonych datach.
Można otworzyć maksymalnie 10 takich podręcznych „skarbonek”, każda może mieć inny cel, inną kwotę docelową i inny termin, w którym zostanie „rozbita”. Z oczywistych przyczyn nie zdążyłem sprawdzić co będzie, jeśli w tej dacie celu nie osiągnę albo osiągnę go wcześniej (w tym drugim przypadku zapewne będą mógł „rozbić skarbonkę” i zrealizować cel). Nie wiem też jak bank mi zamierza „kibicować” – być może będę dostawał przypominajki za pomocą powiadomień push, żeby moja motywacja do oszczędzania była większa.
PKO BP włączył promocję, w której pierwsza otwarta „Skarbonka” będzie miała promocyjne oprocentowanie 3% w skali roku. Niestety, tylko do 10 000 zł i tylko przez pół roku, ale jak na PKO BP to i tak duża hojność, bo to nie jest bank, który słynie z wysokiego oprocentowania pieniędzy na lokatach i kontach oszczędnościowych. Przy zdefiniowaniu celu w wartości 10 000 zł z tego oprocentowania mogłoby się uzbierać 120 zł ekstra przy założeniu, że napełnilibyśmy konto natychmiast (a nie stopniowo).
PKO BP proponuje stosunkowo prosty mechanizm, ale pod tym względem daleko mu jeszcze do liderów pod względem zachęcania do oszczędzania. W BNP Paribas mają usługę GoDreams – to ciekawa platforma, której celem jest motywowanie klienta do systematycznego gromadzenia oszczędności. Można sobie tam wyznaczyć cel oszczędzania, policzyć, jakie pieniądze i w jakich interwałach trzeba na ten cel odkładać oraz ładnie go „opakować”.
Jest też element gry. W zależności od liczby zgromadzonych punktów w kosmicznej strzelance na oszczędności wędruje określona kwota (większa lub mniejsza). Jest też plan Turbo i plan Robin Hood. Jest to ciekawe i wciągające, myślę, że może zachęcić niejednego klienta do systematycznego i „bezbólowego” gromadzenia oszczędności. Pieniądze na koncie GoDreams mogą być atrakcyjnie oprocentowane, co jest uwarunkowane spełnieniem dwóch warunków: wykonania transakcji kartą do konta osobistego i zapewnienia wpływu na konto.
CZYTAJ TEŻ:


Jak to wykorzystać i… jak rozwinąć?
W aplikacji mobilnej można w każdej chwili sprawdzić, ile pieniędzy udało się odłożyć i jakiej kwoty brakuje do realizacji określonego celu. Od „prawdziwej” skarbonki usługa PKO BP różni się tym, że w dowolnym momencie można wypłacić część lub całość zgromadzonych pieniędzy, a także zmienić nazwę skarbonki, kwotę docelową i termin oszczędzania. Poza promocyjnym oprocentowaniem pierwszej skarbonki pieniądze w ramach usługi nie dają żadnych dodatkowych profitów – ich oprocentowanie wyniesie 0,1% w skali roku
Powtarzam: to nie jest żaden wodotrysk. Ale każdy, kto ma aplikację IKO (funkcję skarbonki widziałem tylko w aplikacji mobilnej, chyba nie ma jej w serwisie bankowości elektronicznej iPKO) powinien bezapelacyjnie z tej usługi korzystać. Bo każdy ma kilka razy w roku większe wydatki, które warto zaplanować. Wakacje dzieci, początek roku szkolnego, gwiazdka, zakup ubezpieczenia samochodu, czy bardziej długoterminowe cele takie jak remont mieszkania za trzy lata. Dużo łatwiej się żyje, jeśli takie rzeczy zaplanujemy i gromadzimy na nie pieniądze stopniowo. Daję słowo, jakem Poznaniak.
Korzystając z takiej usługi mamy lepiej zorganizowane wydatki. W aplikacji PKO BP wirtualne skarbonki są widoczne jako kolejne subkonta na głównym ekranie. Pieniądze przekazane do skarbonek „schodzą” z głównego konta i nie możemy ich wydać płacąc za zakupy kartą płatniczą w sklepie. I o to chodzi. Jeśli trzeba zgromadzić 2000 zł na ubezpieczenie samochodu, to niech te pieniądze się gromadzą przy okazji codziennych wydatków. Wtedy jest szansa, że nie będzie trzeba iść po kredyt, zwiększać limitu w karcie kredytowej, albo korzystać z chwilówki gdy „nadejdzie pora”.
Jedyne, czego mi brakuje w tej usłudze, to możliwość przekazywania drobnych kwot na inwestowanie – np. do jakiegoś ETF-u, czy funduszu inwestycyjnego. Taką usługę, moim zdaniem absolutnie hitową, ma w ofercie Trade Republic. Pieniądze na rachunku pracują z oprocentowaniem 6% w skali roku, ale oprócz tego płacąc kartą w sklepie można przekazywać po kilka złotych dziennie na inwestowanie.
Wtedy oczywiście wystawiamy się na ryzyko wahliwości lub straty, więc być może powinna to być odpowiednio wydzielona usługa (z inaczej definiowanymi, bardzie długoterminowymi celami) – ale gdyby w PKO BP uzupełnili kwestię oszczędzania na resztówkach o możliwość inwestowania drobnych kwot „przy okazji”, to byłbym wniebowzięty. Na razie zachęcam tych z Was, którzy mają konto w PKO BP i aplikację IKO to przetestowania „Skarbonek” i zaplanowania kilku sporych wydatków w skali roku w ramach tej usługi. Z własnego doświadczenia wiem, że to działa.
—————————————–
POLECAJĄ PARTNERZY „SUBIEKTYWNIE O FINANSACH”:
>>> BNP PARIBAS ZAPŁACI 1100 ZŁ ZA KONTO OSOBISTE. W ramach promocji dla nowych klientów – którzy założą Konto Otwarte Na Ciebie z Kartą Otwartą na Świat oraz klikną promocję „Podróżnik – edycja 3” – można otrzymywać 75 zł premii za każdy miesiąc, w którym wykona się minimum 10 transakcji bezgotówkowych kartą i zapewni wpływy na konto w wysokości co najmniej 1500 zł.
Spełnienie warunków we wszystkich 12 miesiącach promocji oznacza łącznie do 900 zł premii. Dodatkowe 200 zł bank wypłaci klientom, którzy na koniec 12. miesiąca będą posiadać minimum 500 zł na Koncie Lokacyjnym lub Koncie Pełnym Marzeń. Z oferty możesz skorzystać tutaj.
>>> BANK PEKAO DOŁOŻY 2700 ZŁ DO PRZYSZŁOROCZNYCH WAKACJI. Bank Pekao przedłużył Promocję Podróżną, która pozwala klientom zgromadzić nawet 2400 zł na wydatki związane z podróżami. Dodatkowo można dostać do 300 zł za otwarcie konta online i aktywne korzystanie z karty. Łączna wartość korzyści może wynieść aż 2700 zł. Mechanizm promocji opiera się na wirtualnym portfelu, do którego trafiają bonusy naliczane za płatności złotą kartą debetową lub za transakcje mobilne. Za pierwsze 20 transakcji w miesiącu bank nalicza 3% ich wartości (maksymalnie 100 zł), a za kolejne płatności 6%, łącznie do 200 zł miesięcznie. Pieniądze można wykorzystać np. na sfinansowanie przyszłorocznych wakacji. Recenzja oferty tutaj, zaś dołączyć do niej można tutaj.
>>> TRADE REPUBLIC ZAPŁACI 6% ROCZNIE ODSETEK DO 200 000 ZŁ. Trade Republic, nowy bank na polskim rynku. Ma już ponad 10 mln klientów, działa w 17 krajach strefy euro. W Polsce oferuje uczciwe konto oszczędnościowe z oprocentowaniem 6% do kwoty 200 000 zł, a powyżej zgodne ze stopą depozytową NBP (bez żadnych promocji, ograniczeń czy warunków), darmową kartę płatniczą z 1% cashbacku oraz możliwość inwestowania w akcje, ETF-y i inne aktywa na całym świecie. A to wszystko jest „opakowane” w niemiecką gwarancję dla depozytów do 100 000 euro. Tutaj więcej o zasadach działania tej gwarancji. Kliknij tu lub grafikę i dołącz do Trade Republic! Możesz również zeskanować kod QR.
>>> MBANK ZAPŁACI NAWET 7% NA LOKACIE, JEŚLI TROCHĘ ZAINWESTUJESZ. mBank intensywnie namawia swoich klientów do systematycznego inwestowania. W zamian za włożenie pieniędzy do funduszu inwestycyjnego – nawet takiego, który inwestuje tylko w obligacje, więc relatywnie bezpiecznego – oraz comiesięczne dopłaty do oszczędności można mieć roczną lokatę, która „zapłaci” nawet 7%. Recenzja tego pakietu jest tutaj, zaś oferty szukaj tutaj.
—————————————–
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na niezależność finansową? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może mieć bezpieczeństwo finansowe. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłą niezależność finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” NA YOUTUBIE:
„Subiektywnie o Finansach” jest też na Youtubie. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
zdjęcie tytułowe: PKO BP