
Poważna choroba albo wypadek to nie tylko problem zdrowotny. Często oznaczają również spadek dochodów, wzrost wydatków i konieczność sięgania po oszczędności. Jak sprawdzić, czy domowy budżet jest przygotowany na taki scenariusz? I jak zbudować „portfel odporności finansowej”, w którym poduszka bezpieczeństwa, oszczędności i ubezpieczenia uzupełniają się, zamiast ze sobą konkurować? Jak skontrolować, czy już masz „odporność finansową”?
Ujawnienie: Ten artykuł powstał w ramach akcji edukacyjnej „Bezpieczny Portfel z PZU”, której Partnerem merytorycznym oraz komercyjnym jest Grupa PZU
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Odporność finansową poznaje się nie wtedy, kiedy wszystko idzie zgodnie z planem, lecz wtedy, kiedy wydarza się coś, czego w planie nie było. Utrata pracy, poważna choroba, wypadek – nikt ich nie planuje, ale każde z tych zdarzeń potrafi w krótkim czasie zmienić sytuację finansową całej rodziny.
Dlatego warto zrobić sobie prosty stress test: jak długo nasz domowy budżet wytrzymałby sytuację, w której jedna osoba przez pół roku albo rok zarabia znacznie mniej albo nie zarabia wcale? To pytanie jest ważniejsze, niż mogłoby się wydawać, bo choroba może uderzyć w finanse z dwóch stron jednocześnie.
Choroba? Dochody w dół, wydatki w górę
Pierwsza strona problemu jest dość oczywista: jeśli przez dłuższy czas nie możemy pracować, nasze dochody mogą spaść. Druga jest mniej widoczna, ale równie ważna – w czasie choroby mogą wzrosnąć koszty życia. Leki, rehabilitacja, prywatne konsultacje, dodatkowe badania, dojazdy czy opieka nad osobą chorą kosztują, a przecież rata kredytu, czynsz, rachunki czy wydatki na dzieci nie znikają tylko dlatego, że jedno z nas zachorowało.
Spójrzmy na prosty, oczywiście przykładowy budżet. Rodzina zarabia miesięcznie 14 000 zł, a na życie wydaje 12 000 zł. Ma więc 2000 zł nadwyżki – całkiem przyzwoicie. W związku z chorobą jednego z domowników dochody spadają jednak do 11 000 zł. Jednocześnie dodatkowe wydatki związane ze zdrowiem sprawiają, że koszty rosną z 12 000 zł do 13 500 zł. Z 2000 zł nadwyżki robi się więc nagle 2500 zł miesięcznej dziury.
Jeśli rodzina ma 30 000 zł poduszki finansowej, taki deficyt pochłonie ją mniej więcej w ciągu roku. I właśnie dlatego na chorobę warto patrzeć nie tylko przez pryzmat kosztów leczenia. Jednym z najpoważniejszych finansowych skutków może być utrata części zdolności do zarabiania. Dla większości z nas to przecież właśnie możliwość generowania dochodów przez kolejne kilkanaście czy kilkadziesiąt lat jest jednym z najcenniejszych aktywów.
Etat daje ochronę, ale niepełne bezpieczeństwo. A przedsiębiorca?
Pracownik na etacie nie zostaje oczywiście od razu bez żadnego dochodu. Przy zwykłej chorobie wynagrodzenie chorobowe, a później zasiłek chorobowy wynoszą co do zasady 80% podstawy wymiaru. Nie oznacza to więc po prostu 80% naszej dotychczasowej pensji netto.
Standardowy okres zasiłkowy wynosi do 182 dni. Jeżeli po jego wykorzystaniu nadal nie możemy pracować, ale dalsze leczenie lub rehabilitacja rokują odzyskanie zdolności do pracy, może przysługiwać świadczenie rehabilitacyjne. zus.pl
Tyle że nawet częściowy spadek dochodów może być problemem, jeśli domowy budżet już wcześniej był napięty. Rodzina, która przed chorobą wydawała niemal wszystko, co zarabiała, może szybko znaleźć się pod kreską, jeśli do niższych wpływów dołożymy jeszcze zwiększone wydatki związane ze zdrowiem.
Jeszcze dokładniejszy test odporności finansowej powinien zrobić przedsiębiorca prowadzący jednoosobową działalność gospodarczą. Tutaj problem może być podwójny. Po pierwsze dla osoby prowadzącej działalność ubezpieczenie chorobowe jest dobrowolne, a wysokość ewentualnego zasiłku nie odpowiada po prostu temu, ile przedsiębiorca normalnie zarabia. Podstawę świadczenia ustala się na podstawie kwoty, od której opłacana była składka na ubezpieczenie chorobowe. zus.pl
Po drugie, jeśli biznes opiera się przede wszystkim na pracy właściciela, jego choroba może oznaczać również spadek przychodów firmy. A część kosztów zostaje: leasing, biuro, księgowość, abonamenty czy wynagrodzenia pracowników. Choruje więc człowiek, ale finansowo może zachorować razem z nim jego firma.
CZYTAJ TEŻ:

Jak sprawdzić własną odporność finansową?
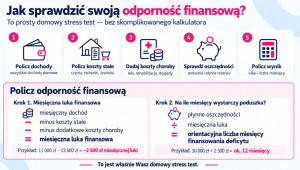
Nie trzeba do tego skomplikowanego kalkulatora. Najpierw policzmy wszystkie dochody gospodarstwa domowego i sprawdźmy, ile z nich zostałoby, gdyby jedna osoba przez dłuższy czas nie mogła pracować. Następnie policzmy niezbędne koszty życia: ratę kredytu albo czynsz, rachunki, żywność, transport czy wydatki na dzieci. Nie chodzi o wszystkie obecne wydatki, tylko o te, których nie możemy łatwo wyłączyć. Do tego dodajmy potencjalne nowe koszty związane z chorobą: rehabilitację, leki, opiekę, dodatkowe badania czy dojazdy. W najprostszym wariancie otrzymujemy więc: dochód po jego spadku, minus koszty stałe, minus dodatkowe koszty choroby to miesięczna nadwyżka albo luka finansowa. Jeżeli wynik jest ujemny, mamy miesięczny deficyt.
Wtedy warto zrobić kolejne działanie. Płynne oszczędności podzielone przez miesięczną lukę dają orientacyjną liczbę miesięcy, przez które możemy finansować deficyt w domowym budżecie. W naszym przykładzie 30 000 zł podzielone przez 2500 zł daje około 12 miesięcy. To właśnie domowy stress test. Oczywiście życie nie przebiega według Excela, a rzeczywiste wydatki będą się zmieniały, ale taki rachunek pozwala odpowiedzieć na dwa bardzo ważne pytania: jak długo jesteśmy w stanie poradzić sobie sami i od którego momentu problem zaczyna przekraczać możliwości naszych oszczędności.
CZYTAJ TEŻ O TYM:
Portfel odporności finansowej. Cztery warstwy
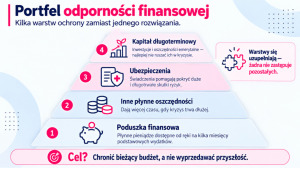
Dlatego warto zbudować coś, co można nazwać portfelem odporności finansowej. Nie ma w nim jednego cudownego rozwiązania – są za to warstwy, które powinny się wzajemnie uzupełniać.
Pierwsza to poduszka finansowa: pieniądze dostępne właściwie od ręki, pozwalające pokrywać podstawowe wydatki przez kilka miesięcy. Druga to inne płynne oszczędności, które dają więcej czasu, kiedy kryzys nie trwa miesiąc czy dwa, lecz znacznie dłużej.
Trzecią warstwą są ubezpieczenia. Nie po to, żeby zastępowały oszczędności, ale po to, żeby wypłacane z nich świadczenia przejmowały część tych ryzyk, których skutki mogą być zbyt duże albo zbyt długotrwałe, żebyśmy bez problemu sfinansowali je sami.
I wreszcie mamy kapitał długoterminowy – inwestycje czy oszczędności emerytalne. Najlepiej byłoby, żeby poważna choroba nie zmuszała nas do wyprzedawania inwestycji albo konsumowania pieniędzy, które odkładaliśmy przez lata na emeryturę.
Chodzi o kilka uzupełniających się warstw ochrony. Jest jeszcze jeden powód, żeby patrzeć na ten problem szerzej. Poważna choroba często nie jest jednym zdarzeniem. Najpierw jest diagnoza i pytanie, czy jest właściwa. Potem leczenie. Może pojawić się pobyt w szpitalu albo operacja, później rekonwalescencja, a jeśli stan zdrowia długo nie pozwala wrócić do pracy, również długotrwałe ograniczenie dochodów.
Można więc mówić o finansowym efekcie domina: diagnoza → leczenie → szpital lub operacja → rekonwalescencja → problem z powrotem do pracy. Taki sposób myślenia jest również osią nowych ubezpieczeń dodatkowych PZU Życie. Mają one odpowiadać na potrzeby pojawiające się na kolejnych etapach procesu leczenia: od diagnozy, przez hospitalizację i operację, aż po długotrwałą niezdolność do pracy.
Ubezpieczenie na życie – nie tylko „co będzie, jeśli mnie zabraknie?”
Tradycyjnie przy ubezpieczeniu na życie zadawaliśmy przede wszystkim pytanie: „Co stanie się z moją rodziną, jeśli mnie zabraknie?” To nadal bardzo ważne pytanie, ale warto dodać drugie: „Co stanie się z nami finansowo, jeśli będę żyć, ale przez dłuższy czas nie będę mógł normalnie pracować?”
Bo właśnie taki scenariusz może mocno obciążyć domowy budżet. Choroba nie musi przecież skończyć się najczarniejszym scenariuszem, żeby jej konsekwencje finansowe były poważne. Może oznaczać miesiące leczenia, hospitalizację, operację, rehabilitację i stopniowy powrót do aktywności zawodowej.
Właśnie z myślą o kolejnych etapach takiej sytuacji PZU Życie oferuje nowe ubezpieczenia dodatkowe: drugą opinię medyczną, ochronę na wypadek leczenia szpitalnego, operacji chirurgicznych oraz wsparcie finansowe na wypadek długotrwałej niezdolności do pracy.
Druga opinia medyczna może wspierać ubezpieczonego na etapie diagnozy i wyboru planu dalszego leczenia. Ubezpieczenie na wypadek leczenia szpitalnego przewiduje świadczenia związane z hospitalizacją oraz wybranymi poważnymi zdarzeniami zdrowotnymi, a ubezpieczenie na wypadek operacji chirurgicznych – świadczenie zależne od rodzaju operacji. Z kolei ubezpieczenie na wypadek długotrwałej niezdolności do pracy może zapewniać wsparcie finansowe wtedy, gdy choroba lub wypadek przez dłuższy czas uniemożliwiają wykonywanie jakiejkolwiek pracy zarobkowej.
Nie są to zamienniki podstawowego ubezpieczenia na życie, ale jego rozszerzenie. Ubezpieczenia dodatkowe można kupić razem podstawowym indywidualnym ubezpieczeniem na życie albo dołączyć do już posiadanej polisy PZU Życie.
W praktyce mamy więc dwa poziomy ochrony. Pierwszy to zabezpieczenie rodziny na wypadek śmierci ubezpieczonego. Drugi obejmuje sytuacje, w których ubezpieczony żyje, ale choroba lub wypadek wywołują konkretne konsekwencje zdrowotne i finansowe.
ZOBACZ WIĘCEJ:
Najważniejsze pytanie: czy mam odporność finansową?
Lepiej zapytać, jaką część ryzyka jestem w stanie udźwignąć sam. Jeśli mamy solidną poduszkę finansową, płynne oszczędności i niewielkie koszty stałe, nasza odporność jest większa. Jeżeli żyjemy praktycznie od wypłaty do wypłaty, mamy wysoki kredyt i jesteśmy uzależnieni od jednego dochodu, nawet kilkumiesięczna choroba może być bardzo poważnym testem.
Odporność finansowa nie polega więc na tym, żeby zabezpieczyć się przed każdym możliwym zdarzeniem. Chodzi o to, żeby wiedzieć, co jesteśmy w stanie sfinansować sami, jak długo wystarczą nam oszczędności i które ryzyka są na tyle duże, że warto przenieść część ich finansowych skutków na ubezpieczyciela.
W dobrze zbudowanym portfelu powinno znaleźć się miejsce na poduszkę finansową, płynne oszczędności, ubezpieczenia oraz kapitał długoterminowy. Bo prawdziwy test finansów zaczyna się właśnie wtedy, kiedy życie przestaje przebiegać zgodnie z planem.
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————–
Artykuł jest częścią cyklu edukacyjnego „Bezpieczny Portfel”, którego Partnerem merytorycznym i komercyjnym jest największa w naszej części Europy firma ubezpieczeniowa – Powszechny Zakład Ubezpieczeń, czyli po prostu PZU

zdjęcie tytułowe: FinanceVisual