Chcesz inwestować długoterminowo? Założyłeś IKE i IKZE i chcesz oszczędzać na emeryturę? Świetnie. Zastanawiasz się, na czym zarobisz w ciągu najbliższych 20-30 lat? Sztuczna inteligencja? Zielona energia? Kryptowaluty? To niezwykle modne tematy, ale jest potężny megatrend, który jest nie do zatrzymania i jest równie istotny. Mowa o starzeniu się społeczeństw. Jak inwestować w zmiany demograficzne?
Ujawnienie: to artykuł redakcyjny (powstał bez udziału Saxo Banku), ale firma ta jest Partnerem merytorycznym i komercyjnym „Subiektywnie o Finansach”, a tekst jest częścią akcji edukacyjnej „Be Invested by Saxo”
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
To cicha rewolucja, postępująca każdego dnia. Ona już teraz zmienia bezpowrotnie globalną gospodarkę. Dlatego warto część kapitału przeznaczonego na długoterminowe inwestycje przeznaczyć na branże i spółki, które odpowiedzą swoimi produktami i usługami na dynamiczny rozwój tzw. srebrnej gospodarki, czyli silver economy. Jak to zrobić mądrze: inwestować w zmiany demograficzne z chłodną głową.
Starzenie się społeczeństw to proces nieuchronny
AI „zje” miejsca pracy. I roboty też zabiorą nam trochę roboty. Znacie to? Oczywiście. Megatrendy takie jak AI, nowa energetyka czy zbrojenia rozpalają wyobraźnię dziennikarzy. Jednak o zmianach demograficznych jest nieco ciszej. Trendy demograficzne są mniej „medialne”, ale za to nieubłagane. Najciekawsze jest jednak to, że da się je matematycznie policzyć, zaprognozować na dekady do przodu.
I właściwie są to niezwykle istotne trendy. Demografia jest fundamentem na którym opierają się inne zjawiska rynkowe – nawet rozwój sztucznej inteligencji czy robotyki to w ogromnej mierze rynkowa odpowiedź na kurczącą się siłę roboczą i rosnące potrzeby starzejącej się populacji. W raporcie Deutsche Banku eksperci podkreślają, że automatyzacja tak płynnie przechodzi z hal produkcyjnych do sektora opieki zdrowotnej właśnie z powodu braków kadrowych.
Dostępne na dziś liczby i obliczenia ukazują straszną prawdę. Szacuje się, że do 2050 roku liczba osób w wieku powyżej 65 lat na świecie ulegnie… podwojeniu, rosnąc z okolic 800 milionów do aż około 1,6 miliarda! W państwach rozwiniętych liczba emerytów zwiększa się o około 4 miliony osób rocznie, podczas gdy kluczowa z punktu widzenia gospodarki grupa konsumentów w wieku 35 – 55 lat zacznie od 2030 roku systematycznie… kurczyć się w tempie 3 milionów rocznie. W samej Europie grupa osób mających powyżej 65 lat ma rosnąć o 2 do 3 milionów każdego roku przez całą nadchodzącą dekadę.
Kompozycja wiekowa globalnej populacji (mld)

Źródło: Deutsche Bank
Roczna zmiana liczby ludności w regionach rozwiniętych, 2010–2035 (wariant średni prognozy)
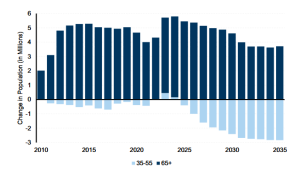
Źródło: Goldman Sachs
Struktura wiekowa UE
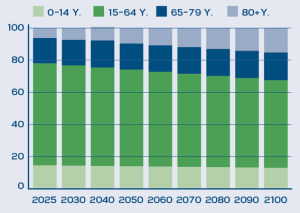
Źródło: LMM / Eurostat
Jednocześnie na rynkach wschodzących – w szczególności w Indiach, Afryce i Azji Południowo-Wschodniej – rośnie populacja osób młodych. Ta rozbieżność prowadzi do gospodarczej nierównowagi: podczas gdy dojrzałe gospodarki borykają się z rosnącymi wydatkami socjalnymi, niedoborem siły roboczej i presją na produktywność, młodsze narody korzystają z tak zwanej dywidendy demograficznej, czyli wysokiego odsetka populacji w wieku produkcyjnym, co uwalnia potencjał wzrostu. Jaki będzie rezultat tego zjawiska? Kapitał zacznie płynąć w stronę rynków wzrostowych, zwłaszcza do takich sektorów, jak infrastruktura, edukacja, dobra konsumpcyjne i usługi finansowe.
Urbanizacja wzmacnia trend demograficzny o którym mowa, bowiem już ponad połowa światowej populacji żyje w miastach. To zjawisko modyfikuje wzorce konsumpcji. Zwiększa się popyt na nieruchomości, rośnie potrzeba jakościowej infrastruktury i logistyki, coraz większy nacisk kładziony jest na efektywność energetyczną.
Zmiany demograficzne wpływają nie tylko na gospodarkę, ale i na system finansowy. Na stopy procentowe, stopę oszczędności i przepływy kapitału. Przewidywana średnia długość życia rośnie, i starzejące się społeczeństwa są bardziej skłonne do oszczędzania, a coraz mniej chętne do podejmowania ryzyka. Efekt? Firmy inwestycyjne i ubezpieczyciele stoją w obliczu rosnącej presji na generowanie stabilnych stóp zwrotu w środowisku niskiego wzrostu gospodarczego.
Taka sytuacja premiuje obligacje jako aktywo inwestycyjne. A także akcje spółek z tzw. sektorów defensywnych (energetyka, użyteczność publiczna) oraz takich, w których najwięksi gracze wypłacają obfite dywidendy – tu chodzi głównie o sektor ochrony zdrowia czy podstawowych dóbr konsumpcyjnych. Generalnie warto będzie stawiać na akcje spółek mocno powiązanych z silver economy.
CZYTAJ TEŻ:

Dlaczego silver economy może stać się żyłą złota?
Czym właściwie jest wspominana silver economy? To coraz większy fragment gospodarki napędzany potrzebami, stylem życia i portfelami dojrzałych wiekiem konsumentów – tych, którzy mają już trochę siwych włosów, stąd nazwa „srebrna ekonomia”. Jak wylicza Światowe Forum Ekonomiczne, osoby w wieku 60+ stanowią zaledwie 15% światowej populacji, ale odpowiadają za 27% globalnych wydatków konsumenckich.
Tylko w 2026 roku kwota przez nie wydatkowana wyniesie 19 bilionów dolarów, a prognozy mówią, że do 2036 roku skala rocznych wydatków tychże osób urośnie do niewyobrażalnych 34 bilionów dolarów. Czyli ci, którzy już mniej lub bardziej posiwieli generują gigantyczny strumień pieniędzy, który przesuwa popyt z jednych towarów i usług na inne, czyli z jednych branż na inne.
Raport analityków Goldman Sachs precyzyjnie pokazuje, jak diametralnie różnią się koszyki zakupowe tych dojrzałych „srebrnych” pokoleń względem rynkowej mediany. Konsumenci w wieku 65+ wydają aż o 92% więcej na udoskonalenia domów oraz ich remonty, czyli blisko dwa razy więcej niż przeciętny konsument.
Oczywiście, wydają też więcej na szeroko pojętą opiekę zdrowotną (półtora raza więcej niż przeciętny konsument), na media takie jak prąd i gaz, oraz na tekstylia i dekoracje domu. Z drugiej strony, dojrzali wiekiem drastycznie „tną” wydatki w innych obszarach, konsumując znacznie mniej w kategorii edukacji, jedzenia na mieście, odzieży czy kupna nowych samochodów.
Top 5 kategorii o najwyższym mnożniku konsumpcji w grupie 65+ względem przeciętnego konsumenta

5 kategorii o najniższym mnożniku konsumpcji w grupie 65+ względem przeciętnego konsumenta

Źródło: BLS, Eurostat, SBJ, Goldman Sachs
Kolejnym potężnym filarem dla silver economy jest szeroko pojęty rynek nieruchomości i budownictwa. Starsi ludzie potrzebują mieszkań mniejszych, pozbawionych barier architektonicznych, a nierzadko wręcz osiedli ze wspomaganym funkcjonowaniem (tzw. assisted living).
Eksperci z banku UBS alarmują, że rynki krajów rozwiniętych cierpią na chroniczne deficyty takich mieszkań i szacują, że do 2035 roku w Niemczech będzie trzeba zbudować 2,5 miliona nowych lokali „szytych” dla seniorów, a w USA dodatkowe zapotrzebowanie w latach 2025–2035, wynikające z przyrostu populacji seniorów, wyniesie około 9 mln lokali. Pamiętajmy, że ten proces downsizingu – czyli zamiany wielkiego rodzinnego domu na łatwiejsze w utrzymaniu mieszkanie – opłaca się seniorom finansowo, bo to uwalnia w budżecie starszej osoby kilkaset dolarów czy euro miesięcznie.
CZYTAJ TEŻ:

„Zagrać” pod demograficzny trend. Jak inwestować w zmiany demograficzne?
Jeśli jako inwestor przyjmujesz długi horyzont – nawet 30-letni, jeśli mowa o oszczędzaniu na emeryturę – to przeznaczenie 10-20% portfela na demograficzne megatrendy powinno dawać spokojny sen. Pytanie jednak brzmi: które dokładnie sektory i branże dostaną ten najsilniejszy demograficzny „wiatr w żagle”? Według symulacji Goldman Sachs pięć sektorów, które skorzystają najbardziej na dynamicznym rozwoju silver economy to:
- farmacja i biotechnologia (BioTech),
- użyteczność publiczna (utilities),
- technologie medyczne (MedTech),
- handel detaliczny artykułami podstawowej potrzeby (staples retail),
- handel detaliczny wielobranżowy.
Na marginesie warto dodać, że sektorami które skorzystają najmniej, albo w ogóle, są sektor odzieżowy, mediowy, transportowy, chemiczny oraz motoryzacyjny. Mocne trendy demograficzne mają mieć neutralny lub tylko nieco pozytywny wpływ na sektor e-handlu, finansowy, restauracyjny czy gamingowy (producenci gier).
Nie będę się bawił w selekcjonera spółek. Trzeba być zaawansowanym i niezwykle cierpliwym i odpornym psychicznie inwestorem, by wytrwać przez wiele lat na pozycji zajętej na jednej spółce. Lepiej dla większości z nas – inwestorów detalicznych – wybrać najprostszą i najbardziej opłacalną kosztowo drogę, jaką są fundusze ETF (notowane na giełdzie). Jedno kliknięcie zwalnia nas z obowiązku czytania raportów finansowych.
———————————–
MATERIAŁ REKLAMOWY
INWESTUJ GLOBALNIE W SAXO BANKU:
Poznaj Saxo Bank – duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld EUR aktywów. Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje. Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego rozliczenie PIT. Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie prowizji przez pierwsze 3 miesiące. Link TUTAJ.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
———————————–
W ofercie popularnych brokerów działających w Polsce bez problemu nabędziemy jednostki ETF-ów tego rodzaju, które są nastawione bezpośrednio na zarabianie na trendzie starzenia się społeczeństw. Tu kłania się chociażby fundusz iShares Ageing Population UCITS ETF (ticker: AGED). Wskaźnik kosztów całkowitych w jego przypadku to 0,40%, co nie może jakoś wyjątkowo kusić, jednak fundusz ten ma wielką zaletę: jest mocno nastawiony na silver economy.
Co ma AGED w portfelu? Fundusz ten kupuje w pełni zdywersyfikowany koszyk globalnych spółek, które osiągają istotne przychody z tytułu starzejącego się społeczeństwa: począwszy od prywatnych klinik (Tenet Healthcare), przez firmy biotechnologiczne (Pharmaessentia), okulistyczne (Glaukos), zakłady ubezpieczeń na życie i firmy finansowe (LPL Financial Holdings, Willis Towers Watson), aż po firmy organizujące wolny czas i wycieczki (Expedia).
Innym pomysłem na rozegranie tego trendu, o którym mowa, jest ETF „pokrywający” szeroki rynek ochrony zdrowia. Zwiększone wydatki na leki, opiekę szpitalną i sprzęt rehabilitacyjny sprawiają, że największe globalne koncerny medyczne należą do głównych beneficjentów starzenia się społeczeństw. Tutaj można polecić np. fundusz Xtrackers MSCI World Health Care UCITS ETF (XDWH). Tenże fundusz ma koszty na poziomie 0,25% rocznie (tyle pobierze od średniej wartości zainwestowanych aktywów). A w portfelu ma m.in. akcje Eli Lilly (11%), Johnson & Johnson (7,5%), Abbvie (5,3%) czy Merck (4,3%).
Kolejnym ETF-owym pomysłem może być instrument o zachęcającej nazwie iShares Healthcare Innovation UCITS ETF (HEAL). Nie jest to może podmiot najtańszy (TER = 0,4%), ale stawia na spółki pozycjonujące się z biznesami pod megatrend innowacji medycznych, który jest bezpośrednio napędzany przez zmieniającą się strukturę demograficzną. Fundusz ten skupia się na spółkach z krajów rozwiniętych i rozwijających się, które przesuwają granice w leczeniu i rozwijają nowoczesne technologie poprawiające jakość i długość życia – co wpisuje się w najważniejsze potrzeby rosnącej populacji seniorów.
W portfolio tegoż funduszu znajdujemy takie spółki jak m.in. Moderna (firma biotechnologiczna specjalizująca się w rozwoju i komercjalizacji terapii oraz szczepionek opartych na technologii mRNA), Illumina (amerykański gigant technologiczny będący światowym liderem w dziedzinie sekwencjonowania DNA oraz analizy genomowej), Amgen (jeden z największych na świecie niezależnych producentów leków biologicznych) czy Celltrion (południowokoreańska firma biofarmaceutyczna będąca światowym pionierem i liderem w segmencie leków biosymilarnych).
Które branże się obłowią? Jak inwestować w zmiany demograficzne?
No dobrze, tym którzy wolą samodzielne dobieranie perełek (tak zwany stock picking), można podpowiedzieć, że z pewnością warto pochylić się nad liderami subsektorów, które będą korzystały z demograficznych dopalaczy w najbliższych dekadach. Jednym z takich sektorów jest sektor użyteczności publicznej (utilities).
Według danych, seniorzy po 55. roku życia z uwagi na więcej czasu spędzanego w domach zużywają o 55% więcej energii elektrycznej niż obywatele przed 45 rokiem życia. Zapewnienie stabilnej temperatury w domu to absolutny priorytet. Ponadto, gdy coraz więcej osób będzie siedziało w domach i mieszkaniach, zużywane będzie więcej wody itd. To oznacza, że coraz lepiej finansowo będą się mieć dostawcy prądu i mediów.
Z przebywaniem dojrzałych wiekiem osób w domostwach będzie się wiązał wzrost popytu na usługi remontowe, a więc i na wszelkie narzędzia, materiały budowlane i wykończeniowe. Wyremontowane lokum trzeba umeblować – całkiem niezłą biznesową przyszłość powinny w takim razie mieć sieci sklepów meblowych i hipermarketów budowlano-dekoracyjnych.
Trend demograficzny nie jest kaprysem historii. Nie pyta o koniunkturę i inflację. Z każdym dniem na świecie będzie przybywać ludzi dojrzałych, na których potrzebach silver economy będzie rosła i rosła. To szansa dla inteligentnych inwestorów – w miarę upływu lat ich kapitał może starzeć się z godnością, do tego przynosząc zysk.
———————————–
MATERIAŁ REKLAMOWY
INWESTUJ GLOBALNIE W SAXO BANKU:
Poznaj Saxo Bank – duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld EUR aktywów. Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje. Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego rozliczenie PIT. Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie prowizji przez pierwsze 3 miesiące. Link TUTAJ.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
———————
PRZECZYTAJ TEŻ:




————————–
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
CZYTAJ TEŻ:
>>> Gdzie schować pieniądze, żeby były naprawdę bezpieczne? Szukamy najbezpieczniejszych jurysdykcji w Europie. Nie tylko państwa neutralne
>>> Jak przechowywać, oszczędzać i inwestować pieniądze w bezpiecznych miejscach na świecie? Dywersyfikacja geograficzna: pierwsze kroki
>>> Myślisz o tym, by część oszczędności przechowywać w zagranicznym banku, poza Polską? Z jakimi dodatkowymi ryzykami to się wiąże? I jak to robić?
>>> Jak zostać globalnym inwestorem? Każdy powinien nim być, ale nie każdy o tym wie. I nie każdy zna trzy proste sposoby jak zacząć globalne lokowanie pieniędzy
>>> Jak kupić najbezpieczniejsze (podobno) papiery wartościowe świata, czyli obligacje amerykańskiego rządu? Polak też może je mieć
———————
Artykuł powstał w ramach komercyjnej współpracy z Saxo Bank w ramach serii: „Be invested by Saxo”
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Źródło okładki: unsplash