
Tanie, zdywersyfikowane i dobrze nadające się na inwestycję długoterminową – tak od lat mówi się o ETF-ach. I w dużej mierze ma to sens, bo fundusze indeksowe to jeden z najlepszych „wynalazków” dla drobnego inwestora. Za ułamek procenta rocznie opłaty za zarządzanie można mieć udziały w kilkuset, kilku tysiącach spółek z całego świata. Ale z ETF-ami jest pewien problem. Prawie połowa funduszy ETF założonych w latach 2010–2020 już nie istnieje, modne ETF-y „tematyczne” nie są tanie, a co trzeci ETF sektorowy trzyma ponad 30% pieniędzy tylko w trzech spółkach. Kiedy ETF rzeczywiście jest dobrym pomysłem do portfela, a kiedy nie?
W swoim najnowszym raporcie mTFI (czyli towarzystwo funduszy inwestycyjnych mBanku) przeanalizowało wszystkie europejskie ETF-y uruchomione od 2005 r., łącznie z tymi, które już zniknęły. Wniosek? Pod jedną nazwą żyją dziś dwa zupełnie różne światy: tani i szeroki świat ETF-ów, który pamiętamy sprzed lat, oraz drugi – droższy, węższy, zyskujący na popularności i często dużo bardziej ryzykowny.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Czy to powód, żeby uciekać od ETF-ów? Wręcz przeciwnie. Ale zanim kupisz kolejny, przeczytaj ten tekst do końca. Dowiesz się, jak uniknąć jednej z najgroźniejszych ETF-owych pułapek. Bo to, że jakiś pomysł inwestycyjny został „opakowany” jako ETF, wcale nie musi znaczyć, że to jest z definicji dobry pomysł.
Co się stało z rynkiem ETF-ów? Rozdwoił się
Najpierw przypomnienie: ETF (z języka angielskiego exchange traded fund) to fundusz notowany na giełdzie, który kupuje się i sprzedaje w trakcie sesji giełdowej tak jak akcje spółek giełdowych. Najczęściej taki ETF kopiuje skład jakiegoś indeksu, np. S&P500 albo światowego MSCI World. Pierwsze pokolenie ETF-ów wygrało z aktywnie zarządzanymi funduszami inwestycyjnymi, które pobierają znacznie wyższe od nich opłaty za zarządzanie, dzięki prostej obietnicy: ETF za ułamek procenta opłaty daje możliwość inwestowania w średnią rynkową. Dla większości inwestorów to w zupełności wystarczy, żeby zarabiać pieniądze.
Z czym ludziom kojarzą się dziś ETF-y? Przede wszystkim z prostym inwestowaniem niewymagającym specjalistycznej wiedzy rynkowej. Kojarzą się z dywersyfikacją, bo jedną transakcją można uzyskać ekspozycję na setki, tysiące spółek z szerokiego indeksu akcji. ETF-y kojarzą się też z wygodą i przejrzystością: skład portfela jest jawny, a udziały można kupić lub sprzedać w każdym momencie po aktualnej wycenie rynkowej. W Polsce skrót „ETF” stał się wręcz synonimem bezpiecznego i „nudnego” inwestowania w stylu „kup i zapomnij”.
ETF-y stały się na tyle „modne”, że w przypadku funduszy ETF opartych na szerokich indeksach marża dostawców tych narzędzi do inwestowania spadła praktycznie do zera. Gdyby ktoś chciał dziś wystartować z funduszem ETF śledzącym indeks S&P500, nie ma najmniejszych szans wygrać rywalizacji z działającymi już na tym rynku gigantami. Nie miałby już zwyczajnie na czym zarobić.
Co więc robią firmy tworzące ETF-y? Przestają konkurować ceną. Zaczynają grać uwagą inwestora. Poniżej średnie opłaty pobierane przez ETF-y (w punktach bazowych: 30 punktów bazowych to 0,3 punktu procentowego).
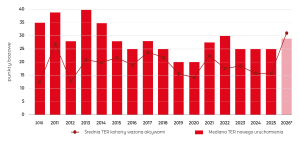
Zamiast funduszy ETF kopiujących pojedyncze indeksy (czyli spółki notowane w ramach jednej giełdy) powstają fundusze inwestujące w pojedyncze „pomysły”. Tyle że, aby taki ETF mógł się sprzedać, musi być już na rynku kapitałowym popularny taki właśnie trend. Sęk w tym, że kupując motyw, gdy ten jest już „trendy”, często kupuje go… na górce.
ETF-y idą za modą. Ale wtedy tracą swoje zalety
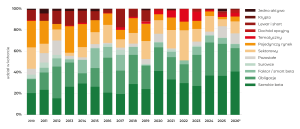
Fundusze tematyczne powstają falami. Kilka, kilkanaście miesięcy po tym, jak dany temat inwestycyjny trafi na czołówki gazet i portali internetowych, zaczyna się tworzenie ETF-ów, które mają odpowiedzieć na tę modę. Pierwszy ETF „zbrojeniowy” pojawił się w 2022 r., tuż po rosyjskiej inwazji na Ukrainę. A w 2025 r. uruchomiono ich jedenaście. W tym samym roku powstało pięć funduszy ETF inwestujących w branżę obliczeń kwantowych. W tym roku wysyp nowych ETF-ów dotyczy kosmosu i sztucznej inteligencji (powstało siedem nowych ETF-ów na AI).
Z czego składa się każdy „rocznik” nowych ETF-ów? Pokazuje to poniższy wykres pochodzący z raportu mTFI. Zielone słupki to fundusze ETF szerokie i obligacyjne. Pomarańczowe słupki to ETF-y na pojedyncze kraje i sektory, czerwone – ETF-y „tematyczne” reprezentujące poszczególne motywy inwestowania.
Za udział w modzie zwykle trzeba dodatkowo zapłacić. Dotyczy to nie tylko branży biżuterii, odzieży czy dóbr luksusowych, ale też inwestycji. Kategorie zawężone ETF-ów – sektorowe, tematyczne, śledzące pojedyncze kraje, ETF-y lewarowane, opcyjne i na jedno aktywo – w przeciwieństwie do ETF-ów na szeroki rynek w ogóle nie potaniały. Od 15 lat mediana opłaty za zarządzanie w ich przypadku kręci się w przedziale 0,4–0,5 punktu procentowego. W 2025 r. kosztowały prawie dwa razy więcej niż fundusze ETF śledzące szeroki rynek: 0,45% rocznie wobec 0,25% rocznie.
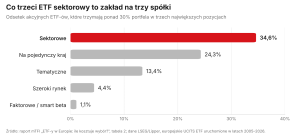
Co więcej, mTFI w raporcie pt.: „ETF-y w Europie: ile kosztuje wybór?” doszło do bardzo niepokojącego (z punktu widzenia inwestora) wniosku. Mówiliśmy wcześniej, że większość z nas kupuje ETF-y, myśląc o dywersyfikacji. I słusznie. W końcu do tego właśnie miały służyć te narzędzia. Tymczasem już co trzeci akcyjny ETF sektorowy (34,6%) trzyma ponad 30% pieniędzy w zaledwie trzech spółkach. Dziesięć największych pozycji w portfelach tych ETF-ów przeciętnie stanowi 57% ich portfeli.
Dla porównania: wśród funduszy śledzących szeroki rynek tak skoncentrowany portfel ma tylko 4,4% funduszy ETF, a dziesięć największych pozycji w portfelu „waży” nie więcej niż 36% całości portfela. Różnica w koncentracji portfeli między ETF-ami śledzącymi szeroki rynek i tymi „tematycznymi” jest ośmiokrotna.
I często nie da się jej wyczytać z nazwy – oba rodzaje ETF-ów nazywają się podobnie i oba kopiują jakiś indeks. Tyle że indeks półprzewodników czy branży zbrojeniowej obejmuje kilkanaście firm, z których kilka dominuje, a wszystkie pozostałe reagują na te same czynniki „cenotwórcze”. Formalnie dużo pozycji w portfelu, ale ekonomicznie – jeden zakład.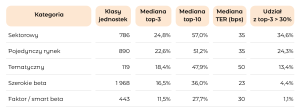
ETF-y obligacyjne nie biją funduszy na głowę opłatami
A jak na tym tle wypadają ETF-y obligacyjne? To przecież one w wielu bezpiecznych portfelach są drugą nogą obok akcji. Z ETF-ów obligacyjnych uruchomionych w latach 2010–2020 do dziś nie przetrwało (czyli nie zostało zlikwidowanych) 39,2% – najmniej ze wszystkich kategorii ETF-ów. Na papierze wyglądają też na najbardziej rozproszone: dziesięć największych pozycji w portfelu to w medianie ETF-ów zaledwie 15% portfela.
Ale uwaga: to po części złudzenie. Fundusz śledzący indeks obligacji skarbowych może mieć w portfelu kilkadziesiąt emisji obligacji, ale wszystkie są wypuszczone przez ten sam rząd. Nie warto też zakładać, że obligacyjny ETF to automatycznie najtańsza opcja. Zarządzający mTFI zwracali uwagę, że dłużne ETF-y wcale nie są takie tanie. Zwykłe aktywnie zarządzane fundusze obligacji nie są dużo droższe. Różnica w kosztach jest mniejsza niż przy akcjach.
No i trzeba urealnić oczekiwania. Bartosz Pawłowski, prezes mTFI mówił w uproszczeniu o poziomie zysków ok. 4% rocznie, które można wycisnąć z ETF-u na obligacje skarbowe wobec 8% z takiego, który inwestuje w indeks akcji. Do tego dochodzi jednak ryzyko walutowe. Przy zysku rzędu kilku procent rocznie wahania kursu dolara czy euro potrafią zjeść go w całości, dlatego przy obligacjach szczególnie warto pomyśleć nad klasą jednostek z zabezpieczeniem walutowym.
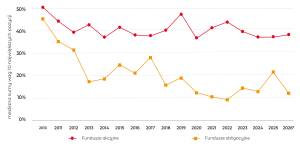
Ile ważą największe pozycje w portfelach ETF-ów? Mediana udziału dziesięciu największych pozycji w ETF-ach akcyjnych i obligacyjnych według rocznika jest na poniższym wykresie. Raport mTFI zastrzega, że wskaźnika nie da się wprost porównywać między akcjami i obligacjami.
Czy ETF-y sektorowe i tematyczne są złe? Jak z nich korzystać?
ETF-y sektorowe i tematyczne nie są „złe” z natury. Zgadzają się z tym też autorzy raportu mTFI. Fundusz ETF dający klientom ekspozycję na jedną branżę czy jeden motyw inwestycyjny nie jest wadliwym produktem. To po prostu inne narzędzie. Są przeznaczone dla kogoś, kto świadomie chce takiej ekspozycji, rozumie jej ryzyko i akceptuje cenę. Kłopot polega na tym, że oba rodzaje funduszy – te śledzące szerokie indeksy akcji i te „wąskie”, sektorowe i tematyczne – noszą tę samą nazwę. A inwestor zbyt często zakłada, że skoro to „ETF”, to będzie tanio, szeroko i bezpiecznie.
„ETF-y odniosły ogromny sukces i nie ma co do tego żadnych wątpliwości. Nasza analiza nie pokazuje słabości ETF-ów jako kategorii inwestycyjnej. Pokazuje natomiast, jak bardzo rozrósł się i skomplikował sam rynek. Dwie dekady temu inwestor wybierał spośród stosunkowo niewielkiej liczby funduszy ETF. Dziś wybiera spośród wielu tysięcy produktów i jeszcze większej liczby ich wariantów. Sam skrót ETF nie mówi już wiele o kosztach, stopniu dywersyfikacji czy trwałości konkretnego funduszu”
– mówi Bartosz Pawłowski, prezes mTFI. ETF-y sektorowe kopiują indeksy tradycyjnych branż – ochrony zdrowia, banków, energetyki – i nie są wcale takie drogie. Mediana ich opłaty to 0,35 punktu procentowego wobec 0,23 punktu procentowego w funduszach ETF śledzących szeroki rynek. Fundusze tematyczne natomiast zbierają spółki wokół jednego pomysłu, np. sztucznej inteligencji, cyberbezpieczeństwa czy kosmosu, często z różnych branż.
Kosztują więcej (mediana to 0,50 punktu procentowego) i zwykle powstają dopiero wtedy, gdy temat już jest na czołówkach gazet. Pod względem koncentracji wygląda to tak: ponad 30% aktywów klientów w trzech spółkach ma co trzeci fundusz sektorowy, ale tylko mniej więcej co ósmy tematyczny. W przypadku ETF-ów śledzących szeroki rynek akcji jest to co dwudziesty ETF.
No dobrze, kiedy więc takie fundusze mają sens? Gdy chcemy świadomie przechylić portfel w stronę branży lub trendu, w który wierzymy, a nie mamy ochoty samodzielnie kompletować kilkunastu spółek z różnych giełd. ETF ma tu swoje zwykłe zalety: jedną transakcję, jawny skład i notowania zmieniające się w trakcie sesji. Dla kogoś, kto wie, czego szuka, to wygodniejsze i często tańsze niż składanie takiego koszyka samemu.
Problem zaczyna się, gdy taki fundusz, np. sektorowy staje się całym portfelem albo jego dużą częścią. Spółki z jednej branży czy bazujące na jednym motywie reagują na te same czynniki, więc gdy wiatr się odwraca, tracą na wartości wszystkie naraz. A fundusze tematyczne kupujemy zwykle wtedy, gdy dany temat jest najgłośniejszy, a ceny aktywów przeważnie już najwyższe.
Gdyby to porównać obrazkowo: ETF na szeroki rynek przypomina szwajcarski scyzoryk – przyda się w większości sytuacji. Sektorowy czy tematyczny to śrubokręt do jednej konkretnej śruby: świetny, jeśli wiesz, którą chcesz dokręcić, ale bezużyteczny, jeżeli kupiłeś go jako narzędzie ogólnego użytku. Dlatego w mTFI radzą trzymać rdzeń portfela w tanich szerokich funduszach, a sektory i modne motywy inwestycyjne traktować jak niewielki dodatek.
Jak inwestować z głową na dzisiejszym rynku ETF-ów? Kilka ważnych zasad
Chciałbym przede wszystkim, żeby każdemu, kto doczyta ten tekst do końca, został w głowie jeden wniosek: ETF-y też trzeba selekcjonować. Problem ze współczesnym rynkiem jest taki, że nikt nie mówi o tym ludziom. ETF-y to narzędzie, które było kiedyś odpowiedzią dla kogoś, kto nie chce analizować spółek i nie chce się na tym znać ani tego sprawdzać – kupuje „cały rynek” i ma spokój. Teraz realia się zmieniły.
Branża dostawców funduszy ETF wyczuła, gdzie można jeszcze zarobić pieniądze i zaczęła pod tą samą nazwą sprzedawać fundusze ETF szerokie i te zawężone do kilku firm. Co więc sprawdzać? Zarządzający mTFI zaproponowali coś w rodzaju szybkiej instrukcji obsługi, czyli szybkich pytań, które warto sobie zadać przed kliknięciem „kup”.
Najpierw pytamy, ile to kosztuje. 0,45 punktu procentowego rocznie za ETF na szeroki rynek akcji (czyli śledzący np. jeden z najpopularniejszych globalnych indeksów) to dużo, bo najwięksi dostawcy takich ETF-ów biorą dziś ponad dwa razy mniej. Ale przy funduszu ETF sektorowym czy tematycznym taka opłata to rynkowa norma.
Potem zaglądamy do środka takiego ETF-u. Autorzy raportu, którzy sami inwestują swoje pieniądze, w czasie takiej analizy trafiali na fundusze tematyczne z dwiema, trzema spółkami w środku. W typowym funduszu szerokiego rynku dziesięć największych spółek waży ok. 36% portfela, a ponad 30% w trzech pozycjach ma tylko co dwudziesty fundusz. Gdy trzy pierwsze pozycje przekraczają 30%, a dziesiątka zbliża się do 60%, mamy ryzykowny i wahliwy zakład. To nie dyskwalifikuje funduszu, ale musimy wiedzieć, w co wchodzimy.
Na koniec sprawdzamy skalę i historię funduszu. Według raportu mTFI prawie połowa ETF-ów uruchomionych w latach 2010–2020 zniknęła już z rynku. Fundusz, który nie zebrał wystarczająco dużo pieniędzy, zostaje zamknięty albo połączony z innym, niezależnie od tego, jak sprytnie był przemyślany. Wtedy o momencie sprzedaży decyduje dostawca, nie my. Za granicę ekonomicznej skali opłacalności raport przyjmuje 50 mln dolarów aktywów. Fundusze poniżej tego progu są najbardziej zagrożone zamknięciem.
Wniosek? Mimo wszystko nie powinniśmy obrażać się ETF-y. Wręcz przeciwnie – w swojej najważniejszej części ten rynek jest dziś tańszy i lepszy niż kiedykolwiek. Różnica jest taka, że nazwa „ETF” przestała cokolwiek gwarantować. Ale stosując podstawowe zasady bezpiecznego inwestowania, ETF-y to nadal świetne produkty.
Jakie to zasady? I jak zbudować taki bezpieczny portfel ETF-ów? Jeśli nie chcemy dużej ekspozycji na ryzyko, rdzeniem powinny być tanie fundusze na szeroki rynek, najlepiej rozproszone geograficznie, bo to one dają to, z czego ETF-y słyną: niskie koszty i realną dywersyfikację, która ogranicza ryzyko. Fundusze sektorowe i tematyczne oczywiście można do tego dołożyć, często nawet warto: ale trzeba robić to świadomie – po sprawdzeniu opłat, portfela i skali działania.
—————————
CZYTAJ TEŻ:

—————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
zdjęcie tytułowe: Geralt/Pixabay