Węgierskie obligacje mają oprocentowanie niższe niż polskie, a różnica jest ostatnio rekordowa! Co się dzieje? Za polskie 10-letnie obligacje inwestorzy żądają dziś niemal 6% w skali roku. To złe wieści dla państwa, które musi pożyczać coraz więcej i ponosi większe koszty obsługi obligacji. Polska jest podobno najszybciej rosnącą dużą gospodarką w Europie, a Polacy bogacą się rekordowo szybko. Dlaczego Węgry, mimo niższej oceny wiarygodności kredytowej i wyższego zadłużenia, płacą za 10-letni dług mniej niż Polska? O co tu chodzi? Jeszcze niższe rentowności obligacji mają Czechy. Mamy problem?
To z pozoru paradoks. Polska jest największą gospodarką Europy Środkowo-Wschodniej, ma szybszy wzrost PKB niż inne państwa regionu, coraz silniejszy eksport i dobrze funkcjonujące firmy, korzysta też z ogromnego napływu środków europejskich i ma jeden z najbardziej rozwiniętych rynków finansowych w tej części Europy. A jednak inwestorzy, którzy pożyczają pieniądze polskiemu państwu na dekadę, żądają za to wyższej premii niż od Węgier czy Czech. Dlaczego?
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Odpowiedź nie sprowadza się do jednego wskaźnika ani do prostego rankingu „lepszej” i „gorszej” gospodarki. Na rentowność obligacji wpływają między innymi oczekiwania dotyczące inflacji i stóp procentowych, stan finansów publicznych, skala przyszłych emisji długu, ryzyko walutowe oraz zaufanie inwestorów do polityki gospodarczej państwa. Polska ma dziś szczególnie duże potrzeby pożyczkowe, a to oznacza, że na rynku pojawia się coraz więcej długu, który trzeba sprzedać inwestorom.
Najciekawszym punktem odniesienia są jednak Węgry. Przez lata były jednym z problematycznych kredytobiorców w regionie, a ich trudne relacje z Brukselą budziły niepokój inwestorów. Dziś Budapeszt sygnalizuje długoterminowy kurs na spełnienie kryteriów przyjęcia euro. Czy sama perspektywa przyszłej integracji z eurolandem może już zmniejszać premię za ryzyko węgierskiego długu? A jeśli tak, to czego Polska może się z tej historii nauczyć? Czy może obniżyć koszt własnego zadłużenia bez rezygnacji ze złotego?
Czechy pokazują, że euro nie jest konieczne
Jeśli szukamy odpowiedzi na pytanie, dlaczego polski Skarb Państwa musi oferować inwestorom niemal 6% za 10-letni dług, warto najpierw spojrzeć na naszego południowego sąsiada. Czechy również mają własną walutę, nie są członkiem strefy euro i – podobnie jak Polska – prowadzą własną politykę pieniężną. Czescy politycy są wobec szybkiego wejścia do strefy euro równie sceptyczni jak polscy. A mimo to ich 10-letnie obligacje są wyceniane wyraźnie niżej niż polskie, a rentowności nie przekraczają granicy 5%.
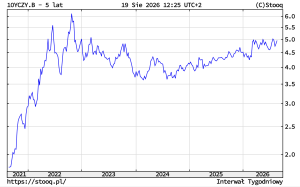
To ważna wskazówka. Gdyby głównym powodem wysokich rentowności polskiego długu było samo ryzyko walutowe związane z pozostawaniem poza strefą euro, Czechy powinny mieć podobny problem. Tymczasem inwestorzy są gotowi pożyczać czeskiemu państwu taniej i to o niemal cały 1 pkt proc. Oznacza to, że w cenie obligacji musi być coś więcej niż tylko pytanie: euro czy własna waluta? Nie jest to na pewno kwestia wielkości gospodarki, bo gospodarka polska przebija wszystkie sąsiednie w regionie.
Jedną z najważniejszych różnic jest wiarygodność finansów publicznych. Czechy przez lata wchodziły w kolejne kryzysy z relatywnie niskim poziomem zadłużenia, a ich finanse publiczne pozostawały znacznie mniej obciążone niż w przypadku wielu państw regionu. Dla inwestora kupującego obligację 10-letnie ma to ogromne znaczenie. Nie patrzy on tylko na to, ile państwo jest winne dzisiaj, ale przede wszystkim na to, czy za kilka lat będzie miało wystarczająco dużo przestrzeni, żeby obsługiwać i refinansować swój dług.
Znaczenie ma również przewidywalność polityki pieniężnej. Czeski bank centralny przez ostatnie lata prowadził jastrzębia, bardzo zdecydowaną walkę z inflacją, a inwestorzy mogli stosunkowo łatwo odczytywać jego reakcję na zmieniające się warunki gry. Dla właściciela 10-letniej obligacji taka przewidywalność jest cenna, bo pozwala ograniczyć ryzyko, że za kilka lat inflacja wymknie się spod kontroli, a realna wartość wypłacanych przez państwo odsetek gwałtownie spadnie. Stabilna jest także czeska waluta – korona.
W porównaniu ze złotym czeska korona wykazuje mniejszą wrażliwość na kryzysy, np. podczas wielkiego kryzysu finansowego w 2008-2009 czy niedawnych zawirowań geopolitycznych) kurs korony do euro wahał się mniej niż kurs złotego. Czeski Bank Narodowy lepiej dba o stabilność i wartość własnej waluty, czasem stosując rynkowe interwencje. Dodatkowo Czechy są silniej powiązane z gospodarką strefy euro (zwłaszcza Niemiec) niż Polska, co ściślej wiąże kurs korony z europejską walutą.
Na korzyść złotego przemawia to, że jest walutą bardziej płynną, która opłaca się handlować, bo rynek jest relatywnie głęboki w skali regionu. Jednak większa płynność powoduje, że złoty jest też bardziej podatny na nagłe wahania nastrojów inwestorów zagranicznych, wydarzenia polityczne i czynniki zewnętrzne. Nasza waluta często dostaje rykoszetem tylko dlatego, że znajduje się we wspólnym koszyku z innymi handlowanymi na świecie walutami. Korona rzadziej polega wahaniom i tąpnięciom.
Na wykresie poniżej widać wahania korony do euro w ostatnich pięciu latach. Wahania wydają się spore, jednak po bliższym przyjrzeniu okazuje się, że przedział jest stosunkowo wąski. Najsilniejsza korona to 0,0390, a jej najsłabszy poziom to 0,0428 za euro.

Czechy są ciekawym przykładem, że inwestorzy nie nagradzają wyłącznie szybkiego wzrostu gospodarczego i skali gospodarki. Nagradzają również, a może przede wszystkim, przewidywalność najważniejszych decyzji ekonomicznych, wiarygodność polityki pieniężnej i przekonanie, że państwo będzie w stanie finansować swoje potrzeby także w gorszych czasach. I właśnie dlatego czeski przypadek jest dla Polski niewygodny. Pokazuje bowiem, że niższa rentowność długu jest możliwa bez przyjmowania euro.
Ale skoro Czechom wystarcza własna waluta i wiarygodność, to dlaczego jeszcze ciekawszy przypadek znajdujemy na Węgrzech? Kraj, który przez lata miał znacznie gorszą reputację na rynkach niż Polska i Czechy, który w mniejszym stopniu korzystał ze środków europejskich i wolniej się rozwijał, również zaczął finansować się sporo taniej niż Warszawa. I właśnie tutaj pojawia się pytanie o „węgierski patent” oraz o to, czy rynek rzeczywiście zaczął już wyceniać przyszłe wejście Węgier do strefy euro. Dlaczego węgierskie obligacje są tańsze niż polskie?
Węgierskie obligacje: inwestorzy już wyceniają przyszłe euro?
Jeszcze niedawno trudno byłoby wskazać Węgry jako przykład kraju, któremu inwestorzy chętnie pożyczają pieniądze i któremu Polska mogłaby zazdrościć. Wysoka inflacja, napięte relacje z Brukselą, problemy z dostępem do części funduszy europejskich i duża niepewność dotycząca polityki gospodarczej sprawiały, że węgierskie obligacje przez lata obciążone były wysoką premią za ryzyko. Tym ciekawsze jest to, że dziś rentowność węgierskich 10-latek jest niższa niż polskich i to o około 0,5 pkt proc.
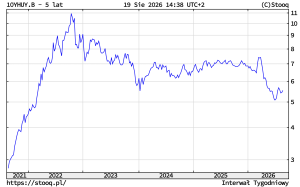
Po wyborach parlamentarnych z kwietnia 2026 roku sytuacja zaczęła się zmieniać. Zwycięstwo partii Tisza Pétera Magyara zostało przez rynki odebrane jako szansa na normalizację stosunków z Unią Europejską, odblokowanie części funduszy europejskich i poprawę jakości instytucji państwa. Węgierski forint wyraźnie się umocnił, a rentowności obligacji spadły. To ważne, bo pokazuje, że inwestorzy zaczęli obniżać premię za ryzyko Węgier jeszcze zanim nowy rząd zdążył przeprowadzić zapowiadane zmiany.
Jest jednak jeszcze jeden element tej układanki. W czerwcu premier Magyar zadeklarował, że strategicznym celem jego rządu jest doprowadzenie Węgier około 2030 roku do spełnienia kryteriów z Maastricht, czyli warunków niezbędnych do przyjęcia euro. Nie oznacza to, że Węgry za cztery lata automatycznie będą miały wspólną walutę. Kraj nie znajduje się nawet jeszcze w mechanizmie ERM II, a Komisja Europejska ocenia, że obecnie nie spełnia warunków przyjęcia euro. Jednak sam kierunek został wyznaczony.

Dla rynku finansowego może mieć to znaczenie już dzisiaj. Przyjęcie euro w przyszłości oznaczałoby eliminację ryzyka kursowego związanego z forintem i włączenie Węgier do wspólnego systemu pieniężnego, którego centrum stanowi Europejski Bank Centralny. Inwestor kupujący dziś 10-letnią węgierską obligację może więc patrzeć nie tylko na to, jakie Węgry są dzisiaj, ale również na to, jakie mogą być za kilka lat. Jeżeli wzrosło prawdopodobieństwo stabilizacji gospodarczej, premia za ryzyko się zmniejsza.
To nie znaczy jednak, że Budapeszt znalazł prosty „patent” na tani dług. I że wystarczy zadeklarować wejście do strefy euro, żeby ograniczyć koszty refinansowania obligacji skarbowych. Węgierskie rentowności spadają również dlatego, że inwestorzy zaczęli wyceniać polityczną zmianę, poprawę relacji z Brukselą i możliwość odblokowania unijnych pieniędzy, a to może oznaczać szybszy rozwój gospodarczy w przyszłości. Sama deklaracja dotycząca euro jest więc tylko jednym z elementów tej kostki… Rubika.
Przypadek Czech i Węgier jest dla Polski ciekawy. Warszawa nie musi jutro czy pojutrze przyjmować euro, żeby obniżyć koszt finansowania państwa. Pytanie brzmi raczej, czy Polska może zmniejszyć premię za ryzyko w inny sposób i ile musiałaby za to zapłacić w postaci bardziej wiarygodnej polityki fiskalnej.
Polskim problemem jest nie gospodarka, lecz dług
Jeśli porównać Polskę z Czechami i Węgrami, można odnieść wrażenie, że rynek obligacji wystawia Warszawie dość nietypową ocenę. Polska ma największą gospodarkę w regionie, rośnie szybciej niż większość sąsiadów, korzysta z napływu pieniędzy z Unii Europejskiej i ma relatywnie głęboki oraz płynny rynek kapitałowy ze sprawnie funkcjonującymi instytucjami i bankami. Mimo to inwestorzy żądają za 10-letnie obligacje tradycyjnie więcej niż od Czechów, a ostatnio również sporo więcej niż od Węgrów.

Nie oznacza to jednak, że inwestorzy uważają Polskę za kraj niewiarygodny. Rentowność obligacji nie jest przecież prostym rankingiem jakości gospodarek. To cena, jaką państwo musi zapłacić za pożyczenie pieniędzy na określony czas. A na tę cenę składają się między innymi oczekiwania dotyczące inflacji i przyszłych stóp procentowych, ryzyko fiskalne, kurs walutowy, sytuacja na światowych rynkach oraz – co w przypadku Polski ma dziś szczególne znaczenie – skala potrzeb pożyczkowych państwa.
I właśnie ten ostatni element jest jednym z najważniejszych. Polska przeznacza na inwestycje ogromne środki, wydaje miliardy na obronność i infrastrukturę, finansuje też rozbudowane wydatki społeczne i socjalne. W efekcie musi sprzedawać inwestorom ogromne ilości nowych obligacji. Im większa jest podaż długu, tym ważniejsze staje się przekonanie rynku, że znajdą się na niego nabywcy. Jeżeli inwestorzy chcą większej premii, rentowności rosną, a wraz z nimi rośnie koszt refinansowania zadłużenia.
W 2026 roku deficyt budżetowy został zaplanowany na ponad 270 mld zł, a potrzeby pożyczkowe, w tym związane z koniecznością refinansowania długu zaciągniętego w poprzednich latach, miały wartość brutto ponad 690 mld zł, a netto (bez spłaty zadłużenia, które zapada w tym roku) 422 mld zł. To gigantyczne pieniądze, które musimy ścignąć od inwestorów, a ci mają świadomość, że bez tych środków państwo nie będzie mogło sprawnie funkcjonować. To podwyższa stawkę i jednocześnie podbija rentowności.
Trzeba przy tym uważać z prostym wnioskiem, że rentowność polskich 10-latek na poziomie 6% jest wyłącznie efektem krajowej polityki fiskalnej. Wysokie rentowności są dziś problemem znacznie szerszym, można powiedzieć – globalnym. Rządy największych gospodarek świata też potrzebują coraz więcej pieniędzy, a inwestorzy domagają się wyższej premii za trzymanie długoterminowych obligacji. Rosnące wydatki publiczne, niepewność inflacyjna i ogromna podaż długu tworzą globalną presję na rynek obligacji.
CZYTAJ O TYM:


CZYTAJ TEŻ:

Polska płaci za… szybki wzrost na kredyt?
Polska ma jednak własny dodatkowy problem: musi jednocześnie przekonać inwestorów, że szybko rosnące potrzeby pożyczkowe nie doprowadzą do trwałego pogorszenia stanu finansów publicznych. Dla kupującego 10-letnią obligację ważniejsze od tego, jak szybko rośnie polskie PKB w tym roku i czy Polska jest już czy też jeszcze nie jest 20. największą gospodarką świata, jest to, jak będzie wyglądała relacja długu publicznego do PKB, deficyt budżetowy i koszt jego obsługi za pięć czy dziesięć lat.
To właśnie tutaj pojawia się paradoks polskiej sytuacji. Szybki wzrost gospodarczy i budowanie skali gospodarki z silnym eksportem, firmami i instytucjami jest oczywiście atutem, ale nie wystarczy, jeśli równocześnie szybko rosną wydatki i potrzeby pożyczkowe państwa. Można więc powiedzieć, że Polska płaci dziś nie za brak wzrostu, lecz… częściowo za cenę jego finansowania. Gdybyśmy tak szybko nie biegli z rozwojem, na pewno wydalibyśmy przez dekady mniej pożyczonych pieniędzy.
Dla inwestora zagranicznego dochodzi jeszcze jeden element. Polska ma własną walutę i własną politykę pieniężną. Kupując złotowe obligacje, zagraniczny inwestor bierze więc na siebie również ryzyko kursowe. Jeśli złoty w ciągu kilku lat znacząco się osłabi, wysoka rentowność obligacji może nie zrekompensować strat wynikających ze spadku wartości polskiej waluty. To ryzyko jest jednym z powodów, dla których polski dług musi oferować premię ponad obligacje państw należących do strefy euro.
Złoty należy do walut, które potrafią wyjątkowo silnie się wahać. W okresie wielkiego kryzysu finansowego z lat 2008-2009 nasza waluta zaliczyła wzrost i spadek w sumie o kilkadziesiąt procent. Szczyt osłabienia złotego przypada na luty 2009 roku, kiedy to oficjalny kurs NBP osiągnął historyczne maksimum na poziomie ok. 4,92–4,93 zł. W lutym i marcu 2009 roku dolar kosztował chwilowo ponad 3,90–3,95 zł, a frank szwajcarski skoczył w okolice 3,20–3,30 zł.
Z kolei największa siła złotego to lipiec 2008 roku, tuż przed nadejściem głównej fali kryzysu. Kto z Czytelników pamięta kurs euro z 28 lipca 2008 roku, kiedy spadł on do rekordowego wówczas poziomu 3,20–3,21 zł? W tym samym letnim okresie za jednego dolara płaciło się 2,02–2,05 zł, co było najsilniejszym poziomem złotego do dolara w nowożytnej historii. Poza tym, że to były niezapomniane wakacje, bo można było za pól darmo zwiedzić kawał świata, to pokazuje zdolność złotego do dużych wahań.

Przykład Czech i Węgier pokazuje, że odpowiedź na pytanie o powody presji na polski dług poszukiwana w przeszłości jest trudna. Czesi również mają własną walutę, a mimo to ich dług jest wyceniany niżej. Z kolei przypadek Węgier pokazuje coś jeszcze ciekawszego – nawet państwo z większymi problemami fiskalnymi i słabszym ratingiem może okresowo przekonać inwestorów do zaakceptowania niższej rentowności. Czy polski „sekret” tkwi głównie w skali obecnych potrzeb pożyczkowych?
Wniosek może być dla Polski dość niewygodny. Nie wystarczy powiedzieć, że mamy szybszy wzrost gospodarczy niż sąsiedzi. Rynek obligacji patrzy na coś innego: ile państwo musi pożyczyć, jak wiarygodny jest plan stabilizacji jego finansów i jakiego ryzyka inwestor będzie musiał podjąć się na kolejne dziesięć lat. Pytanie jest o tyle ważne, o ile Polska znajduje się od kilku lat w unijnej procedurze nadmiernego zadłużenia, ale zamiast ciąć deficyty budżetowe, radośnie je powiększa.
Każdy ułamek oprocentowania kosztuje dodatkowe miliardy
Różnica między Polską a Węgrami nie wygląda na pierwszy rzut oka imponująco. Około 0,4 pkt proc. przy rentowności 10-letnich obligacji to może wydawać się niewiele. Na rynku długu takie różnice mają jednak znaczenie, zwłaszcza gdy dotyczą setek miliardów złotych. I tak 19 sierpnia rentowność polskich 10-letnich obligacji oscylowała wokół 5,9%, podczas gdy węgierskich wynosiła około 5,4%. Jeszcze większa jest różnica w porównaniu z Czechami, gdzie 10-letni dług był oprocentowany na poziomie około 4,9%.
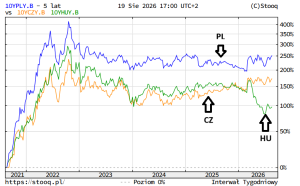
Nie oznacza to oczywiście, że gdyby Polska jutro obniżyła rentowność nowych obligacji z 5,9 do 5,4%, budżet automatycznie zaoszczędziłby 0,5% wartości całego zadłużenia. Większość istniejącego długu została przecież wyemitowana wcześniej i ma ustalone warunki. Korzyści pojawiałyby się stopniowo, wraz z refinansowaniem zapadających obligacji i emisją nowych.
Mechanizm jest jednak bardzo ważny na przyszłość. Polska ma w 2026 roku rekordowo wysoki deficyt budżetowy i rekordowe potrzeby pożyczkowe, a Ministerstwo Finansów musi finansować zarówno bieżący deficyt, jak i wykup wcześniej wyemitowanego długu. Według planów ministerstwa, tegoroczne potrzeby finansowania za pomocą zaciągania długu u inwestorów sięgają rekordowych poziomów, a sama kwota nowych potrzeb netto ma wynieść około 138,6 mld zł.
Dlatego nawet pozornie niewielka zmiana kosztu finansowania ma w dłuższym okresie znaczenie liczone w miliardach złotych. Co więcej, im większy jest dług, tym większe znaczenie ma każdy kolejny punkt bazowy. Polska nie musi więc doprowadzić do sytuacji, w której jej obligacje będą miały rentowność taką jak niemieckie. Wystarczyłoby, aby inwestorzy stopniowo żądali mniejszej premii za ryzyko. Wtedy z każdym kolejnym rokiem koszty obsługi długu byłyby niższe lub nie rosłyby dramatycznie.
To prowadzi do najważniejszego pytania całej tej opowiedzianej historii. Czy Warszawa może zrobić coś, żeby inwestorzy na rynkach finansowych uznali polski dług za mniej ryzykowny i zgodzili się pożyczać państwu pieniądze taniej?
Odpowiedź brzmi: tak. Tyle że nie ma jednego przycisku, który można nacisnąć. Polska musiałaby przekonać rynek przede wszystkim, że dzisiejszy–- bardzo wysoki – deficyt budżetowy (czyli dziura między dochodami i wydatkami) nie stanie się trwałym elementem finansów publicznych. Moment jest dobry, bo przełom wakacji i września to okres, w którym tradycyjnie polski rząd rozmawia o kształcie przyszłorocznego budżetu. Niedługo zostanie ogłoszony wstępny projekt budżetu na 2027 rok. To okazja, żeby zadeklarować większą dyscyplinę finansów publicznych.
O to apeluje nieustannie od wielu miesięcy m.in. przewodniczący nowej Rady Fiskalnej Sławomir Dudek. Rada została powołana w 2026 roku jako ciało doradcze przy ministrze finansów. Nie ma głosu decyzyjnego, ale jest głosem sumienia ekonomistów – teoretyków i praktyków – wskazujących na konieczność ustabilizowania rosnącego dynamicznie zadłużenia. Czy głos Rady Fiskalnej przebije się na salony władzy i dotrze do gabinetów Kancelarii Premiera, gdzie rząd będzie zatwierdzał nowy budżet?
Na razie Sławomir Dudek, ekonomista z SGH, były wieloletni dyrektor w Ministerstwie Finansów, apeluje w imieniu Rady Fiskalnej o rozsądek fiskalny również w roku wyborczym 2027: „Ostrzegamy! Kampania wyborcza nie zawiesza arytmetyki budżetowej. Dotyczy całej sceny politycznej. […] Fiskalny paradoks: Polska może być formalnie zgodna z unijną ścieżką wydatków, ale jednocześnie oddalać się od celu: niższego deficytu i stabilnego długu. […] Celem nie jest „zaliczenie reguły wydatkowej”, lecz zdrowe finanse publiczne”.
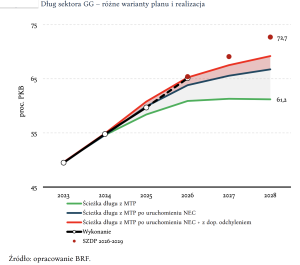
Specjalne stanowisko Rady Fiskalnej na temat „Sprawozdania z wdrażania Średniookresowego planu budżetowo-strukturalnego na lata 2025-2028” można przeczytać tu. Rada Fiskalna przygotowała własne symulacje zmian deficytów budżetowych i długu Polski w latach 2027–2028. Wynika z nich, że w scenariuszu braku zmian w polityce fiskalnej deficyt sektora finansów publicznych (tzw. generał governement) wyniósłby ok. 7,1% PKB w 2027 roku i wciąż aż 7% PKB w 2028 roku, a dług Polski wyniósłby ok. 74,7% PKB w 2028 roku.
Węgierskie obligacje nas zawstydzają. Co Polska może zrobić, żeby pożyczać taniej?
Czy Polska może obniżyć rentowność swoich obligacji a tym samym zejść trochę z kosztów obsługi długu? Tak, ale nie ma jednego ruchu, który z dnia na dzień sprowadziłby koszt finansowania z niemal 6 do 5%. Tym bardziej że część obecnej presji na rentowności pochodzi z globalnego rynku. W ostatnich dniach drożał dług nie tylko Polski, ale również największych państw Europy. Inwestorzy obawiają się jednocześnie wysokich wydatków publicznych, rosnącej podaży obligacji i powrotu presji inflacyjnej.
Polska nie może więc całkowicie uciec przed światowym trendem. Może jednak sprawić, że inwestorzy będą żądali mniejszej premii za polskie ryzyko. Pierwszym i najważniejszym sposobem jest wiarygodne pokazanie, że obecny bardzo wysoki deficyt nie stanie się nową normą. Nie chodzi nawet o gwałtowne cięcia wydatków. Dla rynku ważniejsza jest przewidywalna, kilkuletnia ścieżka, która pokazuje, kiedy i w jaki sposób deficyt zacznie się zmniejszać. To istotne dlatego, że Polska będzie przez najbliższe lata potrzebowała ogromnych kwot na finansowanie państwa.
Drugi element to inflacja i wiarygodność polityki pieniężnej. Dla inwestora kupującego obligację na dziesięć lat nie wystarczy informacja, że inflacja jest niska dzisiaj. Liczy się przekonanie, że również za pięć czy osiem lat państwo i bank centralny będą w stanie utrzymać stabilność pieniądza. Jeżeli oczekiwania inflacyjne spadają, inwestor może zaakceptować niższe nominalne oprocentowanie. Jeżeli natomiast zaczyna obawiać się trwałego wzrostu cen, domaga się wyższej rentowności jako rekompensaty.
Trzecim elementem jest przewidywalność. Inwestorzy nie lubią sytuacji, w której nie wiedzą, jak będzie wyglądała polityka fiskalna, pieniężna czy regulacyjna za kilka lat. Dlatego czeski przykład jest dla Polski tak pouczający. Czechy nie mają euro, ale przez lata zbudowały reputację państwa, którego politykę gospodarczą i pieniężną można stosunkowo łatwo przewidywać, niezależnie od zmiany władzy. Polska nie musi kopiować czeskiego modelu, ale może próbować zbudować podobną premię za wiarygodność.
Czy rozwiązaniem byłoby ogłoszenie, że Polska również zamierza przyjąć euro? To mogłoby zmienić sposób, w jaki część inwestorów patrzy na długoterminowe ryzyko walutowe, ale byłoby błędem traktować to jako cudowną receptę. Takie zapowiedzi już się jednak u nas pojawiły w 2008 roku, ale potem nie miały pokrycia w działaniach rządu (częściowo przez kryzys 2008-2009). Węgry na razie tylko wyznaczyły cel osiągnięcia kryteriów z Maastricht na 2030 rok, bez dalszych deklaracji, ale to już wstępnie zadziałało.
Węgierski przypadek pokazuje jednak coś ważnego: rynek potrafi wyceniać i nagradzać rozsądnie komunikowaną przyszłość, a nie tylko teraźniejszość. Jeżeli inwestorzy uznają, że państwo realnie zmierza w kierunku stabilniejszej polityki fiskalnej, niższej inflacji i mniejszego ryzyka walutowego, to mogą zacząć obniżać wymaganą premię jeszcze zanim wszystkie zmiany zostaną faktycznie przeprowadzone. To może być najciekawsza lekcja płynąca znad modrego Dunaju nad Wisłę.
W tym sensie najważniejszy wniosek z porównania Polski, Czech i Węgier jest prostszy, niż mogłoby się wydawać. Rynek nie płaci państwu za to, że gospodarka szybko rośnie. Płaci za przekonanie, że państwo będzie wiarygodnym dłużnikiem również wtedy, gdy koniunktura się pogorszy. Polska ma mocny argument w postaci stabilnego wzrostu gospodarczego. Teraz musi jeszcze przekonać inwestorów, że potrafi równie dobrze i stabilnie zarządzać ceną tego wzrostu.
CZYTAJ TEŻ:

CZYTAJ WIĘCEJ O TYM:


——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
Źródło zdjęcia: Pixabay