
Dziś najbardziej spektakularny debiut giełdowy roku. I jeden z najciekawszych w historii. Na parkiet wchodzą akcje firmy Anthropic, twórcy jednego z najpopularniejszych modeli sztucznej inteligencji, czyli Claude. Inwestorzy zgłosili chęć zakupu akcji Anthropic za astronomiczną kwotę około 500 mld dolarów. To wielokrotnie więcej niż wartość akcji oferowanych w ofercie publicznej. Czy inwestorzy uczestniczą właśnie w narodzinach kolejnego technologicznego giganta, jednej z najcenniejszych spółek świata? Czy warto będzie kupić akcje Anthropica po debiucie, płacąc krocie za obietnicę przyszłych zysków spółki?
Anthropic ma czym rozpalać wyobraźnię. W ciągu pierwszych dziewięciu miesięcy 2026 roku przychody firmy sięgnęły 33,2 mld dolarów, rosnąc 12-krotnie w ciągu roku! To niesamowite jak na start-up z zaledwie sześcioletnią historią. Firma oferuje miliardom ludzi jeden z najpopularniejszych modeli sztucznej inteligencji – Claude. Przepowiada wielokrotny wzrost przychodów w ciągu zaledwie kilku lat.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Za sukcesem Claude’a kryją się gigantyczne wydatki Anthropica na rozwój kolejnych modeli swojego flagowego produktu, zakup mocy obliczeniowych i utrzymanie infrastruktury niezbędnej do utrzymania mechanizmu „w ruchu”. Spółka nadal wykazuje ogromne straty, choć ich księgowa wielkość nie oddaje w pełni kosztów bieżącej działalności. To oznacza, że nowi akcjonariusze zapłacą dziś za zyski, które firma ma wypracować w przyszłości. To obietnica.
A konkurencja nie śpi. Dwa inne popularne systemy sztucznej inteligencji rozwijają OpenAI (ChatGPT) oraz Google (Gemini), z kolei Microsoft ma swojego Copilota. Wśród analityków coraz częściej pojawiają się pytania, czy ogromne inwestycje w centra danych i zaawansowane modele AI rzeczywiście przyniosą oczekiwane zyski. Ile mogą być w przyszłości warte akcje Anthropic? Co musiałoby się wydarzyć, żeby zakup akcji Anthropic na pierwszej sesji okazał się inwestycją życia?
Chętni na akcje za pół biliona dolarów
W Ameryce debiut giełdowy następuje błyskawicznie po zakończeniu oferty publicznej. Już dzień po zamknięciu zapisów akcje trafiają na parkiet. Inwestorzy mają prawo spodziewać się rajdu podobnego do tego, który widzieliśmy po debiucie SpaceX – akcje w kilka dni podrożały ze 150 dolarów do blisko 226 dolarów, gdy „zredukowani” podczas zapisów inwestorzy dobierali akcje spółki Muska z rynku, żeby uzyskać pożądany pakiet. Inna sprawa, że potem papiery konglomeratu z Austin dały nura, spadając nawet do 105 dolarów.
CZYTAJ WIĘCEJ:
Już wiadomo, że inwestorzy ustawili się w długiej kolejce po akcje Anthropic w ofercie publicznej (Polacy nie mogli wziąć w niej bezpośredniego udziału). Według nieoficjalnych informacji CNBC deklarowany popyt na papiery twórcy Claude’a sięgnął około 500 mld dolarów. Tymczasem spółka wprowadzi na giełdę akcje o wartości 81,3 mld dolarów. Oznacza to, że na każdego dolara akcji przypadało ponad sześć dolarów deklarowanego zainteresowania. Nie oznacza to, że rzeczywisty popyt był aż sześciokrotnie większy od wartości oferty — część inwestorów, przewidując nadsubskrypcję, mogła zamawiać więcej akcji, niż faktycznie zamierzała kupić.
Ale z całą pewnością chętnych do zakupu jest więcej, niż akcji w ofercie, co wróży udany debiut. Akcje chcą kupić m.in. producenci procesorów Nvidia i AMD. Duży popyt dał szefom Anthropica możliwość podniesienia ceny emisyjnej. Pierwotnie spółka chciała sprzedawać akcje po 70–78 dolarów, ale ostatecznie podniosła cenę emisyjną do 83 dolarów. Wycena Anthropic wzrosła do około 1,5 bln dolarów. Przy takich parametrach jest to największa sprzedaż akcji w historii – jej wartość przekroczyła 81 mld dolarów. Do tej pory rekord należał do SpaceX (75 mld dolarów).
Im wyższa cena emisyjna, tym większe ryzyko inwestorów, bo trudniej im będzie osiągnąć atrakcyjną stopę zwrotu po debiucie. Cena akcji Anthropic – porównując ją z innymi, już notowanymi spółkami – jest kosmiczna. Przy kapitalizacji wynoszącej około 1,5 bln dolarów inwestorzy płacą równowartość około 18,5 dolara za każdego dolara rocznych przychodów, jakie spółka osiągałaby, gdyby utrzymała tempo sprzedaży z końca października. Dla porównania, wiele dojrzałych firm technologicznych jest wycenianych na kilkukrotność rocznych przychodów. Anthropic musi więc nie tylko szybko rosnąć, ale też przekonać inwestorów, że w przyszłości będzie w stanie zamieniać ogromną sprzedaż w równie imponujące zyski.
Jeżeli Anthropic będzie nadal zwiększał sprzedaż w tempie kilkudziesięciu procent rocznie, dzisiejsza wycena może za kilka lat wyglądać znacznie rozsądniej. Inwestorzy już teraz zakładają bardzo szybki rozwój firmy. Tymczasem największe koncerny technologiczne, w tym Google, Microsoft i Nvidia, są nie tylko inwestorami Anthropic, lecz także uczestnikami rynku infrastruktury AI, od których spółka kupuje kosztowne usługi i systemy obliczeniowe.
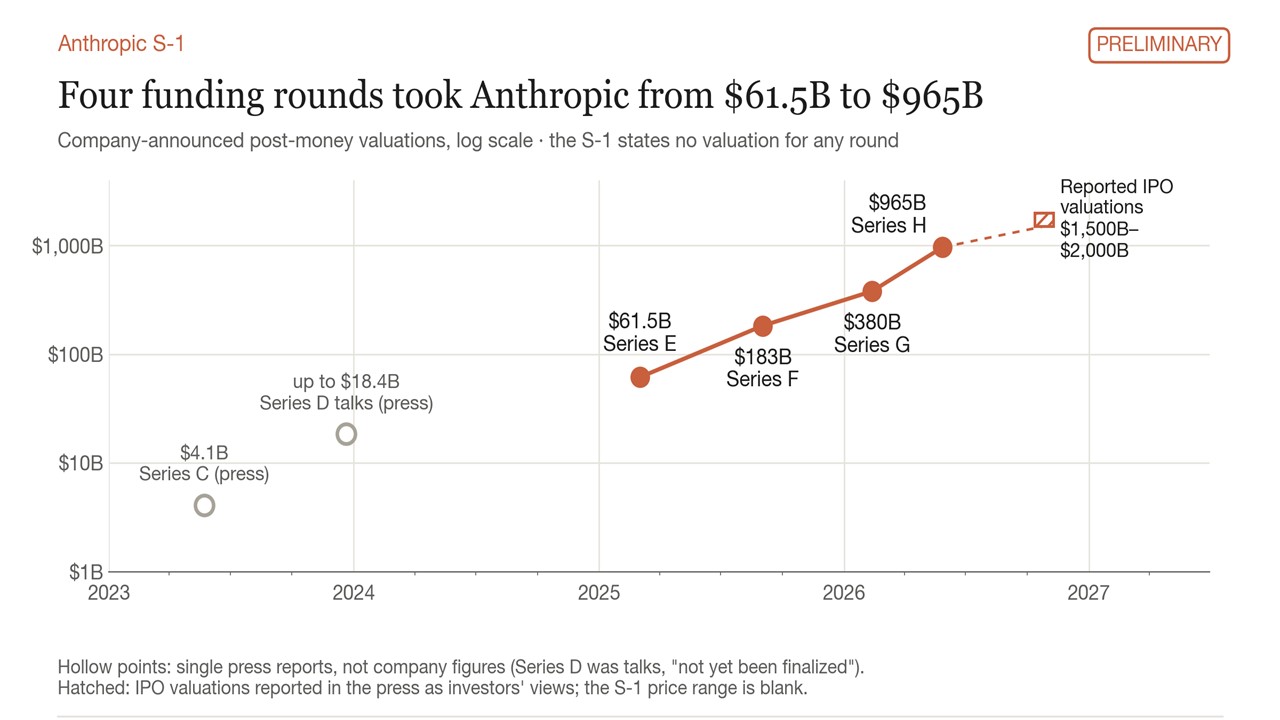
To oznacza, że część pieniędzy pozyskanych od inwestorów może wrócić do innych gigantów technologicznych w postaci zapłaty za sprzęt i moc obliczeniową. Dla rozwoju całej branży to ważny mechanizm finansowania, ale dla akcjonariuszy Anthropic oznacza to pytania: ile z szybko rosnących przychodów ostatecznie zamieni się w zyski firmy? Czy zakup akcji Anthropic po tak wysokiej wycenie okaże się opłacalny? Prospekt emisyjny akcji Anthropic jest dostępny tu. A poniżej podsumowanie kolejnych rund finansowania spółki.
Anthropic za dwa lata. Ile można zarobić, a ile stracić?
Załóżmy, że inwestor kupuje akcje Anthropic po cenie emisyjnej wynoszącej 83 dolary, przy wycenie całej spółki na około 1,5 bln dolarów. Czy to dużo? Punktem odniesienia mogą być prognozy banków uczestniczących w ofercie publicznej, według których przychody Anthropic mogą sięgnąć około 270–280 mld dolarów w 2028 roku. To ponad trzykrotnie więcej niż roczne tempo sprzedaży osiągnięte przez spółkę w październiku 2026 roku. Prognozy pokazują skalę oczekiwań, ale nie gwarantują ich realizacji.
Scenariusz ostrożny: Anthropic rośnie, ale nie tak szybko, jak zakładali inwestorzy. Przychody w 2028 roku sięgają 190 mld dolarów (około 2,3 razy więcej niż roczne tempo sprzedaży z października 2026 roku), a inwestorzy są skłonni płacić za spółkę pięciokrotność rocznej sprzedaży. Kapitalizacja wynosi wówczas 950 mld dolarów, czyli o około 37% mniej niż przy wycenie początkowej 1,5 bln dolarów.
Scenariusz optymistyczny: Claude staje się jednym z fundamentów światowej gospodarki AI. Przychody sięgają 350 mld dolarów (około 4,3 razy więcej niż roczne tempo sprzedaży z października 2026 roku), a inwestorzy nadal akceptują bardzo wysoki mnożnik wyceny — dwunastokrotność rocznej sprzedaży. Kapitalizacja spółki wyniesie wówczas 4,2 bln dolarów, czyli o 180% więcej niż przy wycenie z oferty publicznej. To mniej więcej tyle, ile w tej chwili warta jest Nvidia. To scenariusz, w którym Anthropic nie tylko rozwija się błyskawicznie, ale również utrzymuje przewagę technologiczną i zdobywa coraz większą część rynku usług AI.
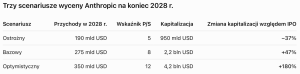
Te scenariusze mają charakter ilustracyjny, nie są prognozami kursów akcji. Nie uwzględniają przyszłych emisji akcji ani zmian kursu dolara. Bazą wyjściową jest wycena Anthropic w ofercie publicznej na poziomie 1,5 bln dolarów. Dlaczego przyjąłem wskaźniki P/S na poziomie 5, 8 i 12? Punktem odniesienia są dzisiejsze wyceny innych firm technologicznych. Przykładowo Oracle jest wyceniany na około pięciokrotność rocznych przychodów, Microsoft na jedenastokrotność, a niektóre szybko rozwijające się spółki technologiczne osiągają znacznie wyższe mnożniki.
W każdym ze scenariuszy Anthropic osiąga imponujące przychody. Ale o wartości akcji decyduje nie tylko rozwój firmy, ale również oczekiwania, które inwestorzy już uwzględnili w cenie. A w cenie z oferty publicznej uwzględniony jest kilkakrotny wzrost przychodów spółki w ciągu zaledwie dwóch lat. Dla polskiego inwestora – który nie mógł wziąć udziału w ofercie publicznej – równie ważna będzie cena, po której faktycznie kupi akcje po rozpoczęciu notowań. Jeśli będzie ona znacznie wyższa od ceny emisyjnej, potencjalny zysk może okazać się odpowiednio mniejszy.
Inwestorzy będą na pewno bardzo uważnie analizowali kondycję finansową Anthropica w najbliższych kwartałach (niezależnie od tego, czy kupią akcje firmy czy nie). Wielu analityków uważa, że dziś rynek sztucznej inteligencji jest w krytycznym momencie: wydatki, które obecnie są ponoszone, będą musiały zaowocować przychodami, które pozwolą kontynuować sny o wielkim przełomie. Jeśli to się nie wydarzy – wyceny spółek AI mogą runąć.
Jak Anthropic wygląda na tle Nvidii? W ostatnim kwartale Nvidia osiągnęła aż 115,8 mld dolarów przychodów, czyli ponad trzy razy więcej, niż Anthropic wypracował przez pierwszych dziewięć miesięcy 2026 roku. Co więcej, zysk netto Nvidii wyniósł w tym jednym kwartale 65,3 mld dolarów, a marża netto przekroczyła 56%. Dla porównania: koszty operacyjne Nvidii to 9,2 mld dolarów, w tym 7,5 mld dolarów wydatków na badania i rozwój. To pokazuje, jak niezwykle rentownym biznesem stała się sprzedaż procesorów i infrastruktury AI.
Anthropic jest na razie w zupełnie innym miejscu i na tle Nvidii wciąż jest jej ubogim krewnym: szybko zwiększa przychody, ale wciąż wykazuje ogromne straty. Inwestorzy kupujący jego akcje płacą więc przede wszystkim za nadzieję, że za kilka lat firma będzie nie tylko technologicznie potężna, ale również zdolna do generowania wielkich zysków. Inwestorzy mają nadzieję, że Anthropic jest dopiero na początku swojej wielkiej ekspansji.
Co może pójść nie tak? Trzy zagrożenia dla inwestujących w Anthropic
Największym zagrożeniem dla akcjonariuszy Anthropic wcale nie musi być to, że sztuczna inteligencja okaże się technologicznym rozczarowaniem. Przeciwnie, rozwój AI może zrewolucjonizować gospodarkę i rynek pracy, zmienić świat, a inwestorzy i tak mogą stracić pieniądze. Historia giełdy zna wiele przypadków, gdy rozwijająca się błyskawicznie branża nie zapewniała równie imponujących zysków wszystkim swoim uczestnikom. W przypadku Anthropic mogą się pojawić trzy istotne ryzyka.
Pierwsze to konkurencja, która może obniżyć ceny usług AI. Anthropic rywalizuje z OpenAI, Google i innymi firmami rozwijającymi coraz doskonalsze modele. Claude odniósł ogromny sukces, szczególnie wśród programistów korzystających z Claude Code, ale przewaga technologiczna nie musi być trwała. Jeśli konkurenci zaoferują podobne możliwości taniej, Anthropic będzie musiał obniżać ceny albo wydawać więcej na rozwój. Przychody mogą nadal rosnąć, ale osiąganie wysokich marż będzie trudniejsze. Inwestorzy cytowani przez Reutersa zastanawiają się też, czy Claude powtórzy sukces na rynku usług dla innych grup zawodowych.
Drugie zagrożenie to astronomiczne koszty infrastruktury. Według dokumentów emisyjnych Anthropic ma zobowiązania dotyczące przyszłych zakupów mocy obliczeniowej i infrastruktury sięgające 900 mld dolarów, rozłożone na wiele lat. Nie jest to dług, który trzeba natychmiast spłacić, ale pokazuje skalę finansowego wyzwania. Firma musi z odpowiednim wyprzedzeniem zapewniać sobie dostęp do chipów i centrów danych, nie wiedząc dokładnie, jak szybko będzie rósł popyt na jej usługi. Jeśli kupi za dużo mocy obliczeniowej, koszty mogą wyprzedzić przychody. Jeśli za mało — straci klientów na rzecz konkurentów.
Trzecie ryzyko jest typowo giełdowe: inwestorzy mogą przestać płacić tak wysoką premię za wzrost. W zarysowanym wcześniej scenariuszu ostrożnym Anthropic osiąga w 2028 roku przychody wynoszące 190 mld dolarów, czyli wielokrotnie wyższe niż w 2026 roku, ale jego kapitalizacja spada o jedną trzecią. Dlaczego? Bo inwestorzy zaczynają wyceniać spółkę na pięciokrotność rocznych przychodów zamiast kilkunastokrotności. Firma nie musi przeżywać kryzysu, żeby jej akcje mocno potaniały. Wystarczy, że giełda uzna wcześniejsze oczekiwania za przesadzone.
Do tego dochodzą zagrożenia regulacyjne i prawne. Anthropic rozwija systemy AI, których działanie może prowadzić do błędów, nadużyć i szkód trudnych do przewidzenia. Nie jest jeszcze jasne, jak będą rozstrzygane wszystkie spory o odpowiedzialność za działania autonomicznych systemów. W kolejce do roszczeń może ustawić się branża ubezpieczeniowa. Dla spółki, która chce dostarczać takie rozwiązania innym firmom i milionom klientów indywidualnych, może to oznaczać dodatkowe koszty.
Inwestując w Anthropic, musimy pamiętać, że obstawiamy równocześnie sukces spółki, która powinna utrzymać przewagę nad konkurencją, poradzić sobie z ogromnymi kosztami i spełnić oczekiwania już dziś zapisane w cenie jej akcji, ale też sukces całego sektora AI.
Inwestorzy cenią spółki, które mogą pochwalić się powtarzalnymi przychodami. Stanowi to podstawę do w miarę precyzyjnej wyceny wartości godziwej firmy. W przypadku Anthropica tak nie jest. Tylko 20% sprzedaży pochodzi z abonamentów, natomiast większość jest uzależniona od rzeczywistego wykorzystania modeli AI przez klientów. To oznacza, że przychody mogą szybko rosnąć wraz z popularnością Claude’a, ale mogą też być bardziej wrażliwe na zmiany intensywności korzystania z usług. Z drugiej strony rosnąca liczba dużych klientów korporacyjnych, którzy regularnie wykorzystują modele Anthropic w swojej działalności, może zapewniać firmie coraz stabilniejsze źródło przychodów.
Dokładne dane na temat odbiorców usług Claude’a nie są znane, choć spółka podała, że wśród korzystających z jego usług są tak znane firmy o zasięgu światowym jak: Accenture, AIG, Bristol Myers Squibb, DoorDash, Jane Street, Eli Lilly, Mercado Libre, PayPal, Rakuten, Salesforce, SAP, Shopify, Verizon i Walmart.
Na pewno na plus Anthropicowi należy zaliczyć ogromny wzrost liczby klientów korporacyjnych, którzy są bardziej odporni na kaprysy koniunktury gospodarczej. Na koniec września 2026 blisko 12 000 przedsiębiorstw zapłaciło spółce co najmniej 100 000 dolarów w skali roku. Prawie 2000 firm płaci Anthropicowi co najmniej milion dolarów rocznie. A ok. 250 odbiorców płaci co najmniej 10 mln dolarów.
CZYTAJ WIĘCEJ O TYM:
Jak Kowalski może zarobić na AI?
Czy trzeba kupować akcje Anthropic, żeby zarobić na rozwoju sztucznej inteligencji? Niekoniecznie. Rewolucja AI ma wielu potencjalnych beneficjentów: od producentów procesorów i operatorów centrów danych, przez dostawców oprogramowania, aż po przedsiębiorstwa, które dzięki automatyzacji będą mogły obniżać koszty i zwiększać zyski. Nie trzeba od razu zgadywać, która firma stworzy najlepszy model AI za pięć lat.
Najprostszym rozwiązaniem jest zakup jednostek funduszu ETF inwestującego w szeroki rynek amerykański, np. indeks S&P 500, albo w spółki technologiczne z Nasdaq-100. Takie fundusze są dostępne również za pośrednictwem polskich biur maklerskich. Inwestor uczestniczy wówczas we wzroście wartości wielu przedsiębiorstw, choć trzeba pamiętać, że największe firmy technologiczne mają dziś bardzo duży udział w tych indeksach. Dywersyfikacja nie eliminuje więc ryzyka spadków w sektorze AI.
CZYTAJ TEŻ:


Można też wybrać ETF skoncentrowany na sztucznej inteligencji, robotyce czy półprzewodnikach. To jednak rozwiązanie bardziej ryzykowne, niż mogłoby się wydawać. Wąski fundusz może mieć znaczną część aktywów ulokowaną w kilku spółkach, a jego wyniki będą mocno zależały od nastrojów wobec jednej branży.
A jeśli ktoś mimo wszystko chce kupić akcje Anthropic? Przede wszystkim nie musi robić tego w pierwszych minutach notowań. Przy tak ogromnym zainteresowaniu debiutem niewykluczony jest gwałtowny wzrost ceny akcji na otwarciu, ale równie możliwe są późniejsze wahania, gdy pierwsi inwestorzy zaczną realizować zyski. Czasem rozsądniej jest poczekać, aż emocje opadną i rynek pokaże, jak wycenia spółkę w normalnym obrocie.
Nawet najlepsza pojedyncza spółka kupiona zbyt drogo może okazać się słabą inwestycją. Lepszy jest zdywersyfikowany portfel, który pozwala uczestniczyć w technologicznej rewolucji bez konieczności zgadywania jednego zwycięzcy. Dotychczas zwycięzcą wydawała się Nvidia, jednak ostatni miesiąc nieco zweryfikował taką opinię.
CZYTAJ TEŻ:
Anthropic chce zmieniać świat. Ale czy da zarobić akcjonariuszom?
Giełdowy debiut Anthropic może przejść do historii jako jeden z symboli rewolucji sztucznej inteligencji. Jeszcze kilka lat temu firma praktycznie nie istniała w świadomości ludzi, dziś przyciąga zainteresowanie inwestorów liczone w setkach miliardów dolarów. Claude zdobywa klientów, przychody rosną w zawrotnym tempie, a największe koncerny technologiczne chcą uczestniczyć w dalszym rozwoju spółki. Trudno nie dostrzegać ogromnego potencjału tego biznesu. Nie dziwi entuzjazm inwestorów i gorączka przed debiutem na giełdzie.
Ale sukces technologiczny, sukces biznesowy i sukces giełdowy to trzy różne rzeczy. Anthropic może za kilka lat sprzedawać usługi warte setki miliardów dolarów rocznie, a jego akcje wcale nie muszą przynieść inwestorom fortuny. Wszystko zależy od ceny, którą zapłacą dziś za akcje, przyszłej rentowności firmy i oczekiwań rynku. Być może za kilka lat okaże się, że obecna wycena Anthropic była dopiero początkiem wielkiej giełdowej historii. Równie dobrze możemy jednak wspominać ten debiut jako moment, w którym entuzjazm inwestorów wyprzedził ekonomiczne możliwości technologii.
Czy akcje Anthropic mogą być ciekawym elementem portfela, czy też raczej na razie trzymać się od takich rzeczy z daleka? Pytanie jest trudne. Można jednak ocenić siłę spółki przez pryzmat dotychczasowych wyników finansowych, planów biznesowych i czynników ryzyka. A tych ostatnich zarząd Anthropic nie szczędził, ponieważ stanowią one 30% prospektu emisyjnego.
CZYTAJ TEŻ:

Przedstawienie wszystkich czynników ryzyka nie ma większego sensu, dlatego skupimy się jedynie na wybranych. Spółka ostrzega, że istnieje spora szansa, że jej technologia może podkopać zaufanie społeczne, zaszkodzić społeczeństwu i zdestabilizować porządek geopolityczny. Jeśli sprawy pójdą źle – stworzy katastrofalne zagrożenie dla ludzkości. W innych miejscach prospektu można przeczytać, że twórcy Claude nie mają pełnej kontroli nad tym, co może zrobić stworzony przez nich model AI, ani nawet nie są w pełni przewidzieć, do czego może on być zdolny. Anthropic ma świadomość, że jego produkt może nie być bezpieczny dla ludzkości, a mimo to nie ma problemu, żeby go sprzedawać.
Tę sytuację można odnieść do pojęcia „osobliwości” wprowadzonej przed czterema dekadami przed Vernora Vinge’a, pisarza science fiction i futurologa. Rozumiał on pod tym słowem zjawisko, w którym technologia staje się na tyle rozwinięta, że przewyższa możliwości swoich twórców. Zdaje się, że wierzą w to menedżerowie Anthropic. Dowodem na to są wystąpienia Jacka Clarka, współzałożyciela spółki i jej dyrektora ds. polityki. Kilka tygodni podczas spotkania MFW w Bangkoku stwierdził on, że „osobliwość już tu jest”.
W narracji Anthropica pojawiają się czasami nawet wątki mistyczne, w których firma zdaje się sugerować, że sztuczna inteligencja może mieć samoświadomość. W zeszłym roku Chris Olah, inny współzałożyciel korporacji, został zaproszony do Watykanu, gdzie opowiedział papieżowi Leonowi XIV, czego jego firma dowiaduje się o swojej technologii. „Będę szczery: ciągle znajdujemy rzeczy tajemnicze, wręcz niepokojące. Znajdujemy dowody introspekcji. Odnajdujemy stany wewnętrzne, które funkcjonalnie odzwierciedlają radość, satysfakcję, strach, żal i niepokój” – wyjaśnił.
——————————-
CZYTAJ JAK UNIKNĄĆ AI W PORTFELU:
——————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
———————————
 ZAPLANUJ EMERYTURĘ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może uzyskać niezależność finansową. Albo nawet żyć z odsetek. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłość finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
CZYTAJ WIĘCEJ:



———————————
CZYTAJ TEŻ (ARTYKUŁY ZAWIERAJĄ PŁATNĄ PROMOCJĘ):

Źródło zdjęcia: Brecht Corbeel/Unsplash