
Nvidia znów olśniła inwestorów wynikami. Po raz pierwszy „pękła” granica 100 mld dolarów kwartalnego przychodu. W trzecim kwartale najważniejsza spółka w branży AI sprzedała czipy i usługi o wartości prawie 116 mld dolarów. Na czysto zarobiła ponad 65 mld dolarów! Prognozy na kolejny kwartał są jeszcze bardziej imponujące. Czy akcje spółki odrobią straty po gwałtownej przecenie wywołanej odejściem Jensena Huanga? Inwestorzy pytają: czy nowa pani prezes zrobi porządek z „Bankiem Jensena”? I czy Nvidia czegoś nie ukrywa?
Nvidia to wielki producent zaawansowanych czipów, sprzedawca usług obliczeniowych, właściciel platformy CUDA, umożliwiającej wyciskanie z jego procesorów maksimum wydajności. Ale amerykańscy analitycy coraz więcej piszą o tym, że Nvidia coraz bardziej angażuje się w finansowanie rynku AI, który te procesory kupuje. Spółka ma gigantyczne przyszłe zobowiązania zakupowe, inwestycyjne i leasingowe, a także szereg warunkowych gwarancji wystawionych firmom z sektora AI.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Potencjalne zobowiązania spółki mogą sięgać nawet 668 mld dolarów (czyli kilkuletnich zysków Nvidii), choć nie muszą się one nigdy w takiej wysokości zrealizować. Najnowsze dane pokazują, że zaangażowanie Nvidii w infrastrukturę AI bardzo szybko rośnie. Z relacji CNBC wynika, że zobowiązania dotyczące leasingu centrów danych i usług chmurowych zwiększyły się w jednym kwartale z 74 mld do 102 mld dolarów. Niektóre umowy najmu mają obowiązywać nawet przez dwadzieścia lat.
Firma sprzedająca najdroższe procesory świata, coraz mocniej wiąże swoją przyszłość z tym, czy ich nabywcy znajdą wystarczająco dużo kolejnych klientów i pieniędzy. W branży AI ten system finansowania zaczęto nazywać „Bankiem Jensena”. Huang pomagał zdobywać kapitał operatorom centrów danych, zawierał wielomiliardowe umowy i wspierał rozwój firm, które później kupowały procesory Nvidii. Teraz jego miejsce zajęła Colette Kress, wieloletnia dyrektor finansowa.
Analitycy uważają, że powinna być ona ostrożniejsza w podejmowaniu ryzyka. Czy zdecyduje się jednak ograniczyć cały system? A jeśli tak, czy ograniczenie lub zamknięcie „Banku Jensena” nie osłabi popytu na produkty Nvidii? To niejedyny problem nowej szefowej. Amerykańska SEC bada, czy Nvidia właściwie informowała inwestorów o ryzykach związanych z działalnością spółki, a Waszyngton zaostrza ograniczenia dotyczące udostępniania procesorów chińskim przedsiębiorstwom.
Nowa szefowa będzie musiała pokazać, że potrafi bezpiecznie zarządzać biznesem, którego finansowe powiązania rozrosły się do setek miliardów dolarów. I że potrafi zabezpieczyć finanse Nvidii na wypadek scenariusza, w którym perspektywy biznesowe branży się poważnie pogorszą.
CZYTAJ TEŻ:
Nvidia przekracza prognozy. Inwestorzy odetchnęli (na chwilę)
Odejście Jensena Huanga kilka dni przed publikacją raportu nie mogło zachwiać wynikami kwartalnymi. Ale niepewność co do finansów spółki była wyczuwalna w wielu relacjach w mediach amerykańskich. Najnowsze wyniki finansowe uspokoiły inwestorów przynajmniej na chwilę. Nvidia osiągnęła 115,8 mld dolarów przychodów, czyli ponad dwa razy więcej niż rok wcześniej. Analitycy spodziewali się około 109,1 mld dolarów.
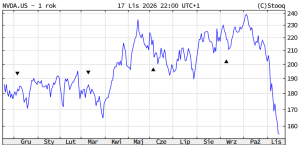
Zysk netto wyniósł 65,3 mld dolarów, a kwartalny zysk przypadający na akcję sięgnął 2,68 dolara wobec oczekiwanych przez analityków 2,48 dolara. Trudno znaleźć drugą firmę tej wielkości, która potrafiłaby rozwijać się w taki szybkim tempie. Jeśli w skali roku na każdą akcję Nvidii przypada już 10 dolarów zysku netto, to obecna cena rynkowa akcji w wysokości 150-155 dolarów nie wydaje się wygórowana. Ba, nawet rekordowe 240 dolarów za akcję, czyli cena sprzed półtora miesiąca, nie brzmi zniechęcająco.
Jeszcze bardziej imponująca od zysku na akcję jest struktura sprzedaży. Centra danych przyniosły Nvidii 107,6 mld dolarów przychodów, ponad dwa razy więcej niż rok wcześniej. Odpowiadają już za niemal 93% całego biznesu spółki. To pokazuje, jak bardzo Nvidia uzależniła swoją przyszłość od rozwoju tego sektora sztucznej inteligencji. Jej wyniki zależą przede wszystkim od tego, czy największe firmy technologiczne i operatorzy infrastruktury AI będą nadal inwestować setki miliardów dolarów w nowe moce obliczeniowe.
Na razie nic nie wskazuje na gwałtowne hamowanie. Nvidia prognozuje na kolejny kwartał 130 mld dolarów przychodów, podczas gdy analitycy oczekiwali około 125 mld dolarów. Oznaczałoby to kolejny wzrost sprzedaży o ponad 12% w ciągu zaledwie trzech miesięcy. Co istotne, prognoza nie uwzględnia przychodów z procesorów oferowanych centrom danych w Chinach. Spółka przekonuje inwestorów, że może nadal szybko rosnąć nawet bez bezpośredniego dostępu do jednego z największych rynków świata. Raport kwartalny Nvidii dostępny jest tu, a najnowsze zestawienie zobowiązań i gwarancji spółka pokazała tu.
Inwestorzy z Wall Street przyjęli te informacje z wyraźną ulgą. Akcje Nvidii zapewne pójdą w górę o kilka procent. To jednak trzeba zestawić ze skalą wcześniejszej przeceny. Od początku października, kiedy kapitalizacja Nvidii sięgała około 5,8 bln dolarów, do połowy listopada jej wartość giełdowa zmniejszyła się do ok. 3,9 bln dolarów. W ciągu kilku tygodni zniknęło więc z giełdowej wyceny prawie 2 bln dolarów, mimo że firma jest niczym rozpędzone auto wyścigowe.
Według danych FactSet wskaźnik ceny do prognozowanego zysku Nvidii na najbliższe dwanaście miesięcy spadł do 10,8. Dla porównania: w przypadku konkurencyjnego AMD wynosi… 30,4. Inwestorzy płacą więc za dolara oczekiwanego zysku Nvidii mniej więcej jedną trzecią tego, co za dolara przyszłego zysku AMD. Jeszcze niedawno trudno byłoby sobie wyobrazić taką sytuację.
Niski wskaźnik C/Z może oznaczać nie tylko niedowartościowanie, lecz także brak wiary inwestorów w trwałość prognozowanych zysków. A właśnie trwałość obecnego tempa wzrostu jest największą niewiadomą. Analitycy szacują, że w kolejnym roku fiskalnym przychody spółki mogą przekroczyć 690 mld dolarów. To ambitna prognoza, wymagająca gigantycznego wzrostu wydatków na infrastrukturę AI.
Żeby niezwykle ambitne prognozy się sprawdziły, dalej musi kręcić się maszynka „Banku Jensena”. Nvidia dostarcza procesory dla powstających centrów danych, ale przez ostatnie lata sama pomagała finansować rozwój firm, które zostawały jej klientami i kupowały najwięcej procesorów. Rekordowe przychody i rosnące zobowiązania finansowe to samo nakręcający się mechanizm, który gwarantował szybko rozwój biznesu. Zatrzymanie go może być dla spółki bolesne.
CZYTAJ WIĘCEJ O TYM:
Nvidia, czyli setki miliardów dolarów przyszłych zobowiązań
Jensen Huang postanowił rozwijać biznes spółki w różnych kierunkach. Nvidia zaczęła inwestować w firmy kupujące jej procesory, gwarantować finansowanie infrastruktury AI, a nawet zobowiązywać się do wynajmowania mocy obliczeniowej, jeśli zabraknie na nią innych chętnych. W ten sposób producent półprzewodników stał się również jednym z najważniejszych finansistów całej branży.
Reuters Breakingviews nazwał ten system „Bankiem Jensena”. I trudno o lepsze określenie, jeśli spojrzymy na skalę zaangażowania finansowego Nvidii. Według lipcowych danych spółka miała 422 mld dolarów przyszłych zobowiązań zakupowych, inwestycyjnych i leasingowych oraz do 165 mld dolarów warunkowych gwarancji. Łącznie: 587 mld dolarów. Ale opublikowane właśnie wyniki pokazują, że skala tych zobowiązań jeszcze wzrosła.
Według najnowszego zestawienia Nvidii, na koniec października jej przyszłe zobowiązania zakupowe, inwestycyjne, leasingowe i dotyczące usług chmurowych oraz nakładów kapitałowych wynosiły już 518 mld dolarów. Największa pozycja, aż 390 mld dolarów, dotyczyła zapewnienia dostaw komponentów i zdolności produkcyjnych, przede wszystkim pamięci. Jeszcze kwartał wcześniej było to 279 mld dolarów. Nvidia zabezpiecza więc dostawy na kilka kolejnych lat, zakładając, że popyt na jej procesory wciąż będzie ogromny.
Kolejne 102 mld dolarów obejmowały umowy na usługi chmurowe i przyszły leasing centrów danych, wobec 74 mld dolarów kwartał wcześniej. Niektóre umowy najmu mają obowiązywać nawet przez dwadzieścia lat. Do tego dochodzi 20 mld dolarów przyszłych inwestycji kapitałowych. Są to różne rodzaje zobowiązań, rozłożone na wiele lat, a część może zostać zmieniona lub przeniesiona na inne podmioty. Ich różnorodność i wartość to sygnał, że Nvidia bardzo daleko odeszła od roli zwykłego dostawcy procesorów.
Firma wykazała też 32 mld dolarów warunkowych zobowiązań wobec operatorów tzw. neocloudów. Chodzi o firmy budujące centra danych i wynajmujące ich moc obliczeniową. Nvidia pomaga im zdobywać grunty, dostęp do energii i finansowanie infrastruktury. Warunkiem wsparcia jest pozyskanie finansowania i oddanie do użytku odpowiednich mocy obliczeniowych. Jeszcze inną kategorią są gwarancje, które mogą wymagać płatności, jeśli partnerzy nie wywiążą się ze swoich zobowiązań. Ich maksymalna wartość to 118 mld dolarów, z czego aż 105 mld dolarów to wsparcie finansowania projektu SB Energy związanego z OpenAI.
Łącznie daje to zawrotną kwotę 668 mld dolarów różnych przyszłych zobowiązań i potencjalnych gwarancji. Nie musi być tak, że Nvidia będzie musiała zapłacić takie kwoty w całości. Po co Nvidia bierze na siebie takie ryzyko? Mechanizm jest prosty. Nvidia zabezpiecza swój biznes na wiele lat do przodu, a wszyscy jej partnerzy mogą na tym zarobić.
Problem pojawi się wtedy, gdy popyt okaże się mniejszy od oczekiwań. Nvidia może zostać zobowiązana do wynajmowania niewykorzystanej mocy obliczeniowej lub realizacji udzielonych gwarancji. Ryzyko, które początkowo ponosił jej klient, częściowo wróci wtedy do producenta procesorów. Kondycja finansowa Nvidii jest coraz mocniej powiązana z tempem rozwoju całego rynku AI.
Nie wszyscy klienci Nvidii potrzebują jednak takiej pomocy. Microsoft, Amazon czy Google mają ogromne zasoby finansowe i coraz intensywniej rozwijają własne procesory. To właśnie mniejsi operatorzy centrów danych mogą zapewnić Nvidii dodatkowy rynek zbytu. Ale są również bardziej uzależnieni od kredytów, inwestorów i gwarancji. Dlatego ewentualne ograniczenie wsparcia ze strony Nvidii mogłoby najmocniej uderzyć właśnie w nich. Czy Colette Kress będzie gotowa nadal pełnić rolę bankiera całego rynku AI?
CZYTAJ WIĘCEJ O TYM:
Czy Colette Kress zrobi porządek z „Bankiem Jensena”?
Reuters Breakingviews określił ostatnio Jensena Huanga mianem nieformalnego bankiera całej branży sztucznej inteligencji. Czy takim bankierem będzie też nowa szefowa? Jako wieloletnia dyrektor finansowa Nvidii odpowiadała za dyscyplinę finansową i ocenę ryzyka. Według Reutersa, należała również do osób, które potrafiły kwestionować najbardziej śmiałe przedsięwzięcia Huanga. Nie oznacza to, że wycofa Nvidię z inwestowania w klientów. Ale czy będzie równie skłonna angażować setki miliardów dolarów w rozwój infrastruktury AI?
Bank Jensena był szczególnie ważny dla tzw. neocloudów, czyli młodszych firm wynajmujących moc obliczeniową potrzebną do trenowania i uruchamiania modeli AI. Ich przychody rosną bardzo szybko, ale rozbudowa infrastruktury pochłania ogromne ilości kapitału. Według CNBC, CoreWeave zwiększył przychody niemal trzykrotnie w skali roku, a Nebius niemal siedmiokrotnie. Takie tempo ekspansji wymaga jednak nieustannego finansowania nowych inwestycji.
Właśnie dlatego zmiana strategii Nvidii mogłaby wywołać reakcję łańcuchową. Mniejsze wsparcie dla operatorów centrów danych oznaczałoby trudniejszy dostęp do finansowania, a w konsekwencji mniej zamówień na procesory. Nvidia mogłaby ograniczyć swoje przyszłe zobowiązania, ale w ten sposób może stracić część klientów, którym wcześniej pomagała się rozwijać.
Z drugiej strony kontynuowanie dotychczasowej strategii to ryzyko. Jeżeli za kilka lat okaże się, że na rynku jest więcej mocy obliczeniowej, niż firmy potrzebują, część operatorów może mieć problemy z obsługą zadłużenia. Wtedy gwarancje i zobowiązania Nvidii mogą przestać być jedynie pozycjami w dokumentach finansowych. Mogą zamienić się w realne wydatki. To jeden z powodów, dla których inwestorzy tak uważnie przyglądają się nie tylko wynikom spółki, lecz także jej przyszłym zobowiązaniom. Colette Kress musi zdecydować, jak dużą część przyszłego rozwoju rynku AI Nvidia powinna nadal finansować z własnych zasobów.
Inne ryzyko biznesowe wiąże się z Chinami. Nvidia od pewnego czasu przekonuje, że jej prognozy nie uwzględniają sprzedaży procesorów do chińskich centrów danych. Problem w tym, że chińskie firmy mogły korzystać z procesorów Nvidii również za pośrednictwem operatorów infrastruktury w innych krajach, przede wszystkim w Azji Południowo-Wschodniej. Formalnie procesory trafiały więc na przykład do Singapuru, ale dostęp do ich mocy obliczeniowej mogli uzyskiwać klienci z Chin.
Waszyngton postanowił ograniczyć możliwość obchodzenia restrykcji eksportowych poprzez taki zdalny dostęp. Nowe regulacje dotyczą operatorów centrów danych i udostępniania zaawansowanych procesorów AI podmiotom objętym amerykańskimi ograniczeniami. Dla Nvidii oznacza to ryzyko utraty części pośredniego popytu. od którego – mimo wykazywanego w raportach dystansu do rynku chińskiego – wciąż jest bardzo mocno uzależniona.
Wątpliwości pogłębia sprawa singapurskiej firmy Megaspeed, podejrzewanej o naruszanie amerykańskich ograniczeń eksportowych. Amerykańskie instytucje potwierdziły prowadzenie postępowania dotyczącego jej działalności. To właśnie z Megaspeed była związana Alice Huang, której relacja z byłym szefem Nvidii stała się jednym z elementów obecnego kryzysu. Osobnym problemem jest dochodzenie SEC. Według „The Wall Street Journal”, regulator bada, czy Nvidia właściwie wywiązywała się z obowiązków informacyjnych.
Akcje Nvidii (z „Bankiem Jensena” w pakiecie): tanie i ryzykowne?
Jest jeszcze kwestia rentowności. Nvidia osiągnęła w ostatnim kwartale marżę brutto na poziomie 74,9%, a więc zatrzymywała niemal 75 centów z każdego dolara przychodów po odliczeniu bezpośrednich kosztów sprzedaży. To niezwykły wynik jak na firmę działającą na tak ogromną skalę. Spółka zapowiada jednak, że w kolejnym kwartale marża może obniżyć się do około 71–72%, m.in. w związku ze zwiększaniem produkcji nowej generacji procesorów.
Co się stanie, jeśli ograniczenia eksportowe zmniejszą popyt, a Nvidia będzie już związana wieloletnimi umowami na dostawy komponentów i moce produkcyjne? W takim scenariuszu część procesorów trzeba byłoby sprzedać innym odbiorcom, być może na mniej korzystnych warunkach. Spółka powinna jednocześnie utrzymać tempo wzrostu sprzedaży, uporządkować relacje z regulatorami i zdecydować, w jak dużym stopniu i z jak dużym ryzykiem finansowym powinna wspierać rozwój całej branży AI.
Wyniki Nvidii pokazują, że boom na sztuczną inteligencję wciąż generuje gigantyczne przychody i zyski. Ale nie odpowiadają na pytanie, jak długo ten mechanizm będzie działał. Czy za kilka lat centra danych będą zarabiały wystarczająco dużo, żeby spłacać kredyty, finansować kolejne inwestycje i nadal kupować coraz droższe procesory? A może okaże się, że część dzisiejszego popytu była możliwa tylko dlatego, że producent procesorów pomagał finansować ich nabywców?
Przy wskaźniku ceny do prognozowanego zysku wynoszącym niecałe 11, akcje spółki wyglądają zaskakująco tanio. Zwłaszcza jeśli zestawimy tę wycenę z tempem wzrostu przychodów i niezwykłą rentownością. Ale taki wskaźnik ma sens tylko wtedy, gdy prognozowane zyski rzeczywiście zostaną osiągnięte.
Colette Kress odziedziczyła po Jensenie Huangu firmę o ogromnej przewadze technologicznej, ale również sieć finansowych zobowiązań, których skala jeszcze niedawno byłaby trudna do wyobrażenia. Nowa szefowa spółki będzie musiała przekonać inwestorów, że wielomiliardowe gwarancje i zobowiązania nie zamienią się kiedyś w kosztowną pułapkę. Na razie – po prezentacji wyników finansowych Nvidii za trzeci kwartał – to zadanie nie zostało zrealizowane.
CZYTAJ TEŻ:

——————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
Źródło zdjęcia: Brecht Corbeel/Unsplash