
W chińskim Shenzen historyczny szczyt: spotykają się Donald Trump, Xi Jinping oraz Władimir Putin. Rosyjskie media ochrzciły już to spotkanie jako „nowa Jałta”, ale o ile Stalin, Roosevelt i Churchill rzeczywiście mogli podzielić władzę nad światem i wyznaczyć strefy wpływów, o tyle spotkanie w Shenzen jest czysto kurtuazyjne. O ile USA i Chiny to dwie największe gospodarki świata, ta rosyjska znaczy dziś w świecie niewiele. Co więc mogą oznaczać dla naszych portfeli te rozmowy?
Rosja chce dominować w naszej części Europy, ale od pięciu lat nie jest w stanie zająć militarnie nawet jednego regionu sąsiedniej Ukrainy (a najazd na Ukrainę trwa już niemal tyle, ile II Wojna Światowa). Mimo tego przywódca USA rozmawia nie tylko z Chinami, ale też z Rosją o przyszłości świata, co media – głównie rosyjskie – od razu ochrzciły mianem „nowej Jałty”. Czy znów mocarstwa będą układać strefy wpływów w naszym regionie? Czy będą jakieś konkretne ustalenia, które mogą dotyczyć naszych pieniędzy?
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Wiadomo, że nieoficjalne przecieki ze spotkań i szczytów przywódców państw, oświadczenia i wypowiedzi polityków mogą wpływać na nastroje inwestorów – a więc na notowania złotego, ceny surowców, rentowność obligacji i kursy akcji spółek. Czy więc należy jakoś przygotować pieniądze na ewentualny sojusz trzech przywódców, którzy mają ambicje zorganizować świat na nowo (choć każdy z nich ma na to inny pomysł)?
Zestawienie danych gospodarczych Unii Europejskiej i Rosji pokazuje przepaść. Pod względem wartości i dynamiki PKB, innowacji czy siły konsumenta Rosja jest dziś zaledwie ułamkiem europejskiej gospodarki, mimo ogromnego obszaru, bogactw naturalnych i ponad 140 mln mieszkańców. Przypomina raczej „gospodarczego trupa”, który utrzymuje się przy życiu wydatkami wojennymi, sprzedażą surowców energetycznych i ponad dwoma tysiącami ton zgromadzonego złota.
Czy Rosja znów może zacząć dominować w naszej części Europy, 35 lat po upadku ZSRR? Czy to może być realne zagrożenie, na które warto przygotować swoje pieniądze? Militarnie Rosja stara się pozować na mocarstwo, ale kiedy odłożymy na bok geopolityczne emocje, otworzymy arkusz kalkulacyjny i spojrzymy na wskaźniki makroekonomiczne, wygląda na to, że Putin próbuje licytować grubo powyżej swojego potencjału. W jaki sposób Rosja mogłaby wpływać na Europę? I czy należy uwzględniać jej poczynania w naszych portfelach?
„Nowa Jałta” w arkuszu kalkulacyjnym
„Nowy koncert mocarstw” i „dzielenie stref wpływów” w Europie – te określenia były popularne w czasach istnienia ZSRR. Rosja przypomina je dzisiaj, bo chce powrócić do dominującej roli w Europie i na świecie. Jednak w zestawieniu z Europą – Rosja to niewielka, zapóźniona w rozwoju gospodarka oparta na wydobyciu i produkcji surowców. Za stołem negocjacyjnym nie siedzi gospodarczy gigant tylko kraj, który rozpaczliwie próbuje powrócić do roli globalnego gracza w zupełnie innym świecie niż ten sprzed 40-50 lat.
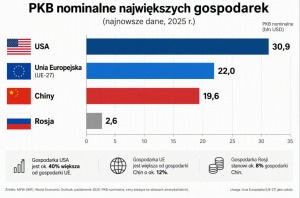
Dane makroekonomiczne bezlitośnie rozbijają obraz Rosji jako potęgi ekonomicznej. Według szacunków Międzynarodowego Funduszu Walutowego nominalny PKB całej Unii Europejskiej sięga 21 bilionów dolarów, podczas gdy gospodarka Rosji jest warta zaledwie około 2,2–2,4 biliona dolarów. Oznacza to niemal dziewięciokrotną różnicę! W skali ekonomicznej cała Federacja Rosyjska odpowiada dziś mniej więcej gospodarce samych Włoch lub niewiele ponad połowie gospodarki Niemiec.
Nie ma też oczywiście żadnego porównania między gabarytami gospodarki rosyjskiej i amerykańskiej, czy chińskiej. PKB wypracowywane rocznie przez obywateli i firmy w USA to mniej więcej 31 bilionów dolarów. PKB Chin zbliża się do 20 bilionów dolarów. Gdyby rzeczywiście przy stole w Shenzen mieli siedzieć przywódcy najpotężniejszych gospodarek świata – Rosji nie powinno tam być.
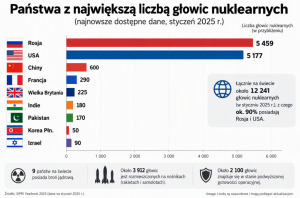
Chyba, że weźmiemy pod uwagę moc militarną, ale nie rozumianą przez liczebność armii czy wielkość nakładów na zbrojenia, tylko jako liczbę głowic nuklearnych, które mogłyby – w razie potrzeby – zostać wystrzelone przeciwko wrogowi, niszcząc świat. W tej dziedzinie rzeczywiście Rosja ma potencjał. Patrząc przez pryzmat mocy gospodarki – z pewnością nie.
Różnicę widać dobrze na wykresie amerykańskiego banku centralnego, oddziału Fed w St. Louis. Niebieska linia pokazuje stosunek (wyrażony w procentach) PKB Rosji do PKB Unii Europejskiej. W latach 1989–2020 poziom PKB Rosji nigdy nie przekroczył 15% PKB Unii Europejskiej. Zaś od 2013 roku PKB Rosji rośnie wolniej niż PKB Unii Europejskiej – stąd jego relatywny rozmiar maleje. Czerwona linia pokazuje, że populacja Rosji zmniejszyła się z ok. 35,2% do 32,2% populacji Unii Europejskiej w latach 1989–2020.
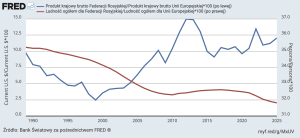
Ekonomiści Fed St. Louis w swojej analizie przeprowadzonej po wybuchu konfliktu Rosji z Ukrainą przeprowadzają eksperyment rachunkowy przy założeniu, że Unia Europejska w nowej sytuacji geopolitycznej wydaje 4% swojego PKB na obronność (4% PKB to w przybliżeniu tyle, ile USA wydają na obronność, to również obecny poziom wydatków na obronność Polski). Jeśli PKB Rosji wynosi obecnie około 12% unijnego PKB, to Rosja musiałaby przeznaczyć ponad 33% swojego PKB na obronność, aby dorównać wydatkom Unii Europejskiej. I realnie tyle właśnie wydaje.
Skąd biorą się cytowane przez kremlowską propagandę informacje o „szybkim wzroście” rosyjskiej gospodarki? To podręcznikowy przykład tzw. wojennego keynesizmu. Państwo wpompowało gigantyczne pieniądze budżetowe w fabryki amunicji, czołgów i dronów, co na papierze podbiło dynamikę produkcji przemysłowej i wielkość PKB. Z punktu widzenia ekonomii i inwestora jest to jednak „pusty” wzrost. Wyprodukowany – a potem wystrzelony – pocisk nie buduje trwałego dobrobytu, nie zwiększa produktywności gospodarki, nie przynosi efektów mnożnikowych.
W statystykach poziomu życia i PKB per capita Rosja coraz bardziej oddala się od Zachodu. Z drugiej strony zbrojeniowy „doping” doprowadził nie tylko do zubożenia społeczeństwa rosyjskiego, ale też do potężnego przegrzania gospodarki, niedoboru rąk do pracy i uporczywej inflacji, z którą Bank Rosji musi walczyć drakońskimi stopami procentowymi, blokującymi normalny rozwój sektora prywatnego. Na dłuższą metę żaden kraj nie wytrzyma takiego ciśnienia, więc pewnie Rosji zależy na jak najszybszym końcu wojny.
Rosja ma złoto, ale bez innowacji blokuje swój rozwój
Równie wyraźnie widać słabość Rosji, gdy spojrzymy na innowacje czy wymianę handlową. Unia Europejska przeznacza na badania i rozwój (R+D) setki miliardów euro rocznie i pozostaje jednym z głównych światowych centrów technologicznych oraz przemysłowych. Rosja w tym samym czasie pogłębiła swój status gospodarki surowcowej – jej budżet i bilans handlowy wciąż wiszą na eksporcie ropy, gazu, węgla, metali i nawozów, sprzedawanych często z dużym dyskontem przez skomplikowane sieci pośredników.
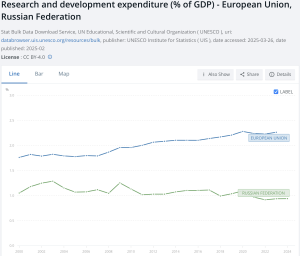
Według danych Komisji Europejskiej za 2024 rok, Unia Europejska inwestuje 2,2% swojego PKB w sektor badania i rozwój. To ponad dwa razy więcej niż przeznacza na ten sektor Rosja (0,94% PKB). W ujęciu nominalnym wydatki Unii Europejskiej w kategorii R+D osiągnęły 403,1 mld euro, i w dużym stopniu były to inwestycje prywatnych firm, podczas gdy inwestycje rosyjskie były to zaledwie 38,1 mld dolarów (w kategoriach PPP) i to głównie finansowanie państwowe. Różnice widać na wykresie Banku Światowego.
W zamian za surowce Moskwa musi importować niemal całą zaawansowaną elektronikę, maszyny i podzespoły z Azji – głównie z Chin – stając się w praktyce młodszym i całkowicie uzależnionym partnerem Pekinu. Nie ma natomiast oficjalnego i stałego dostępu do innowacji z najbardziej rozwiniętych gospodarek świata z powodu nałożonych na eksport do Rosji sankcji. Nawet jeśli część sankcji jest omijana w wyniku pośrednictwa handlowego krajów Azji Centralnej, to trudno mówić o tym, żeby najnowsze technologie szerokim strumieniem płynęły do Rosji.
Rosja zgromadziła natomiast sporo złota. Ma już ponad 2300 ton tego kruszcu, co stanowi około 30–35% wszystkich rezerw walutowych kraju. Złoto daje Rosji potężny bufor bezpieczeństwa. Po tym, jak Zachód zamroził 300 mld dolarów rosyjskich aktywów ulokowanych w zachodnich walutach i obligacjach, fizyczne złoto stało się dla Kremla polisą ubezpieczeniową. Zachód nie może zablokować tego zasobu ulokowanego w skarbcach Banku Rosji, a Moskwa może swobodnie tym złotem dysponować. Od kilku lat jest – według danych Światowej Rady Złota (WGC) – dużym sprzedającym kruszec na światowych rynkach.
Problem w tym, że sama góra złota, choć pozwala przetrwać sankcje i łatać dziury w finansowaniu machiny wojennej, nie zastąpi nowoczesnej gospodarki, dostępu do globalnych rynków kapitałowych ani innowacji. Rosja nie ma potencjału ekonomicznego, żeby dyktować Europie warunki czy wygrać z nią wyścig na rozwój. Gdyby o układzie sił decydowały wyłącznie twarde wskaźniki finansowe, temat „nowej Jałty” w ogóle by nie istniał. Rosja jest coraz biedniejsza, ale nastawiona na wojnę i mocno zdeterminowana w swojej agresywnej polityce, straszy też Zachód swoją bronią atomową.
CZYTAJ TEŻ:

Czy „gospodarczy trup” może wpłynąć na nasze oszczędności?
W sytuacji zwiększonej niepewności geopolitycznej doniesienia z ustaleń Trumpa, Xi i Putina – nawet jeśli nie mają żadnego praktycznego znaczenia, bo Rosja nie ma narzędzi, by wprowadzić je w życie – mogą wpłynąć na ceny aktywów (przede wszystkim surowców energetycznych, ale i walut). Odpowiedź tkwi w diagnozowaniu przez inwestorów premii za ryzyko geopolityczne. Globalny kapitał traktuje obecnie Polskę i cały nasz region jako „rynek przyfrontowy”, potencjalnie powiązany z konfliktem rosyjsko-ukraińskim. Przydatny – o ile można na nim szybko zarobić. Ale o podwyższonym ryzyku.
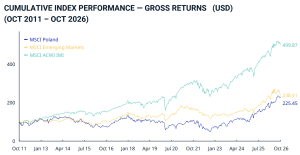
Jak bardzo niepewność geopolityczna ciąży lokalnemu rynkowi w długim terminie, widać na zestawieniu MSCI skumulowanych stóp zwrotu (w dolarach, z uwzględnieniem dywidend) za ostatnie 15 lat – od października 2011 do października 2026 roku. Podczas gdy szeroki indeks globalnych rynków akcji (MSCI ACWI IMI) niemal pięciokrotnie pomnożył kapitał inwestorów (rosnąc ze 100 do niemal 500 pkt), indeks polskich spółek (MSCI Poland) – mimo dynamicznego rajdu i odrabiania strat w ostatnich kilku latach – zatrzymał się na poziomie 225,5 pkt, pozostając nieznacznie za koszykiem rynków wschodzących (238,4 pkt).
Przez ponad dekadę – z wyraźnym dołkiem w 2022 roku, tuż po wybuchu pełnoskalowej wojny za naszą wschodnią granicą – polskie akcje poruszały się w ujęciu dolarowym w trendzie bocznym, płacąc wysoką cenę m.in. za bliskość konfliktu (ale też za nieprzewidywalne rządy). To najlepszy dowód na to, że choć warszawska giełda potrafi dawać świetne stopy zwrotu w okresach odprężenia, zamykanie całego portfela wyłącznie na krajowym podwórku wystawia oszczędności na niepotrzebne ryzyko regionalne.
Czy na to, co obecnie media nazywają przymiarkami do „nowej Jałty”, reaguje rynek walutowy? Polski złoty w oczach międzynarodowych graczy jest klasycznym barometrem nastrojów w Europie Środkowo-Wschodniej. Gdy z dyplomatycznych szczytów płyną sygnały o zaostrzeniu konfliktu lub impasie w rozmowach pokojowych, kapitał automatycznie ucieka do tzw. bezpiecznych przystani – dolara amerykańskiego czy franka szwajcarskiego – a złoty traci na wartości.
Te wahania, ostatnio raczej w stronę osłabienia złotego, podnoszą koszty importu i zagranicznych wyjazdów, a także zwiększają koszty obsługi długu zagranicznego. Inwestorzy na świecie traktują nasz rynek jako okazję do szybkiego zarobku i doceniają relatywnie dużą płynność złotego, pozwalającą na szybkie wejście na rynek i wyjście z niego.
CZYTAJ TEŻ:
Kolejnym kanałem, przez który słaba gospodarczo Rosja relatywnie mocno wpływa na nasze portfele, jest dźwignia surowcowa i inflacyjna. Udział Rosji w światowym PKB jest niewielki, ale jej udział w globalnej podaży ropy, gazu, nawozów sztucznych czy kluczowych metali przemysłowych (takich jak pallad, nikiel czy aluminium) pozostaje na tyle istotny, że każde zawirowanie polityczne natychmiast przekłada się na notowania surowców.
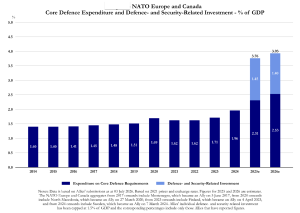
Nie można też zapominać o rachunku za bezpieczeństwo, który muszą płacić europejskie rządy. Nawet jeśli Rosja nie ma realnej siły, by wygrać z Europą gospodarczo, skutecznie zmusza Unię Europejską – a w szczególności Polskę – do rekordowych wydatków na obronność. I to zaczyna ciążyć naszym finansom publicznym. W przypadku Polski to już wydatki na poziomie 4–5% PKB rocznie, ale coraz więcej na obronność wydają też inne państwa, np. Niemcy, które ogłosiły potężne plany wzmocnienia armii. Wydajemy pieniądze na sprzęt wojskowy zamiast na inne cele. Pokazuje to grafika NATO:
Co może przynieść naszym pieniądzom „nowa Jałta”?
Wszystko to prowadzi do kluczowego wniosku dla inwestora indywidualnego: rynki finansowe nie reagują na realną siłę rosyjskiej gospodarki, lecz na zmienność oczekiwań. Każde spotkanie przywódców mocarstw przesuwa rynkowe wahadło między dwoma skrajnymi scenariuszami – „nowego otwarcia i odbudowy regionu” a „długotrwałej zimnej wojny”. W jaki sposób ta „nowa Jałta” przekłada się na cztery najważniejsze miejsca, w których Polacy trzymają swoje oszczędności?
To oczywiście zależy od ewentualnych ustaleń w ramach szczytu. Sęk w tym, że szanse na coś „wielkiego” są… niewielkie. Interesy mocarstw są bowiem rozbieżne. Chiny chcą osłabić Zachód i utrzymać słabą Rosję jako swojego wasala. Nie zależy im więc na pokoju w Ukrainie. Trump chciałby wycofać się z twarzą z wojny na Bliskim Wschodzie, ale nie ma pewności czy zależy na tym również Xi i Putinowi, bo oni „grają” na osłabienie Europy (która najbardziej cierpi na wojnie w Zatoce Perskiej).
Trump chce się dobrać na całego do chińskich surowców, ale nie chce dać amerykańskich technologii (czyli m.in. czipów Nvidii). Zależy mu na niższych cenach ropy i gazu, ale Rosji zależy na czymś dokładnie odwrotnym. Rosja jest wykrwawiona wojną, ale nie może jej przerwać bez sukcesu „terytorialnego”. Trump chciałby mu pomóc, ale nie umie wpłynąć na Europę, by przestała pomagać Ukrainie. Nic tu się nie składa.
Szczytem marzeń byłoby ustalenie jakiegoś zawieszenia broni w którejś z wojen, podwyższających ceny surowców. W ten sposób spadłoby ryzyko podwyżek stóp procentowych, co obniżyłoby atrakcyjność obligacji, podwyższyło atrakcyjność złota oraz pomogło hossie na rynku akcji i zwiększyło skłonność inwestorów do ryzyka – co mogłoby wzmocnić złotego.
Jak zabezpieczyć pieniądze przez politycznym teatrem? Pięć zasad
Pierwsza i najważniejsza zasada brzmi: nie podejmuj decyzji inwestycyjnych pod wpływem emocji. Rynki finansowe dyskontują plotki, przecieki i komunikaty prasowe w ułamkach sekund. Inwestor indywidualny nigdy nie zdąży zareagować odpowiednio wcześnie. Drugi filar ochrony to prawdziwa dywersyfikacja geograficzna. Jeśli całość Twoich oszczędności – od nieruchomości, przez pensję, po akcje i obligacje – jest powiązana wyłącznie z Polską, wystawiasz swój majątek na pełną siłę wahań nastrojów wokół Europy Środkowo-Wschodniej.
Przeniesienie części kapitału na rynki globalne (np. poprzez szerokie fundusze lub ETF-y obejmujące rynki rozwinięte w USA i Europie Zachodniej) sprawi, że lokalne zawirowania geopolityczne przestaną w 100% decydować o losie całego Twojego portfela. O tym często piszemy w artykułach, a szczególnie ciekawą opcją są ETF-y pozwalające wyjść poza polski rynek finansowy i stosunkowo łatwo przenieść się na rynki globalne.
CZYTAJ TEŻ:
Trzeci element to traktowanie walut obcych jako stałego bezpiecznika, a nie narzędzia do spekulacji. Zamiast próbować zgadywać, czy dolar i euro jutro zdrożeją, warto na stałe utrzymywać w portfelu poduszkę w głównych walutach światowych – na przykład na poziomie 15–30% płynnych oszczędności. Czwartą zasadą jest zadbanie o to, żeby złoto mogło odegrać rolę polisy ubezpieczeniowej, ale nie zakładu o cenę.
Udział kruszcu na poziomie 5–10% portfela (w formie fizycznej lub poprzez sprawdzone instrumenty oparte na fizycznym złocie) chroni przed skrajnymi scenariuszami, takimi jak szoki inflacyjne, kryzysy zaufania do walut czy długotrwała eskalacja konfliktów. Złoto nie wypłaca dywidendy ani odsetek, więc nie powinno dominować w oszczędnościach, ale w trudnych czasach stabilizuje cały portfel z tych samych powodów, dla których kupują je banki centralne.
Piąta zasada dotyczy płynności i cierpliwości. W każdym portfelu warto mieć rezerwę gotówkową lub krótkoterminowe instrumenty o niskim ryzyku (np. obligacje oszczędnościowe czy fundusze rynku pieniężnego), po które można sięgnąć bez straty w dowolnym momencie. Historia rynków finansowych pokazuje, że geopolityczne wstrząsy – choć potrafią być bardzo gwałtowne – w tzw. długim terminie okazują się zazwyczaj przejściowe.
Rosja może jeszcze długo generować polityczny szum, ale konsekwentna dywersyfikacja i chłodna głowa zdecydują o tym, ile realnie wart będzie nasz kapitał w perspektywie kolejnych lat.
ZOBACZ TEŻ WIDEOFELIETON:
——————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
Źródło zdjęcia: Copilot AI