
Amerykański rynek akcji znalazł się na rozstajach dróg. Inwestorzy nerwowo przyglądają się astronomicznym wycenom spółek związanych ze sztuczną inteligencją, które mają już 35% udziału w najpopularniejszych indeksach. Analitycy radzą szukać dywersyfikacji. I chyba inwestorzy ją znaleźli. Europejskie akcje biją rekordy, a inwestorzy zaczynają dostrzegać zalety rynku, który przez lata uchodził za technologicznie zacofany i mało atrakcyjny. Czy Europa może teraz wygrać na giełdzie właśnie dlatego, że… jest zdominowana przez tradycyjne branże gospodarki?
W czwartek 12 listopada paneuropejski indeks STOXX 600 ustanowił historyczny rekord, osiągając w trakcie sesji poziom 666,58 pkt. Niemiecki indeks DAX (Niemcy to największa europejska gospodarka) również wspiął się na historyczne maksimum. W tym kwartale europejski indeks zyskał już około 4,7%, podczas gdy amerykański S&P 500 stracił 0,4%. Jeszcze niedawno taki układ sił między wynikami giełd wydawał się mało prawdopodobny. To przecież amerykańskie firmy technologiczne były motorem światowej hossy, a europejskie giełdy pozostawały daleko w tyle.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Teraz jednak to, co wcześniej było słabością Europy, może stawać się jej przewagą. W Europie nie ma odpowiedników Nvidii, Microsoftu czy Alphabetu o porównywalnej wadze w indeksach. Są za to wielkie banki, koncerny przemysłowe, producenci leków, firmy energetyczne i przedsiębiorstwa konsumenckie. Tradycyjna, stabilna gospodarka. Akcje firm z Europy są przeciętnie tańsze niż amerykańskich gigantów technologicznych, a prognozy wyników finansowych zaczynają wyglądać coraz lepiej. Według szacunków LSEG, zyski firm należących do STOXX 600 mogły wzrosnąć w trzecim kwartale aż o 25% w porównaniu do tego samego momentu rok temu.
Czy to początek większej zmiany w przepływach światowego kapitału? Czy inwestorzy, którzy w poszukiwaniu wyższej stopy zwrotu przez lata kupowali przede wszystkim amerykańskie akcje, zaczną szukać okazji inwestycyjnych w Europie? I czy na tej zmianie może skorzystać również warszawska giełda, na której dominują banki, handel, energetyka i przemysł, a nie sztuczna inteligencja?
Dlaczego inwestorzy nagle polubili europejskie akcje?
Ostatnie lata należały do rynku amerykańskiego. Przez ostatnią dekadę inwestorzy na świecie przyzwyczaili się do prostego podziału: jeśli ktoś chciał zarabiać na wzroście wartości akcji na dojrzałych rynkach, wybierał USA. Europa była mniej atrakcyjna. Amerykańskie firmy technologiczne rosły w siłę, zdobywały globalne rynki i osiągały coraz wyższą rentowność. Europejskie firmy w tym czasie zmagały się z anemicznym wzrostem gospodarczym, wysokimi kosztami energii, regulacjami i niską innowacyjnością.
Tę różnicę widać w giełdowych wycenach. Na początku 2025 roku europejskie akcje były wyceniane przeciętnie o 41% niżej niż amerykańskie, jeśli porównać ich ceny do prognozowanych zysków (C/Z). Była to największa różnica w historii danych analizowanych przez Reuters Breakingviews, sięgających 1987 roku. Inwestorzy byli gotowi płacić ponad 20 dolarów za każdego dolara przyszłorocznego zysku amerykańskich firm, a w Europie podobny wskaźnik utrzymywał się zazwyczaj w przedziale kilkunastu dolarów. Widać to na grafice:
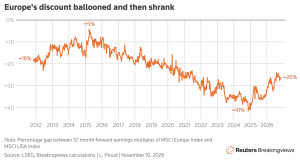
Ale ta grafika pokazuje również, że w ostatnich kilkunastu miesiącach sytuacja zaczęła się zmieniać. Dyskonto europejskich akcji względem amerykańskich zmniejszyło się z rekordowych 41% do około 26%. Jeszcze w sierpniu paneuropejski indeks STOXX 600 był wyceniany na 14,6-krotność prognozowanych rocznych zysków. Europa wciąż pozostawała tańsza od Wall Street, ale inwestorzy byli już skłonni płacić więcej za jej akcje. Jednocześnie coraz ostrożniej podchodzili do astronomicznych wycen amerykańskich spółek technologicznych.
Analiza Reuters Breakingviews podkreśla, że przepaść w latach 2024-2025 powiększyła się z powodu rosnących cen akcji technologicznych w USA, a z kolei dwa lata temu europejskie grupy finansowe, jak Deutsche Bank czy UniCredit uległy mocnej przecenie (straciły przeciętnie 50% na wartości). Sytuację pogarszały jeszcze bardziej zniżkujące wyceny europejskich firm konsumenckich, od francuskich konglomeratów luksusowych po niemieckich producentów samochodów, głównie w związku ze spadkiem popytu z Chin.
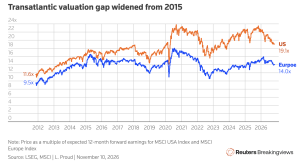
Nie oznacza to jednak, że europejskie akcje są automatycznie niedowartościowane. Za wyższymi wycenami firm z USA stoją nie tylko nadzieje związane z AI, ale też faktyczne przewagi: większa rentowność, silniejsze marki technologiczne, globalna skala działalności i szybszy wzrost przychodów. W Europie inwestor wybiera zazwyczaj między akcjami banków, producentów samochodów, firm przemysłowych, koncernów energetycznych. Biznes jest stabilny, ale perspektywy wzrostu tych sektorów są już skromniejsze. Dlatego część różnicy w wycenach jest uzasadniona.
Co się stało, że inwestorzy zaczęli inaczej oceniać proporcje między rynkami? W okresie, gdy amerykański sektor AI znalazł się pod presją, europejskie akcje okazały się zaskakująco odporne. Według analizy Goldman Sachs, podczas ośmiu większych fal przeceny spółek związanych z AI od 2023 roku indeks STOXX 600 zyskiwał średnio 2%, podczas gdy S&P 500 tracił 4%, a szerszy koszyk firm związanych ze sztuczną inteligencją tracił aż 19%!
Europa przez lata była (i jest wciąż) krytykowana za to, że nie stworzyła własnych startupów i gigantów najnowszych technologii. Dziś ta słabość może być zaletą z punktu widzenia inwestora, który ma już dużo amerykańskich akcji i szuka sposobu na ograniczenie ryzyka. Nie jest tak, że inwestorzy nagle zaczęli wątpić w przyszłość boomu AI. Wystarczy jednak, że nie chcą uzależniać całego swojego portfela od powodzenia jednej technologicznej rewolucji w USA. To zresztą jest zgodne z wszelkimi zasadami zdrowego inwestowania.
Jakie firmy w Europie dają teraz szanse na zyski?
Na dłuższą metę giełdowa hossa potrzebuje solidnego paliwa: czyli głównie rosnących zysków firm. I pod tym względem europejskie firmy dają radę w porównaniu z niektórymi amerykańskimi gigantami technologicznymi, które często więcej obiecują i inwestują, a nieco mniej faktycznie zarabiają. Microsoft, Alphabet czy Nvidia generują co prawda ogromne zyski, ale inwestorzy płacą za ich akcje wysokie ceny, zakładając dalszy szybki wzrost wyników. Realne zarobki to dla wielu inwestorów najsilniejszy argument za wzrostem wyceny.
Rynek dostaje mocne potwierdzenie swoich intuicji w najnowszych prognozach. Według opublikowanych 13 listopada danych LSEG, przychody europejskich firm w 2026 r. mają wzrosnąć o 12% w skali roku. To ważne rozróżnienie: firmy nie tylko zwiększają sprzedaż, lecz także poprawiają rentowność. Zyski rosną obecnie ponad dwukrotnie szybciej niż przychody. Czyżby właśnie teraz europejski biznes, przez lata krytykowany za niską produktywność i wysokie koszty działalności, wreszcie zaczął nadrabiać zaległości?
I tak, i nie. Dobre prognozy są faktem. Jednak jeśli się spojrzy dokładnie na strukturę dynamiki zysków, to za ich poprawą stoi głównie energetyka. Gdy wyłączymy firmy energetyczne, dynamika zysków całego indeksu spada z 25% do 10%. To wciąż całkiem przyzwoity wynik, ale już nie tak spektakularny jak całość. Podobnie jest z przychodami: bez energetyki ich wzrost wynosi 7%, zamiast 12%.
Nie oznacza to, że europejska hossa opiera się tylko na koncernach energetycznych, które korzystają ze wzrostu cen paliw i bogacą się na wojnie na Bliskim Wschodzie. Dobre informacje napływają też z przemysłu i usług. Niemiecki Siemens podniósł średnioterminowe prognozy wzrostu, a akcje Adecco, jednej z największych firm zajmujących się rekrutacją pracowników, podrożały ostatnio w ciągu jednego dnia o 15% (po publikacji wyników lepszych od oczekiwań). Adecco to ciekawy przykład, bo kondycja firm rekrutacyjnych może sygnalizować skłonność biznesu do zwiększania zatrudnienia.
Analitycy UBS wskazują trzy źródła poprawy wyników europejskich firm: inwestycje w infrastrukturę sztucznej inteligencji, wzrost wydatków publicznych oraz poprawa konsumpcji. Europa nie jest zupełnie na marginesie boomu AI, może z niego korzystać, ale nie jest aż tak uzależniona od wycen gigantów technologii. Europejskie firmy dostarczają urządzenia przemysłowe, infrastrukturę energetyczną, automatykę i rozwiązania potrzebne do budowy centrów danych. I zarabiają na technologicznej rewolucji, nawet w sytuacji, w której za oceanem BigTechy mają problemy z wyceną. Czy ta sytuacja potrwa dłużej?
Goldman Sachs kilka dni temu podniósł 12-miesięczną prognozę dla indeksu STOXX 600 do poziomu 700 pkt, ale jednocześnie ostrzegł przed spowolnieniem wzrostu zysków europejskich spółek. Według analityków amerykańskiego banku dynamika zysków europejskich przedsiębiorstw może obniżyć się z 18% w całym 2026 roku do zaledwie 7% w 2027 roku. To wciąż przyzwoita dynamika, ale już mniej spektakularna. Analitycy spodziewają się m.in. słabszych wyników energetyki oraz presji na marże firm.
Europejskie akcje mają dziś dwa atuty: nadal relatywnie niskie wyceny i wyraźną poprawę wyników finansowych. Ale oba mogą z czasem stracić na znaczeniu. Im bardziej rosną jednak kursy akcji, tym mniejsze staje się dyskonto względem wycen na Wall Street. A jeśli dynamika zysków zacznie hamować, inwestorzy będą musieli odpowiedzieć sobie na pytanie, czy europejskie firmy rzeczywiście zasługują na coraz wyższe wyceny, czy nie czas na jakąś korektę. Akcje nie mogą drożeć bez końca.
PRZEWIDYWALIŚMY TO. ZOBACZ:
Europejskie akcje droższe niż amerykańskie? Trudno uwierzyć, ale…
Inwestorzy na świecie są przyzwyczajeni do tego, że płaci się więcej za akcje spółek amerykańskich niż europejskich. Ameryka miała zawsze większy rynek, szybszy wzrost gospodarczy, silniejsze firmy technologiczne i lepszy dostęp do kapitału. Ale najnowsza analiza Reuters Breakingviews pokazuje, że ten podział zaczyna się zacierać. W niektórych branżach europejskie firmy są już wyceniane wyżej niż amerykańskie.
Najbardziej zaskakujące są przykłady ze środka boomu AI. Np. według danych LSEG z początku listopada, holenderski ASML, producent maszyn do wytwarzania półprzewodników, był wyceniany na około 25-krotność prognozowanych zysków na najbliższe 12 miesięcy. Tymczasem Nvidia, symbol giełdowego boomu AI, miała wskaźnik C/Z poniżej 13. Inwestorzy byli więc gotowi zapłacić za dolara przyszłego zysku ASML niemal dwa razy więcej niż za dolara zysku Nvidii. Tyle, że Nvidia straciła właśnie prezesa, a jego zyski są oparte w dużej części o inwestycje w swoich własnych klientów.
Inne amerykańskie firmy technologiczne też nie zawsze są droższe od europejskich. Pokazuje to grafika porównująca ceny akcji do prognozowanych zysków na kolejne 12 miesięcy. Źródło: LSEG, MSCI, Reuters Breakingviews:
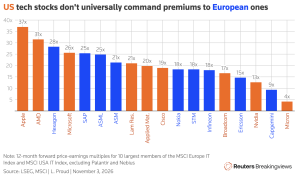
Europejski indeks spółek technologicznych osiągnął wycenę około 25-krotności przyszłych zysków, podczas gdy jego amerykański odpowiednik spadł poniżej 20. Nie jest to wyłącznie efekt ostatnich problemów Nvidii i załamania się wyceny jej akcji m.in. z powodu skandalu obyczajowo-szpiegowskiego, którego bohaterem był Jensen Huang. ASML ma szczególną pozycję na globalnym rynku półprzewodników. Dostarcza urządzenia niezbędne do produkcji najbardziej zaawansowanych układów scalonych. Ważną rolę odgrywa tu realna przewaga technologiczna i niemal brak konkurencji.
Podobne sytuacje widać również poza sektorem najnowszych technologii. Reuters zwraca uwagę, że od początku 2025 roku wskaźniki C/Z amerykańskich banków Bank of America i Wells Fargo obniżyły się o około 15%. Tymczasem wskaźniki C/Z hiszpańskich Santander i BBVA oraz włoskiego UniCredit wzrosły o około 60%. Z kolei brytyjski HSBC, wyceniany na około 300 mld dolarów, był wart niemal 60% więcej niż amerykański Citigroup. Europejskie banki, przez lata uznawane za mniej atrakcyjne od amerykańskich, zaczęły odzyskiwać zaufanie na rynku.
Nie wszędzie jednak Europa wygrywa. Nestlé i Unilever pozostają w tyle za amerykańskimi gigantami handlu, takimi jak Walmart i Costco. Europejska motoryzacja zmaga się z ogromnym kryzysem konkurencyjności, a duński koncern Novo Nordisk stracił część przewagi wobec amerykańskiego Eli Lilly. Nie widać więc jakiejś powszechnej przewagi Europejczyków. Chodzi bardziej o to, że różnicę widoczne są w poszczególnych sektorach i w konkretnych firmach. Wygląda na to, że inwestorzy dokładniej analizują teraz korporacyjne rachunki zysków i strat.
Analitycy Reuters zauważają też, że przenoszenie głównego notowania akcji z Europy do USA, żeby poprawić wyceny spółki, nie zawsze przynosi efekty. Np. producent materiałów budowlanych CRH, który przeniósł główne notowanie z Londynu do Nowego Jorku, nadal jest wyceniany z niemal 50% dyskontem wobec porównywalnych amerykańskich firm Vulcan Materials i Martin Marietta Materials. Sam adres giełdy nie gwarantuje więc wyższej ceny akcji. Większe znaczenie mają jakość biznesu, perspektywy zysków i oczekiwania inwestorów, a nie kraj notowania.
To może być też wskazówka dla polskiego inwestora. Może nie zawsze Wall Street to jedyne miejsce, które gwarantuje wyższe wzrosty cen akcji niż na giełdach europejskich. Europejski rynek może być dobrą alternatywą. Czy również rynek warszawski?
CZYTAJ TEŻ:
Inwestorzy szukają alternatywy dla Wall Street. Europejskie akcje skorzystają?
Rosnące indeksy i wyceny to jedno. Ale – czy za giełdowymi rekordami rzeczywiście stoją pieniądze inwestorów, którzy zaczynają szukać alternatywy dla Wall Street? Najnowsze dane pokazują, że do Europy zaczął płynąć potężny strumień kapitału. Według opublikowanego 13 listopada zestawienia LSEG Lipper, w tygodniu zakończonym 11 listopada fundusze inwestujące w europejskie akcje pozyskały netto aż 35,1 mld dolarów. To największy tygodniowy napływ od czerwca 2021 roku.
Skala zmiany robi wrażenie, ale dane dotyczą na razie jednego tygodnia. Trudno tworzyć z tych danych nowy trend. W tym samym tygodniu amerykańskie fundusze akcyjne przyciągnęły 6,6 mld dolarów, a azjatyckie 6,15 mld dolarów. Łącznie do funduszy akcyjnych na całym świecie napłynęło 51 mld dolarów. Oznacza to, że na europejskie fundusze przypadło niemal 69% wszystkich nowych pieniędzy, które trafiły w tym okresie do analizowanych funduszy akcyjnych. Jeszcze tydzień wcześniej europejskie fundusze pozyskały 13,2 mld dolarów. W ciągu dwóch tygodni napływy przekroczyły 48 mld dolarów.
Czy to oznacza wielką ucieczkę inwestorów z Ameryki? Niekoniecznie. Amerykańskie fundusze nadal pozyskują kapitał, a pieniądze kierowane do europejskich funduszy nie muszą pochodzić bezpośrednio ze sprzedaży amerykańskich akcji. Jednak proporcje się zmieniają. Goldman Sachs zwraca uwagę, że inwestorzy, szczególnie amerykańscy, coraz chętniej zwiększają ekspozycję na europejskie spółki, także poprzez fundusze globalne i fundusze inwestujące poza USA.
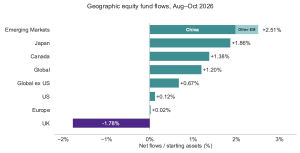
Nie oznacza to jednak, że inwestorzy masowo przenoszą pieniądze na europejskie giełdy. Z listopadowego raportu FTSE Russell wynika, że w okresie sierpień–październik tego roku napływy netto do funduszy skoncentrowanych na europejskich akcjach odpowiadały za zaledwie 0,02% ich aktywów. Znacznie większym zainteresowaniem cieszyły się Japonia, Kanada i rynki wschodzące. Europejska hossa nie musi więc oznaczać wielkiej migracji kapitału z Ameryki. Na razie bardziej przekonującym wyjaśnieniem rekordów są takie czynniki jak poprawa zysków przedsiębiorstw i obiecująca dynamika wycen.
Poniższa grafika FTSE Russell, z listopadowego raportu „Global Equity Insights”, pokazuje napływy netto do funduszy akcyjnych według kierunków geograficznych w okresie sierpień–październik 2026 roku. Grafika dobrze ilustruje globalną dywersyfikację przepływu kapitału na wiele rynków, np. na rynek chiński. Europa praktycznie nie przyciągała nowego kapitału netto w okresie sierpień–październik.
Jednak te dane nie muszą przeczyć europejskim rekordom giełdowym. Ceny akcji mogą rosnąć nawet bez dużych napływów do funduszy regionalnych, jeśli poprawiają się wyniki spółek, inwestorzy podnoszą ich wyceny albo kapitał trafia na rynek innymi kanałami. Ponadto dane FTSE Russell kończą się w październiku, a przytoczony wcześniej rekordowy tygodniowy napływ do europejskich funduszy dotyczy listopada. Dopiero kolejne miesiące pokażą, co jest trwalszym trendem.
A co z Polską? Warszawska giełda ma cechy, które mogą zainteresować inwestorów poszukujących alternatywy dla amerykańskiego boomu AI. W indeksie WIG20 dominują tradycyjne sektory – banki, handel, energetyka i przedsiębiorstwa surowcowe. Nie ma w nim spółek, których wyceny zależałyby w podobnym stopniu jak w przypadku Nvidii od przyszłego zapotrzebowania na procesory AI. Jeśli światowe fundusze będą zwiększały udział europejskich akcji w portfelach, część pieniędzy może trafić także na GPW.
Na razie warszawski parkiet daje inwestorom powody do zadowolenia. Europejska hossa nie musi przekładać się z automatu na hossę w Warszawie. Nasza giełda jest znacznie mniejszym rynkiem, jest mniej płynna niż giełdy we Frankfurcie, Paryżu czy Londynie. Zagraniczni inwestorzy muszą uwzględniać ryzyko kursowe, sytuację polskich finansów publicznych, regulacje dotyczące banków oraz duży wpływ państwa na największe spółki. Jeśli globalny apetyt na ryzyko osłabnie, te same fundusze, które dziś szukają okazji w Europie, mogą ograniczać to zaangażowanie, najszybciej na mniejszych rynkach.

Masz ETF na światowe akcje? Sprawdź, ile masz w nim Ameryki i AI
Europejskie rekordy giełdowe mogą być okazją dla polskiego inwestora do sprawdzenia struktury własnego portfela. Nie chodzi o to, żeby sprzedawać amerykańskie akcje i kupować europejskie. Warto jednak sprawdzić, czy nasze oszczędności nie stały się przypadkiem zbyt mocno uzależnione od wyników kilku amerykańskich gigantów technologicznych.
Np. jeśli ktoś inwestuje w indeks S&P 500, kupuje akcje około 500 największych amerykańskich firm. Ale nie w równych proporcjach. Im większa wartość rynkowa spółki, tym większy jej udział w indeksie. W rezultacie największe firmy technologiczne mogą odpowiadać za znaczną część wartości całego funduszu. Jeśli Nvidia, Microsoft, Apple czy Alphabet znajdą się pod presją, odczuje to również posiadacz ETF-u, nawet jeśli pozostałe kilkaset spółek będzie radzić sobie całkiem dobrze.
Podobnie jest z funduszami na indeks MSCI World. Nazwa sugeruje inwestowanie na całym świecie, ale w rzeczywistości indeks obejmuje przede wszystkim rozwinięte rynki akcji, z dominującym udziałem Stanów Zjednoczonych. Kupując taki ETF, inwestor nie rozkłada więc pieniędzy równomiernie między Amerykę, Europę i Azję. Nadal w dużym stopniu uzależnia wyniki portfela od Wall Street i sektora AI.
Co można z tym zrobić? Pierwszy krok jest bardzo prosty: zajrzeć do karty informacyjnej posiadanego funduszu i sprawdzić udział amerykańskich akcji, największych dziesięciu przedsiębiorstw oraz sektora technologicznego. Warto też zobaczyć, czy kilka różnych ETF-ów w naszym portfelu nie posiada w dużej części tych samych spółek Jeśli okaże się, że udział amerykańskich technologii jest zbyt wysoki w stosunku do naszej tolerancji ryzyka, można rozważyć większą ekspozycję na inne rynki.
Do wyboru są m.in. fundusze na europejskie indeksy STOXX 600 czy MSCI Europe, fundusze globalne z wyłączeniem USA albo instrumenty obejmujące rynki wschodzące. Nie oznacza to jednak, że europejskie akcje są bezpieczne albo że będą przynosiły wyższe zyski. Chodzi o ograniczenie zależności portfela od jednego rynku i jednej grupy firm. Warto pamiętać, że dywersyfikacja nie polega na liczbie posiadanych funduszy, ale na tym, co znajduje się w ich portfelach. Europejska hossa może być dobrym pretekstem, żeby to sprawdzić.
Europa może wygrywać z Wall Street? Czy warto teraz kupować jej akcje?
Czy europejskie giełdy mają przed sobą lepszy okres niż Wall Street? Taki scenariusz jeszcze niedawno był mało prawdopodobny. Amerykańskie BigTechy miały zapewniać inwestorom ponadprzeciętne zyski, a Europa pozostawała synonimem powolnego wzrostu gospodarczego i niskiej innowacyjności. Być może jednak układ sił na rynku akcji zaczyna się właśnie zmieniać. Europa ma relatywnie niższe wyceny, poprawiające się wyniki spółek i strukturę giełdy mniej uzależnioną od sukcesu jednej branży – AI.
Ale europejska hossa też nie jest pozbawiona ryzyka. Wzrost zysków firm jest nierównomierny, a znaczną część tegorocznej poprawy Europa zawdzięcza energetyce i wysokim marżom. Prognozy Goldman Sachs wskazują, że w 2027 roku dynamika zysków może wyraźnie wyhamować. Również przewaga wynikająca z niższych wycen stopniowo maleje. Im bardziej drożeją europejskie akcje, tym trudniej będzie w przyszłości uzasadnić ich dalsze wzrosty samym argumentem, że są tańsze od amerykańskich. Za dalszym wzrostem kursów muszą przemawiać coraz lepsze wyniki przedsiębiorstw.
ZOBACZ TEŻ:
Europa nie musi być bezpieczną przystanią podczas poważnej przeceny na Wall Street. Jeśli kryzys amerykańskiego sektora AI przerodzi się w globalną wyprzedaż akcji, europejskie indeksy mogą również znaleźć się pod presją. Gospodarka Europy to wciąż ekosystem silnie powiązany z gospodarką USA, odbijający koniunkturę za Oceanem, zarówno poprzez eksport produktów, jak i globalne łańcuchy dostaw. Dla inwestorów na świecie zawsze istnieje sensowna alternatywa w postaci np. rynków azjatyckich, a dywersyfikacja geograficzna ogranicza koncentrację ryzyka.
Dla polskiego inwestora, który w ostatnich latach czy miesiącach uległ fascynacji amerykańskim boomem AI, ostatni okres powinien być sygnałem, że skupienie uwagi na jednym rynku, jednej branży czy wręcz kilku najbardziej wzrostowych spółkach ma swoje ograniczenia. Sprawdźmy, czy nie mamy portfela zbyt mocno uzależnionego od kilku amerykańskich spółek. Europejskie akcje mogą być jednym ze sposobów ograniczenia ryzyka, choć nie powinny być traktowane jako gwarancja wyższych zysków.
——————————
CZYTAJ TEŻ:


——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
Źródło zdjęcia: PamjPat/Pixabay