
Na polskim rynku mieszkaniowym dzieje się coś zaskakującego. Banki udzielają więcej kredytów hipotecznych, deweloperzy sprzedają więcej mieszkań, ale ceny stoją w miejscu. Wszystko przez coraz większy „nawis” mieszkań gotowych do sprzedaży i mniejsze zainteresowanie kupujących nieruchomości w celach inwestycyjnych. A nadchodzą dwie kolejne zarazy: wyższe stopy procentowe i coraz skromniejszy wzrost płac. Jak to zmieni rynek mieszkań?
Według Otodom Analytics w trzecim kwartale na siedmiu największych rynkach mieszkaniowych w Polsce deweloperzy sprzedali 13 100 mieszkań, czyli o jedną czwartą więcej niż rok wcześniej. Z kolei nieruchomościowa firma doradcza JLL właśnie ogłosiła, że według jej obliczeń na największych rynkach (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź i Katowice) deweloperzy sprzedali łącznie 12 500 mieszkań. I realne jest osiągnięcie w całym roku sprzedaży na poziomie 50 000 mieszkań.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Kłopot w tym, że deweloperzy też dużo budują. Z danych JLL wynika, że do oferty trafiło 12 800 nowych mieszkań, więc sprzedaż „zaledwie” pokryła przyrost nowej oferty. Klienci zastanawiający się nad wyborem mieszkania wciąż mają do wyboru aż 70 200 mieszkań. Według najnowszego raportu Otodom Analytics (dosłownie sprzed kilku dni, opublikowanego 8 października) pod koniec września na siedmiu największych rynkach mieszkaniowych w Polsce deweloperzy oferowali niemal 59 000 lokali o łącznej wartości… 51,6 mld zł.
Dwa razy więcej gotowych mieszkań czeka na nowego właściciela!
Rośnie natomiast udział nie sprzedanych, a już gotowych mieszkań, czekających na nabywcę. Na koniec września aż co czwarte mieszkanie sprzedawane przez deweloperów nie było już w budowie, lecz stało gotowe i „się kurzyło” (rok temu to było 16% mieszkań w ofercie deweloperów). Patrząc na gołe liczby jest to aż 17 000 mieszkań. Czyli więcej, niż w ciągu kwartału sprzedają deweloperzy. Przy wprowadzaniu do oferty kilkunastu tysięcy nowych mieszkań (w budowie) kwartalnie – popyt musiałby być dwa razy większy, niż jest, żeby „posprzątać” zapasy.
Deweloperzy liczyli na boom kredytowy, ale on się chyba nie rozwinie. Owszem, według danych NBP, od stycznia do sierpnia 2026 roku banki w Polsce udzieliły kredytów mieszkaniowych o wartości aż 75,7 mld zł (czyli o niemal jedną trzecią więcej, niż w poprzednim roku). Ale mniej więcej co czwarty z tych kredytów to było refinansowanie wcześniej zaciągniętego kredytu stałoprocentowego, a nie pieniądz pożyczany na nowe mieszkanie.
Poza tym skończyły się nadzieje na spadek stóp procentowych. Tańszy kredyt jest tym, co napędza deweloperów i rozpoczynanie przez nich nowych projektów w ostatnim czasie było wynikiem właśnie oczekiwań na to, że oprocentowanie pieniądza spadnie. Tymczasem sytuacja się odwróciła i chyba jesteśmy w przededniu podwyżek stóp procentowych. Oprocentowanie kredytów o stałym oprocentowaniu w bankach już ruszyło w górę, a zdolność kredytowa klientów zaczęła się obniżać (choć wciąż jest blisko rekordów).
Biuro Informacji Kredytowej na razie pokazuje – według świeżych danych za wrzesień – że wartość zapytań o kredyty mieszkaniowe wciąż jest dość wysoka i wzrosła o 17,2% w skali roku. Zainteresowanie finansowaniem zakupu nieruchomości jest więc nadal duże. Część ekonomistów uważa, że stopy procentowe do końca roku nie „zdążą” pójść w górę i czeka nas jeszcze kilka miesięcy wysokiego zainteresowania kredytami. Ale co z tego, jeśli ich oprocentowanie już ruszyło w górę, a deweloperzy – czekając na coś zupełnie odwrotnego – rozkręcili znów „produkcję” nowych mieszkań? Tych projektów nie można już zatrzymać, muszą się toczyć.
CZYTAJ TEŻ:

Polacy kupują mieszkania, ale… wciąż jest ich dużo. Ceny spadną?
Ogromny kapitał zamrożony w mieszkaniach, które dopiero czekają na nabywców, oznacza dla deweloperów konieczność utrzymywania drogich inwestycji, obsługi finansowania i poszukiwania klientów. To kosztuje, dlatego deweloperzy są skłonni do negocjowania cen, udzielania rabatów, byle tylko pozbyć się „towaru”. Dla kupujących – to możliwość porównywania ofert, negocjowania warunków i wybierania spośród wielu dostępnych, gotowych już lokali.
Oczywiście nie wszystkie mieszkania znajdujące się w ofercie są gotowe do odbioru, ale ich liczba pokazuje skalę konkurencji między sprzedającymi. W trzecim kwartale oferta deweloperów zmniejszyła się, ale symbolicznie, o około 1 100 mieszkań. Kupujący bardzo wolno „wchłaniają” zapasy „betonowego złota” zgromadzone przez deweloperów w poprzednich okresach. Ale do ich wyczerpania jeszcze daleka droga. A warunki na rynku znów robią się dla deweloperów mniej korzystne.
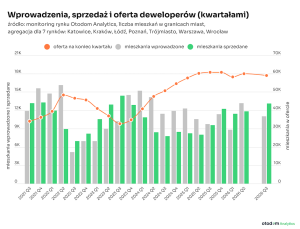
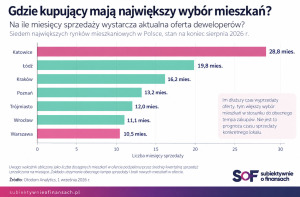
Przy sprzedaży na poziomie 13 100 mieszkań kwartalnie (opierając się na danych Otodom), obecna oferta odpowiada mniej więcej 13–14 miesiącom sprzedaży. To oczywiście uproszczony rachunek: zakłada niezmienne tempo zakupów mieszkań przez klientów i brak nowych inwestycji. W rzeczywistości deweloperzy będą nadal wprowadzać kolejne mieszkania do sprzedaży. Wskaźnik pokazuje, że kupujący jeszcze długo będą mieli z czego wybierać.
Nie wszędzie sytuacja wygląda tak samo. Według danych Otodom najszybciej mieszkania sprzedają się w Warszawie, gdzie obecna oferta odpowiada okresowi tylko około 3,5 kwartału sprzedaży. We Wrocławiu jest to 3,8 kwartału, a w Trójmieście – 3,9 kwartału. Znacznie większy zapas mieszkań w relacji do popytu występuje w Łodzi, gdzie czas wyprzedaży sięga 6,8 kwartału, oraz w Katowicach – aż 8,6 kwartału. Tutaj sytuacja rzeczywiście staje się niewesoła. Oczywiście dla deweloperów, nie dla potencjalnych nabywców.
Coraz większe rozwarstwienie lokalnych rynków nieruchomości
W Warszawie deweloperzy mogą więc stopniowo odzyskiwać możliwość podnoszenia cen, jeśli zainteresowanie zakupami nadal będzie rosło. W Łodzi czy Katowicach konkurencja sytuacja może jeszcze długo „ściskać” ceny. Trudno już mówić o jednym polskim rynku mieszkaniowym. Mamy coraz wyraźniejszy podział na lokalne rynki, z których każdy jest w innej sytuacji. Średnia krajowa jest taka, że ceny od kilku kwartałów stoją w miejscu, ale ona coraz mniej mówi.
Warto również pamiętać, że w ogóle cena nie wszystko mówi – deweloper nie zawsze musi oficjalnie obniżać cenę mieszkania, aby poprawić atrakcyjność oferty. Może zaoferować miejsce parkingowe, komórkę lokatorską, wykończenie mieszkania gratis albo indywidualny rabat. Dlatego stabilizacja średnich cen ofertowych nie oznacza, że warunki zakupu pozostają niezmienne. One są coraz lepsze dla kupujących. Deweloperzy, sprzedający mieszkania z mniej więcej 30-procentową rentownością mają sporo „powietrza” na rabatowanie cen.
Oczywiście: sytuacja deweloperów nie jest aż tak zła, jak jeszcze w 2025 roku. Wtedy deweloperzy wprowadzali na rynek znacznie więcej mieszkań, niż byli w stanie sprzedać. Według wcześniejszych analiz Otodom w pierwszych siedmiu miesiącach 2025 roku nowa podaż przewyższała sprzedaż o 33%. W analogicznym okresie 2026 roku sytuacja się odwróciła: sprzedaż była o 15% większa od liczby nowych mieszkań trafiających na rynek.
Gdyby sprzedaż nadal mogła przyspieszać, a deweloperzy zachowali ostrożność przy rozpoczynaniu nowych projektów, zapasy mieszkań mogłyby się stopniowo kurczyć. Tyle, że pierwsza z tych rzeczy prawdopodobnie się nie wydarzy ze względu na drożejący kredyt i rosnącą niepewność dotyczącą geopolityki. Na razie rynek znajduje się w interesującym momencie: popyt już się odbudował (lecz jeszcze się nie rozpędził), ale duża oferta zgromadzona w poprzednich latach nadal amortyzuje wpływ na ceny.
CZYTAJ TEŻ:


Boom hipoteczny, który „pudruje” rzeczywistość. Kto kupi tony gotowych mieszkań?
Na pierwszy rzut oka dane o kredytach mieszkaniowych sugerują, że na polski rynek nieruchomości wrócił prawdziwy boom. Według Biura Informacji Kredytowej, w sierpniu 2026 roku banki udzieliły o 41,1% więcej kredytów mieszkaniowych niż rok wcześniej, a ich łączna wartość wzrosła aż o 51,1% (bo wartość kredytów też szła w górę, nie tylko ich liczba). Od stycznia do sierpnia liczba udzielonych kredytów zwiększyła się o 44,9%.
Ale czy oznacza to, że na rynku pojawiło się o ponad 40% więcej kupujących mieszkania? Kolejne dane pokazują lepiej strukturę obecnego „ożywienia”. Okazuje się, że coraz większa część nowo udzielanych kredytów mieszkaniowych służy nie tyle zakupowi nieruchomości, ile refinansowaniu już istniejącego zadłużenia. Klient, który kilka lat temu zaciągnął kredyt na mniej korzystnych warunkach, może dziś przenieść go do innego banku, uzyskując niższe stałe oprocentowanie lub lepszą marżę (przy kredycie o zmiennym oprocentowaniu).
Z danych BIK wynika, że w pierwszej połowie roku refinansowanie odpowiadało za ok. 32% wartości sprzedaży kredytów hipotecznych. Czyli mniej więcej co trzecia złotówka nowego finansowania hipotecznego mogła służyć zastąpieniu wcześniejszego długu, a nie zakupowi kolejnego mieszkania. Od stycznia do sierpnia tego roku sprzedaż kredytów mieszkaniowych osiągnęła – według danych BIK – astronomiczne 102,4 mld zł. To niemal tyle, ile wyniosła w całym rekordowym 2025 roku, gdy stopy procentowe szybko spadały.
Ożywienie kredytowe jest autentyczne, ale nawet tak imponująca dynamika kredytów nie musi oznaczać wzrostu cen nieruchomości. Deweloperzy rzeczywiście sprzedają więcej mieszkań, lecz mają jeszcze ogromne zapasy gotowych mieszkań – a statystyki hipoteczne częściowo opisują inne zjawisko, niż boom zakupów mieszkań: przebudowę istniejącego zadłużenia Polaków.
CZYTAJ TEŻ:


Kupujący wrócili, ale deweloperzy nie odzyskali władzy nad cenami
Jeszcze kilka lat temu na polskim rynku mieszkaniowym obowiązywała dość prosta zasada: kto zbyt długo zastanawiał się nad zakupem mieszkania, ryzykował, że za kilka miesięcy zapłaci znacznie więcej. Rosnące ceny mobilizowały kolejnych klientów, a deweloperzy mogli stosunkowo łatwo podnosić ceny. Dziś ten mechanizm działa w drugą stronę. Kto czeka z decyzją o zakupie – ma większe możliwości negocjacyjne, bo na rynku jest coraz więcej gotowych mieszkań.
Według Otodom przeciętna cena mieszkań wprowadzonych do sprzedaży w trzecim kwartale wynosiła 15 869 zł za metr kwadratowy, podczas gdy średnia cena całej oferty sięgała 16 231 zł. Nowe mieszkania trafiały więc na rynek przeciętnie o 362 zł za metr taniej niż lokale już znajdujące się w ofercie. Nie musi to oznaczać obniżania cen tych samych mieszkań — różnica może wynikać z lokalizacji i standardu nowych inwestycji. Pokazuje jednak, że deweloperzy próbują dopasować strukturę oferty do możliwości finansowych kupujących.
Najważniejszym wskaźnikiem na najbliższe miesiące nie musi być liczba sprzedanych mieszkań. Warto obserwować, czy sprzedaż mieszkań klientom będzie przewyższać liczbę lokali wprowadzanych do oferty. Czyli jak będą wyglądały zapasy niesprzedanych mieszkań. Od tego zależy odpowiedź na pytanie, czy obecne ożywienie kredytowe oznacza powrót lepszych czasów dla deweloperów.
———————————
RANKING LOKAT „SUBIEKTYWNIE O FINANSACH”
———————————
Eksperci Otodom piszą: „Rynek mieszkaniowy lubi niższe stopy procentowe. Zwiększają one zdolność kredytową kupujących, a jednocześnie obniżają koszt obsługi kredytów”. Jeśli kupujący uznają, że cykl obniżek stóp procentowych dobiegł końca, być może nie będą chcieli czekać na dalszą poprawę warunków finansowania, tylko będą kupować w obecnych warunkach rynkowych – przy możliwie najniższej cenie kredytu (choć trudno powiedzieć, żeby stawki rzędu 6,5-7% w skali roku to był „tani kredyt”) oraz korzystając z największej od wielu lat oferty deweloperów – w jednej czwartej złożonej z mieszkań, które można obejrzeć i natychmiast dostać do nich klucze.
Jest jeszcze jeden element – aby wygenerować kolejny wzrost cen mieszkań, potrzebny byłby nie tylko wysoki popyt (a np. popyt inwestycyjny na mieszkania nie jest dziś w dobrej formie) i tani kredyt. Dochody ludzi i zdolność kredytowa gospodarstw domowych musiałyby rosnąć na tyle szybko, żeby kupujący byli gotowi najpierw kupić tony gotowych mieszkań, a później też zaakceptować wyższe ceny. Tymczasem wzrost przeciętnego wynagrodzenia w Polsce mocno hamuje (to już tylko ciut powyżej inflacji).
Kupujący nie muszą dziś podejmować decyzji wyłącznie ze strachu, że za kilka miesięcy będzie znacznie drożej. Mają więcej ofert do porównania, mogą negocjować warunki i spokojniej oceniać, czy konkretne mieszkanie rzeczywiście jest warte swojej ceny. Nie oznacza to, że wszędzie można liczyć na duże rabaty. W Katowicach może tak, w Warszawie wciąż deweloperzy mają kontrolę nad cenami.
———————————
ZOBACZ NASZ KANAŁ NA YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu Magazyn „Subiektywnie o Finansach”, a poza tym rozmowy z mądrymi ludźmi, komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
———————————
CZYTAJ TEŻ:
———————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
Źródło zdjęcia: Maciej Danielewicz