
Skoro obywatele trzymają zbyt dużo oszczędności w bankach, a firmy łakną kapitału, to trzeba zachęcić ludzi, żeby część swoich pieniędzy przenieśli na giełdę. A jednocześnie zniechęcić ich do trzymania oszczędności na depozytach bankowych. Coś Wam to przypomina? Nie, to nie jest opis polskich kont OKI, które wystartują w styczniu, lecz plan brytyjskiego rządu, który przygotował przepisy ograniczające preferencje dla oszczędzających w bankach. Ale to banki wygrały z giełdą walkę o pieniądze Brytyjczyków. Czy w Polsce też po wejściu OKI w życie pieniądze zostaną w bankach?
Ta historia wydarzyła się w szczególnym momencie. Wielka Brytania zmaga się ze słabym wzrostem gospodarczym, wysokimi kosztami obsługi długu publicznego, inflacją i rosnącym oprocentowaniem kredytów. Państwo ma coraz mniej możliwości finansowania rozwoju gospodarki pieniędzmi z budżetu. Prywatny kapitał staje się więc coraz ważniejszy. Rząd postanowił więc przekonać obywateli, żeby zamiast bezpiecznych depozytów wybierali bardziej ryzykowne inwestycje. Brytyjski eksperyment pokazał jednak, że nie jest to proste.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
8000 funtów, o które pokłóciły się banki z giełdą. Rząd chciał zmian, ale przegrał
Wszystko zaczęło się od pozornie niewielkiej zmiany w brytyjskim systemie podatkowym. Brytyjczycy mogą co roku wpłacać do 20 000 funtów na bankowe rachunki ISA (Individual Savings Account), nie płacąc podatku od uzyskiwanych w ten sposób odsetek ani zysków inwestycyjnych. Do wyboru mają m.in. rachunki oszczędnościowe Cash ISA oraz inwestycyjne Stocks and Shares ISA. Rząd uznał, że zbyt wiele pieniędzy trafia do pierwszej kategorii, a zbyt mało do drugiej.
Pomysł był prosty: od kwietnia 2027 roku osoby poniżej 65. roku życia miały mieć niższy limit wpłat na Cash ISA: najwyżej 12 000 funtów rocznie, zamiast dotychczasowych 20 000 funtów. Ogólny limit ISA pozostałby bez zmian. Kto chciałby wykorzystać pełne 20 000 funtów preferencji podatkowej, musiałby pozostałe 8000 funtów ulokować w innych opcjach, na przykład funduszach akcyjnych. Rząd chciał, żeby inwestowanie stało się podatkowo atrakcyjniejsze od trzymania gotówki w banku.
Ale zaprotestowały banki i brytyjskie towarzystwa budowlane, czyli instytucje związane z rynkiem kredytów mieszkaniowych. Ich argument był konkretny: depozyty na Cash ISA pomagają w finansowaniu kredytów hipotecznych. Jeśli państwo zacznie ograniczać napływ takich oszczędności, banki mogą być zmuszone do szukania droższego finansowania. A to z kolei może przełożyć się na warunki oferowane kredytobiorcom. Reforma, która miała pomóc firmom giełdowym szukającym kapitału na innowacje, mogłaby zaszkodzić kupującym mieszkania.
Przeciwko zmianie wystąpiła również parlamentarna komisja skarbu. Jej członkowie zwracali uwagę, że ograniczenie ulgi dla oszczędzających nie gwarantuje wzrostu inwestycji giełdowych. Kto nie chce ryzykować pieniędzy na rynku akcji, może po prostu przenieść nadwyżkę na zwykły rachunek bankowy. „Zmniejszenie limitu podatkowego nie oznacza przecież automatycznie zmiany skłonności do ryzyka” – argumentowali przeciwnicy zmian.
Ostatecznie kilka dni temu rząd wycofał się z planu. Roczny limit Cash ISA pozostanie na poziomie 20 000 funtów. Zamiast ograniczać preferencje dla depozytów, zapowiedziano prace nad nowym rozwiązaniem, które ma ułatwić początkującym inwestorom wejście z kapitałem na giełdę. Szumnie zapowiadana reforma, która miała wspierać brytyjską gospodarkę w trudnym momencie, idzie do kosza. O tym m.in. mówiła niedawno szefowa Komisji Europejskiej Ursula von der Leyen, narzekając na to, że Europejczycy zbyt dużo pieniędzy trzymają w bankach i że te pieniądze są „leniwe”.
CZYTAJ TEŻ:
Budżet pod presją, drogi pieniądz i gospodarka, która musi przyspieszyć
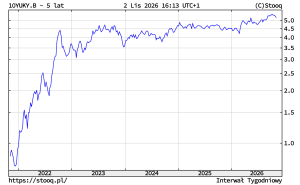
Wielka Brytania od lat zmaga się ze słabym wzrostem gospodarczym, a jej finanse publiczne, jak w większości zachodnich gospodarek, są w coraz gorszym stanie. Skala problemów finansowych jest nie mniejsza niż w zadłużonej po uszy Francji. Dług publiczny zbliżył się już do zawrotnej kwoty 3 bilionów funtów (około 94% PKB). Bardzo wzrosły koszty obsługi rządowych obligacji. Pod koniec października rząd sprzedał pięcioletnie obligacje o wartości 4,5 mld funtów przy rentowności 5,036%. To najwyższa rentowności dla takiej emisji od 2008 roku.
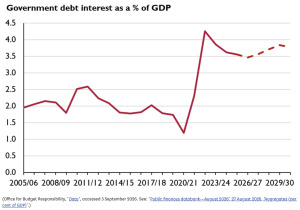
Wcześniejsze prognozy brytyjskiego urzędu odpowiedzialnego za ocenę budżetu, Office for Budget Responsibility (OBR), wskazywały, że pod koniec tej dekady obsługa długu może pochłaniać już 3,8% PKB. To niemal dwukrotnie większy ciężar niż w poprzedniej dekadzie. Coraz trudniej przygotowywać coroczne budżety, a kolejne pomysły na oszczędności czy cięcia podatków, jeszcze w czasach Konserwatystów wywracały kolejne rządy, jak np. rząd premier Liz Truss, o czym pisałem tu.
Przed pandemią Wielka Brytania wydawała na odsetki od długu około 2% PKB. W roku budżetowym 2022-23 koszty odsetkowe skoczyły nawet do około 4,3% PKB. To był efekt m.in. bardzo wysokiej inflacji, która zwiększyła koszty obligacji indeksowanych wskaźnikiem cen. Potem ten udział w PKB spadł, jednak i tak za kilka lat będzie to prawdopodobnie niemal dwa razy więcej niż przed pandemią. To pieniądze, których nie można będzie przeznaczyć na usługi publiczne lub inwestycje.
Problemy budżetu nakładają się na trudną sytuację gospodarstw domowych i firm. Wysokie ceny energii podtrzymują inflację, a Bank Anglii musi brać pod uwagę ryzyko jej wzrostu. Drogie finansowanie ogranicza możliwości inwestycyjne firm, a kredytobiorcy hipoteczni obawiają się kolejnych podwyżek rat. To już powoli spirala szkodząca krajowi.
Dlatego rząd uznał, że ratunkiem dla inwestycji może być giełda. Jeśli więcej obywateli zacznie inwestować długoterminowo w akcje i fundusze, firmy mogą zyskać łatwiejszy dostęp do kapitału, a gospodarstwa domowe — szansę na wyższe zyski z oszczędności. To oczywiście nie musi od razu rozwiązać problemu braku pieniędzy na rozwój, ale bardziej płynny rynek akcji powinien dać za jakiś czas większe środki na potrzebne do wygenerowania szybszego wzrostu inwestycji. Tym razem się nie udało. Co dalej?
CZYTAJ TEŻ:


Brytyjczycy więcej oszczędzają, ale giełda przegrywa walkę o pieniądze
Brytyjski rząd ma kłopoty z finansowaniem, ale gospodarstwa domowe mają spore oszczędności. Mimo rosnących koszów życia i drogiego kredytu, wcale nie przestały oszczędzać. Według Office for National Statistics w drugim kwartale tego roku stopa oszczędności wyniosła 8,8% dochodów. To więcej niż przed pandemią. Prognozy OBR, Banku Anglii i Barclays mówią co prawda o tym, że w kolejnych latach Brytyjczycy mogą więcej konsumować, ale na razie skłonność do odkładania pieniędzy jest wysoka
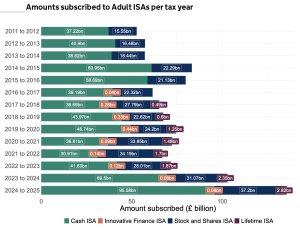
Najnowsze dane brytyjskiego urzędu podatkowego HMRC pokazują, że w roku podatkowym 2024-25 Brytyjczycy wpłacili na rachunki ISA aż 135,7 mld funtów, o prawie jedną trzecią więcej niż rok wcześniej. Z tej kwoty 95,6 mld funtów trafiło na gotówkowe Cash ISA, a tylko 37,2 mld funtów na inwestycyjne Stocks and Shares ISA.
Jeszcze trzy lata wcześniej Brytyjczycy wpłacali na gotówkowe i inwestycyjne ISA niemal tyle samo pieniędzy: odpowiednio 30,9 mld i 34,2 mld funtów rocznie. Od tego czasu sytuacja zmieniła się radykalnie. W ciągu trzech lat napływ pieniędzy na rachunki gotówkowe wzrósł ponad trzykrotnie, a na inwestycyjne zaledwie o 9%. To pokazuje, jak bardzo wyższe oprocentowanie bezpiecznych oszczędności może zmienić decyzje finansowe gospodarstw domowych.
Trudno się dziwić, że zwolennicy rozwoju brytyjskiego rynku kapitałowego zaczęli zastanawiać się, czy państwo nie premiuje zbyt mocno przechowywania pieniędzy w bankach. Jednak spojrzenie na cały majątek zgromadzony na rachunkach ISA, a nie tylko na nowe wpłaty, daje nieco inny obraz.
Pod koniec roku podatkowego 2024-25 Brytyjczycy mieli na tych rachunkach łącznie około 952 mld funtów. Z tego 55,8% stanowiły aktywa inwestycyjne, a 44,1% gotówkowe. Długoterminowe inwestowanie ma więc w Wielkiej Brytanii mocniejszą pozycję niż sugerowałyby same nowe wpłaty. Część różnicy wynika też z tego, że wartość akcji rośnie wraz z notowaniami giełdowymi, podczas gdy depozyty nie korzystają z takiego mechanizmu.
Dlaczego więc – skoro obecnie dużo można zarobić na giełdzie – Brytyjczycy tak chętnie wybierają gotówkę? Jednym z powodów jest dobre oprocentowanie. Sam HMRC pisze, że wysokie stopy Banku Anglii w ostatnich latach zwiększyły atrakcyjność Cash ISA. Kiedy bezpieczny bankowy produkt daje spore zyski, w granicach 4-5%, inwestor musi mieć jeszcze mocniejsze argumenty, żeby zaakceptować ryzyko spadku wartości akcji.
CZYTAJ TEŻ:


Dlaczego w Polsce mało pieniędzy trafia na giełdę? Rząd chciał zmian i mamy OKI
Polska ma podobny problem – ogromne oszczędności gospodarstw domowych tylko w ograniczonym stopniu zasilają rynek kapitałowy. Aż pół biliona złotych na 4 biliony zł całkowitych zasobów trzymamy w gotówce! Jest jednak zasadnicza różnica. Brytyjskie banki bronią depozytów, bo potrzebują ich do finansowania kredytów. Polskie banki mają pieniędzy znacznie więcej, niż obecnie wykorzystują na kredytowanie gospodarstw domowych i przedsiębiorstw.
Według raportu Związku Banków Polskich „Polska i Europa 2026”, na koniec czerwca tego roku depozyty sektora niefinansowego wynosiły 2233 mld zł, podczas gdy kredyty sięgały 1346 mld zł. Różnica to aż 887 mld zł. W innym, porównywalnym międzynarodowo ujęciu, relacja kredytów do depozytów wynosiła w Polsce zaledwie 57,7%, wobec 106,1% średnio w Unii Europejskiej. ZBP szacuje, że polskie banki miałyby możliwość udzielenia dodatkowych kredytów o wartości około 508 mld zł.
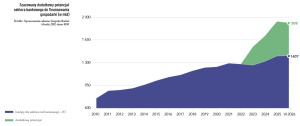
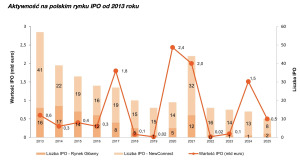
Nie oznacza to, że niemal 900 mld zł leży bezczynnie w bankowych skarbcach. Banki inwestują te środki m.in. w obligacje skarbowe i inne papiery wartościowe. Oszczędności Polaków pomagają m.in. finansować potrzeby pożyczkowe państwa. Czy przyczyniają się też do rozwoju firm? Z tym gorzej. Na głównym rynku warszawskiej giełdy w 2025 roku, według danych KNF, odbyły się zaledwie dwa debiuty nowych spółek. Skala pozyskiwania kapitału przez rynek giełdowy jest niewielka na tle zasobów polskiego systemu bankowego. Pokazuje to raport firmy audytorskiej PWC:
Polskie firmy znane są z tego, że starają się do inwestycji wykorzystywać własne zasoby. Stąd poziom inwestycji prywatnych w Polsce od wielu lat jest bardzie niski. Polski Instytut Ekonomiczny szacuje, że własne środki wykorzystuje 74% firm, wobec 66% w krajach Unii Europejskiej. W badaniu Szybki Monitoring NBP – „Analiza sytuacji sektora przedsiębiorstw” – aż 75% firm nie planowało znaczących inwestycji, przy czym 35% uważało obecną skalę działalności za optymalną, a 22,8% wskazywało na zbyt niski lub niepewny popyt.
Czy w takim razie przesunięcie części oszczędności z banków na giełdę wywołałoby na pewno boom inwestycyjny? Niekoniecznie. Problemem polskiej gospodarki jest nie tylko dostęp do kapitału, lecz także niewielka skłonność firm do podejmowania ryzyka i zwiększania skali działalności. Bez poprawy perspektyw wzrostu popytu, stabilnych warunków prowadzenia biznesu i atrakcyjnych projektów inwestycyjnych nawet większa dostępność pieniędzy może niewiele zmienić w tym układzie. Mówią o tym zjawisku również cykliczne raporty MFW.
Brytyjski rząd próbował rozwiązać problem od strony oszczędzających: zachęcić ich do inwestowania zamiast trzymania pieniędzy w bankach. Polska mogłaby zacząć od drugiej strony — od przedsiębiorstw i barier, które powstrzymują je przed inwestowaniem oraz pozyskiwaniem kapitału. Bo nawet najskuteczniejsza zachęta podatkowa nie wystarczy, jeśli na rynku zabraknie atrakcyjnych możliwości wykorzystania oszczędności.
Może więc kolejność powinna być odwrotna niż w brytyjskim pomyśle (i w naszym – dość podobnym – pomyśle powołania kont OKI)? Zamiast najpierw przekonywać oszczędzających, żeby przenieśli pieniądze z banków na giełdę, warto stworzyć więcej atrakcyjnych przedsięwzięć, które będą potrzebowały finansowania. Jeśli polskie firmy zaczną efektywnie wykorzystywać szanse związane z modernizacją gospodarki, ich sukcesy mogą przyciągnąć inwestorów skuteczniej niż kolejne ulgi podatkowe.
CZYTAJ TEŻ:

——————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZNAJDŹ SUBIEKTYWNOŚĆ W SOCIAL MEDIACH
Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.
>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj
>>> Samcikowy profil na portalu X śledzi 26 000 osób, dołącz do nich tutaj
>>> Nasz profil na Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj
>>> Połącz się z Samcikiem na Linkedinie jak 26 000 ludzi. Dołącz tutaj
>>> Nasz profil na YouTubie subskrybuje 12 000 widzów. Dołącz do nich tutaj
>>> „Subiektywnie o Finansach” jest już na BlueSky. Dołącz i obserwuj!
———————————
Źródło zdjęcia: Alicja Ziajowska/Unsplash