
Amerykanie decydują, czy Donald Trump zachowa polityczne wpływy pozwalające nadal realizować prezydencki program gospodarczy. Od układu sił w amerykańskim Kongresie zależą podatki, wielkość dziury budżetowej i możliwość finansowania rosnącego długu USA. Czy jeśli Kongres zostanie przejęty przez Demokratów, to trzeba się spodziewać finansowego trzęsienia ziemi, które mogłoby uderzyć także w nasze portfele? Analizuję
We wtorek 3 listopada Amerykanie wybierają wszystkich 435 członków Izby Reprezentantów i 35 spośród 100 senatorów. Obecnie Republikanie kontrolują obie izby Kongresu, co ułatwia Donaldowi Trumpowi realizację celów politycznych i ekonomicznych. Jeśli Demokraci przejmą choć jedną izbę, prezydent straci część swobody w forsowaniu ustaw. Nie oznacza to jednak, że nastąpią zmiany w podatkach, cłach czy polityce energetycznej. Znaczna część decyzji gospodarczych wciąż będzie w rękach administracji prezydenta.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Co tak naprawdę nowa większość w Kongresie będzie mogła zrobić z amerykańską gospodarką? A przede wszystkim – z problemem rosnącego zadłużenia? Co mogą oznaczać dla rentowności obligacji, cen akcji i notowań amerykańskiej waluty? I czy potencjalne zmiany polityczne za Oceanem odbiją się na gospodarce Europy?
Amerykański dług rośnie. Czy nowy Kongres zdoła coś zmienić?
Stawka jest ogromna, bo amerykańskie finanse publiczne znajdują się na coraz bardziej niebezpiecznej ścieżce. Według lutowej prognozy niezależnego Congressional Budget Office deficyt budżetu federalnego w roku fiskalnym 2026 miał wynieść 1,9 bln dolarów, czyli 5,8% PKB. W 2036 roku, przy utrzymaniu obowiązującego prawa, ma wzrosnąć do 3,1 bln dolarów. Koszty odsetek od tego długu mają w ciągu dekady wzrosnąć ponad dwukrotnie.
Analitycy Morgan Stanley zwracają uwagę, że wynik wyborów może zmienić układ sił w Waszyngtonie, ale niekoniecznie kierunek amerykańskiej polityki gospodarczej. Żadna z głównych partii nie ma dziś motywacji do radykalnego ograniczania dziury budżetowej. Analitycy UBS uważają, że bardziej „demokratyczny” Kongres może co prawda utrudniać negocjacje budżetowe, ale nie zmieni to wiele dla giełd, obligacji i dolara.
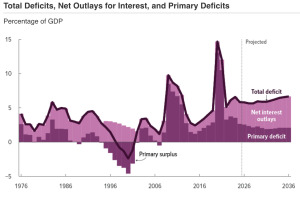
Amerykański deficyt budżetowy jest rekordowo wysoki i pozostanie taki. Coraz większą część budżetów będą stanowiły odsetki od długu publicznego. Niezależnie od wyniku wyborów nowy Kongres odziedziczy poważny problem fiskalny. Deficyt budżetowy przez najbliższe lata ma utrzymywać się w okolicach 6% PKB, choć historycznie tak duże dziury budżetowe występowały przede wszystkim w okresach kryzysów gospodarczych. Na wykresie obszar ciemnofioletowy oznacza deficyt pierwotny, czyli bez kosztów odsetkowych, a jasnoróżowy – same odsetki!
Trump może stracić Kongres. Ale czy straci kontrolę nad gospodarką?
W amerykańskich wyborach połówkowych rozstrzyga się, jak dużą swobodę będzie miał prezydent przez następne dwa lata kadencji. Obecnie Republikanie kontrolują zarówno Izbę Reprezentantów, jak i Senat. Utrata większości choćby w jednej izbie oznaczałaby, że Donald Trump musiałby częściej szukać kompromisów z Demokratami. Ale nie we wszystkich dziedzinach polityki gospodarczej.
Jak tłumaczy w obszernej analizie ośrodek ekonomiczny Brookings, największa zmiana dotyczyłaby podatków i wydatków budżetowych. Obniżki podatków, duże programy wydatkowe czy istotne zmiany w finansowaniu ochrony zdrowia wymagają porozumienia. Zgodzić się muszą Kongres i Biały Dom. Demokraci kontrolujący Izbę Reprezentantów mogliby blokować niektóre inicjatywy administracji, ale nie byliby w stanie samodzielnie odwrócić wprowadzonych już zmian. Trump zachowałby prawo weta wobec ustaw uchwalanych przez Kongres.
CZYTAJ TEŻ:
Inaczej wygląda sytuacja z cłami, które mają bezpośrednie znaczenie dla amerykańskiej inflacji, biznesu i handlu zagranicznego. Konstytucja mówi, że Kongres ma kompetencje w polityce celnej, jednak przez dziesięciolecia przekazywał część tych uprawnień prezydentowi. Jak wyjaśnia Congressional Research Service w raporcie z marca 2026 roku, administracja może – w określonych ustawą warunkach – zmieniać stawki celne bez każdorazowej zgody parlamentu. Nawet Kongres kontrolowany przez Demokratów nie oznaczałby więc automatycznego końca polityki celnej Trumpa.
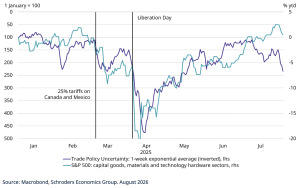
Jak silnie decyzje dotyczące ceł mogą oddziaływać na amerykańskie firmy, pokazał już rok 2025. Z analizy Schroders wynika, że gwałtownemu wzrostowi niepewności dotyczącej polityki handlowej towarzyszyły znaczne spadki kursów akcji spółek przemysłowych, surowcowych i technologicznych. Po ogłoszeniu przez Trumpa szerokiego pakietu ceł w kwietniu 2025 roku notowania tych sektorów znalazły się przejściowo około 20% poniżej poziomu z początku roku. Fioletowa linia pokazuje niepewność polityki handlowej (odwrócona skala), turkusowa – zachowanie kursów akcji.
Przejęcie przez Demokratów Senatu miałoby inne konsekwencje. To właśnie Senat zatwierdza wielu najważniejszych urzędników administracji, sędziów federalnych, a także członków władz Rezerwy Federalnej. Demokratyczna większość mogłaby utrudnić prezydentowi obsadzanie tych stanowisk. Z punktu widzenia inwestorów szczególnie istotne byłyby nominacje do Fed, ponieważ bank centralny podejmuje decyzje o stopach procentowych niezależnie od Kongresu i Białego Domu.
W praktyce wybory mogą więc bardziej ograniczyć możliwość wprowadzania nowych reform niż zmienić już realizowaną politykę gospodarczą. Może natomiast zwiększyć liczbę konfliktów dotyczących budżetu i finansowania państwa. A właśnie tutaj zaczyna się problem.
Czy wygrana Demokratów obniży rentowności amerykańskich obligacji? Niekoniecznie
Na pierwszy rzut oka zależność wydaje się prosta. Jeśli Demokraci przejmą kontrolę nad przynajmniej jedną izbą Kongresu, Donaldowi Trumpowi trudniej będzie przeforsować kolejne obniżki podatków czy programy zwiększające wydatki. Mogłoby to oznaczać niższe potrzeby pożyczkowe rządu, a więc również mniejszą rentowność amerykańskich obligacji. Najpierw w USA, a potem w wielu innych miejscach na świecie. Tyle teoria. W praktyce rynek długu może zareagować zupełnie inaczej.
Rentowności obligacji zależą nie tylko od wielkości zadłużenia, ale również od oczekiwań dotyczących inflacji, stóp procentowych i ryzyka. Jeśli zwycięstwo Demokratów doprowadzi do przedłużających się sporów budżetowych, inwestorzy mogą zażądać wyższej premii za niepewność polityczną.
To nie jest wyłącznie hipotetyczne zagrożenie. Stany Zjednoczone mają za sobą potężne konflikty o podniesienie limitu zadłużenia, które doprowadzały do napięć na rynku obligacji skarbowych. W 2011 roku spór o limit długu zakończył się m.in. pierwszą w historii obniżką ratingu USA przez agencję S&P. Co ciekawe, rentowności długoterminowych obligacji amerykańskich wówczas spadały, ponieważ inwestorzy uciekali od ryzykownych aktywów do papierów skarbowych.
Analitycy Schroders przedstawiają dosyć przewrotny scenariusz. Republikanie będą zabiegać o zwiększenie wydatków na obronność, a Demokraci o cofnięcie cięć w programie Medicaid, finansującym opiekę zdrowotną mniej zamożnych Amerykanów. Co się stanie, jeśli politycy, zamiast szukać oszczędności, zgodzą się na realizację obu postulatów? Według szacunków Schroders, taki kompromis mógłby zwiększyć amerykański deficyt nawet o około 1% PKB. Inwestorzy zaczęliby wówczas żądać większej premii za ryzyko utrzymywania długoterminowych obligacji USA.
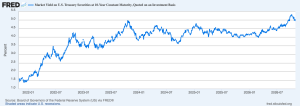
Rentowność 10-letnich obligacji skarbowych USA, jeden z najważniejszych wskaźników kosztu pieniądza na świecie, w oczekiwaniu na wybory połówkowe lekko spadały. Wykres rezerwy federalnej, FRED:
Czy Wall Street lubi wybory połówkowe? Co pokazuje historia?
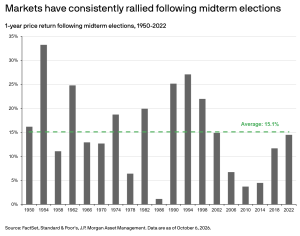
Czy inwestorzy powinni obawiać się utraty przez Republikanów większości w Kongresie? Według analizy J.P. Morgan Asset Management, od 1950 roku indeks S&P 500 zyskiwał na wartości w ciągu 12 miesięcy po każdych wyborach połówkowych. Średni wzrost wynosił około 15%. To niezwykła regularność, zwłaszcza że obejmuje okresy bardzo różnej koniunktury gospodarczej i odmienne układy polityczne w Waszyngtonie.
Z analizy J.P. Morgan AM wynika, że sytuacja po wyborach połówkowych sprzyja inwestorom. „Solidne zyski firm, stabilny wzrost gospodarczy, wysoki poziom inwestycji oraz mniej agresywna polityka Fed dają podstawy, by sądzić, że obecny cykl może przebiegać zgodnie z tym historycznym wzorcem” – uważają analitycy. Na grafice widać, że po wyborach połówkowych rynek akcji niezmiennie notował wzrosty.
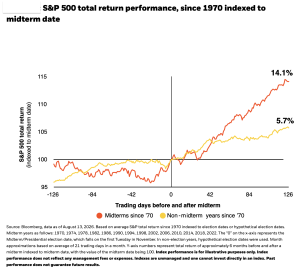
Podobne wyniki przedstawia BlackRock. Z analizy obejmującej wybory od 1970 roku wynika, że w ciągu sześciu miesięcy po głosowaniu indeks S&P 500 zyskiwał średnio 14,1%, podczas gdy w analogicznych okresach lat bez wyborów połówkowych wzrost wynosił 5,7%. Czy historia powtórzy się w tym roku? Co ciekawe, giełdowe odbicie często zaczynało się jeszcze przed dniem głosowania, gdy inwestorzy nabierali większej pewności co do przyszłego układu sił w Kongresie. Widać to na grafice BlackRock (dane Bloomberg):
Dlaczego tak się dzieje? Jednym z wyjaśnień jest ustępowanie niepewności politycznej. Przed wyborami inwestorzy muszą uwzględniać wiele możliwych scenariuszy dotyczących podatków, regulacji i wydatków publicznych. Po ogłoszeniu wyników liczba niewiadomych maleje. Nie oznacza to, że Wall Street szczególnie lubi Demokratów albo Republikanów. Dla firm ważniejsza bywa przewidywalność otoczenia prawnego niż sama partyjna przynależność większości parlamentarnej.
Jest jednak ważne zastrzeżenie. Wybory połówkowe nie zawsze kończą okres rynkowej niepewności. Po głosowaniu w listopadzie 2018 roku, kiedy Demokraci przejęli Izbę Reprezentantów, zmienność na rynkach w USA ponownie wzrosła. Jak pokazuje analiza Schroders, przyczyniły się do tego napięcia handlowe i konflikt Donalda Trumpa z Fed. Zmiana większości w Kongresie nie odebrała prezydentowi możliwości prowadzenia polityki, która wywoływała nerwowość inwestorów. Czy po tegorocznych wyborach historia może się powtórzyć?
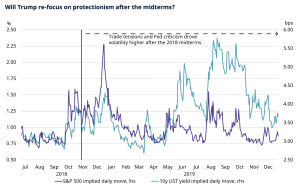
Tegoroczne wybory odbywają się zresztą w nietypowych warunkach: wysokich rentowności obligacji, napięć na rynku energii i ogromnych inwestycji w sztuczną inteligencję. Dlatego dla inwestorów ważniejsze od samego wyniku głosowania może okazać się to, czy amerykańskie firmy utrzymają tempo wzrostu zysków i czy Fed będzie mógł złagodzić politykę pieniężną. Wybory mogą zmniejszyć polityczną niepewność, ale nie rozwiążą problemów, które decydują o wycenach akcji.
Kongres przejęty? A co z naszymi pieniędzmi? Patrzmy na dolara
Dla polskiego inwestora wynik amerykańskich wyborów może mieć znaczenie nawet wtedy, gdy nie posiada ani jednej akcji notowanej na Wall Street. Dolar i amerykańskie obligacje skarbowe są kluczowymi punktami odniesienia dla światowych rynków finansowych. Zmiany ich wycen wpływają na przepływy kapitału, kursy walut i cenę pieniądza także poza Stanami Zjednoczonymi.
Czy zwycięstwo Demokratów mogłoby osłabić amerykańską walutę? Ekonomiści Schroders w analizie opublikowanej 28 września wskazują taki scenariusz jako jedną z możliwości. Ograniczenie nowych wydatków – np. wskutek blokady decyzyjnej – mogłoby osłabić oczekiwania dotyczące wzrostu gospodarczego USA i zmniejszyć atrakcyjność dolara. Ale analitycy zwracają uwagę także na mniej oczywisty wariant: dolar może tracić, ponieważ inwestorzy zaczną żądać większej premii za ryzyko zadłużenia USA.
Drugim kanałem oddziaływania jest rynek obligacji. Gdy rentowności amerykańskich papierów skarbowych rosną, część globalnych inwestorów może przenosić kapitał do USA, gdzie uzyskuje wyższe oprocentowanie. Może to zwiększać presję na rentowności obligacji innych państw, również Polski. Nie jest to jednak zależność, która musi wystąpić. O wycenie polskiego długu decydują czynniki krajowe – inflacja, polityka NBP, sytuacja budżetowa i premia za ryzyko Polski.
Co powinien obserwować polski oszczędzający? Nie tyle liczbę mandatów zdobytych przez Demokratów i Republikanów, ile reakcję rynku walutowego i obligacyjnego. Wyborcy w USA mogą zmienić układ sił w Waszyngtonie, ale raczej nie zmienią kierunku, w którym zmierzają finanse kraju. Demokraci mogą ograniczyć swobodę Donalda Trumpa w uchwalaniu nowych ustaw, jednak nie będą w stanie samodzielnie odwrócić jego polityki gospodarczej.
Co więcej, jak pokazuje analiza Schroders, polityczny kompromis w sprawie wydatków może okazać się dla budżetu jeszcze kosztowniejszy niż dotychczasowe decyzje Republikanów. Prawdziwy sprawdzian dla nowego Kongresu może nadejść dopiero w 2027 roku, podczas negocjacji dotyczących limitu zadłużenia. Dla inwestorów będzie to ważny sygnał dotyczący przyszłych kosztów finansowania amerykańskiego długu.
——————————
CZYTAJ TEŻ:
——————————
CZYTAJ O WAŻNEJ MYŚLI GREENSPANA:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
Źródło zdjęcia: Adam Michael Szuscik/Unsplash