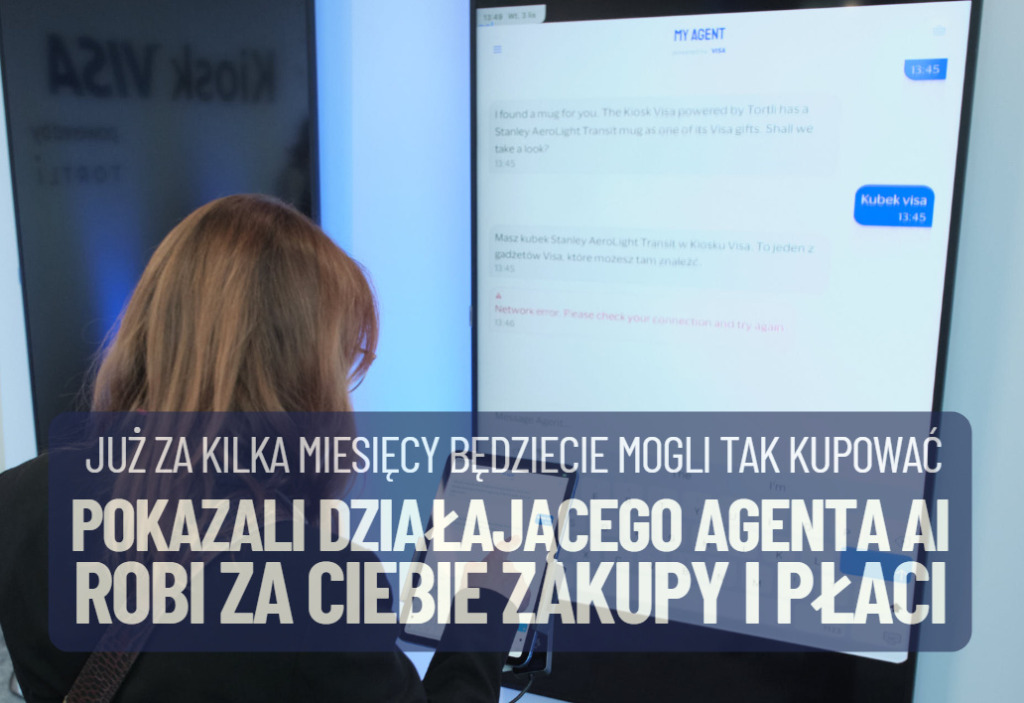

Zamiast przekopywać się przez dziesiątki sklepów internetowych, piszesz w okienku czatu co chcesz kupić. Po chwili agent AI podsuwa kilka rzeczy, dopytuje o adres dostawy i płaci Twoją kartą. Żadnego logowania się do e-sklepu, żadnego wkładania rzeczy do koszyka, żadnego przepisywania numeru karty. Przyszłość? Tak, ale już bardzo niedaleka. Visa właśnie pokazała My Agent, czyli agenta zakupowego, przetestowanego na polskim rynku razem z bankami, sklepami i firmami płatniczymi. Przetestowałem go w boju. Jak to działa? Oto nowa odsłona zakupów z AI
Na początek – dla ostudzenia nastrojów – ważna informacja techniczna. Choć agent zakupowy, który ma wyręczać polskich konsumentów w zakupach jest już gotowy i działający – dziś jeszcze nikt z jego pomocy nie może skorzysta. Szef Visa w Polsce, Mateusz Oleksy przyznaje, że na pierwsze zakupy z agentem AI poczekamy do przyszłego roku. Ale tory, po których sztuczna inteligencja będzie jeździć z naszymi pieniędzmi, już są kładzione.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Czy będziecie chcieli wsiąść do tego pociągu? Czy chętnie oddacie sztucznej inteligencje swoje portfele i dostęp do swoich pieniędzy oraz przyjemność robienia zakupów? I czy w ogóle koncept robienia zakupów przez chatboty to przyszłość handlu? Visa pokazała jak wyglądają realne transakcje wykonane w imieniu konsumentów z agentem AI. Miałem okazję przetestować je na sobie, jako jedna z pierwszych osób w Polsce.
Visa pokazuje agenta zakupowego My Agent. Kiedy premiera?
Dziś Visa pokazała My Agent, a dokładniej „My Agent powered by Visa” – automatycznego asystenta zakupowego zasilanego sztuczną inteligencją i „podpiętego” do źródła płatności. Ale uwaga: Visa nie zamierza wypuszczać własnego chatbota do zakupów. „Nie mamy ambicji budowania agenta AI dla klientów indywidualnych” – mówił Mateusz Oleksy, szef Visa w Polsce, w czasie prezentacji My Agent.
Visa chce za to, razem z partnerami z branży finansowej, dostarczać rozwiązania dla ekosystemu e-handlu i płatności. A więc ułatwiać działanie chatbotom zakupowym tworzonym przez innych. Visa chce więc być autostradą, a nie samochodem. Samochody – czyli agenci AI w aplikacjach banków i na stronach sklepów – będą tworzyć inni. Visa ma pilnować, żeby pieniądze bezpiecznie dojechały od kupującego do sprzedawcy. I zapewne pobierać za to jakąś prowizję – ale to już wyłącznie moje dopowiedzenie.
Co właściwie pokazała Visa? Nie kolejną aplikację, tylko gotowy system, za pomocą którego mogą płynąć pieniądze z zakupów robionych w naszym imieniu przez sztuczną inteligencję. „My Agent powered by Visa” to infrastruktura, którą banki i sklepy będą mogły wbudować w swoje aplikacje mobilne i strony internetowe. A Visa zajmie się całą resztą: czyli weryfikacją „tożsamości” chatbota, jego „pełnomocnictw” do działania w imieniu klienta i przeprowadzeniem płatności za zakupy zrobione przez agenta.
Jak to wygląda w praktyce? Przetestowałem na sobie. Klient pisze agentowi AI, czego szuka. Agent przegląda ofertę sklepów internetowych, wybiera produkty spełniające wymagania klienta (im dokładniej zapromptował, tym lepszy będzie wynik), potwierdza adres dostawy i płaci kartą. Każdy zakup zatwierdza „zleceniodawca”, czyli człowiek za pomocą biometrii (tak, jak w przypadku płatności z GPay albo Apple Pay). W razie kłopotów ma działać zwykły chargeback
Drużyna, która zebrała się przy projekcie, jest całkiem spora. Według komunikatu Visy w pilotażu wzięły udział m.in. banki i fintechy (PKO Bank Polski, mBank, Bank Millennium, Credit Agricole, Nest Bank, PayPo), firmy obsługujące płatności w e-sklepach (PayU, Autopay, Przelewy24, IdoSell) oraz sprzedawcy: Empik, MegaDron i Tortli. Przy jednym stole usiedli więc ci, którzy trzymają nasze pieniądze, ci, którzy chcą nam coś sprzedać, i ci, którzy pilnują, żeby pieniądze przeszły z rąk do rąk.
Zakupy odbywały się w rzeczywistych warunkach rynkowych, a nie w laboratorium. Agent sam wyszukiwał i wybierał produkty w prawdziwych sklepach, a potem uruchamiał zakup według wskazówek posiadacza karty i w ustalonych przez niego granicach.
Jak działa agent, którego pokazała Visa? Piszesz jak do znajomego, a AI robi zakupy
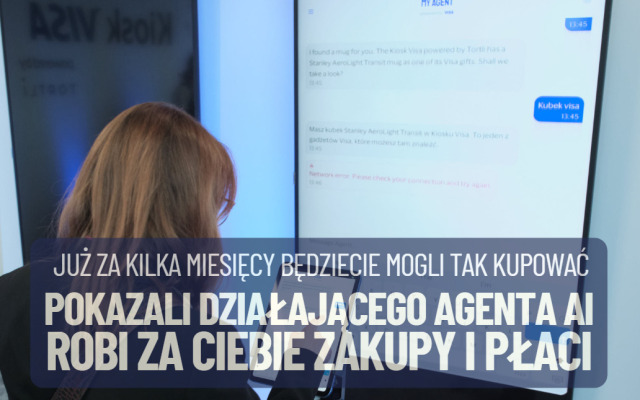
Z punktu widzenia klienta My Agent wygląda jak zwykły komunikator. Sam na miejscu miałem okazję go przetestować i zrobić próbne zakupy. To tzw. agentic AI, czyli sztuczna inteligencja, która nie tylko doradza, ale też sama działa w naszym imieniu. Okienko czatu może się pojawić w aplikacji na telefonie, na komputerze, w aplikacji banku albo na stronie sklepu.
Wpisujesz, czego potrzebujesz, i wcale nie musi to być konkretny produkt. Na pokazie agent dostał zadanie: znaleźć prezent dla przyjaciela, który lubi literaturę po angielsku w klimacie sagi o Harrym Potterze. Zaproponował konkretne tytuły, potwierdził adres dostawy i zapłacił.
I tu dochodzimy do najważniejszego, czyli do pieniędzy. Płatność w My Agent „idzie” kartą zabezpieczoną biometrią i – jak zapewnia Visa – wygląda dokładnie tak samo jak przy zwykłych zakupach w sklepie albo przez Apple Pay czy Google Pay. Agenci nie zapisują danych kart tylko tokeny. Według komunikatu firmy każdy zakup w pilotażu był autoryzowany przez kupującego, a zabezpieczenia po stronie banków działały bez zmian. Czyli – jak rozumiem – agent może szukać, porównywać i przygotować transakcję, ale ostatnie słowo należy do nas.
Druga dobra wiadomość: skoro to zwykła transakcja kartą Visa, to powinien działać też chargeback. To procedura, w ramach której możesz zareklamować płatność w swoim banku i ubiegać się o zwrot pieniędzy, np. gdy towar nie dotarł albo jest niezgodny z zamówieniem. Moim zdaniem to sprytny ruch: zamiast wymyślać płatności od nowa, Visa podpina sztuczną inteligencję pod coś, co już znamy i czemu ufamy.
Agent z licencją na wydawanie naszych pieniędzy? Tego boimy się najbardziej
Agent 007 miał licencję na zabijanie. Agent AI ma dostać licencję na wydawanie naszych pieniędzy – i właśnie to nas niepokoi. Visa sprawdziła w sierpniu, czego najbardziej obawiamy się w zakupach z agentami AI. Wyniki były następujące: 62% badanych boi się, że agent kupi coś bez ich zgody, 57% obawia się kradzieży danych, w tym finansowych, a 49% martwi się, że wydatki wymkną się spod kontroli.
Co mogłoby nas uspokoić? 42% ankietowanych chciałoby gwarancji zwrotu pieniędzy, gdy coś pójdzie nie tak z transakcją. 39% oczekuje, że bezpieczeństwo takich zakupów potwierdzi niezależna instytucja. A 31% chciałoby widzieć historię zakupów zrobionych przez agenta w aplikacji bankowej.
Uważam te obawy za całkiem racjonalne. Nawet dzieciom dajemy kieszonkowe, a nie kartę bez limitu. Zwróćcie też uwagę, że obawa numer jeden i numer trzy to dwie zupełnie różne sprawy. Zakup bez zgody da się wyeliminować technologią – np. potwierdzaniem każdej transakcji, tak jak w pilotażu Visa. Ale przed nadmiernymi wydatkami żadna biometria nas nie obroni. Agent może robić dokładnie to, o co go prosimy – tyle że prosić go będzie bardzo łatwo. A ekonomiści behawioralni od dawna opisują, że im mniej „boli” płacenie, tym chętniej wydajemy.
Dla mnie najciekawszy jest ostatni punkt z listy, choć wybrało go najmniej osób: podgląd w aplikacji banku. To bank, a nie sklep, jest naturalnym strażnikiem naszego budżetu. Wyobrażam sobie, że w aplikacji ustawiam agentowi limit: 300 zł miesięcznie, tylko na książki i chemię domową, a każdy zakup powyżej 100 zł wymaga osobnego potwierdzenia. Visa zapewnia, że agent działa w granicach wyznaczonych przez posiadacza karty. Jak dokładnie miałyby wyglądać takie ustawienia w My Agent, na razie nie wiadomo.
CZYTAJ TEŻ:

Kiedy będziemy mogli robić pierwsze zakupy agentem AI? I czy ktoś w ogóle chce je robić? Visa komentuje
Na początku roku, w wywiadzie dla „Pulsu Biznesu”, Mateusz Oleksy zapowiadał, że pierwsze rozwiązania agentic AI pojawią się na polskim rynku jeszcze w 2026 r. We wtorek przyznał, że był zbyt optymistyczny: „Biję się w piersi, wydarzy się to nieco później – w przyszłym roku”. Czyli w 2027 r.
Ale nawet ten termin nie dotyczy wprost My Agent. Kiedy narzędzie trafi do klientów, nie wiadomo – wszystko zależy od partnerów, czyli banków i sklepów, które muszą je u siebie wdrożyć, oraz od tego, czy rynek dojrzeje. Chętni na tego typu rozwiązania raczej się znajdą: według badania Visa Consulting & Analytics nawet 5,7 mln osób w Polsce mogłoby być wstępnie zainteresowanych agentem zakupowym, a 3,5 mln ma potencjał, by zostać jego wczesnymi użytkownikami.
Visa nie jest też w tym wyścigu sama. We wrześniu BLIK, PayU, startup Juo i sklep Your KAYA przeprowadziły pilotażową transakcję, w której agent AI sam zapłacił BLIK-iem. Pilnował, aż wyprzedany krem do rąk wróci do sklepu, i kupił go za 19,99 zł. W chwili zakupu klient nie musiał nic klikać, bo zgodę i warunki zakupu zatwierdził wcześniej w aplikacji bankowej. Z kolei w maju Mastercard pochwalił się pierwszymi w Polsce uwierzytelnionymi transakcjami z udziałem agenta w ramach Mastercard Agent Pay, testowanymi z mBankiem, Pekao i UniCredit. Agent kupił wtedy bilety na degustację kawy w Nowym Jorku.
Możemy zauważyć, że Visa traktuje temat śmiertelnie poważnie – jej przedstawiciele mówią, że najbliższe 10 lat będzie dla firmy na całym świecie stało pod znakiem agentic AI. Stawka jest prosta: jeśli za kilka lat będziemy robić zakupy, rozmawiając z AI, kluczowe będzie, po co agent sięgnie, gdy przyjdzie do płacenia – po kartę, po BLIK-a czy po coś zupełnie innego. Kto pierwszy „zainstaluje się” w agentach, ten może zgarnąć ogromny kawałek przyszłego rynku.
CZYTAJ TEŻ:

Jak mogą wyglądać zakupy za kilka lat? Widzę kilka scenariuszy
Spróbujmy pofantazjować o tym, jak mogą wyglądać zakupy za kilka lat. Ale z głową, czyli opierając się na tym, co już przetestowano. Zakładając, że rozwiną się te technologie, które już znamy i które działają (dziś na razie jeszcze w warunkach pilotażowych). Ja widzę cztery scenariusze:
Pierwszy, to zakupy na polecenie. Zamiast wpisywać w wyszukiwarkę „buty do biegania damskie 39” i otwierać dwadzieścia kart w przeglądarce internetowej, mówisz: „znajdź mi buty do biegania jak ostatnio, ale o pół numeru większe, w cenie do 400 zł, z dostawą przed sobotą”. Agent przegląda oferty, porównuje ceny i wraca z dwiema-trzema propozycjami, a Ty zatwierdzasz zakup. Mniej więcej tak działał pilotaż Visy.
Gdzie by się to najbardziej przydało? Z badania Visy wynika, że tam, gdzie zakupy wymagają czasu i wysiłku. 53% badanych rozważyłoby pomoc agenta przy produktach o wielu parametrach, takich jak elektronika. 47% docenia spersonalizowane, kreatywne rekomendacje, a co trzeci (33%) skorzystałby z agenta przy zakupach wymagających planowania, np. podróży.
Drugi, to zakupy na zlecenie. Agent pilnuje wybranej oferty za Ciebie i kupuje, kiedy spełnione są warunki: „kup ten odkurzacz, jak stanieje poniżej 1000 zł” albo „zamów krem, kiedy wróci do sklepu”. To trochę jak zlecenie z limitem ceny na giełdzie, tylko w sklepie. Ten drugi przykład to już nie fantazja – tak wyglądał wrześniowy pilotaż BLIK-a. Stąd już tylko krok do subskrypcji, w których agent sam dba, żeby w domu nie zabrakło kawy, karmy dla kota czy proszku do prania.
Trzeci, to zakupy z doradcą finansowym w pakiecie. Agent w aplikacji bankowej wie, ile zarabiasz i ile już w tym miesiącu wydałeś. Może więc powiedzieć: „Ten ekspres to fajny pomysł, ale na sprzęt wydałeś już w tym miesiącu 2 000 zł – może poczekamy na Black Friday?”. Bank w roli anioła stróża domowego budżetu brzmi idealistycznie, bo banki zarabiają też na tym, że wydajemy. Ale technicznie nic nie stoi na przeszkodzie – i za taką funkcję byłbym gotowy bank pochwalić.
Czwarty, to zakupy głosem, np. w drodze. A teraz scenariusz, który łączy wszystko powyższe. Piątek, godz. 17:30, stoisz w korku na wylotówce z miasta i nagle przypominasz sobie, że jutro są urodziny siostrzeńca. Ręce na kierownicy, oczy na drodze, więc mówisz do samochodu: „znajdź klocki dla ośmiolatka, który lubi kosmos, niech kosztują do 250 zł, z dostawą do jutra do paczkomatu przy moim domu, adres znasz”. Agent przegląda ofertę kilku sklepów, odsiewa zestawy z kiepskimi opiniami i odczytuje Ci dwie propozycje: stacja kosmiczna za 229 zł z dostawą jutro przed południem albo rakieta za 199 zł, ale dopiero w poniedziałek. Mówisz „bierz stację” i jedziesz dalej.
Resztę agent załatwia sam. Wybiera paczkomat, który zna z poprzednich zamówień, sprawdza, czy zakup mieści się w limicie ustawionym w aplikacji banku, i płaci. Bez wyciągania telefonu i zerkania na ekran, bo zgodę na takie zakupy dałeś wcześniej – z limitem kwoty i listą zaufanych sklepów. Podobnie działał wrześniowy pilotaż BLIK-a: klient raz zatwierdził warunki w aplikacji bankowej, a agent sam sfinalizował zakup. Zanim dojedziesz do domu, w telefonie czeka już potwierdzenie zamówienia i numer przesyłki.
Wygodne? Bardzo. Ale właśnie tu widać, jak cienka jest granica między wygodą a utratą kontroli. Dziś wiele płatności zatwierdzamy palcem albo kodem, a w takim scenariuszu parę rzuconych słów staje się decyzją zakupową na kilkaset złotych. Dlatego limity, lista zaufanych sklepów i historia zakupów agenta w aplikacji banku to będą fundamentalne elementy bezpieczeństwa tej technologii.
——————————
CZYTAJ TEŻ:
——————————
 ZAPISZ SIĘ NA NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
—————————–
ZOBACZ SUBIEKTYWNOŚĆ W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu „Magazyn Subiektywnie o Finansach”, a poza tym duże rozmowy, komentarze i wideofelietony poświęcone Twoim pieniądzom. A także poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
zdjęcie tytułowe: Visa