Unicredit rysuje portret polskiego (przyszłego) inwestora. Z badania przeprowadzonego na zlecenie banku wynika, że tylko nieco ponad co czwarty Polak inwestuje pieniądze. Przy czym część z nich w tym „inwestowaniu” nie wystawia nosa z banku, korzystając tylko z konta oszczędnościowego i lokaty. Tymczasem dwie trzecie Polaków ma już pieniądze na to, żeby je zainwestować „na poważnie” (choć zwykle są to niezbyt wielkie pieniądze). Do grona osób, które inwestują swoje oszczędności planuje dołączyć wkrótce niemal co czwarty Polak. Gdzie i jak te osoby chcą ulokować oszczędności? Są niespodzianki!
Ujawnienie: Bank Unicredit, którego oferta i raport analityczny jest tematem tego artykułu, nie miał wpływu na jego treść, ale jest to Partner merytoryczny i komercyjny multiblogu „Subiektywnie o Finansach”
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Unicredit to stosunkowo nowy bank na naszym rynku (choć marka jest nad Wisłą znana, bo kiedyś ten włoski bank był właścicielem Banku Pekao), ale przyszedł tu znów z wielkimi ambicjami. Chce pozyskać miliony klientów. Polskim oddziałem Unicredit dowodzi Wojciech Sobieraj, który w przeszłości stał za sukcesem Alior Banku. Włoska grupa niedawno przejęła kontrolny pakiet akcji niemieckiego Commerzbanku i tym sposobem może za chwilę kontrolować też mBank, czwarty największy bank w Polsce. Mówimy więc o graczu, który wkrótce może być jednym z największych nad Wisłą.
Sobieraj zamierza odróżnić Unicredit od innych polskich banków „fintechowością” (z niektórych jego wypowiedzi przebija przekonanie, że za swoich głównych rywali uważa raczej fintechy typu Revolut, niż tradycyjne banki). A więc kieruje ofertę w dużej mierze do młodych ludzi, którzy chcą mieć całe swoje finanse w jednej aplikacji. Dlatego Unicredit jest jednym z jeszcze nielicznych banków w Polsce, które w swojej aplikacji mobilnej łączą podstawowe usługi bankowe (konto, karta wielowalutowa, błyskawiczne przelewy, elektroniczny kantor wymiany walut) z rozbudowaną platformą do inwestowania pieniędzy.
Szef Unicredit w Polsce jest przekonany, że to właśnie usługi ułatwiające bogacenie się będą w przyszłości głównym czynnikiem sukcesu jego banku. Polacy są jednym z najszybciej bogacących się narodów na świecie (co nie znaczy, że mają już bardzo dużo pieniędzy) i zaczyna się w nich budzić świadomość, że powinni gromadzić kapitał. Jedni chcą go gromadzić, żeby móc możliwie szybko przestać pracować, a inni – by uniezależnić się od emerytury z ZUS lub po prostu spełniać marzenia. Wszyscy będą szukali do tego odpowiedniego partnera, czyli instytucji finansowej, która im umożliwi to inwestowanie.
Unicredit stawia diagnozę, że dodatkowymi czynnikami, które zmieniają nasze podejście do pieniędzy – i skłaniają nas do gromadzenia zapasów finansowych – są zmiany na rynku pracy (nasze kariery przestają być liniowe, częściej zmieniamy pracę, uczymy się nowych rzeczy, nie pracujemy przez całe życie w jednej firmie), większa elastyczność pracy i dochodów (jeśli chcemy pracować elastycznie – zwiększa to niestabilność przychodów i wymaga poduszki finansowej) oraz „wieloźródłowość” dochodów coraz większej części z nas (coraz rzadziej domowe budżety składają się tylko z etatowego wpływu pensji). Unicredit uważa, że ważnym trendem będzie transfer majątku, czyli dziedziczenie, które będzie „produkowało” potrzebę zarządzania pieniędzmi.
Unicredit kreśli portret polskiego inwestora
Unicredit przedstawił dziś raport, w którym rysuje obraz polskiego inwestora. Zarówno tego obecnego, jak i przyszłego. Tych, którzy już inwestują pieniądze, nie jest wcale mało – 28% Polaków pytanych w ogólnopolskiej, reprezentatywnej próbie informuje, iż inwestują pieniądze. Aczkolwiek jeśli poskrobać głębiej, to okaże się, że takich „prawdziwych” inwestorów jest raczej kilkanaście procent, bo ponad połowa (aż 60%) inwestujących jako posiadane aktywa inwestycyjne podaje lokatę w banku albo konto oszczędnościowe, podczas gdy inne aktywa przewijają się znacznie rzadziej.
Trzymanie pieniędzy w banku – depozyty polskich klientów indywidualnych w bankach osiągnęły 1,5 biliona złotych – to oczywiście dobry początek, ale w ten sposób nie da się ochronić nawet realnej wartości pieniądza, nie mówiąc już o jej pomnożeniu. A duża różnica między wskazaniem dotyczącym lokat i kont oszczędnościowych, a innymi sposobami lokowania pieniędzy w ankiecie wielokrotnego wyboru rodzi obawy, że wśród 28% inwestujących Polaków jest trochę takich, którzy „inwestują na niby”.

Z „prawdziwych” narzędzi inwestycji najpopularniejsze są obligacje detaliczne Skarbu Państwa (25% inwestujących ma w nich pieniądze). Od 13% do 19% inwestujących przyznaje, że posiada fundusze inwestycyjne, ETF-y, akcje polskich spółek lub nieruchomości. Trochę przerażające – patrząc na portret polskiego inwestora – jest to, że więcej osób przyznaje się do posiadania kryptowalut, niż ETF-ów dających udział w tysiącach największych światowych spółek. Nie wiemy jaka część z ludzi realnie inwestujących ogranicza się tylko do nieruchomości lub kryptowalut.
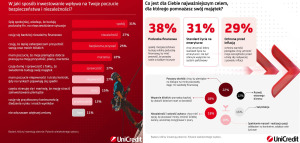
Nawet więc wśród osób, które już lokują jakoś pieniądze, jest sporo takich, które są dopiero na początku drogi. Ludźmi, którzy już są na właściwej ścieżce do zamożności (czyli akumulują kapitał w portfel inwestycji zwiększających realną wartość ich oszczędności), jest w Polsce zapewne jakieś 10%. O tym, że duża część osób zajmujących się swoimi pieniędzmi to początkujący, świadczą m.in. deklarowane cele. Aż w 38% przypadków jest to poduszka finansowa, a więc taka część aktywów, które muszą być bezpieczne. 31% odpowiedzi to oszczędzanie na emeryturę, a 29% – ochrona pieniędzy przed inflacją. Tylko 22% mówi o pasywnym dochodzie jako celu inwestowania.
Z lepszych wiadomości: ci, którzy lokują gdzieś oszczędności (nawet w banku) – a więc mówimy o grupie 28% Polaków – mają już w dużej części zbudowane dobre nawyki. 40% inwestuje (lub „inwestuje” jeśli to konto oszczędnościowe w banku) regularnie stałe kwoty. Prawie czterech na pięciu ma horyzont inwestycyjny przekraczający rok, a więcej niż co trzeci – ponad pięć lat.
58% osób odkładających pieniądze (w banku lub na rynku kapitałowym) przeznacza na to do 20% miesięcznych dochodów. Jedna trzecia to tacy „okazjonalni ciułacze”, którzy czasem coś odłożą i jest to raczej niewielka część ich dochodów (poniżej 5%). Tym niemniej nieco ponad połowa osób robiących coś z pieniędzmi ma właściwe mechanizmy – długoterminowość, systematyczność, przeznaczanie na inwestycje zauważalnej części dochodów. Część z nich robi tylko błąd w alokacji tych pieniędzy. Z braku wiedzy, zaufania, doświadczenia lub po prostu ze strachu ograniczają akumulowanie kapitału do lokat lub kont oszczędnościowych.
ZOBACZ TEŻ ROZMOWĘ:
Polacy mają pieniądze na inwestowanie, ale… zwykle niewiele
Z raportu Unicredit wynika, że mniej więcej dwie trzecie Polaków ma pieniądze, które może przeznaczyć na inwestowanie. Przeszkodą w lokowaniu pieniędzy w zasadzie nie jest więc pustka w portfelu. Choć z drugiej strony z odpowiedzi Polaków wynika, że tylko 16% z nich może położyć na inwestowanie pieniędzy ponad 50 000 zł – czyli kwotę, która nadaje się już do zbudowania jakoś-tam zdywersyfikowanego portfela. Jedna trzecia Polaków mogłaby coś zainwestować, ale mówi o kwocie nie przekraczającej 10 000 zł.
Biorąc pod uwagę, że większość osób z większym kapitałem zapewne już jest w gronie inwestujących – ci, którzy dopiero przymierzają się do inwestowania mogą przeznaczyć na to stosunkowo niewielkie pieniądze. Ale przynajmniej mają motywację – 77% Polaków zeznaje w badaniu, że wierzy, iż potrafi zadbać samodzielnie o swoją finansową przyszłość. Ale realnie inwestujących jest już tylko 28% (w tym – jak powiedzieliśmy sobie wyżej – część trochę „na niby”, bo siedzą tylko w banku). Najwięcej inwestujących Polaków jest w wieku 35-44 lat (33%), najmniej wśród najmłodszych i w grupie osób powyżej 55-go roku życia (22%).
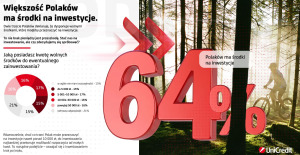
Z tych, którzy nie inwestują pieniędzy mniej więcej co trzeci deklaruje, że ma takie plany lub chciałby zacząć inwestować. To prawie co czwarty ze wszystkich Polaków. O tę grupę będą się biły instytucje finansowe, które dostarczają możliwości inwestowania pieniędzy na całym świecie.
Gdyby każda z osób, które planują zacząć inwestować, rzeczywiście to zrobiły – i gdyby udało się „zdywersyfikować” tę grupę inwestujących, którzy już zrobili pierwszy krok, ale ograniczają się tylko do produktów bankowych – mielibyśmy rewelacyjną sytuację, bo połowa Polaków inwestowałaby pieniądze na rynku kapitałowym. Połowa! To byłby wskaźnik taki, jak w Szwecji, która jest europejskim wzorem społeczeństwa inwestorów.
Jak wygląda portret polskiego (przyszłego) inwestora?
Jeden z ciekawszych fragmentów raportu Unicredit dotyczy tego, z kim i w jaki sposób chcielibyśmy zrobić pierwszy krok w inwestowaniu. Okazuje się, że dla trzech na czterech z nas najbardziej wiarygodnym partnerem w inwestowaniu jest… bank. A więc instytucja, która jako żywo z inwestowaniem się nie kojarzy, raczej z bezpieczeństwem i gwarantowanym zyskiem. Najwyraźniej Polacy kojarzą banki z instytucjami zaufanymi, w których pieniądze będą „instytucjonalnie” bezpieczne. 14% wskazań dostały krajowe biura maklerskie, a 13% polskie platformy inwestycyjne (czyli digitalni pośrednicy).
Skoro portret polskiego (przyszłego) inwestora pokazuje, że 75% Polaków zaczęłoby inwestowanie swoich pieniędzy poprzez bank, to są dwie niewesołe wiadomości. Pierwsza jest taka, że większość banków w Polsce ma jeszcze stosunkowo skromną ofertę opcji inwestycyjnych (choć być może dla większości z początkujących inwestorów nie jest potrzebny ich wielki wybór?). A druga jest taka, że w większości banków koszty inwestowania są relatywnie wysokie (bo są dość drogimi dystrybutorami dość drogich funduszy inwestycyjnych). Unicredit w tym zakresie deklaruje, że chce ustanowić nowy standard na rynku i pokazać, że tak być nie musi.
Na pytanie „gdzie zainwestowałbyś 5 mln zł, gdybyś je dzisiaj wygrał” 54% ludzi odpowiedziało, że zaniosłoby te pieniądze do banku, 15% poszłoby z kasą do niezależnego biura maklerskiego, ale aż 6% zaniosłoby tę kasę na giełdę kryptowalut. Jest też zagadkowa pozycja „inne”, którą wybrało 18% ankietowanych i prawdopodobnie kryje się pod nią zakup złota, albo kawalerek inwestycyjnych.
Co najbardziej zachęciłoby ludzi do rozpoczęcia inwestowania pieniędzy? 33% odpowiedzi to możliwość rozpoczęcia od niskich kwot, czyli próg wejścia, który nie boli. 25% wskazało zaufaną instytucję finansową, dzięki której to inwestowanie mogłoby być bezpieczniejsze. 18% ludzi chętniej by zainwestowało, gdyby dostało do ręki aplikację mobilną, która będzie w przejrzysty sposób pokazywała im co dzieje się z pieniędzmi. A 15% powiedziało, że chętnie by skorzystało z gotowego rozwiązania, które ułatwiłoby inwestowanie (czyli np. z gotowego portfela złożonego z ETF-ów lub funduszy).
Bardzo ciekawe jest to, co Polacy myślą o kosztach inwestowania. Z jednej strony jeśli zapytać co będzie głównym kryterium wyboru inwestycji, to niskie opłaty za zarządzanie pieniędzmi rządzą (32% odpowiedzi), na drugim miejscu są niskie prowizje od transakcji (23%), a także renoma instytucji finansowej (21%). Ale z drugiej strony ludzie zapytani o to, jak oceniają poziom 2% opłaty za zarządzanie w funduszu inwestycyjnym również w odsetku ok. 30% odpowiadają, że nie ma to dla nich znaczenia. Dla dwóch trzecich Polaków wysokie opłaty miałyby jednak znaczenie zniechęcające.
CZYTAJ TEŻ:

Czy paletą opcji inwestycyjnych da się „wyjąć” klienta od konkurencji?
Mamy więc 28% osób inwestujących, ale część (połowa?) z nich „inwestuje” w lokaty bankowe i konta oszczędnościowe, a 38% jest na etapie budowania poduszki finansowej. Takich, którzy już mają własne portfele oszczędności i inwestycji jest kilkanaście procent. Z kolei spośród pozostałych – jeszcze nieinwestujących – jedna trzecia zapowiada, że jest do tego gotowa i że chciałaby spróbować. Przeważnie nie mają wielkich pieniędzy (tylko 16% jest gotowa zainwestować ponad 50 000 zł, czyli móc zbudować w pełni zdywersyfikowany portfel), ale czują, że sobie poradzą.
Unicredit będzie ich kusił jedną z najbardziej rozbudowanych ofert w polskich bankach, o której już zresztą pisaliśmy w „Subiektywnie o Finansach”. Z jednej strony jest to platforma inwestycyjna, dzięki której można inwestować w ETF-y oraz akcje największych spółek z całego świata. Z drugiej strony – gotowe portfele złożone ze światowych ETF-ów, aktywnie zarządzane przez zespół doradców inwestycyjnych Unicredit. Za korzystanie z czterech gotowych strategii – od „obligacyjno-gotówkowej” do ofensywnej – płaci się od 0,35% do 0,9% rocznie i jest to jedna z najniższych stawek na rynku.
Z trzeciej strony za pomocą kilku kliknięć można kupić w aplikacji mobilnej banku jeden z kilkudziesięciu funduszy inwestycyjnych, realizujących niestandardowe strategie i pochodzących od największych asset managerów na świecie (są np. fundusze od szwajcarskiego banku Pictet, czy fundusz Rockefellera).
CZYTAJ WIĘCEJ O TYM:
Tutaj już opłaty są wyższe i mogą sięgać 2%, ale nagrodą ma być możliwość korzystania z oryginalnych, niedostępnych w Polsce strategii i możliwość „zamknięcia” kilku funduszy od różnych dostawców pod jednym parasolem podatkowym. Dzięki temu przesuwając pieniądze między funduszami nie płaci się podatku Belki od zysków.
Trzy pomysły Unicredit na wspieranie inwestowania wyglądają na kompleksową ofertę. Ale czy to będzie sukces? To zależy od tego, czy bankowi uda się dotrzeć ze swoimi przesłaniami i z tą ofertą do klientów, którymi głównie są osoby już mające konto w innym banku. Pomysł prezesa Sobieraja jest taki, by mówić tym klientom: „masz u nas za darmo konto, kartę, wypłaty z bankomatów, przelewy, przewalutowania, ale masz też najtańsze ETF-y świata na jeden klik w smartfonie. I fundusze od najsłynniejszych asset managerów. A jak Ci się nie chce wybierać – to gotowe portfele. Twój bank Ci tego nie daje”.
Czy to się uda? Zobaczymy. Portret polskiego (przyszłego) inwestora, narysowany przez Unicredit – z którego wynika, że on już wie, że powinien inwestować i czuje się na to gotowy, ale jeszcze nie dostał do ręki odpowiedniego narzędzia – zdaje się sugerować, że to może być właściwy klucz. Inna sprawa to ograniczona mobilność polskich klientów banków, którzy niechętnie rozstają się z dotychczasowymi swoimi instytucjami finansowymi.
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
ZNAJDŹ SUBIEKTYWNOŚĆ W SOCIAL MEDIACH
Jesteśmy nie tylko w „Subiektywnie o Finansach”, gdzie czyta nas ok. pół miliona realnych odbiorców miesięcznie, ale też w mediach socjalnych, zwanych też społecznościowymi. Tam krótkie spostrzeżenia o newsach dotyczących Twoich pieniędzy. Śledź, followuj, bądź fanem, klikaj, podawaj dalej. Twórzmy razem społeczność ludzi troszczących się o swoje pieniądze i ich przyszłość.
>>> Nasz profil na Facebooku śledzi ok. 100 000 ludzi, dołącz do nich tutaj
>>> Samcikowy profil na portalu X śledzi 26 000 osób, dołącz do nich tutaj
>>> Nasz profil na Instagramie ma prawie 11 000 followersów, dołącz do nich tutaj
>>> Połącz się z Samcikiem na Linkedinie jak 26 000 ludzi. Dołącz tutaj
>>> Nasz profil na YouTubie subskrybuje 12 000 widzów. Dołącz do nich tutaj
>>> „Subiektywnie o Finansach” jest już w BlueSky. Dołącz i obserwuj!
——————————-
zdjęcie tytułowe: Unicredit