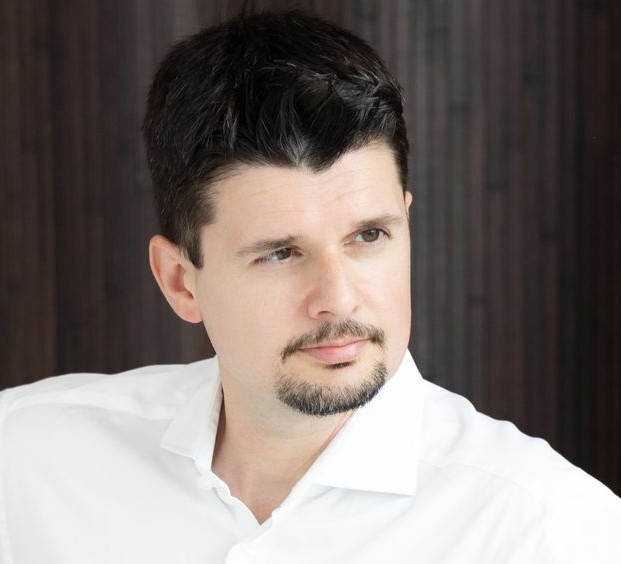
Mieszkanie jako inwestycja? To wciąż ma sens, jeśli za dużo nie patrzymy w excel. Podatek katastralny? Jeśli już, to od każdego mieszkania. Program wsparcia kredytobiorców? Nigdy więcej powtórki z „Bezpiecznego Kredytu 2%”, ale rozsądne programy wsparcia kredytobiorców się przydają. Kupowanie mieszkania w Hiszpanii? Bez sensu, jeśli się tam nie przenosimy na stałe. Jan Dziekoński, główny ekonomista RynekPierwotny.pl o tym, co czeka tych, którzy zainwestowali w mieszkanie, i tych, którzy dopiero to planują
Czy inwestowanie w nieruchomości w obecnej sytuacji ma sens? Sytuacja demograficzna nie rozpieszcza. Politycy mówią o nowych podatkach – a to o katastralnym, a to od pustostanów. Deweloperzy wybudowali tyle mieszkań, że nie mają teraz komu ich sprzedać. Rentowność najmu spadła już dużo poniżej tego, co można zarobić na obligacjach skarbowych. Czy w takich okolicznościach nieruchomość w ogóle może być sensowną inwestycją?
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Zapytałem o to Jana Dziekońskiego, głównego ekonomistę portalu RynekPierwotny.pl, który na bieżąco analizuje sytuację deweloperów i tych, którzy kupują od nich nowe mieszkania. Dziekoński uważa, że nieruchomość to tak naprawdę coś takiego jak połączenie niepłynnej spółki dywidendowej z „twardym”, realnym aktywem. „Oczywiście warunkiem jest regularny dochód z najmu. Ten comiesięczny wpływ daje spokój ducha, może nam bilansować jakiś stały koszt: ratę kredytu, leasingu albo opłatę za przedszkole” – mówi analityk.
Czy demografia i wizja nowych regulacji, które mogą wypłoszyć z rynku część kupujących mieszkania inwestycyjnie, może spowodować spadek cen polskich nieruchomości mieszkalnych w najbliższych latach? Dziekoński nie spodziewa się katastrofy. Jego zdaniem to, co wydarzy się z cenami mieszkań z rynku wtórnego, zależy od sytuacji na rynku pierwotnym. A tutaj raczej nie ma co liczyć na to, że będzie taniej.
„Wraz ze stopniowym zabudowywaniem miast grunty drożeją. Koszty budowy rosną, w tym oczywiście koszty pracy, do czego pośrednio dokłada się wojna w Ukrainie. Koszty budowy będą rosły także przez ustawę schronową czy przez dyrektywę budynkową. Wymuszony wzrostem kosztów wzrost cen na rynku pierwotnym pociągnie za sobą rynek wtórny. Spodziewałbym się, że w długim terminie inwestycja w mieszkanie w Polsce powinna przynieść zysk niewiele ponad stopę inflacji” – mówi Dziekoński.
Zapraszam do przeczytania całej rozmowy, w której główny ekonomista portalu RynekPierwotny.pl mówi o rentowności najmu, podatku katastralnym, wojnie z flipperami, funduszach kupujących hurtowo mieszkania na wynajem, o programach wsparcia kredytobiorców hipotecznych oraz o sensie kupowania mieszkania w Hiszpanii. Zapraszam do przeczytania.
Piotr Rosik: Na początek zadam pytanie, które interesuje chyba właściwie wszystkich. Czy nadal warto inwestować w mieszkania na wynajem albo jako magazyn wartości?
Jan Dziekoński: Pytanie jest filozoficzne, bo odnosi się do filozofii inwestowania. Jeżeli popatrzymy na ostatnie dwa lata, to mamy stagnację cenową. W ujęciu realnym, po uwzględnieniu inflacji, na samej cenie nieruchomości nie bardzo dało się zarobić, chyba że ktoś skorzystał z jakiejś wyjątkowej okazji. Od 2–3 lat widać spadek zainteresowania kupnem mieszkań. Szacuję, że w 2023 roku około 30% mieszkań było kupowanych inwestycyjnie, a w tym roku jest to najwyżej 10–15%.
Gdy patrzymy stricte finansowo, czyli z punktu widzenia na IRR [Internal Rate of Return, czyli wewnętrzna stopa zwrotu – przypis prowadzącego], to z łatwością można było znaleźć lepsze inwestycje. Jednak inwestowanie w nieruchomości daje więcej niż tylko czysty zysk. Nieruchomość to tak naprawdę połączenie niepłynnej spółki dywidendowej z twardym aktywem. Oczywiście warunkiem jest regularny dochód z najmu. Ten comiesięczny wpływ daje spokój ducha, może nam bilansować jakiś stały koszt: ratę kredytu, leasingu albo opłatę za przedszkole.
Oczywiście niemal ten sam efekt można uzyskać, inwestując w spółki dywidendowe albo obligacje. Jednak stworzenie takiego portfela, który dawałby rzeczywisty spokój ducha, jest nieco bardziej skomplikowane w przypadku akcji czy obligacji niż w przypadku nieruchomości. Z perspektywy excela obecny moment może się wydawać nieodpowiedni, jeśli chodzi o inwestowanie w nieruchomości. Ale z punktu widzenia filozofii życiowej to wciąż ma to sens. W nieruchomości inwestuje się od kilku tysięcy lat i to się przez kilka kolejnych tysięcy lat nie zmieni.
Jaki jest Pański scenariusz na przyszłość? Czy demografia i wizja nowych regulacji, które mogą wypłoszyć z rynku część kupujących mieszkania inwestycyjnie, może spowodować spadek cen polskich nieruchomości mieszkalnych w najbliższych latach?
Od 2–3 lat dynamika wzrostu cen wyhamowała. Program „Bezpieczny Kredyt 2%” wyniósł ceny na wysoką półkę i one tam zostały. Może na rynkach takich jak Warszawa czy Trójmiasto wzrost cen jest wyższy od inflacji, ale generalnie jest nieco niższy. Przyszłości nie przewidzimy dokładnie. Ale możemy pamiętać o pewnych prawidłach i zależnościach. Ceny z rynku wtórnego zwykle mają tendencję do podążania za cenami z rynku pierwotnego. Trzeba więc oszacować, co będzie się działo na rynku pierwotnym.
Obecnie mamy na nim dużą ofertę mieszkaniową, zwłaszcza mieszkań już gotowych, więc deweloperzy bardzo aktywnie udzielają rabatów. Średnia cena na rynku pierwotnym może więc jeszcze przez jakiś czas stać w miejscu. Jeśli będzie rosnąć, to wolno. Z drugiej strony nowe projekty firm deweloperskich mieszczą się coraz częściej w droższym segmencie cenowym. W dużych miastach trudno będzie o inne. W Warszawie trudno o wolną działkę, poza takimi dzielnicami jak Bemowo czy Białołęka.
Wraz ze stopniowym zabudowywaniem miast grunty drożeją. Koszty budowy rosną, w tym oczywiście koszty pracy, do czego pośrednio dokłada się wojna w Ukrainie. Koszty budowy będą rosły także przez ustawę schronową czy przez dyrektywę budynkową. Wymuszony wzrostem kosztów wzrost cen na rynku pierwotnym pociągnie za sobą rynek wtórny. Spodziewałbym się, że w długim terminie inwestycja w mieszkanie w Polsce powinna przynieść zysk niewiele ponad stopę inflacji.
Jeszcze jest kwestia marż deweloperskich, o których wszyscy lubią dyskutować. Są wciąż „napompowane”. Czy obecna sytuacja rynkowa zmusi deweloperów do jej obniżenia? Czy to jest tak, jak głosi miejska legenda, że polscy deweloperzy wolą trzymać niesprzedane puste lokale niż obniżyć cenę?
W dużych miastach, gdzie trudno się buduje, bo jest mało ziemi i trudno o pozwolenie na budowę, marże prawdopodobnie pozostaną dość wysokie, bo wiążą się z ryzykiem prowadzenia tego biznesu.
W tej chwili mamy około 130 000 mieszkań i domów w budowie, a nie spotkałem się z takim zjawiskiem, że deweloper wybudował budynek i nie wystawia mieszkań na sprzedaż. Deweloperzy przeważnie wyprzedają mieszkania stopniowo już od momentu rozpoczęcia budowy. Co prawda była ostatnio w Warszawie sytuacja, że deweloper wypuścił lokale do sprzedaży dopiero w momencie, gdy budynek był ukończony, ale to było na Muranowie i to były to mieszkania z wyższej półki.
Pamiętajmy też, że trzymanie gotowych mieszkań to koszty. Bank zaczyna pukać do drzwi dewelopera, trzeba nieruchomość ogrzewać, płacić podatki. To, że deweloperzy trzymają niesprzedane mieszkania tylko dlatego, żeby sprzedać je drożej, to tzw. urban legend.
Niektórzy mówią, że to, co dziś obserwujemy na rynku nieruchomości, czyli trwająca od dwóch lat flauta, to wciąż skutek „Bezpiecznego Kredytu 2%”. Jak z perspektywy czasu branża nieruchomościowa postrzega skutki tego programu? Z punktu widzenia zwykłego konsumenta to była dla deweloperów specjalna okazja, żeby „się nachapać” za wszystkie czasy…
Przez ten program ceny mieszkań urosły o 20-30% i zostały na tych poziomach. Większość deweloperów mówi, że nie chce takich programów – dużych i przeznaczonych dla każdego. Z perspektywy dewelopera ten program wywindował niesamowicie nie tylko ceny mieszkań, ale i ceny gruntów. Gdy mieszkania zdrożały po 20–30%, to grunty zdrożały o 50%. Do góry poszedł więc automatycznie kosztów wybudowania budynków.
Kolejny problem jest taki, że gdy uruchomił się duży popyt, to deweloperzy uruchomili dużo projektów na tych droższych gruntach, mocno przepłaconych. Ta oferta trafia na rynek stopniowo od połowy 2024 roku. Deweloperzy zrobili sobie tzw. świńską górkę, co jest dobre dla kupujących, bo mają w czym wybierać. Choć oczywiście nie ma co kryć, że jest o wiele drożej niż przed „Bezpiecznym Kredytem 2%”.
Ponadto ten program wywołał dużą niepewność regulacyjną. Zaczęła się licytacja polityczna na programy wsparcia kredytobiorców. A to utrudnia rzetelne planowanie przyszłości przez deweloperów. Oni nie do końca wiedzą, co mają robić i czego się spodziewać. Pamiętajmy, że projekt deweloperski trwa od 3 do 6 lat. Dlatego większość branży prosi: politycy, odczepcie się od nas.
Wszyscy wspominają z łezką w oku lata tuż przed pandemią, czyli 2015–2019. Wtedy można było spokojnie planować inwestycje i budować. Ceny rosły w tempie lekko powyżej tempa wzrostu wynagrodzeń, istniał program kredytowy, związany z mieszkaniami dla młodych, ale on był relatywnie mały i nie destabilizował rynku.
Zresztą teraz też funkcjonuje program wspierający kredytobiorców: „Rodzinny Kredyt Mieszkaniowy”. W ostatnim roku około 20 000 osób z niego skorzystało. Ale ten program jest wąski i nie daje możliwości kupna dużej nieruchomości ponad stan. Pomaga on w zakresie wkładu własnego, daje bonus w postaci umorzenia części kredytu, gdy urodzi się dziecko. To przykład, że można tworzyć rozsądne programy wsparcia rodzin w zakupie nieruchomości, niewywołujące efektów ubocznych.
Ostatnia zmiana regulacyjna – przyjęta zresztą entuzjastycznie przez klientów – to jawność cenników deweloperskich, która weszła w życie w zeszłym roku. Czy ona realnie zmieniła pozycję negocjacyjną kupującego?
Jawność cenników zwiększyła zdecydowanie siłę kupujących, skracając proces poznawania ceny. Dawniej trzeba było wysłać zapytanie, napisać do biura, zadzwonić, odwiedzić biuro – to był „ukryty” koszt transakcyjny. Komfort kupowania mieszkań wzrósł, a deweloperzy zostali zmuszeni do tego, żeby jeszcze lepiej prezentować swoje projekty. Deweloper musi się o klienta mocno starać.
Co Pan sądzi o różnych pomysłach dotyczących dokręcania śruby flipperom? Co Pan w ogóle sądzi o zjawisku flippingu? Czy to szkodliwa spekulacja, a może jednak rodzaj pozytywnego „odnawiania” rynku? Czy planowana podwyżka podatku PCC ukróci flipping, czy może sprawi, że wyremontowane mieszkanie stanie się trudno dostępne dla Kowalskiego?
Podzieliłbym zjawisko flippingu na korzystne i niekorzystne. Ten pierwszy wariant ma miejsce wtedy, gdy inwestor kupuje mieszkanie w złym stanie technicznym lub mieszkanie, w którym ktoś zmarł i leżał tam przez miesiąc. Przepraszam za ten przykład, no ale to się dość często zdarza i wtedy mieszkanie nie pachnie zbyt dobrze. Większość w ogóle nie tknęłaby takiego mieszkania, ale dla flippera ono jest interesujące. Ono jest remontowane i wraca na rynek, flipper dolicza swoją marżę za wykonanie konkretnej usługi. I to jest dla mnie flipping pozytywny.
Są natomiast sytuacje, gdzie nie jest dodawana wartość, nikt nie rozwiązuje żadnego problemu prawnego, technicznego. Po prostu ktoś miał dojście do informacji, dokonuje zakupu, a potem odsprzedaje mieszkanie drożej. Przypominam, że nawet na rynku pierwotnym robiono flipy, gdy ceny szybko rosły. Inwestorzy kupowali lokal na drodze płatności 10:90, czyli wykładali tylko 10% ceny, a gdy zbliżał się koniec budowy, zamiast dopłacić 90% i odebrać mieszkanie to szukali nowego kupca i robili cesję.
Flipping to około 4–8% polskiego rynku. Tak więc nie ma co demonizować tego zjawiska. Trzeba też przyznać, że w Hiszpanii praktycznie nie ma flippingu. Dlaczego? Bo jest wysoki podatek od czynności cywilno-prawnych, czyli PCC. Dla wszystkich. Koniec, kropka.
CZYTAJ TEŻ:


Pojawił się w Polsce pomysł podatku katastralnego. Miałby on obowiązywać od trzeciego mieszkania. Dobry pomysł?
Realizacja tego projektu jest mało realna. Mamy prezydenta, który nie chce podnosić podatków. Niemniej jednak to znów pachnie strzelaniem z armaty do wróbla. Oczywiście są przypadki, że ktoś ma 10 mieszkań i one stoją puste. To jest zjawisko antyspołeczne. Ale jeśli już mamy wprowadzać kataster, to może powinien być od pierwszego mieszkania? No wiem, są osoby mniej zamożne. Pytanie, czy taka osoba koniecznie musi mieszkać w 100-metrowym mieszkaniu w centrum Warszawy i nie płacić prawie żadnego podatku.
Niektórzy mówią, że sporym problemem polskiego rynku nieruchomości jest zjawisko „kiszenia mieszkań”. Czyli trzymania pustostanu, który nie jest ani wynajmowany ani sprzedawany.
„Kiszenie mieszkań” to zjawisko marginalne, ale istnieje. Są to albo mieszkania odziedziczone, które z różnych powodów nie są wypuszczane na rynek (bo np. obdarowany nie ma pieniędzy na remont) albo mieszkania kupione inwestycyjnie na zasadzie „niech sobie leży i zyskuje na wartości”. W tym drugim przypadku chodzi najczęściej o osoby zamożne, które kupują od dewelopera 10 lokali z rabatem i chcą trzymać ten pakiet mieszkań przez kilka lat, licząc, że potem z zyskiem je sprzedadzą.
Jaka jest obecnie rentowność najmu?
Około 4,5% brutto, czyli przed podatkiem. Dla 50-metrowago mieszkania w Warszawie to jest około 3–4% netto. Da się zarobić więcej na lokacie czy na spółce dywidendowej. To po części wyjaśnia, dlaczego posiadacze pakietów mieszkań nie chcą ich wynajmować. Jednak, kupując lokal na obrzeżach Warszawy, na rynku wtórnym, możemy wyciągnąć już 6% netto. A jak wyjdziemy poza stolicę, to nawet i 8%. Da się znaleźć poza Warszawą kawalerki gotowe do zamieszkania w cenie 140 000 zł, które wynajmuje się za 1200 zł miesięcznie.
Czy fundusze PRS – czyli instytucjonalni inwestorzy specjalizujący się w najmie mieszkań – rozwiążą problem nieucywilizowanego najmu?
Czynsze w ujęciu realnym spadają od trzech lat. To, co jest potrzebne temu rynkowi, to utworzenie jakiegoś sądu polubownego oraz zwiększyć świadomość obu stron transakcji, które często nie znają swoich praw i obowiązków. Fundusze PRS to na razie kropla w morzu, bo oferują około 30 000 lokali, a ogółem w Polsce jest na rynku najmu około 1,3 mln mieszkań. W szerokim centrum Warszawy mieszkania PRS to około 10% oferty.
Wielką zaletą funduszy PRS jest to, że w żaden sposób nie dyskryminują najemców. Prywatni właściciele mieszkań często nie chcą najemców z psem, nie chcą obcokrajowca albo samotnej matki z dzieckiem. Właściciel instytucjonalny ma w nosie, kto od niego wynajmuje, byle tylko najemca płacił na czas i nie niszczył mieszkania. Ponadto fundusze PRS lubią zawierać umowy długoterminowe, które ułatwiają najemcom planowanie drogi życiowej. Fundusze PRS z taką postawą mogą wnieść sporo pozytywnego fermentu na rynek najmu.
Z pewnością sporo zamieszania może na rynek wprowadzić termomodernizacja, którą wymusza unijna dyrektywa budynkowa. Jak ona będzie zmieniała polski rynek nieruchomości? Czy jeśli kupi się budynek, który otrzyma najgorszą klasę G, to będą problemy z odzyskaniem zainwestowanej kwoty?
Budynki w Polsce podlegają termomodernizacji od 20 lat, nie potrzebowaliśmy żadnych unijnych regulacji, by z tym ruszyć. Na razie nie wiemy, w jaki sposób dyrektywa budynkowa będzie adaptowana do polskiego prawa. Na pewno jednak uruchomi pewien trend, który widzimy choćby w Niemczech, gdzie mieszkania w budynku klasy G są o około 30% tańsze od podobnych w klasie A. Różnica gigantyczna. W niektórych krajach nie można w ogóle wynajmować lokali w klasie G czy nawet w klasie F. Domy na odludziu, gdzie będzie rósł problem demograficzny, będą „osierocone” i w przyszłości będą do nabycia za przysłowiową złotówkę.
Bogaci Polacy ruszyli po mieszkania w Hiszpanii. Czy to dobry pomysł inwestycyjny? Czy to nie jest jakiś owczy pęd podszyty strachem przed wojną, który nie jest do końca racjonalny? Czy za 10 lat ten bogaty Nowak nie obudzi się z apartamentem w Alicante, który sprawia więcej problemów, niż daje korzyści?
Tu trochę wracamy do pierwszego pytania, od którego zaczęliśmy rozmowę, czyli do filozofii inwestowania w mieszkania. Gdy patrzymy tylko w excel, to to nie ma większego sensu. Owszem, w sezonie w Alicante doba hotelowa potrafi kosztować 3000 zł, ale poza sezonem popyt mocno spada. Podatki w Hiszpanii są tak wysokie, PCC jest tak zabójcze, że szybka odsprzedaż takiego mieszkania jest właściwie bez sensu.
Są tam też pewne kwestie regulacyjne, ograniczenia najmu. Czyli mocno maksymalizując dochód z najmu, zaciągając kredyt na 3%, można doprowadzić do sytuacji, w której się taka inwestycja będzie opłacać. Ale jest pytanie, czy to gra warta świeczki. Hiszpania jest daleko, a inwestując w Polsce, mamy większe możliwości reakcji na rynkowe zmiany. Jeśli nie przenosimy do Hiszpanii naszego centrum życia, nie chcemy uzyskać tam rezydencji, to zakup mieszkania tam jest raczej konsumpcją, nie inwestycją. Chyba że dzięki takiemu ruchowi ktoś spokojniej śpi.
Dziękuję za rozmowę.
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZOBACZ NASZ KANAŁ NA YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu Magazyn „Subiektywnie o Finansach”, a poza tym rozmowy z mądrymi ludźmi, komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
zdjęcie tytułowe: RynekPierwotny.pl