
Według najnowszych danych Polacy zgromadzili już ponad 4,1 biliona złotych aktywów finansowych. To ponad 100 000 zł na każdego mieszkańca naszego kraju. Niemal 2 biliony zł trzymamy w gotówce (czyli w banknotach) i na rachunkach bankowych, kolejne setki miliardów w akcjach, ETF-ach i funduszach inwestycyjnych oraz na kontach emerytalnych. Ale bogactwo Polaków rozłożone jest nierówno. Ogromna część tych oszczędności znajduje się w rękach stosunkowo niewielkiej grupy gospodarstw domowych
Gdyby podzielić ponad 4,1 biliona zł aktywów finansowych polskich gospodarstw domowych przez liczbę mieszkańców, wyszłoby ponad 100 000 zł na osobę. Ale to średnia, która absolutnie nie pokazuje prawdziwej sytuacji polskich gospodarstw domowych. W Polsce jest bardzo mało liczb, które pokazywałyby jak rozkładają się nasze oszczędności, a także nasz majątek. Żeby ocenić ile naprawdę ma przeciętna polska rodzina, trzeba zrobić śledztwo poszlakowe.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Ile ma przeciętna polska rodzina?
Niemal dekadę temu NBP i GUS przeprowadziły duże badanie zasobności gospodarstw domowych. I tam zastosowany został lepszy miernik – mediana, czyli środek rozkładu majątku finansowego. Mediana aktywów finansowych – w gospodarstwach posiadających te aktywa – wynosiła w 2016 r. zaledwie 15 300 zł. Aby znaleźć się wśród 5% gospodarstw o największych aktywach finansowych, trzeba było posiadać co najmniej 120 000 zł. Czyli ponad 10-krotnie więcej, niż wynosiła mediana naszego majątku.
Ta edycja badania z 2016 roku (w ramach projektu firmowanego przez EBC – Household Finance and Consumption Survey) pozostaje jednak jedynym do tej pory tak głębokim mikro-badaniem sytuacji finansowej polskich rodzin. Choć nominalne kwoty z 2016 roku są dziś nieaktualne z powodu inflacji i wzrostu płac, wnioski strukturalne z badania NBP i GUS prawdopodobnie zachowały znaczenie również dziś.
Przyjmując takie założenie, trzeba przypuszczać, że także dziś Polacy mają majątek skoncentrowany w nieruchomościach (główne miejsce zamieszkania), zaś aktywa finansowe (gotówka, depozyty, pakiety akcji) są silnie skoncentrowane w grupie 10% najzamożniejszych gospodarstw, a mediana aktywów finansowych jest wielokrotnie niższa niż średnia arytmetyczna.
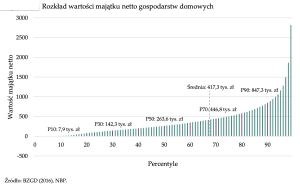
Jeszcze większe różnice niż w samych oszczędnościach finansowych widać było przed dekadą, gdy spojrzymy na cały majątek polskich rodzin, łącznie z mieszkaniami i domami, po odliczeniu długów. W badaniu NBP i GUS średnia wartość majątku netto gospodarstwa domowego wynosiła ok. 420 000 zł, ale mediana była znacznie niższa – nieco ponad 260 000 zł. Najzamożniejsze 10% dysponowało majątkiem przekraczającym ok. 850 000 zł.
Na wykresie dobrze widać, jak gwałtownie rośnie wartość majątku wśród najbogatszych gospodarstw. To właśnie one podnoszą średnią, która może dawać złudne wyobrażenie o zamożności przeciętnej polskiej rodziny.
Poruszając się zgodnie z tym wzorcem po aktualnych danych trzeba założyć, że choć średnia wartość majątku finansowego Polaka wynosi dziś 100 000 zł, to mediana zapewne nie przekracza 50 000 zł. A to już kwota znacznie mniej imponująca, biorąc pod uwagę, że mówimy o wszystkich oszczędnościach, także emerytalnych.
Bogaci w mieszkania, ale czy bogaci w pieniądze?
Jeśli rodzina ma mieszkanie warte nawet milion złotych, ale na rachunku bankowym 10 000 zł oszczędności, to czy jest bogata? Według statystyk majątkowych – prawdopodobnie tak, zwłaszcza jeśli nie ma kredytu hipotecznego. Ale gdyby dwie dorosłe osoby straciły pracę, milionowy majątek nie wystarczy do opłacenia rachunków.
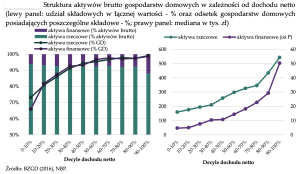
To ważna cecha polskiego bogactwa. W badaniu zasobności gospodarstw domowych NBP z 2016 roku zdecydowaną większość majątku stanowiły aktywa rzeczowe, przede wszystkim nieruchomości. Znacznie mniejszą jego część stanowiły aktywa finansowe: pieniądze na rachunkach, lokaty, obligacje, akcje czy jednostki funduszy inwestycyjnych.
Jak wielka była ta dysproporcja? Aktywa rzeczowe stanowiły aż 91,6% łącznego majątku brutto gospodarstw domowych, a aktywa finansowe zaledwie 8,4%. Na tle strefy euro, gdzie aktywa finansowe miały udział 17,8%, polskie rodziny były więc znacznie silniej uzależnione od wartości posiadanych nieruchomości i innych składników majątku rzeczowego. Przy czym aktywa rzeczowe obejmują także samochody, grunty i majątek związany z działalnością gospodarczą.
Od tamtego czasu ceny mieszkań wzrosły. Właściciel nieruchomości kupionej kilkanaście lat temu może być dziś na papierze nawet „milionerem”. Wzrost wartości mieszkania powiększa majątek, ale nie zasila automatycznie rachunku bankowego. Wzrost wartości mieszkań mógł natomiast jeszcze mocniej powiększyć różnice majątkowe między właścicielami mieszkań a osobami, które ich nie mają.
Według sierpniowego zestawienia Polskiego Funduszu Rozwoju w pierwszym kwartale 2026 roku wartość aktywów finansowych gospodarstw domowych zwiększyła się o 168 mld zł (to tak, jakby każdemu z nas wpadło 4 400 zł dodatkowych oszczędności). PFR różnicuje też ogólny poziom posiadanych aktywów od aktywów netto, czyli po odliczeniu zadłużenia gospodarstw domowych. To ważne, bo Polacy z roku na rok coraz bardziej się zadłużają, więcej jednak odkładają. Grafika poniżej pokazuje, jak duża jest to różnica w skali kraju.
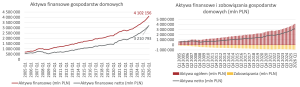
Ale aktywa finansowe netto nie oznaczają pieniędzy, które można natychmiast, w razie nieprzewidzianych okoliczności, wykorzystać. Najbardziej przydałaby się do takich celów gotówka trzymana w domu lub krótkoterminowe lokaty bankowe. Według najnowszego październikowego zestawienia depozyty bieżące stanowią 26,3% aktywów finansowych gospodarstw domowych, zaś gotówka – 11,1%. Z kolei pozostałe depozyty (czyli oszczędności) – 10,5%.
Ponad jedna trzecia gospodarstw nie ma oszczędności
Warto przy tym pamiętać, że możliwości oszczędzania są bardzo nierówne już na poziomie dochodów. W jednej z wcześniejszych analiz „Subiektywnie o Finansach”, opierając się na danych GUS z 2024 roku, pokazywałem, że w grupie 20% osób o najwyższych dochodach przeciętny dochód rozporządzalny wynosił około 5300 zł miesięcznie na osobę, a wydatki około 2500 zł. Oznaczało to sporą przestrzeń do odkładania pieniędzy.
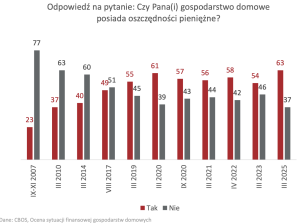
Ale nie wszyscy mogą sobie pozwolić na taki luksus. Z przytoczonych w październikowym raporcie PFR badań CBOS wynika, że w 2025 roku posiadanie oszczędności pieniężnych deklarowało 63% polskich gospodarstw domowych. Dwa lata wcześniej było to 54%, a w 2007 roku zaledwie 23%. W ciągu niespełna dwóch dekad odsetek gospodarstw posiadających oszczędności niemal się potroił. To dobra wiadomość, pokazująca nie tylko wzrost zamożności Polaków, ale też wzrost ich świadomości oszczędzania.
Te dane oznaczają jednak również, że wciąż aż 37% gospodarstw nie deklarowało żadnych oszczędności pieniężnych. A samo posiadanie oszczędności nie mówi jeszcze, czy wystarczą one na trzy miesiące utrzymania, pół roku, czy zaledwie na jedną poważniejszą awarię samochodu. W badaniu tym nie chodziło bowiem o wysokość posiadanej przez Polaków poduszki finansowej, lecz o sam fakt posiadania jakichkolwiek odłożonych pieniędzy.
Ale ile warte są te oszczędności w praktyce? Z najnowszego badania Santander Consumer Banku i IBRiS, przeprowadzonego w 2026 roku, wynika, że 14% dorosłych Polaków nie ma żadnych oszczędności, kolejne 7% mogłoby utrzymać się z odłożonych pieniędzy krócej niż miesiąc, a 26% – od jednego do trzech miesięcy.
Łącznie to aż 47% badanych, którzy w razie utraty dochodów nie mieliby zabezpieczenia na okres dłuższy niż trzy miesiące. Z drugiej strony – 18% deklaruje rezerwę na trzy do sześciu miesięcy, a po 13% deklaruje posiadanie rezerwy finansowej – na co najmniej pół roku oraz na ponad rok. To w sumie jedna czwarta społeczeństwa.
Jeszcze większe różnice widać, gdy porównamy sytuację osób zamożniejszych i uboższych. Wśród badanych źle oceniających swoją sytuację materialną aż 49% nie ma żadnych oszczędności, podczas gdy w grupie dobrze oceniających swoją sytuację odsetek ten wynosi tylko 6%.
CZYTAJ TEŻ:
Oszczędzamy mniej niż Niemcy i Czesi
Według danych Eurostatu przytoczonych w najnowszym raporcie PFR, stopa oszczędności polskich gospodarstw domowych wyniosła w 2024 roku 7,8%, podczas gdy średnia dla całej Unii Europejskiej sięgnęła 14,5%. To oznacza, że z każdej porównywalnej kwoty dochodu Polacy przeznaczali na oszczędności proporcjonalnie niemal dwa razy mniej niż przeciętnie mieszkańcy Unii Europejskiej. To stosunkowo słaby wynik jak na tempo wzrostu gospodarczego w naszym kraju w ostatnich latach.
Po sąsiedzku mamy dwa kraje z wyjątkowo pokaźnym udziałem oszczędności. W Niemczech stopa oszczędności wynosiła 20%, a w Czechach 19,9%. Polska znalazła się na szóstym miejscu… ale od końca unijnego zestawienia. Trudno więc tłumaczyć naszą pozycję wyłącznie tym, że jesteśmy mniej zamożni od krajów Europy Zachodniej. Czesi, których poziom rozwoju gospodarczego jest nam znacznie bliższy, odkładali z bieżących dochodów ponad dwa razy większą ich część.
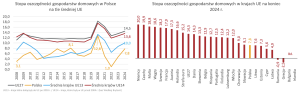
Co prawda w Polsce sytuacja się poprawia: jeszcze w 2023 roku stopa oszczędności wynosiła przecież 4,7%, a rok później wzrosła do 7,8%. Czy ten wzrost będzie trwały? Wskaźnik oszczędności zależy nie tylko od wysokości dochodów, ale również od tempa wzrostu konsumpcji. Gdy gospodarstwa domowe przeznaczają większość dodatkowych pieniędzy na zakupy i podnoszenie poziomu życia, nawet szybko rosnące wynagrodzenia nie muszą przekładać się na szybkie powiększanie finansowej rezerwy.
To ważna wskazówka dla naszych domowych budżetów. O naszym bezpieczeństwie finansowym nie decyduje tylko to, jak dużo zarabiamy, chociaż to ważny składnik. Ważniejsze jest to, jak dużo wydajemy na bieżąco, a jak dużo udaje nam się odkładać.
Dlatego zamiast porównywać stan swojego konta z przeciętnymi oszczędnościami Polaków, lepiej wykonać proste działanie: podzielić swoje dostępne oszczędności przez miesięczne niezbędne wydatki. Wynik pokaże, ile miesięcy moglibyśmy przetrwać bez dochodów, zakładając niezmienione koszty utrzymania.
——————————
CZYTAJ TEŻ:

——————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
CZYTAJ TEŻ:


Źródło zdjęcia: Maciej Danielewicz