
Akcje mBanku oszalały na giełdzie. Bank właśnie zaliczył najlepszy kwartał w swojej historii. Kredyty na mieszkania sprzedają się jak nigdy wcześniej, bank rośnie szybciej niż konkurenci, a rentownością pobił wszystkie dotychczasowe rekordy. I to w szczególnym momencie, bo kontrolę nad bankiem lada chwila najpewniej przejmą Włosi z UniCredit
Ujawnienie: mBank nie miał wpływu na ten tekst, ale bank jest jednym z partnerów komercyjnych multiblogu „Subiektywnie o Finansach”
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Za rekordowymi zyskami mBanku stoi kilka rzeczy naraz. Klienci coraz chętniej biorą w nim kredyty mieszkaniowe, choć bank – patrząc obiektywnym okiem – wcale nie ma najtańszej oferty na rynku. Wygrywa raczej szybkim i wygodnym procesem kredytowym, niż ceną. Firmy też pożyczają więcej, coraz częściej także na ekspansję za granicą (a więc zaczyna być widoczny boom inwestycyjny, którego nadejście wieszczyli ekonomiści). Do tego po latach wygasa frankowa saga, która przez długi czas zjadała dużą część zysku.
Gdyby nie wyższe podatki, które banki płacą od tego roku (30% podatku dochodowego zamiast 19%, jak w innych firmach), wynik mBanku byłby jeszcze lepszy. Na konferencji prasowej poświęconej wynikom finansowym zarząd banku chwalił się nowościami, takimi jak terminal płatniczy wbudowany w aplikację banku i coraz większą liczbą klientów odkładających w mBanku pieniądze na emeryturę. Musiał też odpowiedzieć na pytanie, które zadaje sobie dziś wielu klientów, pracowników i akcjonariuszy: co dla mBanku oznacza nowy, włoski właściciel? Oto najciekawsze wątki.
mBank pokazał wyniki finansowe: skala idzie w górę, akcje mBanku też
Ponad miliard złotych zysku w jednym kwartale – tak dobrego wyniku mBank nie miał jeszcze nigdy. W trzecim kwartale grupa zarobiła na czysto 1,085 mld zł, o 30% więcej niż rok wcześniej, a po dziewięciu miesiącach ma na koncie 3,1 mld zł, o jedną czwartą więcej niż przed rokiem o tej samej porze. Rekordowe były też dochody banku z opłat i prowizji oraz z odsetek: 3,25 mld zł w jednym tylko kwartale.
Bank systematycznie śrubuje wynik z odsetek, który urósł o 9% w porównaniu z poprzednim kwartałem. A marża odsetkowa, mimo niższych stóp procentowych, poszła w górę z 3,47% do 3,57%. Być może to wynik nowej strategii depozytowej. Bank ściął niemal do zera oprocentowanie „zwykłych” oszczędności i płaci dość wysokie odsetki tylko pod warunkiem, że klienci oszczędzają na emeryturę.
Robotę zrobił też wzrost skali działalności banku. Widać go w kilku miejscach rachunku wyników i bilansu. Kredyty urosły o 18% w skali roku (do 164 mld zł), a w samym trzecim kwartale przybyło ich ponad 10 mld zł, najwięcej w historii banku. Depozyty wzrosły jeszcze mocniej, bo o 19%, do poziomu 255 mld zł. Wygląda na to, że mBank wygrywa też walkę o pozyskiwanie nowych klientów. W rok przybyło prawie 250 000 nowych klientów detalicznych.
Lokomotywą wzrostu skali działalności banku są hipoteki. W trzecim kwartale sprzedaż kredytów hipotecznych wyniosła 8,2 mld zł (z czego 7,3 mld zł w Polsce, bo przecież mBank działa też w Czechach i na Słowacji). To duża zmiana. Zanim mBank ogłosił strategię na następne lata („Cała naprzód!”), sprzedaż kredytów hipotecznych kulała, wynosiła kilkaset milionów złotych na miesiąc.
Wygląda na to, że wzrost tym razem nie jest kupiony ceną – jak to często bywa w bankowości. Zarząd banku mówi wprost, że chce, by mBank był w czołówce cenowej, choć w większości ofert najtańszy nie będzie. Bank stawia na wygodę, chce oferować klientom szybszy kredyt i mniej papierków.
Boom na IKE i IKZE. Trend, który przez lata będzie owocował
Jeśli szukać w wynikach mBanku czegoś, co więcej mówi o klientach niż o samym banku, to są to konta emerytalne. Zarząd chwalił się, że od końca 2024 r. liczba prowadzonych w banku IKE więcej niż się podwoiła, podobnie w przypadku kont IKZE. Ożywienie widać było na całym rynku, ale średni wzrost u konkurencji to 50%. Bank otwarcie deklaruje, że chce być partnerem w długoterminowym oszczędzaniu, a nie przyciągać krótkoterminowe, podręczne oszczędności. A długi termin w oszczędzaniu zaczyna się właśnie od myślenia o emeryturze.
Wygląda na to, że ta strategia się mBankowi opłaca, chociaż była ryzykowna – bo zniechęcanie krótkoterminowych ciułaczy mogło się skończyć odpływem pieniędzy. To się nie wydarzyło. A największe żniwa przecież jeszcze przed nami. W tym roku na IKE można wpłacić do 28 260 zł, a na IKZE – do 11 304 zł (samozatrudnieni mogą wpłacić do 16 956 zł)..
Klienci mBanku coraz mniej chętnie zamrażają pieniądze na lokatach. Na rachunkach bieżących i oszczędnościowych mBanku przybyło w rok 30,2 mld zł (co oznacza wzrost o 23,5%), a lokaty terminowe skurczyły się w ciągu roku o 2,4%. Wygląda na to, że klienci mBanku dzielą oszczędności na dwie kupki. Pieniądze „na już” trzymają na koncie, a te „na emeryturę” coraz częściej inwestują.
Od stycznia do gry wchodzi jeszcze OKI, więc walka banków i domów maklerskich o te pieniądze dopiero się rozkręci. A jeśli nie macie jeszcze IKE ani IKZE, to na wykorzystanie tegorocznych limitów zostały dwa miesiące. Jeśli macie konto w mBanku, to prawdopodobnie jego pracownicy zrobią wszystko, żebyście założyli IKE i IKZE (albo przenieśli od konkurencji) i napełnili je według limitów „pod korek”.
CZYTAJ TEŻ:

Terminal w aplikacji magnesem dla drobnych przedsiębiorców
W mBanku wielkie nadzieje pokładają w swoim rozwiązaniu technologicznym dla przedsiębiorców – smartTerminal (terminal płatniczy wbudowany w aplikację mBanku). Sprzedawca nie potrzebuje dodatkowego urządzenia ani osobnej aplikacji, żeby przyjmować w swojej firmie płatności kartowe. Klient przykłada kartę, telefon albo zegarek do jego smartfona i płatność jest przeprowadzona. Bank twierdzi, że to pierwsze takie rozwiązanie w aplikacji bankowej w Polsce. Celem tej innowacji jest przyciągnięcie do mBanku jeszcze większej liczby klientów firmowych, ich pieniędzy i transakcji.
Zarząd mówił, że coraz więcej z nich przyjmuje płatności zbliżeniowe, a aplikacji zamieniających telefon w terminal szybko przybywa. mBank ma ponad 500 000 klientów firmowych i szacuje, że ok. 125 000 z nich, głównie jednoosobowych firm, mogłoby z tego korzystać. W pierwszym miesiącu działania usługi było 1500 aktywacji nowego rozwiązania przez klientów, którzy przeprocesowali ponad 19 000 transakcji.
smartTerminal nie ma abonamentu ani opłaty za aktywację. Prowizja wynosi 0,50% plus 6 gr od transakcji w pierwszym roku i 0,59% plus 6 gr później. Kto zaakceptuje regulamin do 30 listopada, przez 24 miesiące nie zapłaci prowizji od obrotu do 200 000 zł. Na razie terminal działa jednak tylko dla jednoosobowych działalności i tylko na iPhone’ach z iOS 18 lub nowszym, a wersja na Androida ma się pojawić wkrótce.
Czy będzie fuzja z UniCredit? Włosi dostaną bank w życiowej formie?
Przez lata mBank musiał odkładać ogromne pieniądze na wypadek przegranych spraw z frankowiczami w sądach i od 2018 r. uzbierało się tego łącznie 18,8 mld zł. W tym roku poszło na ten cel już tylko 275 mln zł, o 83% mniej niż rok wcześniej. Większość spraw jest już zamknięta: bank zawarł z kredytobiorcami ponad 34 600 ugód, a w sądach zostało niespełna 4 000 spraw.
Z tych „oszczędności” na mniejszych rezerwach frankowych bank zatrzymał jednak mniej więcej połowę, bo resztę zabrało państwo. W tym roku banki płacą wyższy podatek dochodowy (30% zamiast 19%), a do tego podatek bankowy. W efekcie z 1,385 mld zł, które mBank zyskał na mniejszych wydatkach na franki, 641 mln zł poszło na wyższe podatki. Licząc oba podatki, z każdych 100 zł zarobionych przed podatkami ok. 45 zł bank oddaje państwu. Od przyszłego roku ma być lżej, bo podatek dochodowy dla banków spadnie do 26%, a w 2028 r. do 23%.
W połowie października Europejski Bank Centralny zgodził się, by UniCredit zwiększał udział w Commerzbanku. Pod koniec roku Włosi chcą mieć ok. 50% głosów w Commerzbanku. To zwiastuje możliwość zmian dla mBanku, bo Commerzbank ma ok. 69% akcji mBanku. Oczywiście zmiana dotyczy właściciela, nie mBanku bezpośrednio, ale UniCredit sam przyznał, że przejęcie ponad 50% głosów w Commerzbanku oznacza obowiązek ogłoszenia wezwania na pozostałe akcje mBanku.
Akcje mBanku oszalały na giełdzie. 8% w górę w ciągu kilku godzin
Wykup ok. 13 mln akcji z wolnego obrotu przy cenie 1300–1400 zł to – jak policzył „Parkiet” – mógłby ich kosztować ok. 17–18 miliardów złotych. Ale dziś akcje mBanku kosztowały na giełdzie już ponad 1600 zł po spaktakularnym, przekraczającym 8% wzroście wartości. Tak inwestorzy odpowiedzieli na bardzo optymistyczne wyniki finansowe mBanku, pokazujące, że wygrywa on walkę z konkurencją o zwiększenie skali działalności i o nowych klientów. A przecież w tle jest podwyżka stóp procentowych, która może dodatkowo podpompować wyniki zwłaszcza najbardziej rozpędzonych banków.
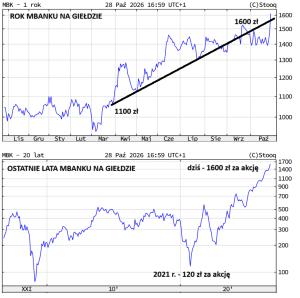
Jeśli do tego dojdzie – a jest to bardzo prawdopodobne – to Włosi dostaną akcje mBanku w życiowej formie, który na dodatek zapowiada powrót do wypłacania dywidend od 2027 r. Najpierw ma to być 30% zysku, a docelowo do 75% w 2030 r., jeśli zgodzi się KNF. Akcjonariusze mniejszościowi mBanku mają więc powód, by przed wezwaniem dobrze policzyć, czy opłaci im się odsprzedać akcje mBanku, czy je trzymać dla dywidend i wzrostu wartości w przyszłości. Klientów zmiana właściciela na razie nie dotyczy.
Zarząd spodziewa się, że w 2027 r. zysk mBanku będzie wyższy niż w tym roku, a przychody będą rosły szybciej niż koszty. Pomóc ma niższa stawka CIT dla banków, która spadnie do 26%. Jednocześnie ekonomiści mBanku przewidują, że gospodarka nieco zwolni, a Rada Polityki Pieniężnej podniesie stopy procentowe do 4,5% już wiosną 2027 r. Dla osób z kredytem o zmiennym oprocentowaniu oznaczałoby to wyższe raty, a dla oszczędzających mogłoby oznaczać nieco lepsze oprocentowanie lokat i kont.
Ale niekoniecznie w mBanku, bo nie zamierza on zmieniać strategii, według której „nagradza” przyzwoitym oprocentowaniem głównie oszczędności emerytalne. Być może będą też kolejne podejścia do sprzedaży listów zastawnych, choć pierwsza, pilotażowa oferta takich obligacji hipotecznych dla klientów indywidualnych nie była w mBanku sukcesem frekwencyjnym.
CZYTAJ TEŻ:
——————————-
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
zdjęcie tytułowe: FinanceVisual