2 września 2026

mBank pokazał ofertę kont w czterech planach. Co to mówi o… planach banków? Tak banki wyceniają „wartość” klientów premium?

mBank pokazał ofertę kont w czterech planach. Co to mówi o… planach banków? Tak banki wyceniają „wartość” klientów premium?

mBank pokazał ofertę w czterech planach. To zaczyna być w bankach nowa moda. Zamiast tradycyjnych pakietów usług, które trudno między sobą porównywać, bankowcy proponują plany, które składają się z klocków. Te mniej bogate mają mniej klocków, a bardziej bogate pozwalają używać większej liczby składników. Za wszystko płaci się jedną opłatę, rodzaj subskrypcji. Ten sposób budowania oferty, zapożyczony od fintechów, najpierw wprowadził ING Bank, a teraz robi to mBank

Ujawnienie: Ten tekst powstał bez udziału mBanku, ale bank ten jest Partnerem komercyjnym multiblogu „Subiektywnie o Finansach”

Zobacz również:

W przypadku ING Banku wprowadzenie nowych planów było związane z poważnymi zmianami w ofercie. Zamiast dwóch tanich kont (Mobi i Direct) oraz dwóch pakietów dla bardziej wymagających klientów (Komfort i Active), które były dość drogie i z mało czytelną wartością dodaną (15 zł miesięcznie oraz 45 zł miesięcznie), weszły cztery plany, między którymi klienci mogą „przeskakiwać” co miesiąc.

W ofercie jest więc bezpłatny plan ING Go dla niewymagających (ograniczona sieć bankomatów za darmo, brak przelewów ekspresowych gratis, dość drogie płatności w obcych walutach), ING More za 25 zł miesięcznie (darmowe bankomaty w Polsce i Europie, kilka darmowych przelewów ekspresowych, lepsze spready, wyższe oprocentowanie pieniędzy) oraz ING Extra za 50 zł miesięcznie i ING Max za 200 zł miesięcznie z dodatkowymi karesami (w tym ubezpieczenia, przelewy SWIFT, darmowy dostęp do platformy inwestycyjnej).

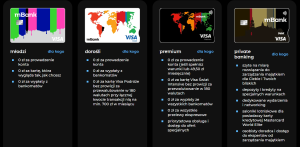
W mBanku jest to raczej nowa, bardziej przejrzysta narracja o istniejącej ofercie niż duże jej zmiany. Pojawił się więc plan „młodzi” dostępny dla osób do 24. roku życia (z darmowym rachunkiem bankowym, gratisową kartą debetową, przelewami internetowymi i bankomatami w Polsce za free przy wypłatach od 100 zł oraz za granicą bez limitów), a także plan „dorośli” (darmowe konto bankowe i karta przy miesięcznych obrotach 350 zł lub 700 zł dla karty bezspreadowej, darmowe przelewy internetowe oraz gratisowe wypłaty z bankomatów dla wypłat powyżej 300 zł).

Plany dla wymagających. Co mówią o planach… banków

Poza tymi dwoma podstawowymi planami są też dwa dla bardziej wymagających. Plan „premium” jest odpowiednikiem dotychczasowego konta „Intensive”. Zawiera darmowy rachunek bankowy, gratisowe przelewy internetowe (w tym ekspresowe), darmową kartę bezspreadową Visa Świat do płatności na całym świecie oraz bezpłatne wypłaty z bankomatów na całym świecie (w Polsce przy wypłacie powyżej 300 zł). Czyli wszystko, czego potrzeba do komfortowego bankowania.

Jest też wyższe oprocentowanie pieniędzy (trzymiesięczne lokaty na 3,3% i konto oszczędnościowe na 4,5%, w obu przypadkach na nowe środki), fast track na Lotnisku Chopina w Warszawie oraz priorytetowa obsługa w infolinii oraz na czacie w ramach aplikacji mobilnej. Poza tym osobisty doradca w wyznaczonym oddziale i dostęp do usługi concierge (wsparcie przy organizacji różnych spraw).

To wszystko za 49,5 zł miesięcznie lub za zero, jeśli na konto wpływa 10 000 zł miesięcznie albo klient trzyma w banku 100 000 zł oszczędności (czyli tak jak dotychczas w pakiecie „Intensive”). Jest też plan „private banking” dostępny dla osób posiadających w banku aktywa rzędu miliona złotych i dostępny w praktyce tylko na zaproszenie.
Różnice między „opowieściami” ING Banku oraz mBanku wbrew pozorom wcale nie są tak duże. Obie mają kilka wspólnych cech. Przede wszystkim dość okrojony najtańszy pakiet (z tym że w ING po prostu niektóre „klocki” są w nim niedostępne, a w mBanku można je dostać po spełnieniu warunku odpowiednich obrotów na koncie). Po drugie wypasiony pakiet wszystkich potrzebnych usług bankowych dostępny za ok. 50 zł miesięcznie.

Po trzecie możliwość otrzymania pakietu premium za darmo pod warunkiem trzymania w banku co najmniej 100 000 zł (z tym że w mBanku to mogą być oszczędności lub inwestycje, a w ING Banku tylko inwestycje). Banki w swoich planach rysują więc coraz wyższy mur między ofertą standardową dla zwykłych „zjadaczy bułek” oraz ofertą premium dla osób z wysokimi dochodami lub oszczędnościami. Cezurą jest bycie w elicie 10% najbardziej pożądanych przez banki Polaków.

Tym ostatnim banki jeszcze dwa, trzy lata temu nie miały nic specjalnego do zaoferowania. Teraz już mają.
W planach ING jest jeszcze między „normalsami” i „klasą premium” pewien stopień pośredni (plan za 25 zł), w mBanku go nie mają. Przy czym, patrząc na wycenę tego planu „pośredniego” w ING, można dojść do wniosku, że nie jest przesadnie konkurencyjny, tak jakby bankowi zależało na tym, żeby klienci możliwie szybko się zdecydowali, że idą do premium, zamiast zostawać na półpiętrze.

CZYTAJ TEŻ:
konta w subskrypcji ing

Pamiętacie Aion Bank? I jego plan za… 49,99 zł?

Plany, subskrypcje, abonamenty. Układanie usług bankowych (dostęp do darmowych bankomatów, przelewów ekspresowych, karty bezspreadowej, ewentualnie dostęp do ekspertów, priorytetowej obsługi telefonicznej, wyższe oprocentowanie pieniędzy, dodatkowe ubezpieczenia i usługi w podróży, dostęp do platformy inwestycyjnej, wyższy cashback) z klocków, które można dokupić lub nie. Pamiętam, że kilka lat temu z taką właśnie opcją kilku planów – w tym z najdroższym za 50 zł miesięcznie – na polski rynek wchodził Aion Bank stworzony przez Wojciecha Sobieraja (dziś szefa w UniCredit Polska).

Innowacyjność Aion Banku polegała na tym, że klient układał sobie pakiet usług z klocków – mógł wziąć darmowe konto Light i większość niepodstawowych składników oferty dokupić albo pakiet Smart (29,99 zł miesięcznie) lub All Inclusive (49,99 zł) i mieć wszystko w cenie. Jak na polskie warunki – co podkreślałem już przy pierwszych recenzjach produktów – były to ceny nieomal zaporowe, choć pakiet usług był naprawdę z najwyższej półki.

Okazuje się, że Aion Bank po prostu wyprzedził swój czas. Minęło kilka lat i banki – jeden po drugim – wprowadzają plany „à la Aion”, w których 50 zł miesięcznie już nie jest stawką zaporową, ale ceną obsługi premium dla klienta, który nie jest premium. Bo ten, kto jest premium, czyli zarabia ponad 10 000 zł miesięcznie albo ma 100 000 zł oszczędności i jest gotów je trzymać lub inwestować w swoim banku, z tej opłaty zostanie zwolniony. I to jest różnica w stosunku do „starej” oferty Aion Banku, w którym pakiet za 49,99 zł był bardzo bogaty, ale bez możliwości zrabatowania.

Tak czy owak, wygląda na to, że banki wyceniają pakiet usług „premium” na 50 zł miesięcznie, czyli 600 zł rocznie. Tyle będą żądały od klientów, którzy chcieliby mieć wypasione usługi bankowe, ale nie mają adekwatnych do tego zarobków lub aktywów. Warto patrzeć na to, jak będą się zmieniały plany w mBanku, bo ten bank zawsze był jednym z trendsetterów, jeśli chodzi o zmiany w ofercie. Mam wrażenie, że obecne porządki to nie ostatnie zmiany w konfiguracji klocków.

——————————

CZYTAJ TEŻ:

mbank - miliard złotych zysku w kwartał

mbank na wakacje

——————————

ZAPISZ SIĘ NA NASZE NEWSLETTERY:

>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.

>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.

———————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM: 

Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.

zdjęcie tytułowe: FinanceVisual

Subscribe
Powiadom o
102 komentarzy
Oldest
Newest Most Voted
Inline Feedbacks
Zobacz wszystkie komentarze
Pablo E.
23 dni temu

Dobrze by było napisać, że te „gratisowe przelewy ekspresowe” to tylko 3 dziennie, ale to info już ukryli – łot takie primium w mBąku.

Tomasz
23 dni temu
Reply to  Maciej Samcik

Różnie bywa. Ja czasem zlecam kilkanaście dziennie, a później spokój na kilka tygodni albo i miesiąc. Jednak to nieco zabawne, że mBank oferuje jako „premium” coś co w Erste czy Revolucie jest standardem (o SEPA w euro nawet nie wspominam).

Wojtek
23 dni temu

mi to raczej wygląda na zmianę nazw poprzednich taryf na nowe, a pod spodem jest dalej to samo. Sam korzystam jeszcze z starego konta Aquarius (classic?) i pomimo wielu ofert na przejście nigdy nie skorzystałem. nie widzę wartości dodanej, tylko wyższe limity wpłat lub inwestycji. Do konta dalej mam cały czas wznawianą czarną kartę Visę Świat i działa dla niej fast track na Okęciu (sprawdzane w lipcu).

Miguel
23 dni temu
Reply to  Wojtek

To nawet nie zmiana nazw. Wyłącznie nowy sposób wizualizacji dotychczasowej oferty na stronie internetowej.

Alex
23 dni temu

Moim skromnym zdaniem samo oferowanie usług w planach to bardzo dobry pomysł, bo można tam wcisnąć dodatkowe produkty oprócz konta, o których zwykły nieczytający blogów finansowych zjadacz chleba nie słyszał np. wczoraj dostałem pytanie co to są ETFy od znajomego, który przeczytał o tych planach na stronie mBanku 🙂 A jak wiemy bezprowizyjne przy zakupie ETFy to bardzo przystępne produkty. Trzeba zauważyć, że mBank nie wprowadził niczego innego do swojej oferty, tylko poukładał to, co już ma. A trochę tych usług mają, trzeba im to przyznać. Ofertę samą w sobie oceniam ze swojej perspektywy na średnią, głównie dlatego, że jako… Czytaj więcej »

MaciejW
23 dni temu

Ten milion złotych limitu byłby nawet sensowny, gdyby mBank miał doradztwo inwestycyjne z prawdziwego zdarzenia. A tak, trzeba korzystać z doradztwa zewnętrznego (np. Xelion czy F-Trust iWealth, itp.). To w sumie spory błąd mBanku – z jednej strony zabiega o trzymanie u siebie dużych środków, a z drugiej strony nie zapewnia satysfakcjonującej obsługi inwestycyjnej takich kwot.

Varek
23 dni temu
Reply to  Maciej Samcik

Pewnie i tak za chwilę to będzie UniCredit.
To po co się starać? xd

KRZYSZTOF
23 dni temu
Reply to  Maciej Samcik

Dwa ma unicredit.pl, bo ma pravit banking

Stef
23 dni temu
Reply to  MaciejW

Pamiętam jak mbank naganial na polisolokaty. Dziekuje za takich doradców.

Zenek
23 dni temu
Reply to  Maciej Samcik

ja pamietam też city wcisnął obligacje lehnam brothers i było to później, tacy to doradcy

Stef
22 dni temu
Reply to  Maciej Samcik

O to tot to. Daltego wiem ze doradca to zwykły sprzedawca i reprezentuje interes banku nie mój.
Dlatego nie ma co go pytac o zdanie i trzeba uwarzac na swój, spory, interes.
Ps
Tak samo z dobrem. Jak bank chce mojego dobra to ja to dobro chowam 😉

Mmmm
22 dni temu
Reply to  Zenek

Ale tak jest w każdym banku w jakim miałem konto. Może w prawdziwym private bankingu jest lepiej. Sprzedają to co mają w ofercie. Przecież doradca to nie jest specjalista od inwestowania. Pewnie wie więcej od przeciętnej osoby z ulicy ale jak ktoś się zna na inwestowaniu to wie więcej od doradcy. Premie są od prowizji banku a nie od zadowolenia klienta…

Zenek
23 dni temu
Reply to  MaciejW

byłby sensowny jakby wogóle mieli coś do zaoferania, to problem też ing. Żeby spełnić wymogi intensive wrzucam cześć część środków na fundusze obligacji. emakler jest dla mnie za drogi i nie oferuje nic żeby z niego korzystać, ja akurat nie potrzebuje doradztwa jako usługi

Max
23 dni temu

I tak to, co do tej pory bylo za friko, teraz bedzie platne. A klient chetnie bedzie placil, bo go nazwali premium.

Mmmm
23 dni temu

Ciekawe ile osób płaci te 50 PLN/m-c obsługi. Czy to tylko na papierze tyle kosztuje a w rzeczywistości korzystają tylko tacy którzy spełniają warunki i mają to za 0.

Mmmm
23 dni temu
Reply to  Maciej Samcik

Przy zwolnieniu z opłat przy wpływach 10 000 PLN o to jeszcze może być suma wpływów nawet ze swojego konta w innym banku. To ile oni by musieli na tych 10K PLN zarabiać?. Pewnie niewielu klientów tak kombinuje i liczą na lenistwo. Jak mam tam już konto to może kartę kredytową wcisną. Z drugiej strony jak dawno, dawno temu brałem kredyt hipoteczny to złożyłem u pośrednika wniosek w kilku bankach, w tym także w mBanku. Oferta była wtedy najgorsza ze wszystkich wybranych banków. Ale miałem tam już konto parę lat z regularnymi wpływami więc liczyłem, że jakby inne banki odmówiły… Czytaj więcej »

Maciej
23 dni temu

Witam, Darmowy rachunek i karta są OK, przelewy ekspresowe również. Pytanie jakie kursy ma tak karta w porównaniu do Alior Kantor czy Revolut. Wolałbym zamiast „Jest też wyższe oprocentowanie pieniędzy (trzymiesięczne lokaty na 3,3% i konto oszczędnościowe na 4,5%, w obu przypadkach na nowe środki), fast track na Lotnisku Chopina w Warszawie oraz priorytetowa obsługa w infolinii oraz na czacie w ramach aplikacji mobilnej. Poza tym osobisty doradca w wyznaczonym oddziale i dostęp do usługi concierge (wsparcie przy organizacji różnych spraw).” darmowe wypłaty gotówki w Polsce i darmową dodatkową kartę do konta (a może jest tylko się nie chwalą?). Szkoda… Czytaj więcej »

Stef
23 dni temu
Reply to  Maciej

Visa świat czy podróże testowałem i ma bardzo korzystne kursy szczególnie w walutach egzotycznych typu Bat(Tajlandia) czy Dong(Wietnam).

Maciej
23 dni temu
Reply to  Stef

A EUR?

Stef
22 dni temu
Reply to  Maciej

A do euro mam driga karte wielowalutową i otwarte konto w euro. Wiec spread jest zero przy placeniu i niewielki przy zakupie euro w kantorze mbanku.

Wojtek
22 dni temu
Reply to  Maciej

według mnie w EUR to już niekoniecznie visa świat będzie najlepsza. W te wakacje testowałem kartę z unicredit i wyszło mi, że dla płatności w EUR miała lepsze kursy.

KRZYSZTOF
23 dni temu
Reply to  Maciej

Powinno nowe środki zlikwidować i zrobić wszystkie środki oprocentowania lokat wyższe

Jakub
22 dni temu
Reply to  Maciej

Visa świat jest na równi z Revolutem a dodatkowo nie nakłada limitów czy prowizji w weekendy. Wziąłem ją dla fast tracka ale od czasu jak ją mam to Revolut poszedł w odstawkę.

Alicja
23 dni temu

Przejście na model subskrypcyjny to dla banku pierwszy krok w kierunku zgównowacenia usługi. Zamiast walczyć o to, żeby klient był zachwycony jakością, bank zaczyna walczyć o to, żeby po prostu nie uciekł.

Zamiast inwestować w innowacje, świetny design czy realną użyteczność, cała energia idzie w działy retencji, skomplikowane algorytmy utrudniające zamknięcie konta, sztuczne limity funkcji i tzw. dark patterns.

Szkoda, że teraz banki też w to idą.

Polecam w temacie artykuł Cory’ego Doctorowa „Pluralistic: The Enshittification of TikTok / Uber / Amazon”
https://pluralistic.net/2023/01/21/potemkin-ai/#hey-guys

Krzysztof
23 dni temu

Klarna ma plany np plan max kosztuje 150 zł plan max daje zwroty za płatności kartą 1.procent plus te lotniska plus jakieś 15 aplikacji

Krzysztof
23 dni temu

Bo revolut nie daje zwroty za płatności kartą

Alicja
23 dni temu

Przejście na model subskrypcyjny to dla banku pierwszy krok w kierunku zgównowacenia usługi. Zamiast walczyć o to, żeby klient był zachwycony jakością, bank zaczyna walczyć o to, żeby po prostu nie uciekł.

Zamiast inwestować w innowacje, świetny design czy realną użyteczność, cała energia idzie w działy retencji, skomplikowane algorytmy utrudniające zamknięcie konta, sztuczne limity funkcji i tzw. dark patterns.

Szkoda, że teraz banki też w to idą.

Polecam w temacie artykuł Cory’ego Doctorowa „Pluralistic: The Enshittification of TikTok / Uber / Amazon”

Alicja
23 dni temu
Reply to  Maciej Samcik

Fajnie, że ma Pan takie pozytywne podejście. Na początku to zawsze wygląda jak wybór. Natomiast już przy tej ofercie planowej mBanku widać, że nie ma jasno podanej ceny per pakiet. ING chociaż ceny podaje jawnie.

Mmmm
23 dni temu
Reply to  Maciej Samcik

Czy brak redukcji opłat to mogła być przyczyna porażki pakietów w Aion? Nie znam jakichś badań ale korzystam z oferty Intendive w mBanku. Nigdy bym nie zapłacił za to 50 PLN/m-c. A jak jest dla mnie darmowe to dobie to włączyłem. W oddziale byłem ostatnio jeszcze w Multi jak to konto zakładałem. Później chyba tylko po obsługę gotówkową w obcej walucie. Reszta opetscji przez Internet.

Mmmm
23 dni temu
Reply to  Maciej Samcik

To może jak wszystkie konta będą płatne to wtedy można to w pakietach bezwarunkowo płatnych oferować…

Kasia
23 dni temu
Reply to  Alicja

Nie do końca ING jest przejrzysty. Przy planie ING Extra jest darmowo po spełnieniu warunków i małymi literami dopisek, że gwarancja cennika jest do końca 2028 roku. Jakie będą warunki planu Extra w ING od 2029 roku (za 2 lata i 4 miesiące), na razie nie wiadomo. Na razie tym zapisem sugerują zmianę, bardziej na gorszą niż lepszą.

Krzysztof
23 dni temu

Revolut z planem metal musi mieć infoliniie oddziały i plus 1 procent zwrot za płatności kartą to można interpretować

Krzysztof
23 dni temu
Reply to  Maciej Samcik

To revolut bez infolinii i bez oddziałów i polskiego podatku belki i zwrotu za płatności kartą są drogie

Miguel
23 dni temu
Reply to  Maciej Samcik

A że Polska blisko Rusi, to i w Polsce też ktoś musi

Miguel
23 dni temu
Reply to  Maciej Samcik

To nie moje autorstwo, znam ten dalszy ciąg powiedzenia od dziecka.

Miguel
23 dni temu

Chyba nie wszyscy przeczytali felieton. W ofercie mBanku NIC SIĘ NIE ZMIENIA, plany to wyłącznie nowy sposób WIZUALIZACJI DOTYCHCZASOWEJ OFERTY.

Marek
23 dni temu
Reply to  Maciej Samcik

Tak też mówiło się jak mBank rozwiódł się ze Skarbcem i wszystkie IKE zostały przetransferowane na platformę Skarbca. I nic nowego się nie pojawiło za wyjątkiem tak przebudowanego interfejsu do obsługi funduszy, że teraz już w niczym nie można się połapać.

Kuba
22 dni temu
Reply to  Maciej Samcik

Co ty chłopie porownujesz unicredit ma wszystko za darmo łącznie z natychmiastowymi przelewami , już nie muszę przelogowywac na kontach numeru telefonu żeby sobie przelać natychmiast pieniądze

Stef
23 dni temu
Reply to  Miguel

ING tez tak twierdziła a po cichu zmienili sposób i warunki naliczania oplat za KK.
Był roczna oplata i roczny limit płatności, jest miesięczna oplata i miesięczna ilość operacji aby mieć kk za darmo.

Miguel
22 dni temu
Reply to  Stef

Co ma wspólnego kk z planami, które dotyczą kont? Nikomu ING nie zmienił zasad naliczania opłat bez wymaganej prawem 2-miesięcznej zapowiedzi. Dotyczyć więc to mogło tylko nowych oraz podpisujących aneksy.

Janusz
23 dni temu

Fajnie rzucona rękawica, pewnie też w stronę Revoluta. Dobry kierunek. Czekam na wizualizację w aplikacji mobilnej no i podkręcenie oferty, szczególnie w aspekcie inwestowania, bo tam różnic jak na lekarstwo

mBłąd.pl
23 dni temu

Od końca 2025 roku wyskakuje mi sporo błędów w systemie transakcyjnym mBanku. Czasami wykonywanie różnych operacji jest przez to bardzo utrudnione. Jak to jest, ze duży bank nie potrafi przez 9 miesięcy usunąć uciążliwych błędów? Moim zdaniem zamiast wprowadzać plany powinni zmienić adres swojej strony na mBłąd.pl

mBłąd.pl
23 dni temu
Reply to  Maciej Samcik

Sprawdzałem na 2 laptopach i błędy wyskakiwały mi na obu. Jakie systemy operacyjne ma Pan na tych urządzeniach? Ja na obu laptopach mam Windowsa.

Jakub
22 dni temu
Reply to  Maciej Samcik

Chyba skorzystam bo ostatnio gubią transakcje w widoku listy transakcji albo przypisują je do złego miesiąca. Na reklamację odpisują po miesiącu i to z czapy nie patrząc na screenshoty które im załączyłem. Takie to wsparcie premium.

Phx
22 dni temu
Reply to  Maciej Samcik

Potwierdzam, mają błędy. U mnie jest to głównie przy przełączaniu się z widoku indywdualnego na firmowy i na odwrót. Tak samo od dawien dawna jest problem z powiadomieniami zatwierdzenia transakcji – nie zawsze się pojawią, czasem cofam do wcześniejszego okna i ponawiam zatwierdzenie.

Błędy z kategorii upierdliwych, ale nieszkodliwe. W Uni przelew ekspresowy gdzieś się zagubił i dopiero po interwencji po kilku godzinach się odnalazł. Także tak to jest.

Miguel
23 dni temu
Reply to  mBłąd.pl

U mnie powtarzające się problemy z widocznością transakcji na głównym ekranie trwają już jakieś 10 lat. Kiedyś pomagały mi osoby z mBanku współpracujące z mRadą (pamięta ktoś ją jeszcze?), poprawiało się tylko na chwilę, dziś już nawet tych osób nie ma w mBanku, a błędy pozostały.

Stefan
21 dni temu
Reply to  mBłąd.pl

U mnie też irytujące błędy, zgłaszane wielokrotnie, konto Intensive, a wcześniej Aquarius. Przykłady: 1. Kategoryzacja operacji – nie da się ustawić na stałe kategorii dla niektórych przelewów np. u mnie E.on to są zawsze płatności inne, pomimo, że co miesiąc zmieniam na kategorię prąd, natomiast co ciekawe Energa to zawsze kategoria prąd. Są jeszcze inne kategorie które tak działają zwłaszcza te dodane ręcznie. 2. Losowe przełączanie widoków gdy są dodane rachunki pełnomocników. Przychodzi powiadomienie o operacji i cyk jestem w innym widoku. A czasami nic nie klikałem i widzę wszystkie konta zamiast swoich i ciśnienie mi rośnie skad wzięła się… Czytaj więcej »

Dammy
23 dni temu

A co z zapowiadaną na ten rok nową aplikację, trybem ciemnym i asystentem AI? Ni widu, ni słychu…

Krzysiek
23 dni temu

Już w 2010 roku Kredyt Bank wprowadził do oferty pakiety: Profile Spokojny, Aktywny, Ambitny i Zdobywcy. Wraz ze wzrostem ceny pakietu zwiększała się jego zawartość (ilość klocków). Rynku to nie zrewolucjonizowało.

Stef
23 dni temu

A to nie jest zmarnowane od ING. Jakoś bardzo znajoma sie ta oferta wydaje. Nawet z nazwy pakiety/abonamenty…

Rafał
23 dni temu

Ja jakoś nie widzę sensu oferty premium, która narzuca wymogi ale korzyści daje gorsze niż darmowe rachunki w innym banku. W Unicredit darmowy rachunek i karta bez wymogów, z natychmiastowymi przelewami zarówno Express Elixir jak i SEPA Instant bez limitów, gdzie w mBanku Premium/Intensive są tylko 3 EE. (To pozwoli również posiadać darmowy rachunek w innych bankach, gdy zrezygnujemy tam z karty) Taka sama karta Vista bez prowizji jest w Trade Republic za darmo bez wymogów, do tego jest lepsze oprocentowanie i bez wymogu nowych środków. W obecnych czasach najkorzystniej wychodzi zbudować swój własny plan z usług od różnych dostawców,… Czytaj więcej »

Rafał
23 dni temu
Reply to  Maciej Samcik

Mniej więcej ale to właśnie szczegóły mają znaczenie.
Np. w mBank opłata za wypłatę z bankomatu poniżej 300zł wynosi 2,5zł na rachunku Intensive (tyle samo co na zwykłym) co brzmi aż śmiesznie, jakby nie mogli jej zlikwidować na rachunku „premium”. W Unicredit są darmowe niezależnie od kwoty.
Przelew SWIFT w mBanku 0,35% (widełki 25-200zł), znowu tyle samo co na zwykłym rachunku, w Unicredit 9,99zł

mBank klientom premium tak na prawdę niewiele daje względem zwykłego klienta.

Stefan
21 dni temu
Reply to  Rafał

Porównywać Mbank do Unicredit czy do Trade Republic w wycinku usług 🙂 Przecież tam np. nie ma najprostszego wsparcia nie mówiąc o premium, a z czatem AI nie chce mi się gadać. Zgodzę się tylko z tym, że jak ktoś potrzebuje np. 10 przelewów ekspresowych dziennie to taki Unicredit jest warty uwagi, być może jako konto dodatkowe do pewnych celów.

Monciak
23 dni temu

„Konto Intensive w mBanku za zero, jeśli klient trzyma w banku 100 000 zł oszczędności”
W takim razie czy wystarczy trzymać na IKE lub IKZE w mBanku aktywa powyzej wymaganej kwoty żeby konto było darmowe?

Phx
22 dni temu
Reply to  Maciej Samcik

IKE się wlicza

Gabriela
22 dni temu
Reply to  Monciak

Aaa to jest skomplikowane i nigdzie właściwie nie dało się dowiedzieć. Kiedyś do mnie zadzwoniła miła pani (no, miła do czasu) z ofertą zmiany na Intensive. Zadałam proste pytanie – czy te 100 tysięcy to łącznie wszystkiego co mam czy osobno inwestycje a osobno konta. Nie wiedziała. No to podziękowałam, powiedziałam, że pomyślę. Pani nagle przestała być miła, bo jak to ja jej czas marnuję a się zdecydować nie potrafię. Powiedziałam, że jakby zadzwonił ktoś kompetentny to może bym się zdecydowała. Właściwie najpewniejszą informacją było jak klikałam sobie tę zmianę, że tam było ALBO na rachunkach ALBO w inwestycjach. Jak… Czytaj więcej »

KRZYSZTOF
21 dni temu
Reply to  Gabriela

Lepiej otworzyć lokate negcjowane 100 tys w erste.pl to masz konto premium za darmo dają 2.5 za tys

Arek
20 dni temu
Reply to  Monciak

Mi kiedyś konsultant powiedział że to musi być 100 000 zł obrotu na rachunku eMakler na miesiąc.

Subiektywny newsletter

Bądźmy w kontakcie! Zapisz się na newsletter, a raz na jakiś czas wyślę ci powiadomienie o najważniejszych tematach dla twojego portfela. Otrzymasz też zestaw pożytecznych e-booków. Dla subskrybentów newslettera przygotowuję też specjalne wydarzenia (np. webinaria) oraz rankingi. Nie pożałujesz!

Kontrast

Rozmiar tekstu