W świecie, w którym ceny paliw i energii w ciągu kilku tygodni wywracają do góry nogami prognozy inflacji, a banki centralne nagle zmieniają zdanie i zamiast obniżek stóp zaczynają planować podwyżki – pytanie o skuteczność polityki gospodarczej jest coraz bardziej aktualne. Czy gospodarką da się sensownie sterować? Czy da się przewidzieć, jak na decyzje polityków i bankierów centralnych zareagują konsumenci, przedsiębiorcy i inwestorzy? A może gospodarka jest zbyt skomplikowana i nie da się nią sterować? Na to pytanie odpowiedzieli laureaci tegorocznej Nagrody im. Alfreda Nobla z ekonomii
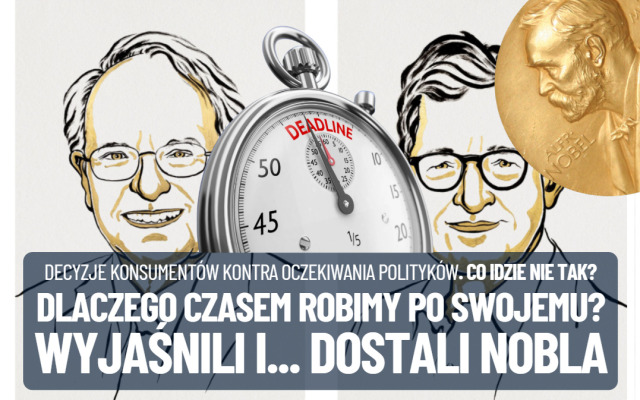
Tegoroczna Nagroda Banku Szwecji im. Alfreda Nobla w dziedzinie ekonomii trafiła odrębnie do dwóch amerykańskich ekonomistów: Roberta E. Halla i Michaela Woodforda. Wyróżniono ich za badania nad mikroekonomicznymi podstawami stabilizacji makroekonomicznej. Nagrodzeni ekonomiści próbowali odpowiedzieć na fundamentalne pytanie: jak decyzje podejmowane przez miliony gospodarstw domowych i przedsiębiorstw przekładają się na inflację i wzrost gospodarczy. Co mogą zrobić banki centralne oraz rządy, żeby ograniczyć skalę gospodarczych wstrząsów?
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
To szczególnie aktualne w Polsce. Po kilku latach wysokiej inflacji, szalonych zmian stóp procentowych i po kryzysie energetycznym zastanawiamy się, czy Rada Polityki Pieniężnej powinna zaostrzyć politykę pieniężną, czy raczej poczekać na rozwój wydarzeń. Czy próbować wpływać na rzeczywistość i ją kształtować, przewidując przyszłe działania konsumentów i przedsiębiorców czy puścić sprawy „na żywioł”?
Tegoroczni nobliści nie stworzyli jednej, uniwersalnej recepty na uniknięcie kryzysu. Ich badania pomogły jednak zrozumieć, dlaczego ludzie nie zawsze reagują na decyzje władz tak, jak oczekiwaliby tego politycy. I dlaczego oczekiwania dotyczące przyszłości mogą być równie ważne jak bieżące wydarzenia. To wiedza, która ma znaczenie nie tylko dla ekonomistów i bankierów centralnych, ale także dla każdego, kto zastanawia się, czy wziąć kredyt, kupić mieszkanie, zwiększyć oszczędności albo zainwestować pieniądze.
Transmisję z przyznania nagród można obejrzeć tu:

Ekonomiści pomogli na nowo zrozumieć jak działa gospodarka
Przez znaczną część XX wieku ekonomiści wierzyli, że dysponują całkiem skutecznymi narzędziami do łagodzenia kryzysów. Kiedy gospodarka wpadała w recesję, rząd mógł zwiększyć wydatki, obniżyć podatki, a bank centralny mógł przystąpić do cięcia stóp procentowych. To działo się niemal automatycznie. Dzięki temu firmy miały więcej inwestować, konsumenci więcej kupować, a bezrobocie spadało. Gdy gospodarka zaczynała się przegrzewać i rosła inflacja, kuracja była odwrotna.
Takie podejście wywodziło się z teorii brytyjskiego ekonomisty Johna Maynarda Keynesa, który po Wielkim Kryzysie przełomu lat 20 i 30. XX wieku przekonywał, że gospodarka nie zawsze potrafi samodzielnie wrócić do równowagi. Państwo powinno więc pomagać wydostać się firmom, ludziom i rynkom finansowym z recesji. Wtedy też powstała instytucja nowoczesnego banku centralnego. Przez kilka powojennych dekad wydawało się, że ta recepta całkiem dobrze działa.
Problem pojawił się w latach 70. XX wieku, gdy świat został dotknięty dwoma kryzysami naftowymi. Ceny energii gwałtownie wzrosły, przedsiębiorstwa ograniczały produkcję, rosło bezrobocie, ale jednocześnie przyspieszała inflacja. Powstało zjawisko nazwane stagflacją, czyli połączenie stagnacji gospodarczej z wysoką inflacją. Tradycyjne recepty okazały się niewystarczające. Pobudzanie gospodarki groziło jeszcze większym wzrostem cen, a walka z inflacją mogła pogłębić recesję.
Okazało się, że gospodarka nie jest maszyną, którą można sterować za pomocą kilku przetestowanych wcześniej dźwigni. Miliony konsumentów i przedsiębiorców mogą przecież nie reagować automatycznie na decyzje rządu czy banku centralnego. Podejmują własne decyzje w skali mikro, które potem przekładają się na skalę makro. Przewidują na własny użytek przyszłość, zmieniają plany, a czasem postępują zupełnie inaczej, niż zakładają ekonomiści. I właśnie w tym miejscu pojawiają się tegoroczni nobliści. Co badali i jakie mieli osiągnięcia?
Robert E. Hall z Uniwersytetu Stanforda, badał zachowania konsumentów. Pokazał, że ich decyzje zależą nie tylko od tego, ile zarabiają dzisiaj, ale także od ich przewidywań dotyczących przyszłych dochodów. Jeśli spodziewamy się trwałej poprawy sytuacji finansowej, możemy zwiększyć konsumpcję już teraz. Jeżeli jednak obawiamy się utraty pracy albo spadku dochodów, możemy zacząć oszczędzać, nawet gdy nie zmieniły się jeszcze nasze bieżące zarobki. Prace Halla pomogły zrozumieć, dlaczego zmiany wydatków gospodarstw domowych są trudne do przewidzenia na podstawie bieżących dochodów.
Michael Woodford z Uniwersytetu Columbia, zajmował się polityką pieniężną i mechanizmami zmiany cen. Wyjaśniał, dlaczego firmy nie zmieniają cen od razu po każdej zmianie poziomu kosztów czy popytu konsumentów oraz jak oczekiwania dotyczące przyszłych stóp procentowych wpływają na decyzje podejmowane już dzisiaj. Okazało się, że banki centralne mogą wpływać na gospodarkę nie tylko poprzez poziom stóp procentowych. Również przez informowanie uczestników życia gospodarczego o prawdopodobnym kierunku działań banku centralnego. Chodzi o komunikowanie zamierzeń określane jako forward guidance.
Obaj ekonomiści pomogli zbudować fundamenty nowoczesnej makroekonomii, w której punktem wyjścia są decyzje poszczególnych gospodarstw domowych i przedsiębiorstw. Zamiast analizować wyłącznie zależności między inflacją, produkcją i bezrobociem, ekonomiści zaczęli dokładniej badać mechanizmy, które te zależności tworzą. A więc zachowania nasze (konsumentów) i przedsiębiorców.
Dzięki temu powstały bardziej rozbudowane modele wykorzystywane dziś przez banki centralne i instytucje odpowiedzialne za politykę gospodarczą. Nie jest tak, że pozwalają one bezbłędnie przewidywać kryzysy. Pomagają jednak lepiej zrozumieć, dlaczego określone działania władz mogą przynosić zamierzone efekty, a inne – prowadzić do niezamierzonych konsekwencji.
To może być szczególnie interesujące z polskiej perspektywy. Skoro oczekiwania obywateli i przedsiębiorców mają tak duże znaczenie, to czy bank centralny może skutecznie walczyć z inflacją, jeśli ludzie nie wierzą w jego zapowiedzi? Ostatnie lata pokazały, że deklaracje banku centralnego mogą rozmijać się z tym, co rzeczywiście bank zrobi. Tak było np. przed podwyżkami stóp procentowych w 2021 roku, kiedy szef NBP zapowiadał stabilizację polityki i zachęcał do brania kredytów mieszkaniowych z oprocentowaniem stałym. Podwyżki stóp miały być „szkolnym błędem”. A niedługo potem się wydarzyły.
Jeśli konsumenci wierzą bankowi centralnemu, to być może już wiarygodna deklaracja ze strony szefa banku centralnego dotycząca przyszłych stóp procentowych może wpłynąć na gospodarkę, zanim jeszcze zapadnie jakakolwiek decyzja? Badania tegorocznych laureatów ekonomicznej nagrody Nobla były właśnie na ten temat.


Słowa, słowa, słowa… Ważniejsze, niż myślicie. Laureat nagrody Nobla wyjaśnia
Niedawno Rada Polityki Pieniężnej pozostawiła stopy procentowe bez zmian. Prezes NBP Adam Glapiński podczas konferencji prasowej tłumaczył, że na razie nie widać oznak występowania efektów drugiej rundy, czyli sytuacji, w której wzrost cen, na przykład energii, zaczyna przekładać się na podwyżki płac i kolejne podwyżki cen w gospodarce. Rada Polityki Pieniężnej czeka na listopadową projekcję inflacji, która powinna pomóc ocenić, czy potrzebne będzie zaostrzenie polityki pieniężnej.
Z pozoru nic szczególnego się nie wydarzyło. Stopy pozostały na dotychczasowym poziomie, a kredytobiorcy nie odczuli bezpośrednio żadnej zmiany. Jednak z punktu widzenia teorii rozwijanych przez tegorocznego noblistę Michaela Woodforda znaczenie ma nie tylko to, co bank centralny zrobił, lecz także to, co… powiedział. A przede wszystkim – jak jego słowa zostały zinterpretowane przez uczestników rynku.
Gdyby prezes NBP zapowiedział, że stopy procentowe prawdopodobnie pozostaną wysokie przez kolejny rok, to ta deklaracja – niezależnie od przyszłych wydarzeń – wpłynęłaby na oprocentowanie kredytów, rentowność obligacji, odsetki od lokat bankowych. A więc na decyzje przedsiębiorców i zachowania konsumentów. Banki uwzględnią w swoich ofertach dłuższy okres droższego pieniądza, firmy zmienią plany w sprawie inwestycji, a gospodarstwa domowe – w sprawie kredytów.
Mógłby zadziałać również mechanizm odwrotny. Jeśli uczestnicy rynku uwierzą, że bank centralny wkrótce rozpocznie obniżanie stóp procentowych, warunki finansowania mogą zacząć zmierzać w nowym kierunku jeszcze zanim zapadnie pierwsza decyzja RPP o obniżce. Zmienić mogą się rentowności obligacji, oprocentowanie kredytów oparte na oczekiwaniach dotyczących przyszłych stóp, a nawet kurs walutowy. Rynki finansowe dostosowują się bowiem do zapowiedzi NBP.
Woodford poświęcił wiele badań funkcjonowaniu tego mechanizmu, czyli skuteczności forward guidance. Kiedy to polityka bardziej, a kiedy mniej skuteczna? Od czego to zależy? Jak robić to dobrze? Nie chodzi jednak o składanie bezwarunkowych obietnic przez bank centralny i zapewnianie rynków finansowych, form i konsumentów, że przyszła decyzja będzie taka a nie inna. Banki centralne wskazują warunki gospodarcze, od jakich uzależniają swoje przyszłe decyzje.
W opublikowanej w 2007 roku pracy „The Case for Forecast Targeting as a Monetary Policy Strategy” Woodford wyjaśniał, dlaczego prognozy inflacji i publiczne uzasadnianie decyzji banku centralnego powinny odgrywać istotną rolę w polityce pieniężnej. Z kolei w pracy „Forward Guidance by Inflation-Targeting Central Banks” analizował, jak komunikaty dotyczące przyszłych stóp procentowych mogą kształtować oczekiwania uczestników rynku.
Nowy szef Fed chce odejść od forward guidance. To błąd?
Co ciekawe, nie wszyscy współcześni bankierzy centralni podzielają przekonanie, że należy możliwie dokładnie informować rynki o przyszłych decyzjach. Nowy przewodniczący amerykańskiej Rezerwy Federalnej Kevin Warsh zapowiedział od razu po objęciu stanowiska odejście od polityki forward guidance. Jego zdaniem, Fed powinien mniej mówić o tym, co zamierza zrobić za kilka miesięcy, a bardziej koncentrować się na napływających danych i rzeczywistych efektach swojej polityki.
Tyle że pojawia się tu paradoks. Jak pisałem we wrześniu w „Subiektywnie o Finansach”, po pierwszej od trzech lat podwyżce stóp procentowych w USA. Warsh unikał deklaracji dotyczących kolejnych decyzji. Jednak jego wypowiedzi o uporczywej inflacji wystarczyły, żeby inwestorzy zaczęli oczekiwać bardziej restrykcyjnej polityki pieniężnej. Warsh nie chciał stosować forward guidance, ale rynek i tak próbował odczytać z jego słów przyszłe działania Fed.
Czy to podważa znaczenie badań Woodforda? Nie. Pokazuje raczej, że bank centralny nie może całkowicie zrezygnować z wpływania na oczekiwania uczestników rynku, nawet gdyby chciał. Pytanie nie brzmi więc, czy bank centralny powinien wpływać na oczekiwania inwestorów, lecz jak to robić, żeby nie utracić wiarygodności i jednocześnie zachować swobodę reagowania na nieprzewidziane wydarzenia.
Ale jest pewien warunek: bank centralny musi być wiarygodny. Jeśli jego deklaracje wielokrotnie rozmijają się z późniejszymi decyzjami, uczestnicy rynku mogą przestać traktować je jako użyteczną wskazówkę. Wtedy nawet stanowcze zapewnienia o determinacji w walce z inflacją mogą wywoływać słabszą reakcję, niż oczekiwaliby bankierzy centralni.
Z polskiej perspektywy rodzi to interesujące pytanie. Czy komunikacja NBP pomaga gospodarstwom domowym i przedsiębiorstwom przewidywać przyszłe warunki gospodarcze? Czy zapowiedzi dotyczące inflacji i stóp procentowych są odbierane jako wiarygodne wskazówki, czy raczej jako komentarze do bieżących wydarzeń, które mogą szybko stracić aktualność, a więc nie mają żadnego znaczenia dla naszych finansowych decyzji? Nie jest to zresztą wyłącznie polski problem. Doświadczenia ostatnich lat pokazały, że nawet największe banki centralne czasem błędnie oceniają trwałość inflacji i skalę gospodarczych wstrząsów.
Co ciekawe, Międzynarodowy Fundusz Walutowy w analizie z 2026 r. zwrócił uwagę właśnie na ten problem. W warunkach niepewności i szoków podażowych zbyt daleko idące zobowiązania dotyczące przyszłych stóp procentowych też mogą utrudniać prowadzenie skutecznej polityki pieniężnej. Lepszym rozwiązaniem może być jasne przedstawianie scenariuszy i warunków, które skłoniłyby bank centralny do zmiany decyzji.
Wniosek z badań Woodforda nie jest więc taki, że prezes NBP powinien częściej zapowiadać przyszłe decyzje Rady Polityki Pieniężnej (tym bardziej, że przecież ich nie zna). Chodzi o coś bardziej fundamentalnego: żeby gospodarstwa domowe, przedsiębiorcy, inwestorzy, czyli wszyscy uczestnicy życia gospodarczego, rozumieli, w jaki sposób bank centralny podejmuje decyzje i czego mogą się po nim spodziewać w różnych sytuacjach gospodarczych.
Oczekiwania dotyczące przyszłości potrafią bowiem zmieniać teraźniejszość, a wiarygodność banku centralnego może być jednym z jego najważniejszych narzędzi oddziaływania na gospodarkę. A więc słowa mogą mieć większe znaczenie, niż się wydaje. Pod warunkiem, że będą odpowiednio używane.
Wyższa pensja nie zawsze oznacza większe zakupy? Laureat Nobla wyjaśnia zagadkę konsumpcji
Wyobraźmy sobie dwóch pracowników, którzy otrzymują podwyżkę wynagrodzenia, każdy o 1000 zł miesięcznie. Pierwszy natychmiast zaczyna wydawać więcej: wymienia samochód, planuje droższe wakacje albo kupuje nowy sprzęt do mieszkania. Drugi odkłada dodatkowe pieniądze na koncie oszczędnościowym. Dlaczego zachowują się tak różnie, skoro ich dochody wzrosły o identyczną kwotę?
Według tradycyjnego, uproszczonego podejścia do konsumpcji wzrost bieżących dochodów powinien prowadzić do zwiększenia wydatków gospodarstw domowych. Jednak rzeczywistość okazuje się bardziej skomplikowana. Ludzie podejmują decyzje nie tylko na podstawie tego, ile zarabiają dzisiaj, ale także tego, jak oceniają swoje przyszłe możliwości finansowe.
Robert E. Hall, jeden z tegorocznych laureatów Nagrody Nobla, w opublikowanej w 1978 roku pracy „Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence” rozwinął teorię konsumpcji opartą na wcześniejszych badaniach Miltona Friedmana i Franco Modiglianiego. Jej zasadnicza idea polega na tym, że gospodarstwa domowe starają się rozłożyć konsumpcję w czasie, uwzględniając nie tylko obecne dochody, lecz także spodziewane dochody w przyszłości i zgromadzony majątek.
Hall pokazał, że przy określonych założeniach dotyczących racjonalności konsumentów i funkcjonowania rynków finansowych zmiany konsumpcji powinny być w dużej mierze nieprzewidywalne. Dlaczego? Ponieważ wszystkie dostępne dziś informacje o przyszłych dochodach zostały już uwzględnione w obecnych decyzjach. Konsumpcja powinna zmieniać się przede wszystkim wtedy, gdy pojawiają się nowe, nieoczekiwane informacje.
Brzmi abstrakcyjnie? Wyobraźmy sobie pracownika, który dowiaduje się, że za pół roku otrzyma trwałą podwyżkę wynagrodzenia. Jeśli jest przekonany, że jego przyszłe dochody rzeczywiście wzrosną, może zwiększyć wydatki już dzisiaj, nawet zanim zobaczy wyższą pensję na koncie. Natomiast gdy podwyżka jest jednorazowa, może przeznaczyć znaczną część dodatkowych pieniędzy na oszczędności.
Ta różnica ma ogromne znaczenie dla polityki gospodarczej. Rząd, który chce pobudzić konsumpcję, może zdecydować się na jednorazowy transfer pieniędzy do gospodarstw domowych. Nie ma jednak gwarancji, że te pieniądze zostaną szybko wydane. Jeśli konsumenci uznają transfer za przejściowy, mogą zwiększyć oszczędności albo spłacić zadłużenie. Z kolei zapowiedź trwałej poprawy dochodów może wywołać silniejszą reakcję konsumpcji, nawet zanim dodatkowe pieniądze rzeczywiście trafią do portfeli. O transferach pieniężnych w USA w 2021 roku pisałem we wrześniu w „Subiektywnie o Finansach”.
Oczywiście: rzeczywistość nie zawsze odpowiada założeniom modelu Halla. Nie wszyscy konsumenci mogą swobodnie pożyczać pieniądze „pod” przyszłe dochody. Rodzina, która z trudem pokrywa bieżące wydatki, prawdopodobnie przeznaczy znaczną część dodatkowych pieniędzy na zakupy, niezależnie od tego, czy podwyżka dochodów będzie trwała. Natomiast zamożniejsze gospodarstwo domowe może bez większego trudu odłożyć dodatkowy dochód. Późniejsze badania ekonomiczne pokazały, że ograniczenia kredytowe, niepewność i różnice majątkowe istotnie wpływają na reakcje konsumentów.
Z polskiej perspektywy rodzi to interesujące pytania. Dlaczego w okresach wzrostu realnych wynagrodzeń konsumpcja nie zawsze przyspiesza równie mocno? Dlaczego część gospodarstw domowych zwiększa oszczędności, mimo że ich siła nabywcza się poprawia? I jak na zachowania konsumentów wpływają obawy o inflację, przyszłe podatki, bezpieczeństwo zatrudnienia czy koszty obsługi kredytów?
Badania Halla podpowiadają, że same informacje o wzroście wynagrodzeń nie wystarczą, by przewidzieć przyszłe wydatki Polaków. Trzeba jeszcze wiedzieć, czy uważają oni poprawę swojej sytuacji za trwałą. A także czy mają oszczędności pozwalające przetrwać trudniejszy okres i czy mogą korzystać z kredytu.
To również ważna wskazówka dla rządu. Skuteczność polityki pobudzania konsumpcji zależy nie tylko od tego, ile pieniędzy państwo przekaże obywatelom, ale także od tego, do kogo one trafią i jak gospodarstwa domowe oceniają swoją przyszłość. Dwa programy kosztujące budżet tyle samo mogą wywołać zupełnie inne reakcje konsumentów. Hall przypomina o czymś, co ekonomiści i politycy gospodarczy czasem pomijają – że za wskaźnikami konsumpcji kryją się miliony indywidualnych decyzji, a ludzie nie wydają pieniędzy wyłącznie dlatego, że właśnie otrzymali przelew na konto.
Ekonomia nie przewidzi przyszłości. Ale może pomóc podejmować lepsze decyzje
Tegoroczny Nobel z ekonomii nie przynosi rewolucyjnej recepty na szybki wzrost gospodarczy, pokonanie inflacji czy uniknięcie kolejnego kryzysu. Przypomina natomiast, że gospodarka nie składa się wyłącznie ze wskaźników, modeli i decyzji podejmowanych w gabinetach ministrów oraz bankierów centralnych. Jej fundamentem są miliony ludzi, którzy każdego dnia podejmują decyzje dotyczące pracy, oszczędności, konsumpcji i inwestycji. Czasem trudniejsze do przewidzenia, niż wynikałoby to z prostych schematów
Robert Hall pomógł wyjaśnić, dlaczego nasze wydatki zależą nie tylko od dzisiejszych dochodów, ale również od oczekiwań dotyczących przyszłości. Michael Woodford pokazał, jak ogromne znaczenie dla skuteczności polityki pieniężnej mają te oczekiwania oraz sposób, w jaki bank centralny na nie oddziałuje. Obaj, choć zajmowali się różnymi zagadnieniami, zwrócili uwagę na fundamentalną cechę współczesnej gospodarki: przyszłość wpływa na nasze decyzje już dzisiaj.
To ważna lekcja również dla Polski. Rząd może zwiększać wydatki społeczne, NBP podnosić lub obniżać stopy procentowe, a politycy zapowiadać kolejne programy wsparcia dla obywateli. Jednak ostateczne efekty tych działań będą zależały także od tego, czy obywatele i przedsiębiorcy uwierzą, że poprawa sytuacji gospodarczej jest trwała, inflacja zostanie opanowana, a polityka państwa pozostanie przewidywalna.
Ekonomiści nie potrafią zagwarantować nam przyszłości bez kryzysów. Dzięki badaniom tegorocznych noblistów lepiej jednak rozumiemy, dlaczego nawet najlepsze intencje polityków nie zawsze przynoszą oczekiwane rezultaty. I dlaczego w gospodarce tak trudno oddzielić to, co dzieje się naprawdę, od tego, czego ludzie spodziewają się jutro.
———————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na niezależność finansową? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może mieć bezpieczeństwo finansowe. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłą niezależność finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
CZYTAJ TEŻ:


——————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” NA YOUTUBIE:
„Subiektywnie o Finansach” jest też na Youtubie. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
Źródło zdjęcia: Strona Komitetu Noblowskiego: nobelprize.org